

Финансовые новости последних месяцев все чаще напоминают качели: один день пугают обвалом, другой — обещают небывалую доходность. На фоне этого информационного шума особенно громко прозвучала тема возможной заморозки банковских депозитов. Мне, как человеку, внимательно следящему за рынком, захотелось разобраться, где правда, а где лишь эмоциональные домыслы, способные подтолкнуть к необдуманным решениям.
Сразу обозначу главный ориентир: любые разговоры о том, что государство готовит массовый запрет на снятие денег с рублевых счетов, не имеют под собой официальной основы. Реальные действия регулятора и законодателей расходятся с теми сценариями, которые активно пересказывают в мессенджерах. Но это не значит, что вкладчикам можно полностью расслабиться — изменения в банковской сфере действительно происходят, и они касаются доходности, контроля операций и стратегии сбережений.
Природа слухов и позиция регулятора
Тревожные сообщения о блокировке депозитов возникают циклично. Причина проста: тема личных накоплений всегда эмоционально заряжена. Любая неопределенность в экономике, резкие движения ставок или новости о борьбе с мошенничеством становятся благодатной почвой для домыслов. Люди начинают проецировать единичные случаи ограничений по подозрительным операциям на всю банковскую систему.
Однако стоит отделять точечные меры безопасности от гипотетического запрета распоряжаться вкладами. Летом 2025 года представители Банка России дали предельно четкий комментарий по этому поводу. Отвечая на прямой вопрос о возможности запретить снятие депозитов, заместитель председателя ЦБ Алексей Заботкин подчеркнул, что подобный шаг невозможен, поскольку он имел бы разрушительные последствия для финансовой системы и экономики в целом.
Это не просто формальная отговорка. Заявление отражает базовый принцип работы банковского сектора: стабильность держится на доверии. Если миллионы клиентов усомнятся в том, что смогут вернуть свои деньги, последствия окажутся куда серьезнее любых временных трудностей, которые гипотетически могла бы решить заморозка.
Почему массовая блокировка стала бы ударом по экономике
Разберем механизм, который часто упускают из виду. Банковская система — это не хранилище с отдельными ячейками, куда клиенты складывают купюры до востребования. Средства на депозитах работают: они формируют ресурсную базу, из которой выдаются кредиты бизнесу, ипотека населению, финансируются оборотные средства компаний. Деньги находятся в постоянном движении, и именно это движение поддерживает экономическую активность.
Если представить, что вкладчикам одномоментно запретили бы распоряжаться средствами, первым пострадало бы доверие. Люди начали бы искать альтернативные способы хранения сбережений, забирая ликвидность из банков. Вторым ударом стало бы сжатие кредитования: без стабильной ресурсной базы банки не смогут финансировать ни предприятия, ни частных заемщиков. Третий аспект — репутационный. Даже слухи о потенциальных ограничениях способны спровоцировать панику, а паника в финансовой сфере материализуется в реальные убытки быстрее любых прогнозов.
Именно поэтому позиция ЦБ выглядит последовательной: запрет на снятие депозитов не защищает систему, а разрушает ее фундамент. Регулятор это понимает и действует в рамках экономической логики, а не эмоциональных призывов.
Что на самом деле меняется для вкладчиков
Отсутствие угрозы заморозки не означает, что правила игры останутся неизменными. Банковское регулирование движется в сторону большей прозрачности и усиления контроля за подозрительными операциями. Это ответ на рост мошенничества и попыток использовать банковские каналы для сомнительных схем.
На практике это проявляется в дополнительных вопросах при крупных пополнениях, запросах документов о происхождении средств, временных блокировках отдельных транзакций до выяснения обстоятельств. Важно не путать эти процедуры с заморозкой вклада. Контроль конкретной операции и запрет на распоряжение депозитом — принципиально разные механизмы. Первый направлен на защиту клиента и системы от незаконных действий, второй — на ограничение прав, которого в текущих условиях не планируется.
Мне кажется важным, чтобы вкладчики понимали эту разницу. Панические настроения часто возникают именно из-за смешения понятий: человек столкнулся с запросом документов и решил, что его деньги «заморозили». На деле же банк выполняет требования закона о противодействии отмыванию доходов, и после предоставления пояснений операция проходит в обычном режиме.
Ключевая ставка и ее влияние на доходность
Более реальный и значимый для вкладчиков процесс — изменение ключевой ставки. На начало ноября 2026 года она составляет 14% годовых. Регулятор сохранил этот уровень на октябрьском заседании, но обновленный прогноз указывает на возможное снижение в 2027 году до диапазона 12,5–13,5%. Параллельно ЦБ ожидает возвращения инфляции к целевым 4%.
Это значит, что доходность новых депозитов будет постепенно снижаться. Банкам станет сложнее предлагать высокие проценты, когда стоимость денег в экономике падает. Поэтому перед вкладчиками встает практический вопрос: стоит ли фиксировать текущие условия, пока они еще доступны?
На рынке сегодня можно найти предложения с доходностью до 25% годовых. Это акционные продукты, которые банки запускают для привлечения клиентов, и они ограничены по времени. С учетом прогнозируемого смягчения денежно-кредитной политики, такие ставки вряд ли продержатся долго. Если цель — защитить сбережения от инфляции и получить дополнительный доход, текущий момент выглядит подходящим для размещения средств.
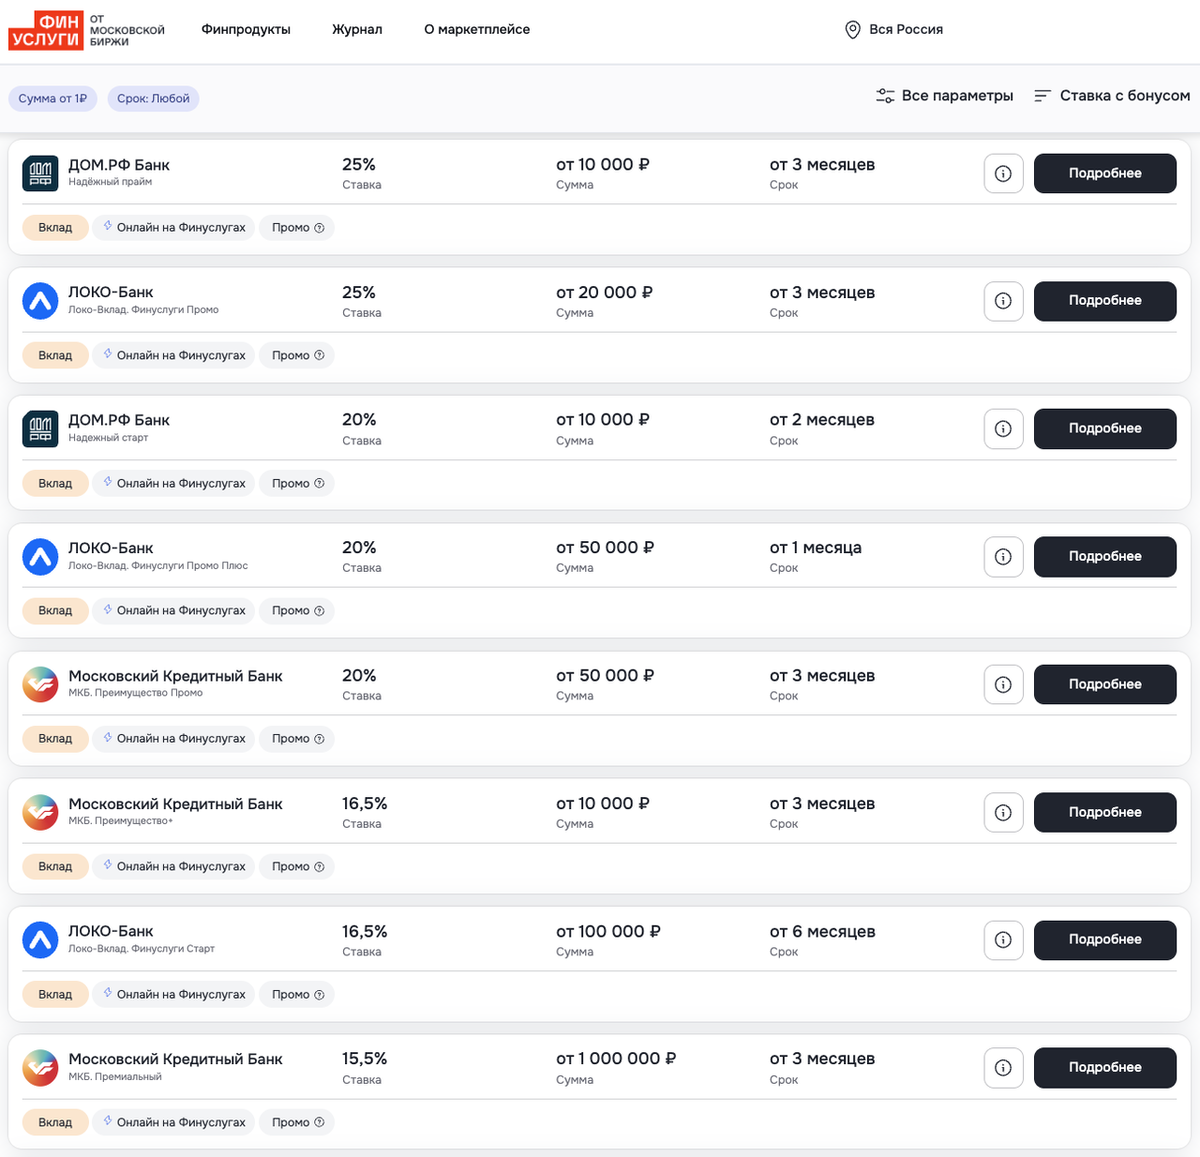
При этом оформление вклада через онлайн-платформы занимает считанные минуты. Не нужно посещать офис, весь процесс проходит дистанционно. Отмечу также, что депозиты, размещенные через такие сервисы, застрахованы государством через АСВ на сумму до 1,4 млн рублей на одного вкладчика в одном банке. Если накопления превышают этот лимит, разумно распределить их между несколькими кредитными организациями.
Почему нулевая ставка — не выход
В дискуссиях о будущем банковских продуктов иногда звучит радикальное предложение: снизить ключевую ставку до нуля, чтобы кредиты стали дешевыми, а экономика получила стимул для роста. На первый взгляд идея кажется заманчивой, но она игнорирует базовые принципы денежного обращения.
Если доходность рублевых сбережений резко упадет, люди потеряют мотивацию хранить деньги в банках. Логичным решением станет потратить средства как можно быстрее, пока они не обесценились. Это приведет к резкому росту спроса, который отечественное производство не сможет удовлетворить мгновенно. Результат предсказуем: инфляция не просто вырастет, а может выйти из-под контроля. Именно об этом говорил Заботкин, объясняя, почему депозит под 0% при текущей инфляции выглядит непривлекательно, а резкое обнуление всех ставок разогнало бы спрос слишком быстро.
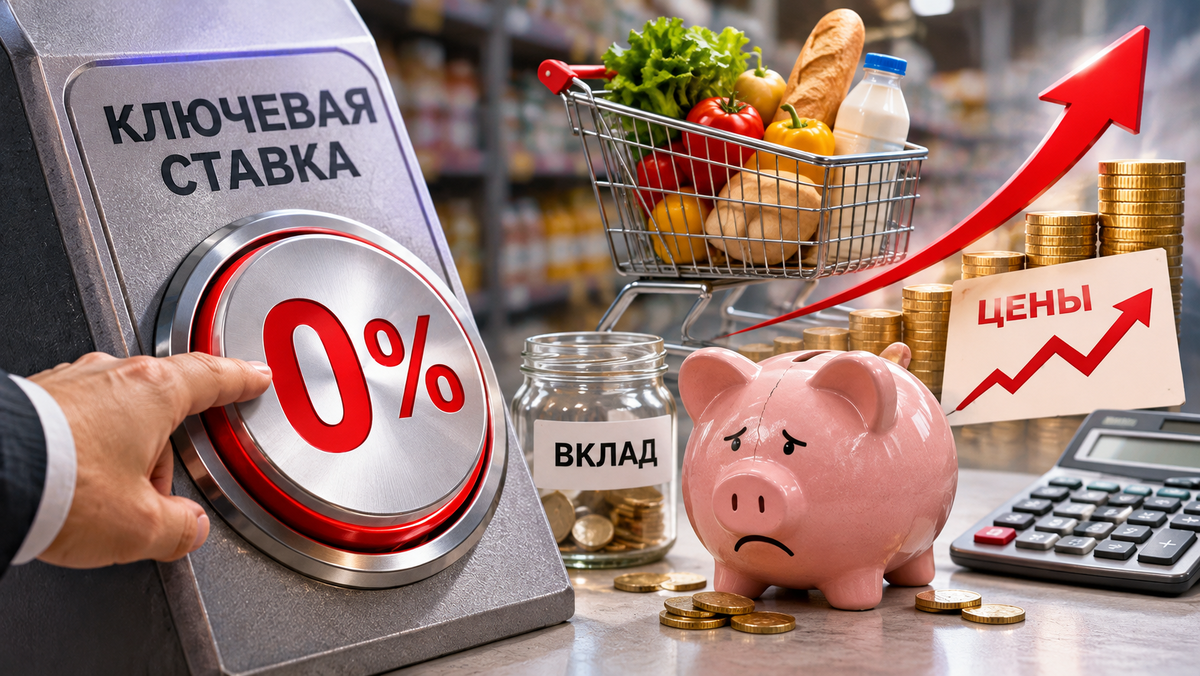
Ключевая ставка — это не кнопка «дешевые кредиты», а инструмент балансировки. Через нее регулятор влияет на стоимость заимствований, привлекательность сбережений, уровень спроса и инфляционные ожидания. Резкие движения здесь опаснее постепенной настройки.
Инфляция и дешевые продукты: почему это не одно и то же
Отдельного внимания заслуживает распространенное заблуждение о дефляции. Снижение цен на отдельные товары, например овощи после сбора урожая, часто воспринимается как победа над инфляцией. Но это сезонное явление, а не устойчивый тренд.
В сентябре 2026 года годовая инфляция составляла 6,35%, что заметно выше целевого уровня в 4%. Отдельное удешевление картофеля или свеклы не меняет общую картину. Дефляция — это продолжительное снижение цен по широкому кругу товаров, а не краткосрочное колебание на отдельные позиции. Поэтому для вкладчика важно понимать: подешевевший продукт не означает, что деньги перестали обесцениваться.
Если инфляция будет приближаться к цели, пространство для снижения ставок по депозитам расширится. Но это не произойдет одномоментно. Регулятор действует осторожно, оценивая устойчивость тренда, а не реагируя на краткосрочные колебания.
Практические выводы для тех, кто хранит деньги в банке
Главный урок из всей этой истории: не стоит поддаваться панике, вызванной слухами. Заморозка вкладов в 2027 году и постепенное снижение ключевой ставки — принципиально разные вещи. Первое не планируется, второе — вероятный сценарий, к которому стоит готовиться.
Для вкладчика важнее следить за официальными сигналами ЦБ, динамикой инфляции и условиями конкретных банков. Если цель — сохранить и приумножить сбережения, стоит рассмотреть возможность зафиксировать высокую доходность, пока она доступна. При этом не следует забывать о страховом лимите и разумной диверсификации.
Мне представляется, что финансовая грамотность сегодня — это не просто умение сравнивать проценты, а способность отделять факты от эмоциональных интерпретаций. Деньги любят спокойствие и рациональный подход. Именно он позволяет принимать взвешенные решения даже тогда, когда информационное поле пытается раскачать уверенность.


