

Окончание срока депозита редко воспринимается как событие, требующее отдельной подготовки. Многие рассуждают просто: банк вернет деньги, а дальше будет видно. На практике именно такая логика приводит к недополученной прибыли, невыгодной автоматической пролонгации или задержкам с выдачей наличных. Финансовые потери в такие моменты не всегда очевидны, но они вполне реальны.
Гораздо эффективнее подойти к завершению вклада как к небольшому проекту со своим планом действий. Подготовка не требует много времени, зато позволяет избежать неприятных сюрпризов и принять взвешенное решение о дальнейшей судьбе денег.
Мне не раз приходилось наблюдать, как даже опытные вкладчики упускают важные детали. Кто-то забывал про автоматическое продление на новых условиях, кто-то в последний момент пытался снять крупную сумму и сталкивался с лимитами кассы. Поэтому я убеждена: несколько простых шагов, сделанных заранее, способны сэкономить не только деньги, но и нервы.
С чего начать подготовку
Первым делом стоит выяснить точную дату завершения договора. Эта информация есть в самом договоре, мобильном приложении или личном кабинете банка. От этой даты удобно отсчитывать все дальнейшие действия.
Затем необходимо разобраться с условиями автоматической пролонгации. Многие банки по умолчанию продлевают вклад, если клиент не дал других распоряжений. При этом новая ставка может оказаться заметно ниже той, что действовала изначально или доступна новым клиентам. Важно проверить несколько моментов:
- предусмотрено ли автоматическое продление;
- какой срок установлен для нового периода;
- какая процентная ставка будет применяться;
- есть ли возможность отказаться от пролонгации;
- куда поступят средства, если продление не состоится.
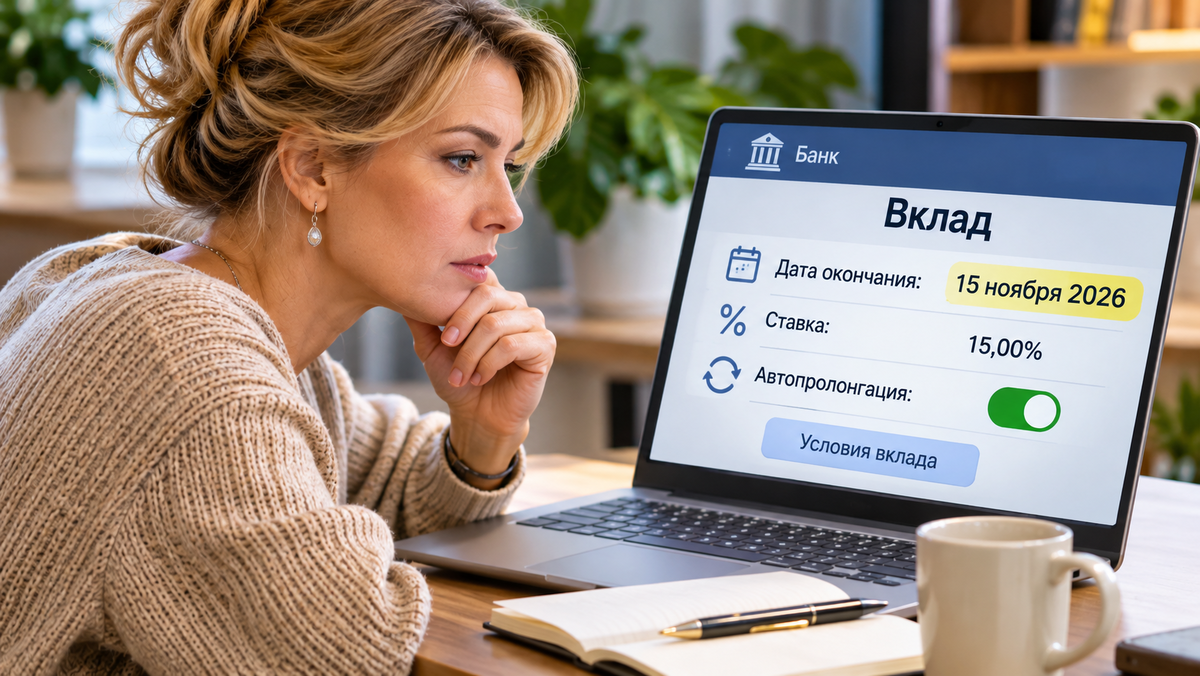
Если предложенные условия не устраивают, лучше заранее оформить отказ от автоматического продления тем способом, который предусмотрен конкретным банком. Сделать это в последний момент может быть технически сложнее.
Почему не стоит автоматически соглашаться на продление
Распространенное заблуждение — считать, что предложение банка продлить вклад автоматически является оптимальным. На деле условия после окончания срока могут сильно отличаться от первоначальных. Особенно заметно это становится в периоды изменения ключевой ставки, когда банки активно пересматривают доходность депозитных продуктов.
Решение о новом размещении средств не обязано быть привязано к тому же банку. Разумнее сначала сравнить несколько вариантов на рынке. При сравнении важно смотреть не только на процент, но и на срок, возможность пополнения и снятия, капитализацию процентов, условия досрочного расторжения и требования для получения максимальной ставки.
Высокий процент сам по себе еще не гарантирует максимальную выгоду. Один продукт может предлагать привлекательную доходность, но не позволять пополнять счет. Другой — давать чуть меньшую ставку, зато иметь удобную капитализацию или более подходящий срок. Если деньги могут понадобиться раньше окончания срока, условия досрочного расторжения становятся важнее разницы в несколько десятых процентного пункта.
Определиться с дальнейшим движением средств
После завершения вклада перед человеком открывается несколько путей: получить наличные, перевести деньги на текущий или накопительный счет, открыть новый депозит или отправить средства в другой банк. Выбор стоит сделать заранее, а не в тот момент, когда деньги уже поступили на счет.
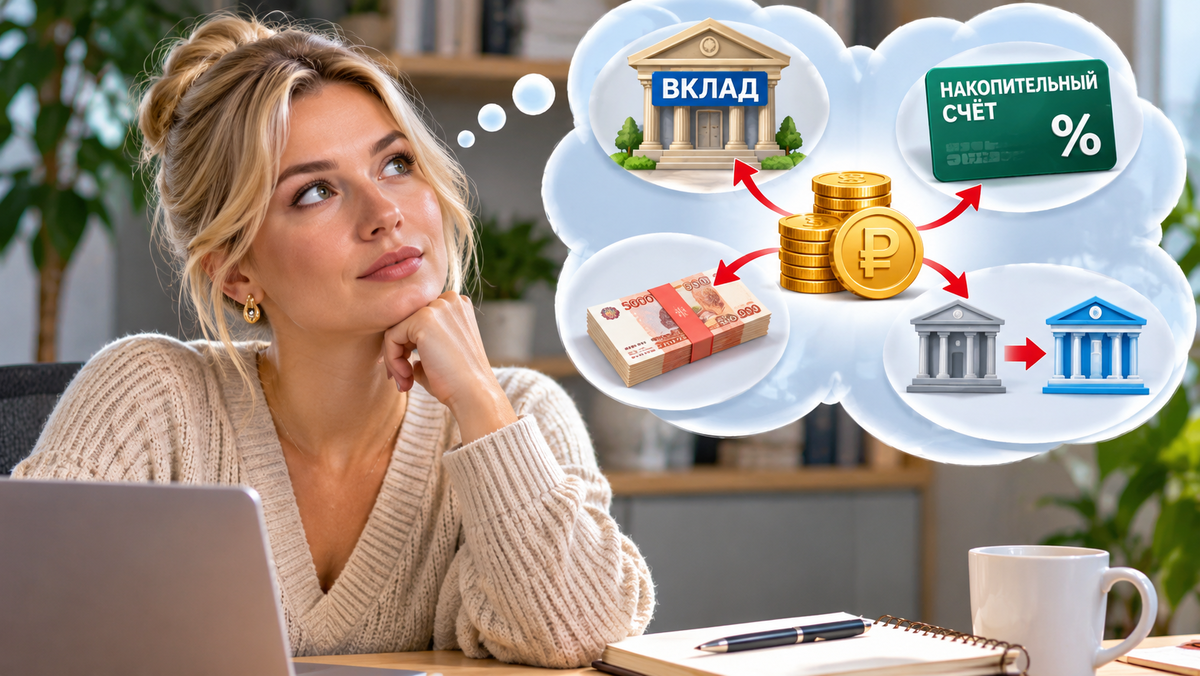
Если рассматривается новый вклад, стоит заранее изучить актуальные ставки и продумать последовательность действий. Когда средства планируется перевести на накопительный счет, нужно уточнить, с какого момента начисляется доход и на каких условиях. Такой счет может быть удобнее вклада, если деньги могут потребоваться в любой момент, однако ставка по нему бывает переменной.
При переводе в другую кредитную организацию важно заранее проверить лимиты и возможные комиссии. Внутри одного банка перевод обычно проходит проще. Для отправки в другой банк можно воспользоваться Системой быстрых платежей, если сумма и условия конкретного банка это позволяют.
Главная цель — не допустить ситуации, когда средства несколько дней лежат без дохода, пока их владелец раздумывает над дальнейшими шагами. Каждый день простоя — это упущенная возможность получить процентный доход.
Особый случай: потребность в наличных
Отдельного внимания заслуживает ситуация, когда после окончания депозита нужны именно наличные деньги. Крупную сумму не всегда можно получить в кассе в день обращения. Банку может потребоваться предварительная заявка, особенно если речь идет о значительных средствах.
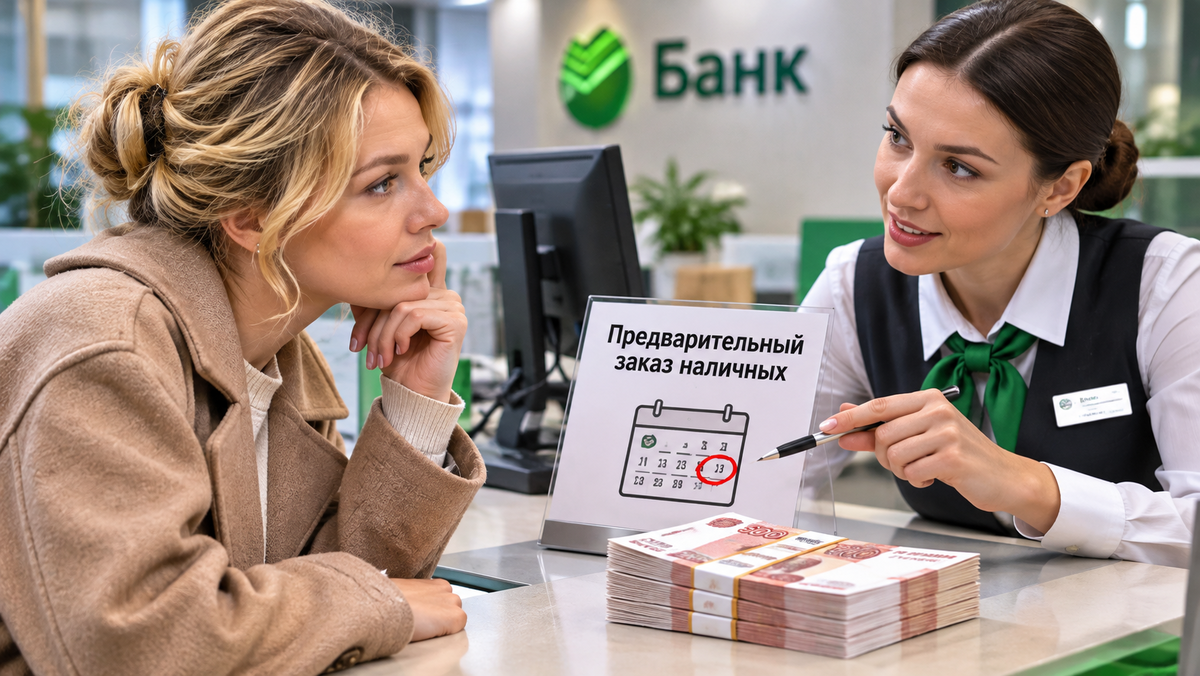
Я советую учитывать этот момент заранее. В зависимости от банка подготовка наличных может занимать несколько рабочих дней. Банкомат не всегда является удобной альтернативой: суточные лимиты на снятие способны превратить получение крупной суммы в затяжной процесс. Нельзя исключать и технические сбои или ограничения конкретной карты.
Поэтому при необходимости наличных стоит заранее уточнить в банке несколько моментов:
- требуется ли предварительный заказ;
- за сколько рабочих дней его нужно оформить;
- существует ли лимит на выдачу;
- взимается ли комиссия;
- какие документы понадобятся.
Это особенно актуально для тех, кто планирует сразу использовать деньги после окончания вклада — например, для крупной покупки или другой финансовой цели.
Ожидание более высокой ставки: оправданно ли
Вопрос о том, стоит ли подождать более выгодных условий, возникает у многих вкладчиков. Иногда кажется логичным отложить размещение средств на несколько недель в надежде, что банки поднимут ставки. Но если денежно-кредитная политика движется в сторону снижения, ожидание может обернуться против вкладчика.
Представим человека с суммой 500 000 рублей, который рассчитывает открыть вклад под более высокий процент через месяц. Если в течение этого времени деньги не приносят доход, потенциальная выгода от ожидания может оказаться меньше, чем кажется на первый взгляд. Поэтому сравнивать нужно не только проценты, но и стоимость ожидания.
Иногда выгоднее зафиксировать привлекательную ставку сейчас, чем несколько недель держать средства без дохода ради неопределенной возможности получить чуть больше, но позже. Финансовая математика в таких случаях часто оказывается неочевидной.
Где искать актуальные предложения
Для выбора нового вклада удобно использовать финансовые сервисы, где предложения разных организаций собраны в одном месте. Это позволяет быстрее сравнить ставки, сроки и условия, не открывая десятки отдельных страниц.
На рынке периодически появляются акционные предложения с повышенной доходностью. Они обычно ограничены по времени и могут исчезнуть в любой момент. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам, поэтому окно возможностей постепенно закрывается.
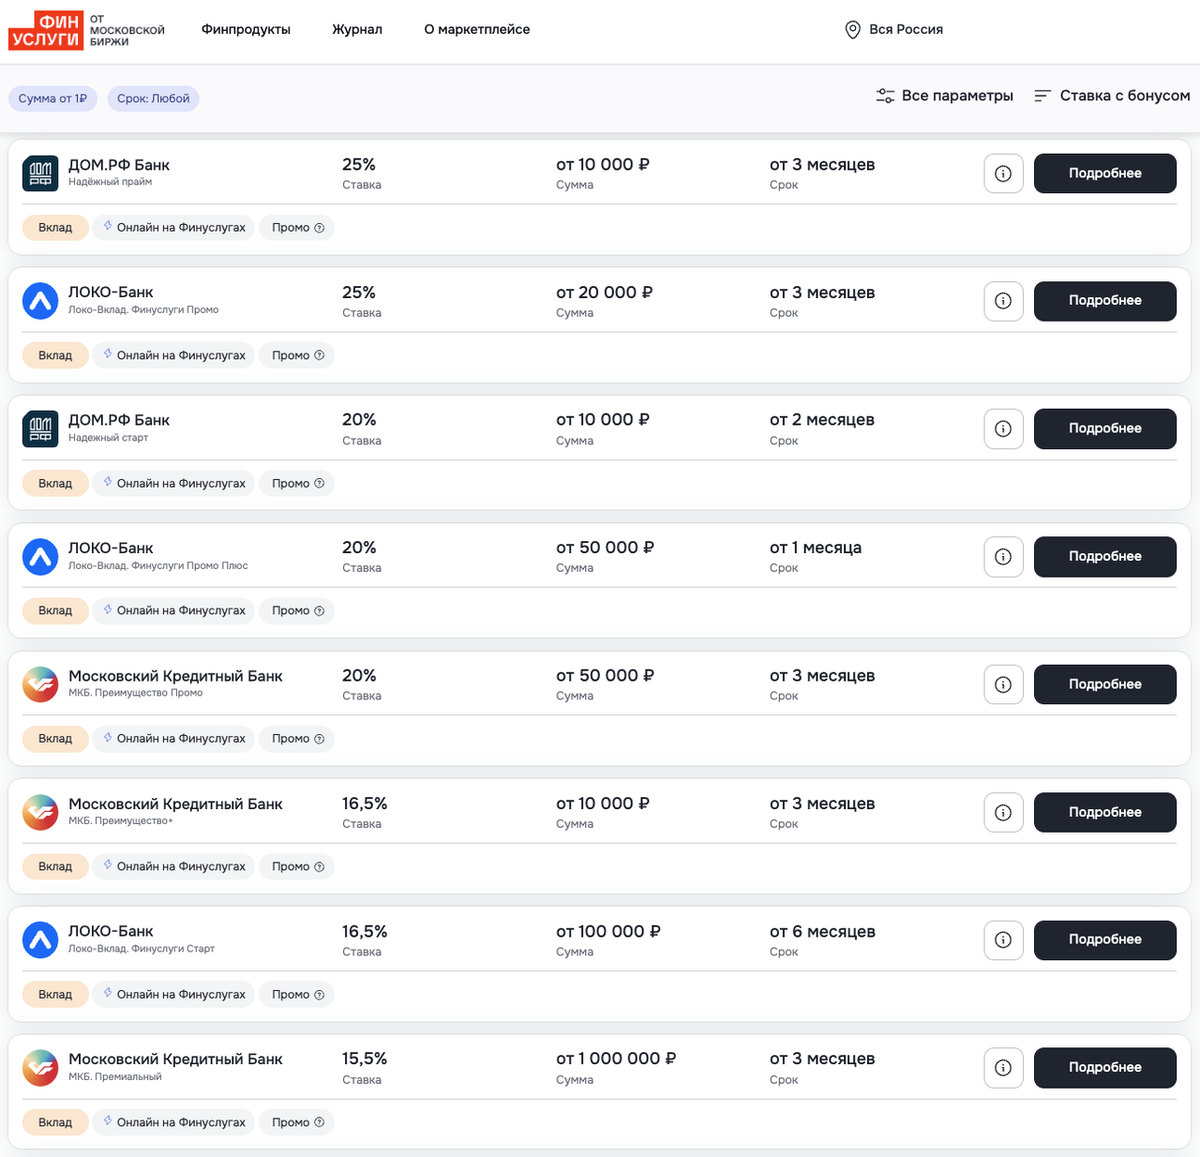
Открыть вклад с повышенной ставкой сегодня можно полностью онлайн. Весь процесс оформления занимает буквально 10–15 минут, без визита в офис банка. При этом важно помнить о государственной страховой защите: возмещение составляет 1,4 млн рублей на одного вкладчика в одном банке. Если сумма существенно превышает этот лимит, разумно распределить деньги между несколькими кредитными организациями.
Рекламные предложения не отменяют главного правила: перед открытием нового вклада нужно внимательно изучить его условия и сопоставить их со своими финансовыми задачами.
Что делать в день завершения вклада
В день окончания срока не стоит ограничиваться простой проверкой поступления денег на счет. Нужно убедиться, что вклад действительно закрыт или продлен именно на тех условиях, которые были выбраны. Обязательно стоит проверить:
- сумму первоначального вклада;
- начисленные проценты;
- итоговую сумму;
- дату и статус закрытия;
- счет, на который поступили деньги;
- отсутствие нежелательной автоматической пролонгации.
Полезно также получить банковскую выписку или другой документ, подтверждающий операцию. Это не значит, что банк обязательно совершит ошибку. Просто финансовые документы имеют неприятную привычку становиться особенно полезными именно тогда, когда детали уже стерлись из памяти.
Если после закрытия вклада деньги должны быть переведены в другой банк, стоит проверить факт поступления средств и сохранить подтверждение операции.
Простой алгоритм действий
Чтобы не держать в голове весь этот финансовый квест, можно свести его к короткому и понятному алгоритму.
За одну-две недели до окончания срока стоит найти точную дату завершения вклада, проверить условия пролонгации, узнать будущую ставку при автоматическом продлении и сравнить ее с актуальными предложениями других банков.
За пять-семь дней нужно решить, куда направить деньги, при необходимости отказаться от пролонгации, заказать наличные заранее и проверить лимиты и комиссии на перевод.
В день окончания следует проверить начисленные проценты, убедиться, что вклад закрыт или продлен правильно, проконтролировать поступление денег и сохранить выписку или подтверждающие документы.
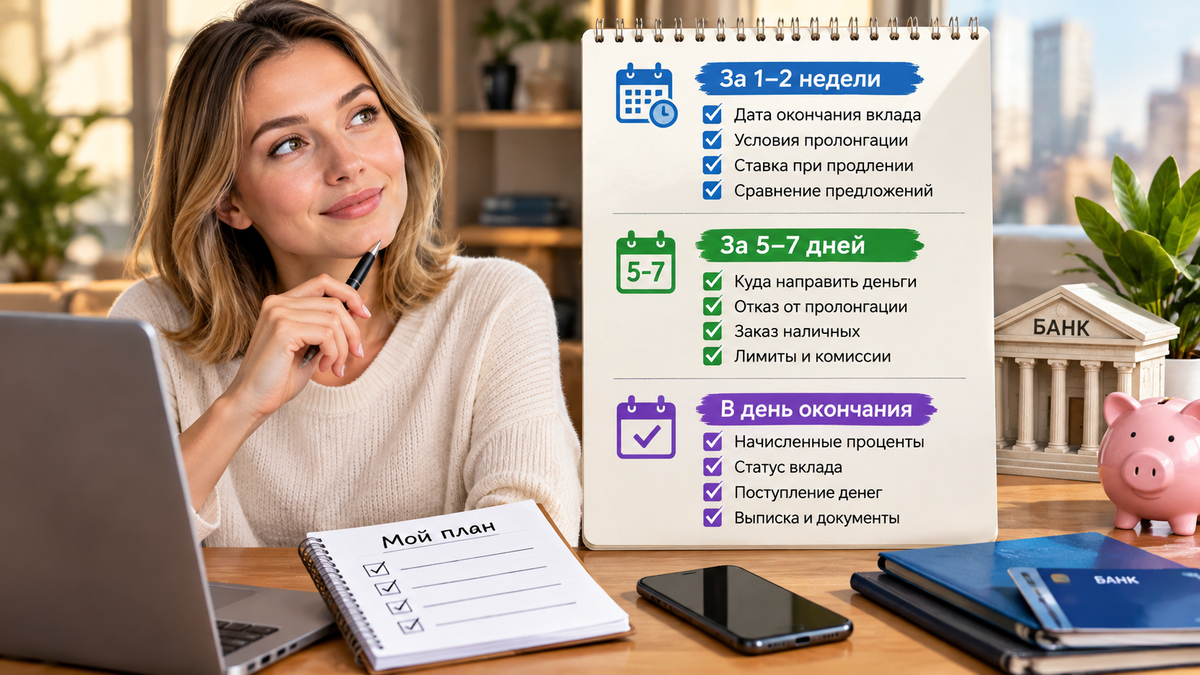
Такой порядок действий позволяет избежать самой неприятной ситуации: когда человек обнаруживает невыгодную пролонгацию или проблему с получением крупной суммы уже после того, как изменить что-либо становится сложнее.
Главный вывод
Окончание вклада — это не формальность, которую можно игнорировать. Именно в этот момент принимается новое финансовое решение: оставить деньги в банке, открыть новый депозит, перевести средства или получить их наличными.
Основная ошибка — автоматически соглашаться на первый предложенный банком вариант. Гораздо разумнее заранее проверить дату окончания, условия пролонгации, актуальные ставки и порядок получения денег.
Особенно внимательно стоит относиться к крупным суммам. Если нужны наличные, их лучше заказать заранее. Если деньги переходят в другой банк, необходимо проверить лимиты и комиссии. А если планируется открывать новый вклад, условия стоит сравнивать не только по максимальной процентной ставке, но и по сроку, капитализации, досрочному расторжению и другим параметрам.
Несколько минут подготовки за неделю до окончания вклада способны избавить от лишних поездок в банк, задержек с получением денег и невыгодного автоматического продления. Финансовая дисциплина в такие моменты окупается многократно.


