Завершение срока депозита редко воспринимается как событие, требующее отдельной подготовки. Многие уверены, что в назначенный день банк просто вернёт деньги, а дальше всё как-нибудь решится само собой. Однако на практике именно в этот короткий промежуток между старым и новым размещением средств часто теряются заметные суммы — на невыгодной пролонгации, комиссиях за перевод или банальном простое денег без процентов.
Когда я впервые столкнулась с окончанием крупного вклада, то удивилась, сколько нюансов всплывает буквально за несколько дней до даты закрытия. Оказалось, что далеко не всё можно решить одним визитом в отделение или парой нажатий в мобильном приложении. С тех пор я выработала для себя определённый алгоритм действий, которым и хочу поделиться.
Подготовка к завершению депозита — это не просто ожидание зачисления средств. Это череда решений, каждое из которых способно повлиять на итоговую доходность.
Сверяемся с договором и фиксируем ключевые даты
Первое, с чего я советую начать, — это не поиск новых предложений по вкладам, а внимательное перечитывание действующего договора. Память часто подводит: кажется, что депозит заканчивается в конце месяца, а по факту срок истекает на несколько дней раньше или позже. Ориентироваться нужно исключительно на дату, прописанную в документе или отображаемую в личном кабинете банка.
Помимо самой даты, стоит выяснить, каким образом банк распорядится деньгами после завершения срока. В одних случаях средства автоматически перечисляются на текущий счёт, в других — вклад продлевается на тех же или новых условиях. Отдельного внимания заслуживает порядок выплаты процентов: начисляются ли они в конце срока, перечисляются ли на отдельный счёт или капитализируются. Если проценты выплачиваются отдельно от тела вклада, нужно заранее понимать, куда именно они поступят и когда станут доступны.
Автопролонгация: удобство или скрытая ловушка
Автоматическое продление вклада — механизм, который при беглом взгляде кажется заботой банка о клиенте. Не нужно никуда обращаться, не нужно ничего подписывать: деньги остаются на депозите ещё на один срок. Но именно в этой простоте кроется главный риск. Новый срок почти всегда открывается на условиях, актуальных на момент пролонгации, а не на тех, что действовали при первоначальном размещении.
Если за время действия вклада ставки на рынке снизились, автоматически продлённый депозит может оказаться заметно менее доходным. Причём клиент узнаёт об этом не сразу, а лишь спустя какое-то время. Поэтому минимум за пять-семь дней до завершения срока я рекомендую определиться: нужна ли пролонгация вообще, устраивает ли новая ставка и не выгоднее ли перевести деньги в другой продукт.
Отказ от автоматического продления оформляется по правилам конкретного банка. Где-то достаточно переключить соответствующий пункт в приложении, а где-то потребуется личное обращение или письменное заявление. Уточнить это лучше заранее, а не в последний день.
Определяемся с дальнейшей судьбой денег
Ещё до того, как вклад завершится, полезно выбрать один из трёх базовых сценариев: получить наличные, перевести средства на счёт или сразу открыть новый депозит. Самая неудобная ситуация — когда решение принимается в день окончания срока. Тогда велика вероятность столкнуться с тем, что в кассе банка нет нужной суммы наличными, лимиты на перевод не позволяют перевести всё сразу, а подходящего вклада под рукой просто нет.
Если деньги планируется потратить на крупную покупку, стоит заранее продумать способ вывода. Если же средства должны продолжить работать, сравнение новых депозитных продуктов лучше начать ещё до завершения старого вклада. Это позволит избежать паузы, в течение которой деньги не приносят дохода.
Наличные: почему их нужно заказывать заранее
Получение крупной суммы наличными в день окончания вклада — сценарий, который в реальности срабатывает далеко не всегда. Банки часто требуют предварительный заказ наличных, особенно если речь идёт о суммах, превышающих определённый порог. Срок исполнения заявки зависит от внутренних правил кредитной организации, суммы и даже загруженности конкретного отделения.
Поэтому, если наличные действительно необходимы, я рекомендую заранее уточнить лимиты выдачи, оформить заказ и согласовать точную дату визита. В день получения останется лишь проверить документы, пересчитать сумму и сохранить подтверждающие бумаги.
Перевод средств: лимиты, комиссии и скорость
Когда наличные не нужны, перевод выглядит более простым решением. Если средства перемещаются между счетами внутри одного банка, они обычно становятся доступны практически мгновенно. Сложнее обстоит дело с переводами в другие банки. Здесь на первый план выходят лимиты и комиссии.
Система быстрых платежей удобна своей скоростью, но у каждого банка есть ограничения на сумму одной операции и на общий объём переводов за сутки или месяц. Для крупных сумм может потребоваться несколько последовательных операций либо использование альтернативного способа перевода по банковским реквизитам. Перед операцией стоит внимательно изучить тарифы: комиссия при переводе по реквизитам может оказаться существенной.
Цена бездействия: сколько стоят дни простоя
Одна из самых недооценённых проблем — временной разрыв между закрытием старого вклада и открытием нового. Предположим, на счету лежит миллион рублей. Старый депозит завершился, а новый решено открыть только через неделю. Всё это время деньги лежат без движения и не приносят процентов.
При ставке 15% годовых миллион рублей за семь дней мог бы принести около 2 877 рублей. Расчёт простой: 1 000 000 умножить на 15%, разделить на 365 дней и умножить на 7. Конечно, это условная цифра, зависящая от конкретных условий начисления процентов. Но она наглядно показывает: даже короткая пауза при крупной сумме имеет свою цену. Именно поэтому новый вклад стоит подбирать заранее, особенно если тратить деньги в ближайшее время не планируется.
Как выбрать новый вклад без спешки
При выборе нового депозита я советую не ограничиваться максимальной ставкой, которую банк показывает в рекламе. Важно смотреть на весь комплекс условий: срок размещения, минимальную сумму, возможность пополнения и частичного снятия, порядок выплаты процентов, наличие капитализации и условия досрочного расторжения.
Если есть вероятность, что деньги понадобятся через несколько месяцев, доступность средств и гибкость условий могут оказаться важнее небольшой разницы в доходности. Заранее подобранный вариант избавляет от необходимости принимать решение в спешке и позволяет сравнить несколько предложений без давления времени.
Где сегодня искать повышенную доходность
Рынок депозитов сейчас переживает интересный период: на фоне общего снижения ставок отдельные банки запускают акционные предложения, которые действуют ограниченное время. Такие продукты могут давать доходность заметно выше рыночной, но требуют быстрого решения и внимательного изучения условий.
Например, на платформе «Финуслуги» ещё доступны вклады со ставкой до 25% годовых. Это не рыночная норма, а именно акционное предложение, которое может исчезнуть в любой момент. Логика простая: при дальнейшем смягчении денежно-кредитной политики Центробанка банки физически не смогут удерживать такую доходность по депозитам. Поэтому, если есть намерение разместить средства, затягивать с решением не стоит.
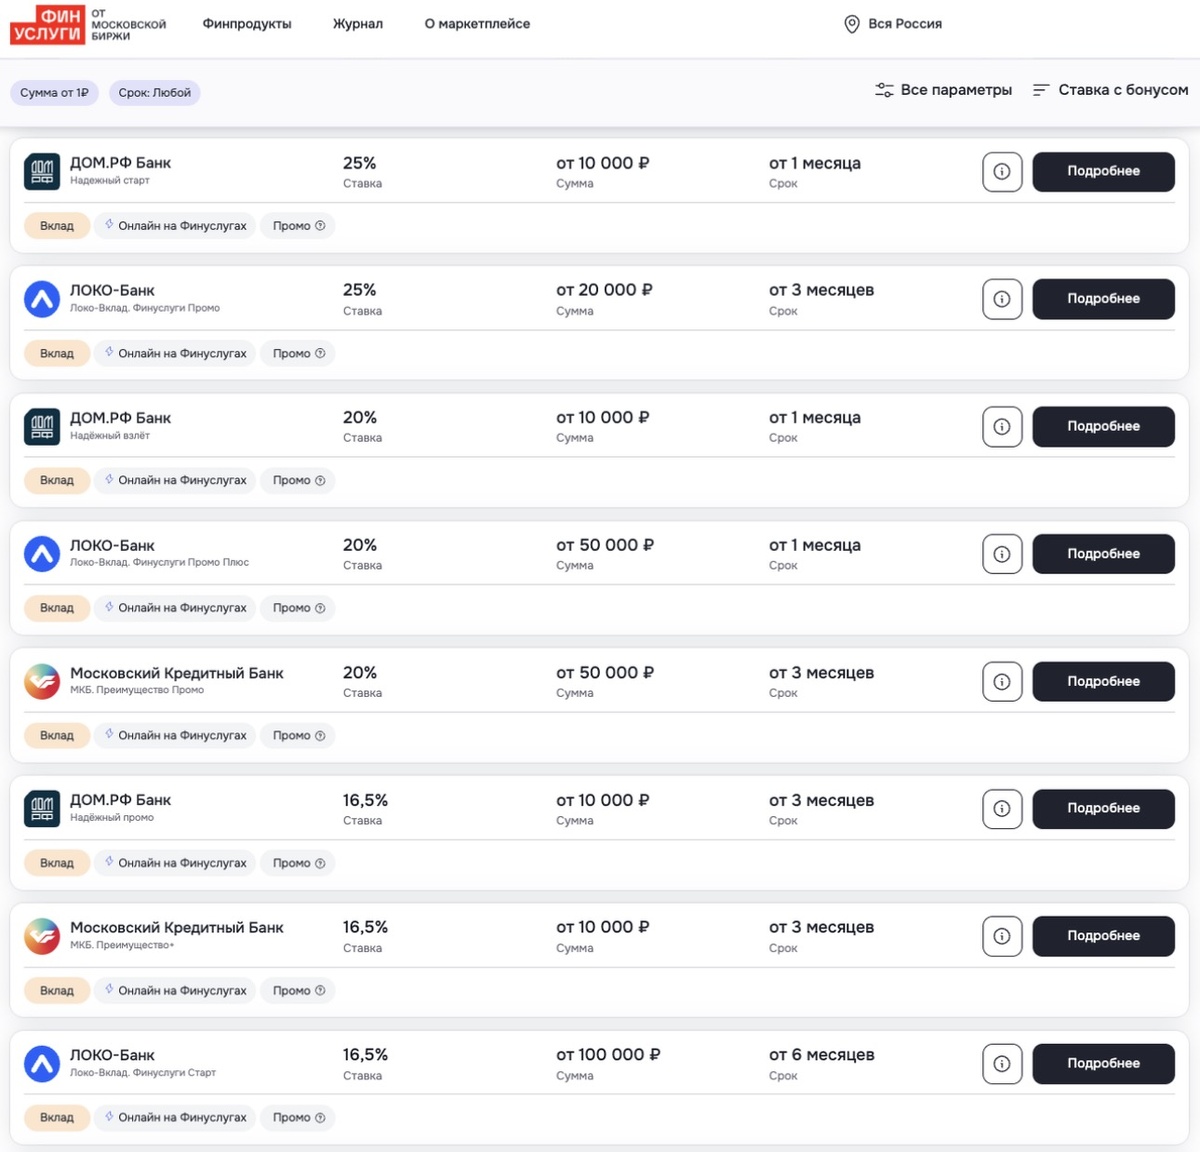
Оформление вклада через подобные онлайн-сервисы занимает буквально 10–15 минут и не требует визита в офис. Отдельно отмечу, что все депозиты, представленные на таких платформах, застрахованы государством через систему страхования вкладов. Страховое возмещение составляет до 1,4 миллиона рублей на одного вкладчика в одном банке. Если сумма превышает этот лимит, разумно распределить её между несколькими кредитными организациями.
Разумеется, перед оформлением любого предложения нужно проверять актуальную ставку, срок и остальные условия конкретного продукта. Рекламные цифры могут отличаться от реальных параметров вклада.
Что проверить в день завершения вклада
Когда наступает день закрытия депозита, расслабляться рано. Я всегда проверяю несколько важных моментов. Во-первых, действительно ли вклад закрыт, а не автоматически продлён. Во-вторых, начислены ли проценты в полном объёме согласно договору. В-третьих, вся ли сумма поступила на нужный счёт. В-четвёртых, не удержаны ли комиссии за обслуживание или перевод. И наконец, сохранена ли выписка или иное подтверждение операции.
Если выяснилось, что вклад всё же автоматически продлился, сначала стоит изучить условия: на какой срок, под какую ставку и есть ли возможность изменить решение. Возможность досрочного расторжения зависит от конкретного договора, поэтому первым делом нужно уточнить детали в банке.
Чек-лист для вкладчика перед окончанием срока
Чтобы ничего не упустить, я составила для себя список из десяти пунктов, который проверяю перед каждым завершением депозита:
- Точная дата окончания вклада.
- Условия автоматической пролонгации.
- Ставка, которая будет действовать после продления.
- Способ получения денег.
- Необходимость предварительного заказа наличных.
- Лимиты и комиссии на переводы.
- Условия нового вклада.
- Порядок начисления процентов.
- Фактическое закрытие вклада.
- Поступление средств на нужный счёт и сохранение выписки.
Завершение вклада — это точка, в которой стоит заново оценить всю стратегию хранения денег. За несколько месяцев, прошедших с момента открытия депозита, ставки и банковские предложения могли существенно измениться. Поэтому подготовку я рекомендую начинать за одну-две недели до окончания срока. Этого времени хватит, чтобы отказаться от ненужной пролонгации, заказать наличные, подобрать новый вклад или спокойно перевести деньги.
Вывод
Окончание вклада стоит воспринимать как заранее известную точку финансового выбора. Большинство проблем возникает не из-за самого закрытия депозита, а из-за отсутствия плана: человек забывает проверить пролонгацию, не заказывает крупную сумму наличными или оставляет деньги без дохода на неопределённый срок.
Оптимальная последовательность действий выглядит так: проверить договор, определить судьбу денег, сравнить условия нового размещения, а в день окончания убедиться, что вклад действительно закрыт и средства поступили туда, куда планировалось. Такой подход позволяет избежать неприятных сюрпризов и сохранить доходность сбережений.