Завершение депозитного договора только на первый взгляд кажется формальностью. На практике именно в последние дни перед окончанием срока многие вкладчики сталкиваются с неожиданными сложностями: деньги могут автоматически продлиться на невыгодных условиях, крупную сумму наличными не выдадут без предварительного заказа, а средства после закрытия окажутся совсем не на том счете, где их ожидали увидеть.
Если пустить ситуацию на самотек, можно не только потерять часть процентного дохода, но и упустить более привлекательные предложения на рынке. Поэтому я всегда рекомендую начинать подготовку заранее — оптимально за одну-две недели до даты, зафиксированной в договоре.
Первым делом разберитесь с автоматической пролонгацией
Прежде чем строить планы на деньги, необходимо заглянуть в условия договора и выяснить, что произойдет с вкладом после завершения срока. Во многих банках действует автоматическая пролонгация — это значит, что депозит будет продлен на новый срок без вашего личного визита в отделение. Звучит удобно, но есть нюансы.
Главный подводный камень — процентная ставка. Банк не обязан сохранять прежнюю доходность при продлении. После окончания первоначального срока средства размещаются уже по действующим на тот момент условиям, которые могут оказаться заметно ниже. Я не раз видела ситуации, когда человек открывал вклад под 16% годовых, а через несколько месяцев банк автоматически продлевал его уже под 12%. Разница в доходе получается весьма ощутимой.
С другой стороны, бывает и обратная картина: если ставки на рынке упали, автопролонгация на прежних приемлемых условиях может избавить от лишних поисков. Но полагаться на удачу не стоит — проверьте условия продления в договоре, мобильном приложении или личном кабинете.
Если продлевать вклад вы не планируете, отказ от пролонгации лучше оформить заранее, а не в последний момент. Конкретный порядок действий зависит от банка, но в большинстве случаев это можно сделать дистанционно.
Проверка условий пролонгации — первый и обязательный шаг при подготовке к завершению депозитного договора
Ключевая ставка сейчас составляет 14% годовых, и банки постепенно адаптируют свою депозитную политику к новым реалиям. Это значит, что условия, которые выглядели привлекательно несколько месяцев назад, сегодня могут оказаться далеко не лучшими на рынке.
Почему не стоит автоматически соглашаться на продление
Многие вкладчики совершают одну и ту же ошибку: сравнивают только удобство и привычность своего банка, забывая о главном — доходности. Между тем именно ставка определяет, насколько эффективно работают ваши сбережения.
Представьте: вы открыли депозит под 16% годовых, а банк предлагает продлить его под 12%. Если просто ничего не делать, деньги продолжат работать, но доход за год окажется значительно ниже ожидаемого. При сумме в миллион рублей разница в четыре процентных пункта — это десятки тысяч рублей недополученной прибыли.
Но не стоит впадать и в другую крайность — автоматически искать новый банк только ради смены обстановки. Если текущие условия продления сопоставимы с рыночными, иногда проще остаться. Главное — принимать решение осознанно, а не по инерции.
При сравнении вариантов я советую смотреть не только на рекламную ставку. Важно учитывать срок размещения, возможность пополнения и досрочного снятия, требования к новым клиентам, минимальную сумму и способ выплаты процентов. Иногда за красивой цифрой скрываются условия, которые делают предложение менее выгодным, чем кажется на первый взгляд.
Заблаговременно определитесь с дальнейшей судьбой денег
Примерно за пять-семь дней до окончания срока у вас уже должно быть четкое понимание, куда направятся средства после закрытия вклада. Это избавит от суеты и спонтанных решений в последний момент.
Существует несколько базовых сценариев. Первый — открыть новый депозит, если деньги в ближайшее время не понадобятся. Причем необязательно оставаться в том же банке: сравнение предложений в разных кредитных организациях может дать заметную разницу в доходе. Второй вариант — перевести средства на текущий или накопительный счет, если они могут потребоваться в обозримом будущем. Внутри одного банка такой перевод обычно проходит быстро, но условия стоит уточнить заранее.
Третий путь — перевод в другой банк. Здесь важно помнить о лимитах и комиссиях: Система быстрых платежей имеет свои ограничения, а перевод по реквизитам может облагаться тарифами. Четвертый вариант — получить деньги наличными, и именно он требует наиболее тщательной подготовки, особенно если речь идет о крупной сумме.
Если нужны наличные — заказывайте их заранее
Одна из самых распространенных ошибок, которую я наблюдаю у вкладчиков, — прийти в отделение в день окончания крупного депозита и рассчитывать сразу получить всю сумму на руки. С небольшими деньгами проблем обычно не возникает, но если на счете несколько сотен тысяч или миллионы рублей, банк почти наверняка попросит предварительный заказ.
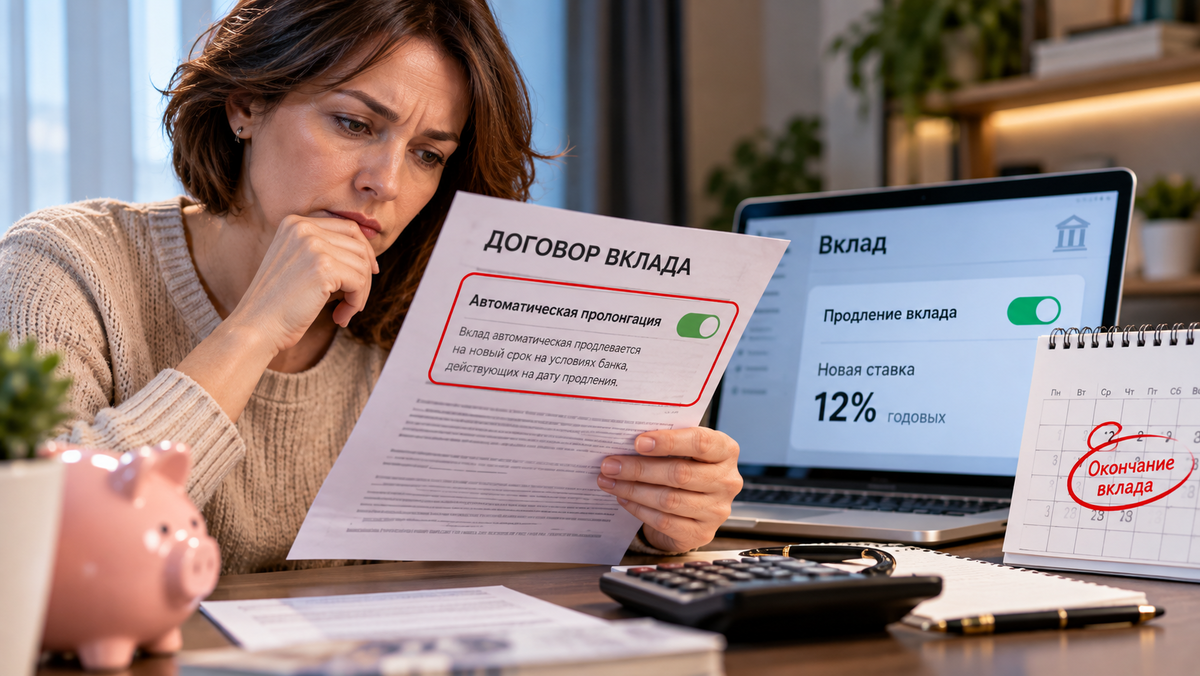
Условия автопродления могут существенно отличаться от первоначальных — проверьте ставку до того, как договор будет продлен
Конкретные сроки зависят от банка и конкретного отделения. Поэтому при необходимости получить крупную сумму наличными я рекомендую заранее связаться с банком и уточнить несколько моментов: за сколько дней подается заявка, какую сумму можно забрать без предварительного заказа, можно ли оформить заказ через мобильное приложение, в каком отделении будут выданы деньги и есть ли ограничения по купюрам.
Не стоит полагаться и на банкомат как на полноценную замену кассе. Суточные лимиты на снятие могут оказаться слишком низкими, а попытка обойти их несколькими операциями займет время и вызовет лишние вопросы. Если деньги нужны к конкретной дате, вопрос с наличными лучше закрыть заранее.
В день окончания проверяйте не только деньги, но и документы
Когда наступает дата завершения вклада, важно убедиться, что все прошло в соответствии с условиями договора. Я обычно проверяю несколько ключевых параметров: сумму первоначального размещения, начисленные проценты, итоговую сумму к выплате, дату фактического закрытия, счет, на который поступили средства, и отсутствие автоматической пролонгации, если от нее был оформлен отказ.
После завершения операции обязательно сохраните выписку или другой документ, подтверждающий закрытие вклада и движение денег. Это особенно важно, если вы планируете сразу открыть новый депозит: сначала убедитесь, что средства действительно стали доступны, и только потом оформляйте новое размещение.
Крупную сумму наличными банк может выдать только после предварительного заказа — учитывайте это при планировании
Что произойдет, если не забрать деньги вовремя
Сам по себе факт окончания срока не означает, что средства исчезнут или вы их потеряете. Но после этой даты может измениться порядок начисления дохода, а при наличии автоматической пролонгации вклад перейдет на новый срок с новыми условиями. Поэтому откладывать решение вопроса «на потом» не стоит.
Если деньги после завершения депозита нужны для крупной покупки, ремонта, сделки с недвижимостью или другого платежа, учитывайте время, необходимое для перевода и получения наличных. Особое внимание обратите на выходные и праздничные дни: дата окончания вклада и дата, когда деньги физически понадобятся, не всегда совпадают.
Отдельно хочу предостеречь от длительного простоя средств. Предположим, после окончания вклада 500 000 рублей несколько недель лежат на счете практически без дохода. Если бы эти деньги сразу разместили на новом инструменте с доходностью 15% годовых, потенциальный доход за год составил бы около 75 000 рублей до вычета налогов. Это упрощенный расчет, но он наглядно показывает: даже несколько недель бездействия имеют свою цену.
Не забывайте о налоге на процентный доход
Еще один аспект, который часто упускают из виду, — налогообложение процентного дохода. Налог рассчитывается не со всей суммы вклада, а только с полученных процентов, с учетом необлагаемого порога, установленного законодательством.
При крупных суммах и высокой ставке полезно заранее прикинуть не только цифру из рекламного предложения, но и потенциальную налоговую нагрузку. Это особенно актуально для тех, кто получает значительный процентный доход сразу по нескольким депозитам. Важно понимать: если в течение года вы использовали несколько вкладов в разных банках, налог считается со всех вкладов в совокупности, а не по каждому договору отдельно.
После закрытия вклада сохраните подтверждающие документы — они пригодятся при открытии нового депозита
Что делать с крупной суммой после завершения вклада
Если сумма заметно превышает страховой лимит, стоит отдельно задуматься о распределении средств. Стандартный размер страхового возмещения АСВ составляет 1,4 млн рублей на одного вкладчика в одном банке. Размещение всех денег в одной кредитной организации при значительной сумме увеличивает концентрацию риска.
Разумным решением может стать распределение средств между несколькими банками с учетом условий страхования, ставок, сроков и вашей личной финансовой стратегии. При этом не стоит выбирать банк исключительно по максимальной процентной ставке. Если предложение заметно выше рынка, стоит разобраться, за счет чего сформирована такая доходность и какие дополнительные условия действуют для ее получения. Иногда максимальная ставка распространяется только на новых клиентов, определенную сумму, короткий срок или выполнение дополнительных требований.
Где искать новое выгодное предложение
Если решение не продлевать старый вклад принято, следующий шаг — сравнение актуальных предложений на рынке. Сейчас особенно важно учитывать направление движения ставок. При ключевой ставке 14% годовых банки постепенно адаптируют депозитную политику, и предложение, которое выглядело привлекательным месяц назад, сегодня может оказаться средним.
Сравнивать лучше продукты с одинаковыми исходными данными: одинаковой суммой, сроком и способом выплаты процентов. Смотрите не только на номинальную ставку, но и на фактическую доходность с учетом капитализации, условий получения максимального процента и возможного налогообложения.
На рынке еще встречаются акционные предложения с повышенной доходностью, некоторые из них рассчитаны именно на новых клиентов. Такие ставки — это не рыночная норма, а ограниченные по времени акции, которые могут исчезнуть в любой момент. При дальнейшем смягчении денежно-кредитной политики банки просто не смогут поддерживать подобную доходность по депозитам.
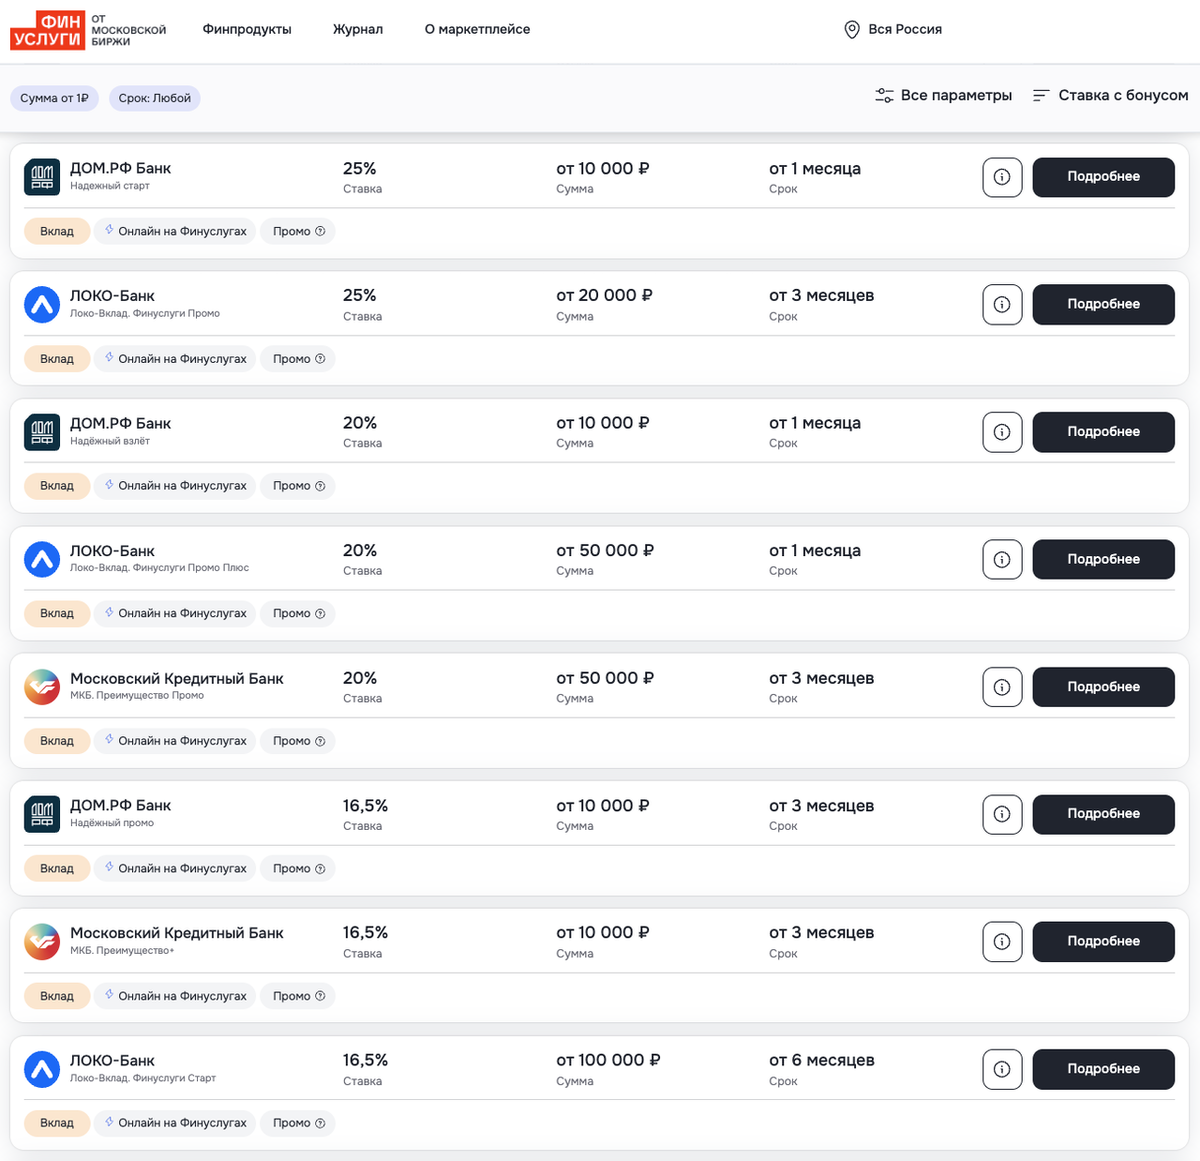
Акционные предложения с повышенной доходностью ограничены по времени — сравнивайте варианты заранее
Оформление вклада через онлайн-сервисы занимает буквально 10-15 минут и не требует визита в офис банка. Все депозиты, представленные на таких площадках, застрахованы государством через АСВ, а размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
Чек-лист перед окончанием вклада
Чтобы ничего не упустить, перед завершением срока депозита я рекомендую пройтись по простому чек-листу. Проверьте точную дату окончания вклада, посмотрите условия автоматической пролонгации, узнайте ставку при продлении и сравните предложения других банков. Определитесь, нужны ли деньги наличными, и при необходимости заранее закажите крупную сумму.
Также стоит определить счет для перевода средств, проверить комиссии и лимиты, убедиться в начислении всех процентов, подтвердить закрытие вклада и сохранить выписку. И наконец — решить, где будут размещены деньги после окончания старого вклада. Такая подготовка занимает немного времени, но помогает избежать ситуации, когда вклад уже закончился, а решение приходится принимать в спешке.
Распределение крупных сумм между несколькими банками снижает риски и повышает страховую защиту
Ответы на частые вопросы вкладчиков
Можно ли забрать деньги в день окончания вклада? Как правило, порядок получения средств определяется договором и правилами банка. Если нужны наличные, крупную сумму лучше заказать заранее.
Что будет, если не закрыть вклад? При наличии автоматической пролонгации банк может продлить договор на новый срок, причем ставка может отличаться от первоначальной.
Нужно ли закрывать вклад после окончания срока? Если договор предусматривает автоматическое продление, отдельно выясните, хотите ли вы продолжать размещение средств. Если нет — оформите отказ от пролонгации в установленном банком порядке.
Нужно ли заранее заказывать наличные? При крупной сумме это желательно. Конкретный срок зависит от банка и отделения.
Стоит ли сразу открывать новый вклад? Если деньги не нужны в ближайшее время, имеет смысл заранее сравнить актуальные ставки и условия. При этом не обязательно автоматически выбирать тот же банк.
Вывод: не оставляйте окончание срока вклада без внимания
Завершение депозитного договора — это не просто дата, после которой можно забрать деньги. Это момент, когда необходимо заново оценить, что делать со своими накоплениями. За одну-две недели стоит проверить пролонгацию, за несколько дней — определиться со способом получения денег, при необходимости наличных — заказать их заранее. В день окончания — проверить начисление процентов, закрытие договора и поступление средств.
Грамотный подход довольно прост: не действовать автоматически. Даже если банк предлагает продлить вклад в один клик, это еще не означает, что новый срок и ставка оптимальны именно сейчас. Чем крупнее сумма, тем важнее заранее сравнить варианты, учесть страховое покрытие, налоговую нагрузку, срок размещения и реальную доходность. Несколько минут на проверку условий могут оказаться гораздо полезнее, чем привычка просто нажимать кнопку «Продлить».
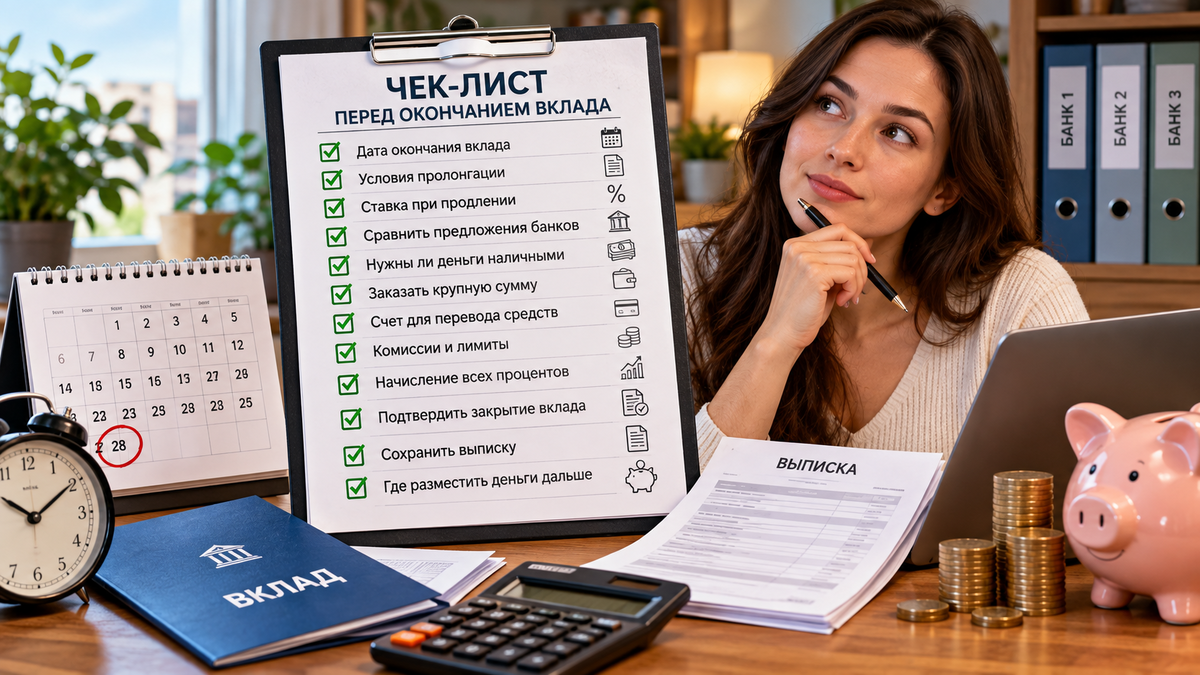
Систематический подход к завершению вклада помогает избежать потери дохода и принять взвешенное решение