

Сбережения на банковском депозите для человека старшего возраста — это не просто цифры в мобильном приложении, а ощущение стабильности и уверенности в завтрашнем дне. Однако вместе с начисленными процентами приходит и необходимость разобраться с налоговыми обязательствами. Вопрос о том, как именно рассчитывается платеж в бюджет и можно ли его уменьшить, становится особенно актуальным в период высоких ставок.
Сразу хочу развеять главное заблуждение, с которым сталкиваюсь постоянно. Никакой отдельной федеральной привилегии, освобождающей получателя пенсии от уплаты НДФЛ с процентного дохода, не существует. Пенсионеры находятся в общем правовом поле с остальными вкладчиками. Но это не значит, что каждый депозит автоматически порождает обязанность платить.
Значение имеет не тело вклада, а только сумма полученных процентов. И здесь вступает в силу необлагаемый порог, который для доходов 2025 года составляет 210 000 рублей. Если совокупный процентный доход не дотянул до этой отметки — о налоге можно забыть. Если превысил — налог начислят лишь на разницу.
Почему статус пенсионера не освобождает от налога
Мне часто задают один и тот же вопрос: неужели государство не сделало исключение для пожилых людей? Ответ отрицательный. Налоговые правила в части процентных доходов едины для всех физических лиц. ФНС неоднократно разъясняла этот момент: специальных преференций для получателей пенсии не предусмотрено.
Однако на практике два пенсионера с одинаковыми суммами накоплений могут оказаться в совершенно разных налоговых ситуациях. Все упирается в размер полученных процентов и условия конкретных банковских продуктов. Один человек может держать на счетах несколько миллионов и не платить ничего, если его процентный доход укладывается в лимит. Другой — получить скромный доход, но превысить порог из-за нескольких вкладов в разных банках.
Облагается не то, что вы положили в банк, а то, что банк начислил сверху. Поэтому ключевое значение приобретает не сумма сбережений, а итоговый процентный результат за календарный год.
Откуда взялась цифра 210 000 рублей
Необлагаемый минимум рассчитывается по простой формуле: один миллион рублей умножается на максимальную ключевую ставку Центробанка за год. В 2025 году пиковое значение ставки достигло 21%, что и дало нам 210 000 рублей.
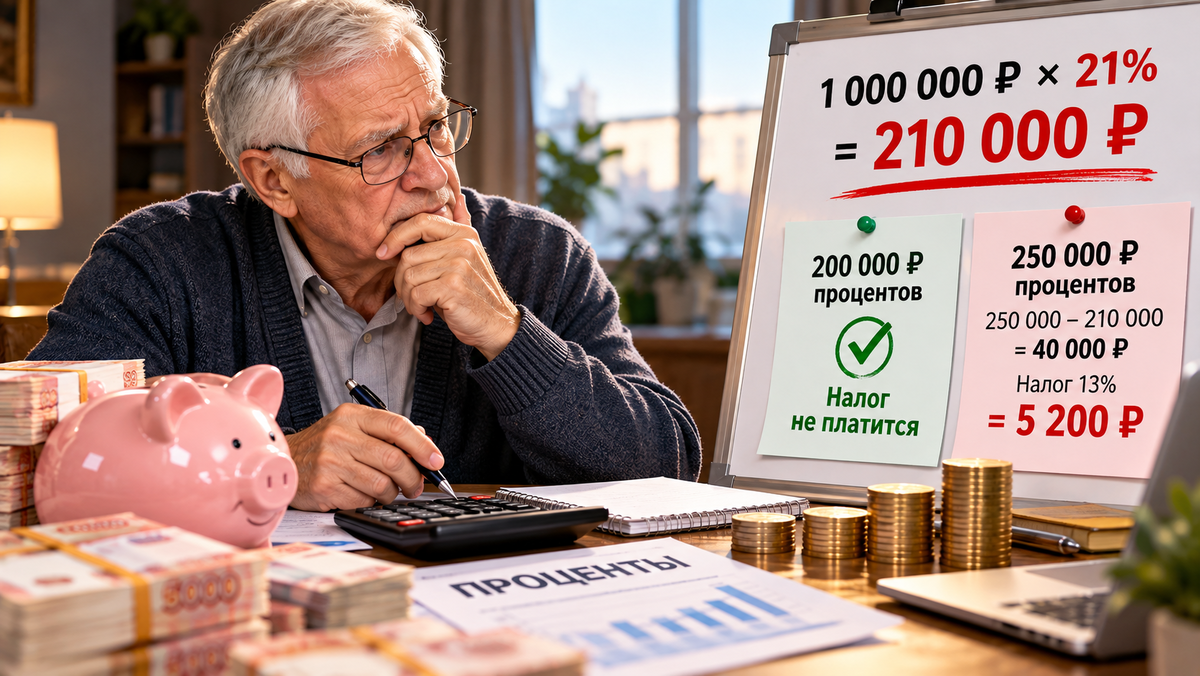
Важно не путать две принципиально разные вещи: сумму депозита и сумму процентов. Если у пенсионера лежит на вкладе два миллиона рублей, сам этот капитал налогом не облагается. Во внимание принимается только начисленный доход.
Приведу наглядный пример. Допустим, за год человек получил по всем своим счетам 200 000 рублей процентов. Эта цифра не превышает установленный порог, значит, НДФЛ не возникает вовсе. Теперь другая ситуация: процентный доход составил 250 000 рублей. Вычитаем необлагаемый минимум: 250 000 − 210 000 = 40 000 рублей. Именно с этих 40 000 и будет удержан налог. При стандартной ставке 13% платеж составит 5 200 рублей. Согласитесь, это совсем не похоже на налог со всей суммы процентов.
Почему нужно складывать доходы по всем вкладам
Ошибка, которую я вижу чаще всего, — попытка рассчитать налог отдельно по каждому банку. Логика кажется очевидной: если в одном банке проценты не превысили 210 000 рублей, значит, налога нет. Но это не так.
Процентные доходы физического лица по всем вкладам и счетам в российских банках суммируются. Предположим, пенсионер получает 120 000 рублей процентов в одном банке, 80 000 рублей во втором и еще 70 000 рублей по накопительному счету в третьем. Итоговая сумма — 270 000 рублей. Хотя ни один отдельный продукт не дотянул до лимита, совокупный доход превышает необлагаемый минимум на 60 000 рублей. Именно с этой суммы превышения и будет рассчитан налог.
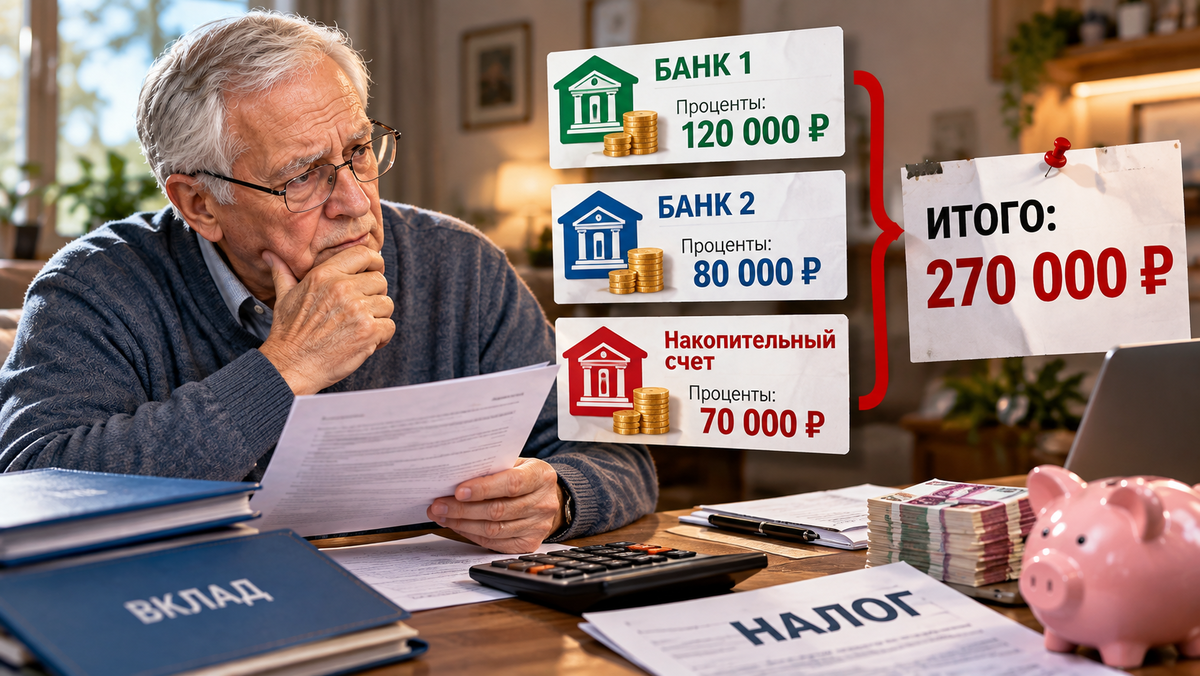
Поэтому при наличии нескольких вкладов я всегда советую смотреть на общую картину за год, а не на каждый депозит по отдельности. Иначе можно получить неприятный сюрприз в виде налогового уведомления.
Какие счета попадают в налоговую базу
Многие полагают, что учитываются только классические срочные вклады. На самом деле в расчет попадают проценты по накопительным счетам, счетам с начислением на остаток и другим банковским продуктам. Исключения тоже есть: не учитываются доходы по рублевым счетам со ставкой не выше 1% годовых в течение всего года, а также проценты по счетам эскроу.
Я рекомендую заранее составить простой список: какой доход ожидается от каждого вклада, сколько даст накопительный счет и какая сумма получится в итоге за год. Это гораздо надежнее, чем пытаться разобраться в расчетах после получения уведомления от налоговой службы.
Можно ли распределить деньги между родственниками
Еще один законный способ снизить налоговую нагрузку связан с тем, кто именно является владельцем денег. Если часть накоплений действительно принадлежит другому человеку — например, супругу — и вклад оформлен на него, то процентный доход учитывается при расчете налогов именно этого человека.
Здесь важно не путать понятия. Речь не идет о каком-то «семейном налоговом вычете». Каждый человек — отдельный налогоплательщик, и его доход рассматривается индивидуально. Если супруги имеют общие семейные накопления и размещают их так, чтобы часть средств находилась на счетах одного, а часть — на счетах другого, то процентный доход каждого рассчитывается отдельно.
Но я бы предостерег от формального переписывания крупных сумм на родственников исключительно ради экономии на налоге. После оформления вклада именно его владелец получает полные права на размещенные деньги. Поэтому нужно учитывать не только налоговую сторону, но и вопрос собственности на накопления.
Долгосрочные вклады: что изменилось в правилах
В старых публикациях можно встретить совет избегать депозитов на несколько лет с выплатой процентов в конце срока — якобы весь доход будет считаться полученным в одном году и приведет к крупному налогу. Для современных правил такая формулировка слишком категорична.
С 2025 года для вкладов, срок которых при открытии превышает 15 месяцев и по которым проценты выплачиваются единовременно в конце срока, необлагаемый минимум может учитываться за каждый год действия договора. Банки передают в ФНС информацию о процентном доходе с разбивкой по годам, а налоговый расчет производится с учетом соответствующих периодов.
Это очень важное изменение. Трехлетний вклад с выплатой процентов в конце срока больше не означает автоматического получения огромного налогового платежа в год окончания договора. При выборе депозита теперь нужно смотреть на весь набор условий: срок, ставку, порядок начисления процентов, дату выплаты дохода и правила расчета налоговой базы.
Пять законных способов снизить налоговую нагрузку
Обобщая правила, я выделяю пять практических вещей, на которые стоит обратить внимание пенсионеру.
- Следить за необлагаемым лимитом. Считать совокупный процентный доход по всем облагаемым банковским продуктам, а не ориентироваться на один конкретный вклад.
- Сравнивать условия разных вкладов. Иногда депозит с немного меньшей ставкой, но более удобной структурой выплаты процентов может оказаться выгоднее с точки зрения общей финансовой ситуации.
- Учитывать собственников денег. Если накопления действительно принадлежат разным членам семьи, размещение средств на их собственные счета приводит к отдельному налоговому учету доходов каждого человека.
- Не забывать про накопительные счета. Они тоже формируют процентный доход, который учитывается при расчете НДФЛ.
- Проверять информацию в личном кабинете ФНС. Это позволяет заранее увидеть, какие процентные доходы банки передали налоговой службе.
Как проверить начисленный налог через ФНС
Самостоятельно подавать декларацию только из-за процентного дохода по банковским вкладам пенсионеру не требуется. Банки сами передают информацию в налоговую службу, после чего ФНС рассчитывает налог и при наличии обязанности включает его в налоговое уведомление.
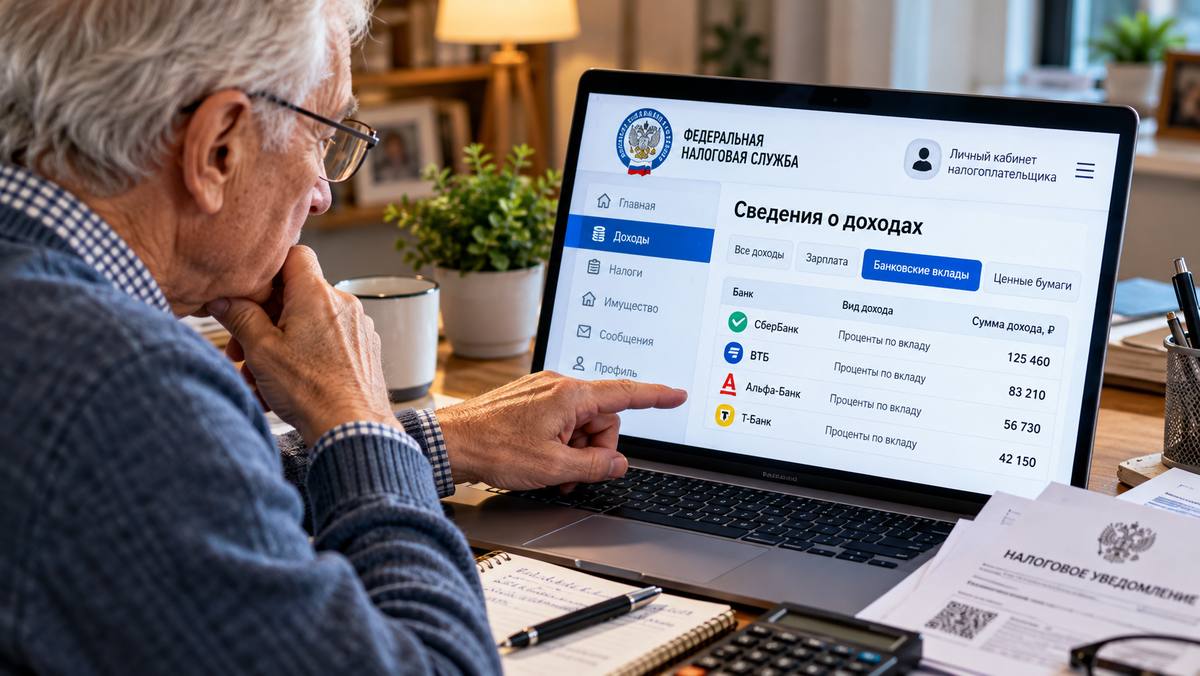
Проверить переданные сведения можно в личном кабинете налогоплательщика. Для этого нужно открыть раздел «Доходы», перейти в «Сведения о доходах», а затем выбрать информацию о банковских вкладах. Это особенно полезно тем, у кого несколько счетов в разных банках.
Сроки уплаты налога за 2025 год
В 2026 году налогоплательщики получают уведомления, в которых при наличии соответствующей обязанности отражается НДФЛ с процентного дохода по вкладам за 2025 год. Крайний срок уплаты — 1 декабря 2026 года. Откладывать проверку уведомления до последнего дня я не советую.
При этом важно понимать: налог возникает не потому, что человек является пенсионером или держит определенную сумму в банке. Основанием является превышение установленного необлагаемого уровня процентного дохода.
Стоит ли сейчас открывать вклад
Вопрос особенно актуален в период изменения ставок. Если банк предлагает высокую доходность, я советую смотреть не только на красивую цифру в рекламном предложении, но и на срок действия ставки, минимальную сумму, возможность пополнения, условия досрочного расторжения и порядок выплаты процентов.
Отдельно стоит оценивать, насколько предлагаемая ставка действительно доступна именно конкретному клиенту. Иногда максимальная цифра действует только при выполнении нескольких условий или на ограниченный срок.
Если человек все равно планировал разместить деньги на банковском вкладе, сравнивать предложения имеет смысл до открытия, а не после того, как деньги уже оказались на счете. Сейчас на рынке еще встречаются акционные предложения с доходностью до 25% годовых, но такие ставки — это уже не рыночная норма, а ограниченные по времени акции, которые могут исчезнуть в любой момент. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам.
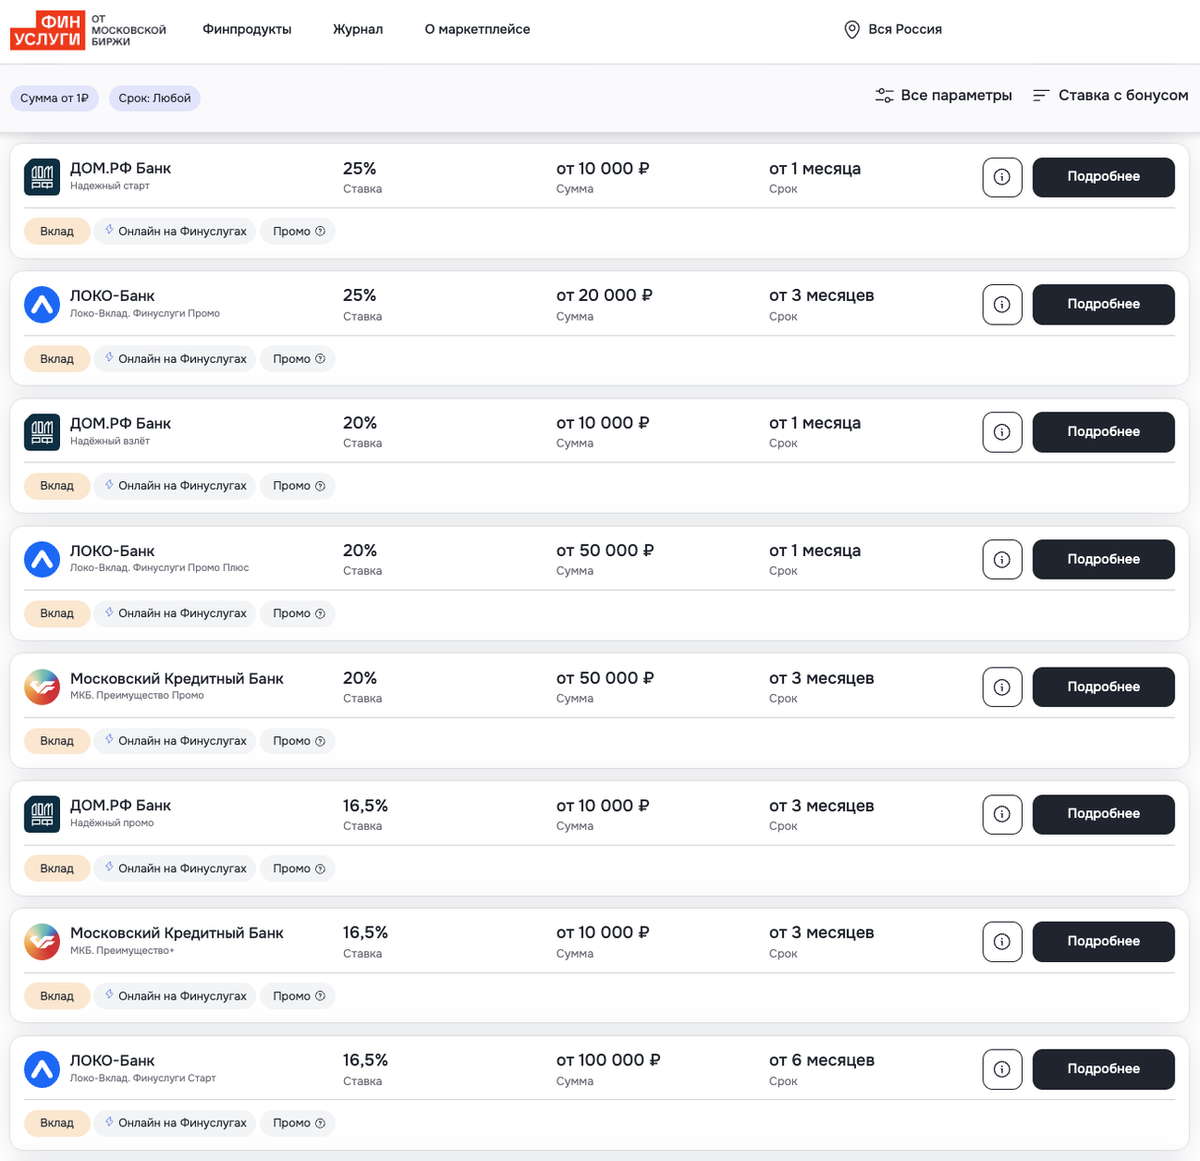
Открыть вклад с повышенной ставкой можно полностью онлайн буквально за 10–15 минут. При этом все вклады, которые представлены на таких сервисах, застрахованы государством через систему страхования вкладов. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
При этом высокую ставку не стоит воспринимать как единственный критерий выбора. У любого вклада есть срок, условия досрочного снятия, правила начисления процентов и ограничения по максимальной сумме, на которую распространяется рекламная ставка. Перед открытием депозита полезно сначала посчитать предполагаемый доход, а уже потом смотреть, возникает ли налог и насколько выгодным остается предложение после выполнения всех условий.
Чек-лист перед открытием вклада
Чтобы не столкнуться с неприятными сюрпризами, перед размещением крупной суммы я рекомендую пройтись по пяти пунктам:
- Посчитать ожидаемые проценты за календарный год.
- Сложить доход по всем существующим вкладам и накопительным счетам.
- Проверить срок действия повышенной ставки.
- Уточнить условия выплаты процентов и досрочного закрытия.
- Если сумма превышает страховой лимит, распределить средства между банками с учетом правил страхования вкладов.
Такой подход позволяет смотреть на вклад не только как на процентную ставку на рекламном баннере, а как на полноценный финансовый инструмент.
Вклад или облигации: что выбрать пенсионеру
Еще один вариант, который иногда рассматривают владельцы крупных накоплений, — облигации федерального займа и другие ценные бумаги. Но здесь важно не смешивать банковский вклад и инвестиционный инструмент.
ОФЗ являются ценными бумагами. У них есть купонный доход, срок погашения и рыночная цена. В зависимости от условий владения и продажи могут применяться отдельные налоговые правила. Для долгосрочных инвестиций существует и ИИС-3, по которому законодательство предусматривает инвестиционные налоговые вычеты. Однако это уже совершенно другая конструкция, чем банковский депозит.
Поэтому говорить, что ОФЗ на ИИС-3 просто «лучше вклада», было бы неправильно. У этих инструментов разные риски, сроки и задачи. Для пенсионера, которому прежде всего важны сохранность и предсказуемость денег, эти различия особенно существенны.
Вывод
Пенсионеру не нужно искать какую-то секретную лазейку, чтобы законно не платить налог с банковского вклада. Главное правило значительно проще: налог возникает не со всей суммы депозита, а с процентного дохода, превышающего установленный необлагаемый минимум.
За 2025 год этот минимум составляет 210 000 рублей. Если процентный доход выше, НДФЛ начисляется на сумму превышения. При этом доходы по различным вкладам и счетам суммируются, а специальных федеральных льгот только для пенсионеров по этому налогу нет.
Поэтому перед размещением крупной суммы лучше считать не только обещанную банком ставку, но и итоговый доход за год, условия конкретного вклада, налоговые последствия и распределение денег между банками. И самое главное: не стоит принимать решение только потому, что в рекламе появилась особенно привлекательная цифра. Процент выглядит красиво ровно до того момента, пока мелкий шрифт не начинает раскрывать все нюансы.

