Покупка автомобиля часто превращается в эмоциональные качели: сначала радость от выбора модели, затем утомительное общение с менеджером, а в финале — внезапное предложение, от которого, кажется, невозможно отказаться. Речь о скидке в несколько сотен тысяч рублей при оформлении кредита с партнёрскими продуктами. Выглядит это как щедрый жест, но за красивой витриной скрывается сложная финансовая конструкция, разобрать которую стоит до подписания бумаг, а не после.
Мне не раз приходилось наблюдать, как люди соглашаются на такие условия, не успев толком прочитать договор. Поэтому решила детально разложить схему, чтобы стало понятно, из чего складывается эта «выгода» и какие последствия она несёт.
Как формируется скидка и почему она не безусловна
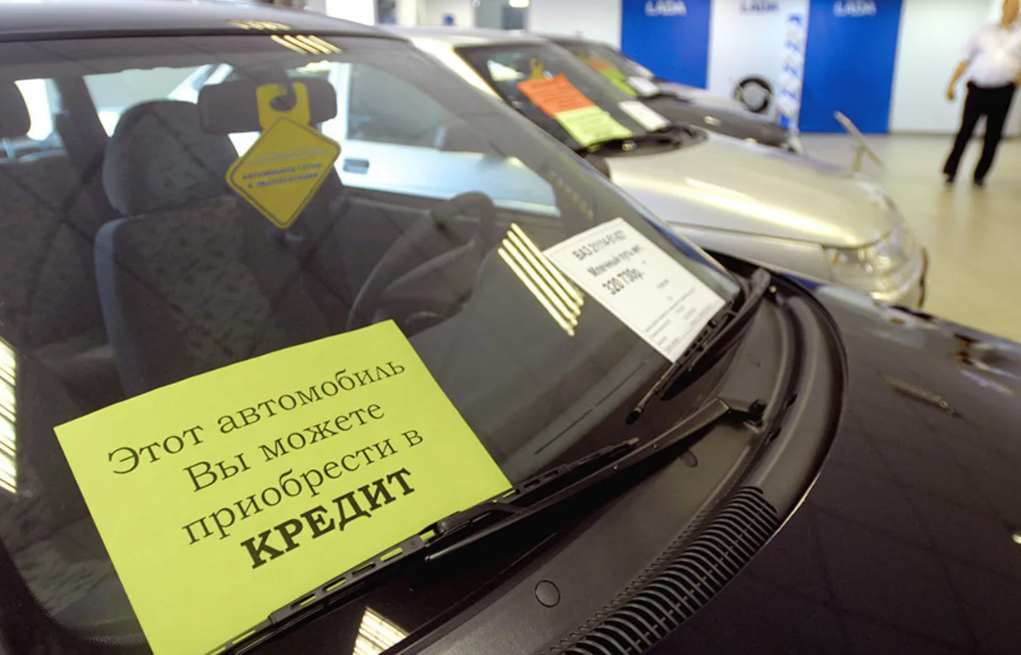
Суть схемы проста: дилер договаривается с банком о продаже кредитного продукта, наполненного дополнительными услугами. За это клиент получает скидку на автомобиль. Машина действительно дешевеет на бумаге, и сумма вычитается из цены. Однако ключевой нюанс кроется в привязке скидки к обязательствам заёмщика. Чаще всего условие звучит так: страховка оформляется на весь срок кредита, а при досрочном отказе от неё скидка аннулируется или ставка пересматривается.
Это означает, что подарок предоставляется не просто так, а под залог вашего согласия не расторгать договоры в будущем. Именно этот момент нужно искать в документах в первую очередь — до того, как возникает желание отказаться от навязанных услуг.
Скидка становится инструментом удержания клиента в кредитном продукте с максимальной комиссией для продавца и банка.
Что входит в пакет дополнительных услуг
Обычно клиенту предлагают комплекс из нескольких продуктов. Разберу их по отдельности, потому что каждый имеет свою стоимость и свои особенности возврата.
Первый — GAP-страхование. Оно покрывает разницу между выплатой по КАСКО при полной гибели автомобиля или угоне и остатком задолженности перед банком. Продукт в определённых ситуациях полезен, особенно при большом первоначальном взносе или быстром обесценивании машины. Но цена в салоне часто завышена в два-три раза по сравнению с рыночной. За весь срок кредита сумма может составлять от 40 до 80 тысяч рублей, а при дорогих автомобилях — ещё больше.
Второй — карта помощи на дорогах. Формально это не страхование, а абонентский договор, включающий эвакуацию, техническую поддержку и консультации. На практике большинство водителей ни разу не пользуются такими сервисами за весь период кредита, при этом стоимость достигает 60–150 тысяч рублей. Дилеры активно продвигают именно этот продукт, потому что регулировать возврат средств по нему сложнее, чем по классическим страховкам.
Третий — страхование жизни и от потери работы. Оно рассчитывается как процент от суммы кредита, обычно от 3 до 8% в год. При займе в полтора миллиона рублей ежегодная плата может составлять 45–90 тысяч. За три года набегает внушительная сумма, которую клиент часто не осознаёт в момент подписания.
Четвёртый — опционный договор. Это отдельная юридическая конструкция, закреплённая статьёй 429.3 Гражданского кодекса. Клиент платит за право получить какую-либо услугу в будущем, например продление гарантии. Деньги по такому договору практически не возвращаются, потому что формально услуга считается оказанной уже в момент подписания.
Реальная переплата: считаем на конкретном примере
Чтобы понять масштаб, возьму условный автомобиль стоимостью два миллиона рублей. Скидка за кредит с допуслугами — 300 тысяч. В пакет включены GAP за 70 тысяч, карта помощи на дорогах за 120 тысяч и страхование жизни за 60 тысяч в год. При трёхлетнем кредите последний пункт даёт 180 тысяч. Суммируем: 70 + 120 + 180 = 370 тысяч рублей.
Получается, что переплата по дополнительным услугам превышает скидку на 70 тысяч. И это без учёта процентов по кредиту, которые начисляются на всю сумму, включая страховки, если они включены в тело займа. В итоге выгода оборачивается дополнительными расходами, а итоговая цифра в графике платежей вызывает искреннее недоумение.
Период охлаждения: как вернуть деньги за страховку
Для добровольного страхования в России действует правило 14 календарных дней с момента заключения договора. В этот период можно отказаться от полиса и получить уплаченные деньги полностью, если страховой случай не наступил. Это установлено указанием Банка России и распространяется на все виды добровольного страхования, включая GAP.
Заявление подаётся напрямую страховой компании, а не в банк и не дилеру. Деньги обязаны вернуть в течение 10 рабочих дней с момента получения заявления. Важно сохранить копию с отметкой о принятии или отправить документы заказным письмом с описью вложения.
Срок в 14 дней отсчитывается с даты подписания договора, поэтому затягивать с решением нельзя.
С абонентскими договорами, такими как карта помощи на дорогах, ситуация сложнее. Они регулируются статьёй 32 закона о защите прав потребителей: отказаться можно в любой момент, но вернут сумму за вычетом фактически понесённых расходов исполнителя. На практике компании часто заявляют, что расходы почти равны всей сумме, и возвращают незначительную часть.
Пошаговая инструкция по возврату
Первым делом нужно изучить пакет документов и определить, что именно подписано: полис страхования или абонентский договор. Название может быть обманчивым, поэтому смотреть следует на формулировки внутри документа, а не на обложку.
Затем проверьте условия скидки на автомобиль. Если в договоре указано, что скидка действует только при сохранении страховки на весь срок кредита, отказ от неё приведёт к пересчёту цены машины. Иногда выгоднее оставить один недорогой продукт и отказаться от остальных, чем потерять всю скидку.
Далее напишите заявление в двух экземплярах. Один передайте страховщику или исполнителю услуги лично под роспись, второй оставьте себе с отметкой о принятии. Если принимать отказываются, отправляйте заказным письмом с описью вложения — это юридически значимое действие.
Если деньги не вернули в срок, на страховщика можно пожаловаться через интернет-приёмную Банка России, а по абонентским договорам — в Роспотребнадзор. Эти механизмы работают, но требуют времени и настойчивости.
Практические выводы и советы
Главный совет — не подписывать пакет дополнительных услуг в день покупки, если есть возможность взять паузу. По закону клиент имеет право изучить документы дома, посчитать реальную стоимость каждой услуги отдельно и сравнить с рыночными предложениями. Менеджеры часто торопят, но спешка в этом вопросе работает против покупателя.
Ещё один важный момент: если скидка предоставляется именно за кредит с допуслугами, стоит сравнить два варианта — взять машину дороже без страховок или дешевле с ними. Часто разница в итоге оказывается не в пользу скидки. Лучше потратить час на расчёты, чем три года переплачивать за ненужные сервисы.
Мне приходилось видеть, как люди сначала радуются скидке, а потом с трудом возвращают деньги за навязанные продукты. Поэтому рекомендую всегда читать договор до конца, задавать вопросы о каждом пункте и не стесняться просить время на размышление. Финансовая грамотность при покупке автомобиля — это не просто модное выражение, а реальный способ сохранить сотни тысяч рублей.
Если у вас был подобный опыт с кредитными скидками и навязанными страховками, стоит поделиться им с другими. Возможно, именно ваша история поможет кому-то избежать лишних трат и принять взвешенное решение.