

Каждый год миллионы россиян сталкиваются с одним и тем же неприятным сюрпризом: осенью приходит налоговое уведомление, и нужно срочно искать деньги, чтобы заплатить государству за процентные доходы по вкладам. Ситуация знакомая, и не всегда приятная. Но, похоже, совсем скоро этот порядок может измениться, причем кардинально. Речь идет о поправках, которые перекладывают ответственность за расчет и уплату налога с вкладчиков на банки. Давайте разберемся, какие именно новшества предлагаются и как они повлияют на наши кошельки.
Банк сам заплатит налог: конец осенним сюрпризам
На сегодняшний день механизм выглядит так: налоговая инспекция получает информацию о наших процентных доходах, самостоятельно рассчитывает сумму НДФЛ и присылает уведомление. Оплатить его нужно до 1 декабря года, следующего за отчетным. Казалось бы, все просто. Но на практике это приводит к довольно неприятным коллизиям.
Мне хорошо запомнилась история одного знакомого. Он долго копил на квартиру, размещая деньги на банковских депозитах. К середине прошлого года сумма наконец-то набралась, он купил жилье, полностью рассчитался, остался без единой свободной копейки, зато счастливым обладателем собственных квадратных метров. Никакой ипотеки — он принципиально не хотел связываться с кредитами. А осенью его ждал настоящий удар: налоговая выставила счет за процентные доходы от тех самых накоплений. Сумма оказалась внушительной — около 300 тысяч рублей. При зарплате в 70 тысяч это была катастрофа. Выхода не было: пришлось нарушить собственное правило и взять потребительский кредит, чтобы рассчитаться с бюджетом.
Если предлагаемые поправки будут приняты, такие истории уйдут в прошлое. Банки станут налоговыми агентами по вкладам. Это значит, что они будут самостоятельно исчислять, удерживать и перечислять НДФЛ с наших процентных доходов. Мы будем получать проценты уже очищенными от налога. Никаких неожиданных счетов в конце года, никакой необходимости ломать голову над тем, где взять деньги для налоговой. Все происходит автоматически, незаметно и, что важно, предсказуемо.
Конечно, у такого подхода есть свои нюансы. Многие привыкли, что налог можно заплатить позже, а до этого пользоваться всей суммой процентов. Теперь же государство будет забирать свою долю сразу. Но с точки зрения финансового планирования это, пожалуй, даже удобнее: ты точно знаешь, сколько получишь на руки.
Прогрессивная шкала: богатые платят больше
Второе важное изменение касается ставки налога. Я давно придерживаюсь мнения, что прогрессивная шкала налогообложения — это справедливо. Люди с разным уровнем дохода не должны платить одинаковый процент. Когда у тебя зарплата 50 тысяч, и ты с трудом откладываешь пару сотен тысяч на депозит, а кто-то получает миллионы процентов в год — это разные миры. И налоговая нагрузка должна это учитывать.
Сейчас прогрессивная шкала начинает действовать с дохода в 2,4 миллиона рублей в год. Для подавляющего большинства россиян это заоблачная цифра. Среднестатистический вкладчик с его 300-500 тысячами на депозите получает проценты, которые и близко не подходят к этому порогу. Так что для обычных людей ничего не изменится — они продолжат платить стандартные 13%. А вот те, чьи доходы превышают порог, будут отчислять от 15 до 22%. Это, на мой взгляд, вполне разумная плата за возможность пользоваться преимуществами, которые дает большой капитал.
По предварительным расчетам, благодаря расширению прогрессивной шкалы бюджет в следующем году получит дополнительно около 1 триллиона рублей. Это колоссальные деньги. Для сравнения: это примерно половина всех государственных расходов на образование или здравоохранение. То есть средства, которые пойдут на общие нужды, на развитие социальной сферы. И в этом смысле нововведение выглядит не только справедливым, но и полезным для общества в целом.
Необлагаемый минимум: в чем подвох
Третье новшество, пожалуй, самое спорное. Сейчас необлагаемая налогом сумма процентного дохода рассчитывается исходя из максимальной ключевой ставки Центробанка за год, умноженной на 1 миллион рублей. Например, в 2025 году максимальная ставка была 21%, значит, налогом не облагались 210 тысяч рублей процентного дохода. В этом году максимум был в январе — 16%, соответственно, свободными от налога остаются 160 тысяч рублей.
Поправки предлагают изменить этот принцип: для расчета необлагаемого минимума использовать ключевую ставку не текущего года, а предыдущего. Логика понятна: банки должны заранее знать, какую сумму не облагать налогом, чтобы корректно удерживать НДФЛ в течение всего года. Но именно здесь, на мой взгляд, кроется серьезная проблема.
Давайте представим гипотетическую ситуацию. Допустим, в 2027 году Центробанк на радость заемщикам снизил ключевую ставку до 5%. И весь год она не повышалась. Тогда в 2028 году необлагаемый минимум составит всего 50 тысяч рублей. А теперь вообразим, что в 2028 году экономическая ситуация изменилась, инфляция поползла вверх, и регулятор вынужден снова повышать ставку. Такое уже случалось не раз — за последние 13 лет ключевая ставка трижды резко взлетала.
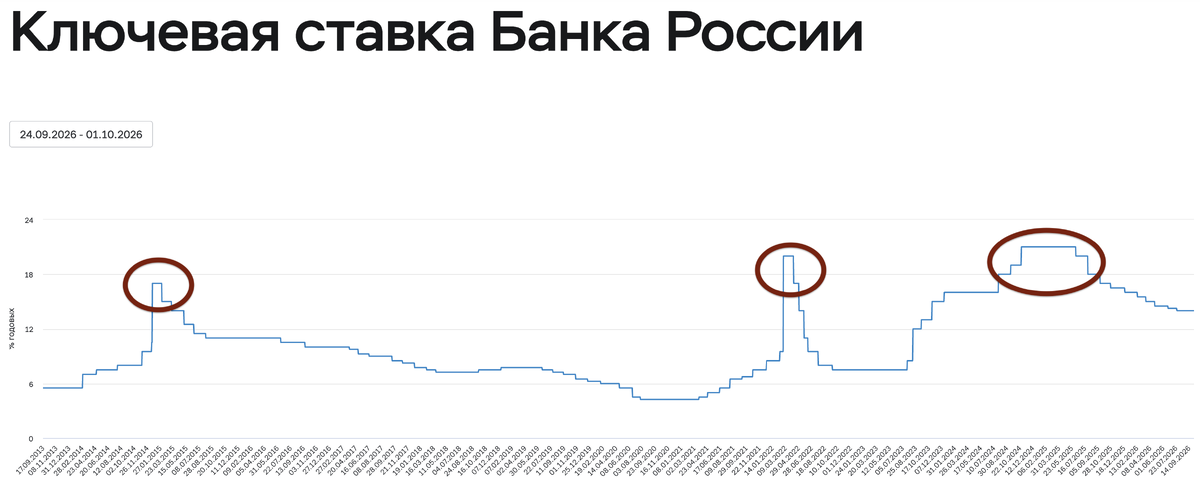
Что мы имеем в итоге? Ключевая ставка растет, банки повышают проценты по депозитам. Люди размещают деньги под 20% годовых. С миллиона рублей доход составляет 200 тысяч. Но необлагаемый минимум рассчитан по прошлогодней ставке 5% — это всего 50 тысяч. Значит, налог удержат со 150 тысяч рублей. При этом фактически этот доход даже не покрывает инфляцию! Деньги, лежащие на вкладе, все равно обесцениваются, а государство еще и забирает часть процентов.
Получается парадоксальная ситуация: формально человек получил доход, но по покупательной способности он стал беднее. Миллион сегодня и миллион пять лет назад — это совершенно разные деньги с точки зрения того, что на них можно купить. Если уж привязывать расчет налога к ставкам прошлых лет, необходимо предусмотреть механизм пересмотра базовой суммы накоплений. Иначе есть риск, что от таких нововведений пострадают не богатые, а самые обычные люди, которые просто пытаются сохранить свои сбережения от инфляции.
В целом поправки по налогу на вклады — это шаг в сторону более цивилизованной системы, где банки берут на себя роль посредников между вкладчиком и бюджетом. Но дьявол, как всегда, в деталях. И пока не будет продуман механизм справедливого расчета необлагаемого минимума, говорить о полной справедливости новой системы рано.


