Отечественный автомобильный рынок пережил за последние шесть лет настоящую трансформацию, которая затронула буквально все аспекты взаимодействия покупателя с дилером. Вспоминается период, когда приобрести машину без внушительного набора дополнительного оборудования было практически нереально — дефицит диктовал свои условия, и клиентам приходилось соглашаться на сотни тысяч рублей переплаты. Затем произошёл массовый исход западных и японских брендов, освободившиеся ниши стремительно заняли китайские производители, а вместе с ними пришли и новые правила игры. Сейчас наблюдаю очередной виток эволюции рынка, который породил ситуацию, на первый взгляд противоречащую здравому смыслу: иметь полную сумму для покупки автомобиля стало менее выгодно, чем оформлять заём.
Трансформация кредитных программ за два года
Ещё пару лет назад главным инструментом привлечения покупателей служила прямая скидка за оформление автокредита. Производители щедро отнимали от цены машины сотни тысяч рублей, если клиент соглашался взять заём. Схема выглядела привлекательно: покупатель получает автомобиль дешевле, а дилерский центр зарабатывает комиссионное вознаграждение от банка-партнёра. Однако за внешней простотой скрывался целый комплекс обязательных условий, которые существенно снижали реальную выгоду.
Кредитный договор почти всегда сопровождался внушительным пакетом дополнительных услуг. Кроме привычных ковриков, антикоррозийной обработки кузова и полиса КАСКО, клиентам навязывали страхование жизни, карты технической помощи на дорогах и прочие опции, без которых кредит просто не одобряли. Те, кто разбирался в юридических тонкостях, могли отказаться от части навязанных услуг и вернуть потраченные средства, однако большинство покупателей молча принимали условия, даже не пытаясь оспорить их.
Сегодня картина кардинально изменилась. Производитель, предлагающий прямую скидку именно за кредит, стал редкостью. Акционные предложения сместились в сторону трейд-ин, автомобилей прошлого модельного года и краткосрочных маркетинговых кампаний. Но парадокс заключается в том, что расплата наличными от этого не стала выгоднее — просто механизм изменился, став более изощрённым.
Субсидированные ставки вместо прямых скидок
В начале двухтысячных покупатель с пачкой наличных был желанным гостем в любом автосалоне. Ему предлагали лучшие условия, дополнительные подарки и максимальное внимание — дилеры стремились получить деньги немедленно, не связываясь с банковскими процедурами. Современная логика рынка перевернула эту модель с ног на голову: теперь автопроизводители сознательно направляют часть своей прибыли на то, чтобы мотивировать клиента оформлять заём.
Место прямых скидок заняли программы субсидированного автокредитования. Суть их проста: производитель компенсирует банку разницу между рыночной и льготной ставкой, благодаря чему клиент получает заём на условиях значительно выгоднее стандартных. Конкретный процент зависит от множества факторов: выбранного банка, срока кредитования, размера первоначального взноса. У одного из отечественных производителей условия выглядят следующим образом.
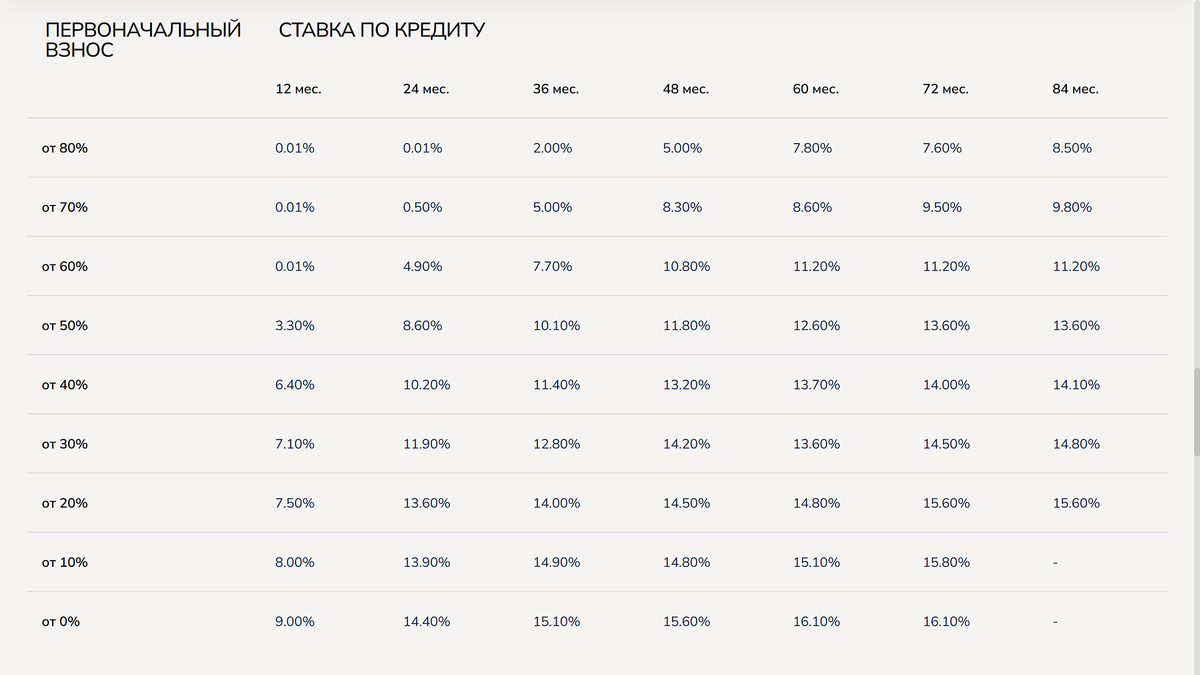
Для наглядности рассмотрим гипотетическую ситуацию с автомобилем стоимостью два миллиона рублей. При действующей ключевой ставке в четырнадцать процентов рыночная ставка по автокредиту без государственной поддержки составит около восемнадцати процентов годовых. Субсидированные программы меняют расклад радикально. Если у покупателя есть один миллион шестьсот тысяч рублей, то есть восемьдесят процентов от цены, он может оформить рассрочку на два года под символические 0,01%. При наличии лишь половины суммы доступен кредит на четыре года под 11,8% — это всё равно существенно ниже ключевой ставки Центробанка.
Разумеется, ни один банк не станет работать себе в убыток. Механизм субсидирования устроен так, что автопроизводитель из собственных средств компенсирует финансовому учреждению недополученный процентный доход. Для компании это маркетинговые расходы, которые в условиях высокой ключевой ставки оказываются значительно эффективнее разовых скидок. Клиент видит привлекательную низкую ставку и охотнее соглашается на сделку, чем когда ему предлагали уменьшение цены, но оставляли высокий процент по займу.
Математика, которая переворачивает представления о выгоде
Именно здесь и возникает тот самый парадокс, о котором я упомянула в начале. Представим человека, у которого есть полная сумма в два миллиона рублей. Логика подсказывает: заплати и забери машину. Но расчёт говорит об обратном. Гораздо разумнее внести один миллион шестьсот тысяч в качестве первоначального взноса, а оставшиеся четыреста тысяч разместить на банковском депозите. При условной ставке двенадцать процентов годовых вклад будет приносить сорок восемь тысяч рублей ежегодно. За два года набежит девяносто шесть тысяч рублей чистого дохода, при этом сам кредит обойдётся практически бесплатно благодаря субсидированной ставке 0,01%.
Конечно, оформление автокредита потребует покупки полиса КАСКО, но эта страховка и так входит в планы большинства владельцев новых автомобилей. А вот навязчивая практика с картами помощи на дорогах, принудительным страхованием жизни и прочими сомнительными дополнениями постепенно отходит в прошлое. Конкуренция между дилерскими центрами вынуждает их делать условия прозрачнее и привлекательнее, отказываясь от агрессивных схем дополнительного заработка на каждой услуге.
Покупатель, который решит расплатиться наличными, фактически оказывается в проигрышном положении. Производитель готов субсидировать процентную ставку для кредитных клиентов, но не предлагает сопоставимого дисконта тем, кто платит собственными деньгами. Складывается абсурдная ситуация: человек с полной суммой косвенно финансирует программы льготного кредитования, которыми сам не пользуется, и при этом не получает никакой компенсации за отказ от заёмных средств.
Почему производителям невыгодно поощрять наличные
Возникает закономерный вопрос: почему бы не давать скидку тем, кто платит сразу? На первый взгляд, такая схема экономически оправдана — производителю не нужно компенсировать банку недополученные проценты, а сэкономленные средства можно направить на снижение цены. Однако маркетинговая логика автокомпаний строится на иных принципах. Человек, уже располагающий необходимой суммой, с высокой вероятностью совершит покупку и без дополнительных стимулов. Его мотивация и так достаточно сильна. А вот льготная ставка способна привлечь того, кто при стандартных условиях отложил бы приобретение на неопределённый срок или вовсе передумал.
Дополнительным фактором выступает заинтересованность самих дилеров. Каждый оформленный кредит приносит автосалону комиссию от банка, что делает кредитных клиентов более прибыльными для розничной сети. В результате формируется устойчивая система, в которой покупатель с наличными оказывается наименее желанным гостем: ему не предлагают ни скидок, ни субсидированных ставок, ни бонусов. Единственный способ получить максимальную выгоду — взять кредит, даже если собственных средств достаточно для полной оплаты.
Таким образом, современный российский авторынок пришёл к ситуации, которая ещё несколько лет назад показалась бы абсурдной. Наличие полной суммы для покупки автомобиля больше не является преимуществом. Напротив, разумный финансовый подход требует оформления субсидированного кредита, размещения свободных средств на депозите и получения дополнительного дохода. Покупать новый автомобиль за наличные сегодня — значит добровольно отказываться от выгоды, которую производители готовы предоставить тем, кто играет по новым правилам кредитного рынка.