

Когда я впервые задумалась о том, где храню свои накопления, то с удивлением обнаружила, что банковская карта давно перестала быть просто инструментом для расчётов. Она превратилась в некий склад, куда исправно падает зарплата и откуда так же исправно разлетаются деньги на коммуналку, подписки, переводы и спонтанные покупки. Вроде бы всё логично: средства всегда под рукой, баланс виден в приложении, и кажется, что контролируешь каждую копейку.
Но со временем я начала замечать странную вещь. На карте месяцами лежали суммы, которые я не планировала тратить в ближайшее время. Они не исчезали, не списывались, баланс оставался стабильным. И именно это создавало иллюзию, что всё в порядке. Однако если посмотреть на ситуацию внимательнее, становится понятно: деньги просто лежат, а значит — не приносят никакой пользы.
Невидимая потеря, которую сложно почувствовать
Обычная банковская карта, если только банк не начисляет процент на остаток, работает как кошелёк, а не как инструмент сбережения. Сто тысяч рублей сегодня и те же сто тысяч через год — формально сумма не изменилась. Но если учесть инфляцию и упущенные возможности, картина выглядит иначе.
Мне близко понятие упущенной выгоды. Это тот доход, который мог бы появиться, если бы свободные деньги находились в другом месте. Допустим, условная доходность составляет 10% годовых. Тогда сто тысяч рублей могли бы принести около десяти тысяч за год. Триста тысяч — уже тридцать тысяч. Полмиллиона — пятьдесят тысяч. А миллион — порядка ста тысяч рублей.
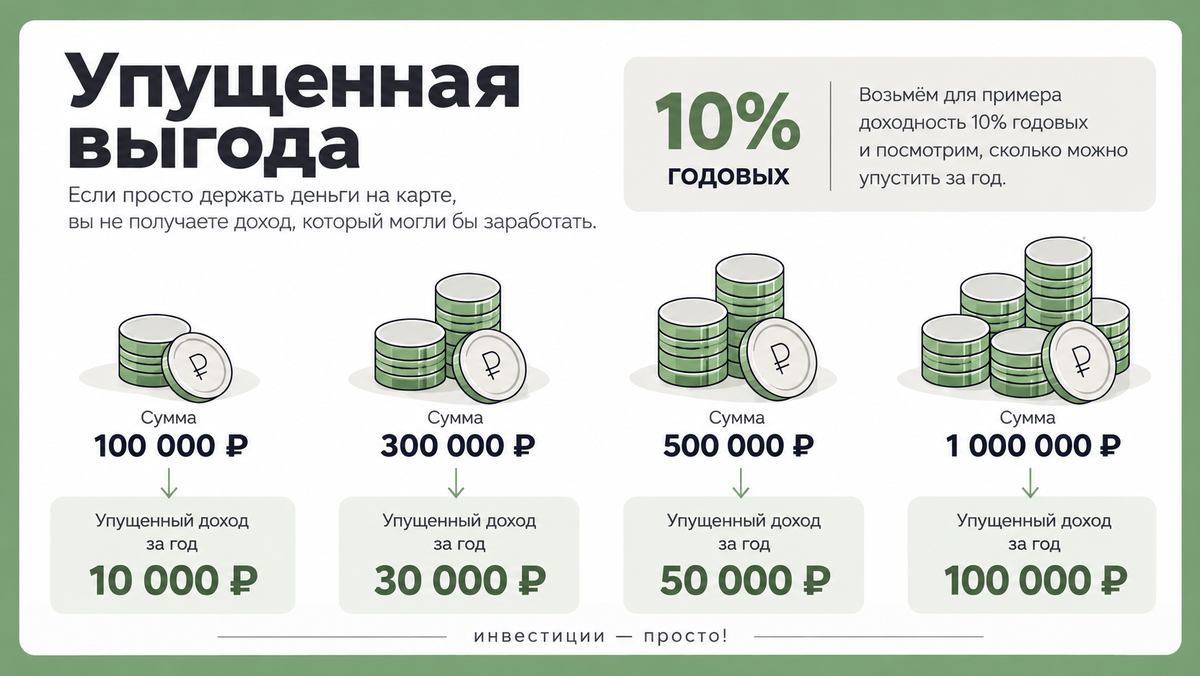
Наглядный пример того, как незаметно формируется упущенная выгода
Конечно, это упрощённый расчёт без учёта капитализации, но он отлично демонстрирует масштаб. Чем дольше деньги остаются без движения, тем ощутимее становится разница между тем, что есть, и тем, что могло бы быть. И самое неприятное — этот процесс никак не отражается на балансе. Ты не видишь списаний, не получаешь уведомлений, а потому даже не подозреваешь, что теряешь.
Доступность денег — не всегда преимущество
Разумеется, у хранения средств на карте есть сильная сторона. Если деньги нужны прямо сейчас, они доступны мгновенно. Я не призываю полностью отказываться от карты или переводить всё до копейки в какие-то сложные инструменты. Вопрос в другом: зачем держать на карте суммы, которые не участвуют в повседневных расходах?
Типичная ситуация: человек получает зарплату, оплачивает обязательные счета, что-то тратит на жизнь, а остаток оставляет на карте. Через несколько месяцев накапливается двести-триста тысяч. Эти деньги уже не нужны для регулярных трат, но по привычке продолжают лежать там же. В результате они не работают, зато создают ложное чувство безопасности.
Мне кажется, здесь стоит разделять деньги по их назначению. Одно дело — оперативный резерв для текущих нужд. Совсем другое — свободные средства, которые не планируется использовать в ближайшие недели или месяцы. Для них можно подобрать более рациональное место хранения.
Как определить, сколько оставить на карте
Я долго искала универсальную цифру, но пришла к выводу, что её не существует. У одного человека ежемесячные расходы составляют сорок тысяч, у другого — сто пятьдесят. Поэтому ориентироваться нужно не на абстрактные рекомендации, а на собственную финансовую реальность.
Логично держать на карте сумму, необходимую для покрытия текущих покупок и обязательных платежей, плюс небольшой запас на случай непредвиденных мелочей. Всё, что превышает этот уровень и не понадобится в ближайшее время, лучше хранить отдельно. Такой подход защищает и от импульсивных трат: когда крупная сумма не лежит на основной карте, её сложнее случайно потратить вместе с деньгами на повседневные нужды.
Куда переложить свободные деньги без лишнего риска
Самый простой вариант, который я рассматривала в первую очередь, — накопительный счёт. По механике он похож на обычный банковский счёт: можно пополнять и снимать средства. Но при этом банк начисляет проценты. Это удобно для денег, которые могут понадобиться в любой момент.
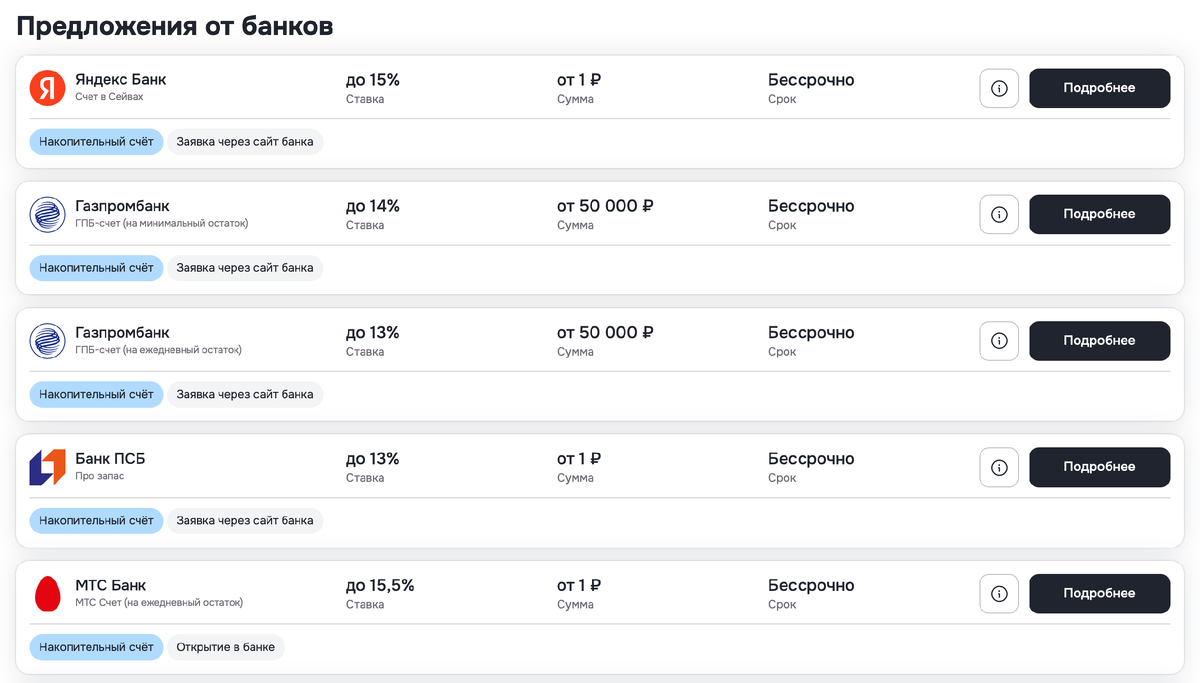
Пример того, как выглядят предложения по накопительным счетам
Однако здесь важно внимательно читать условия. Повышенная ставка часто действует лишь несколько месяцев, либо распространяется только на новых клиентов, либо требует выполнения дополнительных условий. Некоторые банки начисляют проценты на минимальный остаток в течение месяца, что тоже влияет на итоговый доход. Поэтому ориентироваться только на крупную цифру в рекламе не стоит.
Другой вариант — банковский вклад. Он подходит для денег, которые точно не понадобятся в течение определённого срока. В отличие от накопительного счёта, ставка по классическому вкладу обычно фиксируется на момент открытия. Это даёт предсказуемость.
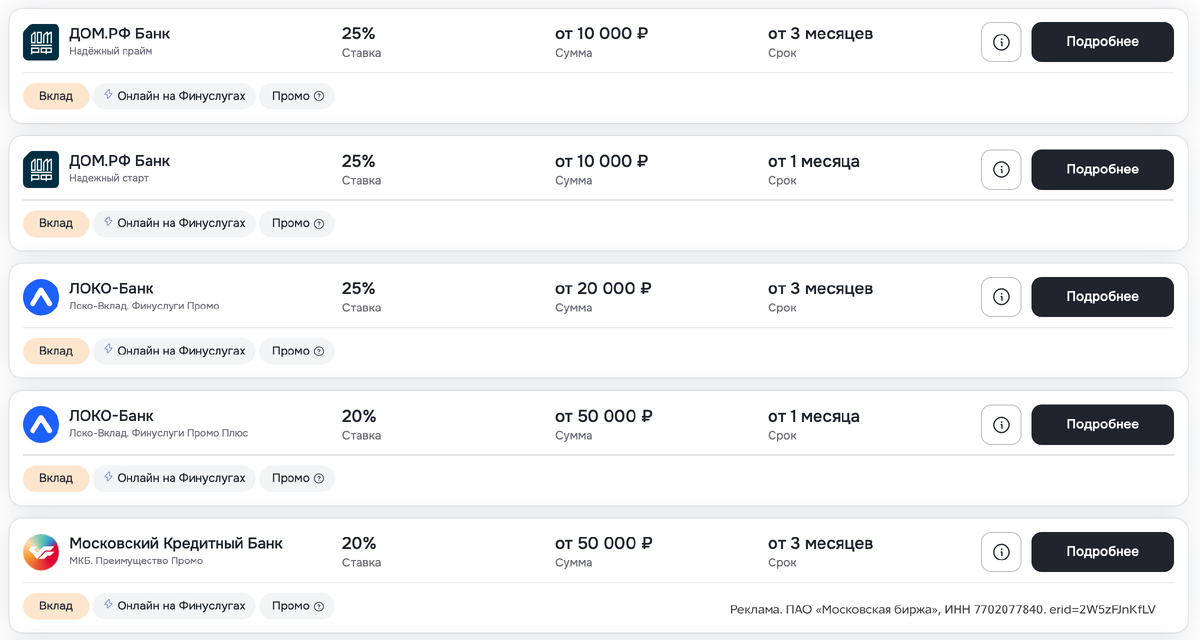
Пример условий по банковским вкладам
Но у вклада есть ограничение: при досрочном закрытии можно потерять значительную часть начисленных процентов. Поэтому выбор довольно простой. Если деньги могут понадобиться в любой момент — накопительный счёт. Если они точно не нужны несколько месяцев — вклад.
Что делать с финансовой подушкой
С подушкой безопасности я бы не советовала гнаться исключительно за максимальной доходностью. Смысл такого резерва в том, чтобы деньги можно было быстро получить в непредвиденной ситуации: потеря работы, срочный ремонт, лечение или другие крупные расходы.
Запирать всю подушку в долгосрочном инструменте только ради более высокой ставки — не лучшее решение. Разумнее разделить её: часть оставить максимально доступной, а остальное разместить на накопительных счетах или коротких вкладах. Главное — чтобы в экстренной ситуации не пришлось продавать инвестиции или брать кредит только потому, что собственные деньги временно недоступны.
Почему сумма имеет значение
Если на карте лежит десять-двадцать тысяч рублей для текущих расходов, искать для них максимальную доходность вряд ли имеет большой смысл. Совсем другая история, когда речь идёт о нескольких сотнях тысяч или миллионе. Даже относительно небольшая процентная ставка при крупной сумме превращается в реальные деньги.
Допустим, средний свободный остаток составляет пятьсот тысяч рублей. При условных десяти процентах годовых речь идёт примерно о пятидесяти тысячах потенциального дохода за год до налогов. За три года — уже около ста пятидесяти тысяч даже без учёта капитализации. И для такого результата не обязательно покупать акции или облигации. Достаточно грамотно организовать хранение свободных денег.
Свободные деньги могут приносить доход даже без сложных инвестиционных решений
Главный вывод
Банковская карта отлично справляется со своей основной задачей — ежедневными расчётами. Но превращать её в место постоянного хранения всех накоплений не всегда рационально. Самое коварное в этой ситуации то, что потери практически незаметны: со счёта ничего не списывается, баланс не уменьшается, и возникает ощущение, что ты ничего не теряешь.
На самом деле потеря проявляется в другом — в доходе, который эти деньги могли бы принести. Поэтому я стараюсь периодически задавать себе простой вопрос: сколько денег мне действительно нужно держать на карте прямо сейчас? Всё, что превышает эту сумму и не понадобится в ближайшее время, уже можно заставить работать. Даже если речь идёт о самых простых банковских инструментах.


