

Существует довольно распространённое убеждение, что пенсионное удостоверение автоматически защищает от большинства обязательных платежей, включая налог на доходы от банковских депозитов. Логика проста: человек получает государственное обеспечение, откладывает часть средств, а проценты рассматривает как небольшую компенсацию за бережливость. Однако реальность устроена несколько иначе, и здесь важно сразу расставить акценты.
Отдельной нормы, которая освобождала бы людей пенсионного возраста от уплаты НДФЛ с процентов исключительно на основании их социального статуса, в законодательстве нет. Но это вовсе не означает, что каждый рубль процентного дохода автоматически попадает под налогообложение. Существует специальный необлагаемый порог, и пока совокупный доход по вкладам остаётся в его границах, обязанности платить налог не возникает. Если же проценты превышают этот порог, налог начисляется не на всю сумму, а лишь на разницу между фактическим доходом и установленным лимитом.
Разобраться в механике расчёта особенно важно в 2026 году, поскольку налоговые уведомления за предыдущий период могут вызывать вопросы. Пенсионеру полезно понимать, как формируется налоговая база, почему несколько вкладов не увеличивают лимит и какие способы остаются действительно законными.
Почему пенсионный статус не отменяет налог на проценты
Первое, что стоит принять как данность: возраст и наличие пенсионного удостоверения не создают специального налогового иммунитета для доходов по депозитам. Налоговый кодекс не выделяет пенсионеров в отдельную льготную категорию именно в этом вопросе. Поэтому утверждение о том, что с вкладов людей старшего возраста налог не берут, относится к разряду мифов.
Вместе с тем налог действительно появляется не с первого рубля. Для всех физических лиц предусмотрен необлагаемый процентный доход, который рассчитывается по формуле, привязанной к максимальной ключевой ставке Центрального банка за конкретный год. Это означает, что два пенсионера с одинаковой суммой на депозите могут оказаться в совершенно разных налоговых ситуациях: один не заплатит ничего, а другой получит уведомление от налоговой службы.
На итоговый результат влияют несколько факторов: размер ставки по конкретному банковскому продукту, срок размещения средств, момент выплаты процентов и общая сумма полученного дохода. Именно совокупность этих параметров определяет, появится ли обязанность заплатить налог.
Как определяется необлагаемый лимит
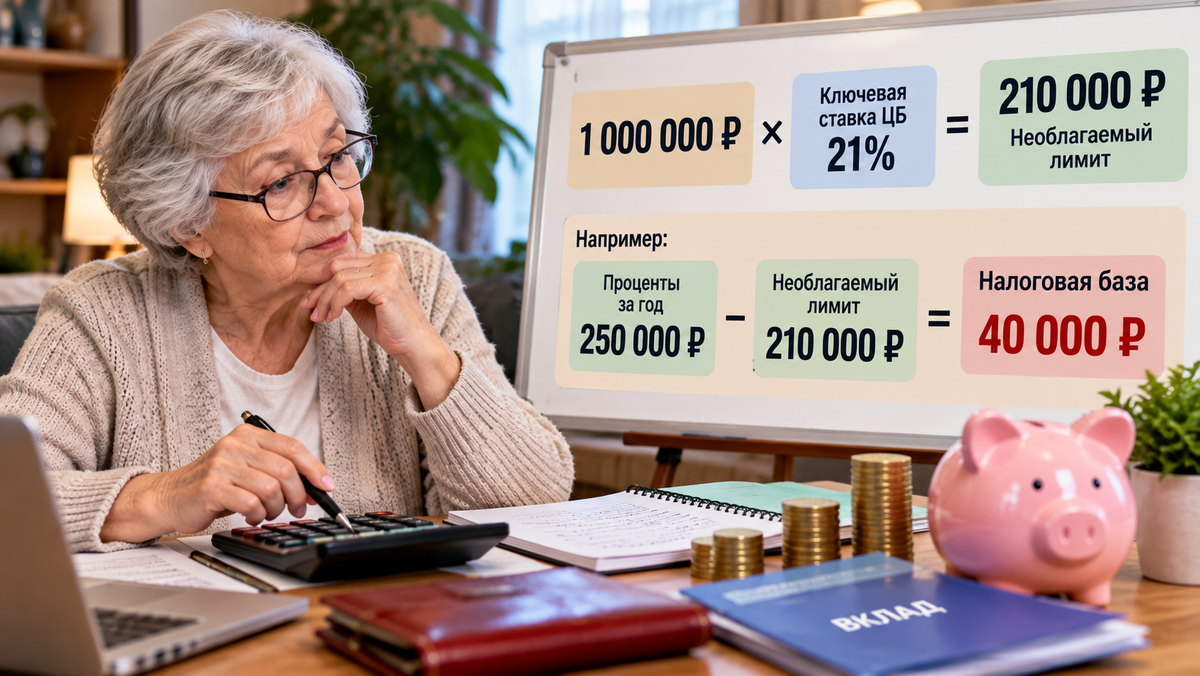
Принцип расчёта необлагаемой суммы достаточно прозрачен. За основу берётся один миллион рублей, который умножается на максимальное значение ключевой ставки, зафиксированное в течение соответствующего календарного года. Для доходов, полученных в 2025 году, максимальная ключевая ставка достигала 21%. Соответственно, необлагаемый процентный доход составил 210 тысяч рублей.
Это ориентир, который позволяет заранее оценить свои перспективы. Если за весь год пенсионер получил проценты в пределах этой суммы, налоговая база отсутствует. Если доход оказался выше, налогом облагается только превышение. Например, при годовом процентном доходе в 250 тысяч рублей от налогооблагаемой базы останется лишь 40 тысяч рублей. Именно с этой суммы будет рассчитан налог, а не со всех 250 тысяч.
Такая логика расчёта часто становится источником заблуждений. Человек видит формулировку «превышение лимита» и начинает думать, что налогом обложат весь процентный доход. На практике это не так: лимит работает как вычитаемая величина, а налог начисляется только на разницу.
Примеры расчёта налоговой базы
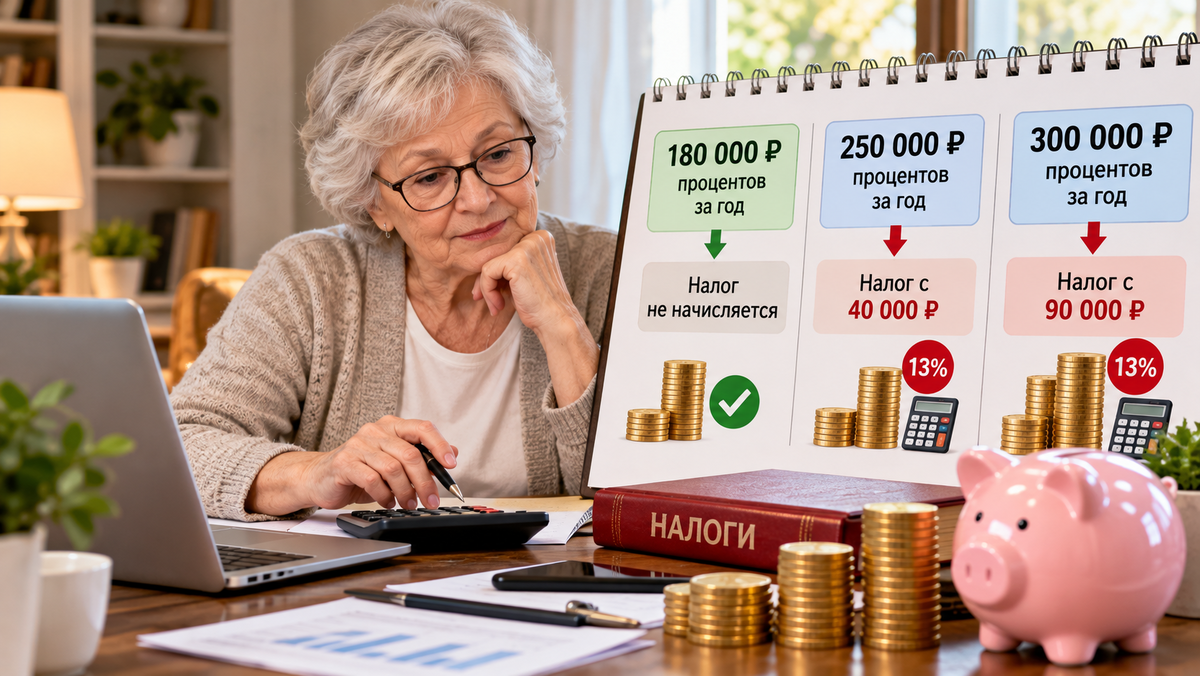
Для наглядности можно рассмотреть несколько простых ситуаций. Если пенсионер получил 180 тысяч рублей процентов при необлагаемом лимите 210 тысяч, налоговая база равна нулю. Если доход составил 250 тысяч, превышение — 40 тысяч рублей. При доходе в 300 тысяч рублей налогооблагаемая разница увеличивается до 90 тысяч.
Таким образом, сам по себе крупный депозит ещё не гарантирует появления значительного налога. Всё зависит от фактического процентного дохода, полученного за календарный год. Даже при заметном превышении лимита итоговая сумма налога может оказаться вполне умеренной, поскольку применяются стандартные ставки НДФЛ, а база ограничена лишь суммой превышения.
Поэтому перед тем как паниковать из-за налогового уведомления, стоит сначала перепроверить, какая именно сумма стала базой для расчёта и насколько она соотносится с фактически полученными процентами.
Почему важно различать 2025 и 2026 годы
Путаница между налоговыми периодами — одна из самых частых причин недопонимания. В 2026 году налогоплательщики получают уведомления по доходам, полученным в 2025 году. Поэтому показатель 210 тысяч рублей относится именно к прошлогодним процентам. Для доходов 2026 года необлагаемый лимит будет рассчитываться уже по новым правилам, исходя из максимальной ключевой ставки, зафиксированной в этом году.
Переносить цифру 210 тысяч на любой последующий год неправильно. Если ключевая ставка изменится, изменится и порог, до которого проценты не облагаются налогом. Для пенсионеров, разместивших деньги на долгосрочных депозитах с выплатой процентов в конце срока, этот момент особенно важен: дата фактического получения дохода определяет, к какому налоговому периоду он будет отнесён.
Несколько вкладов не создают несколько лимитов
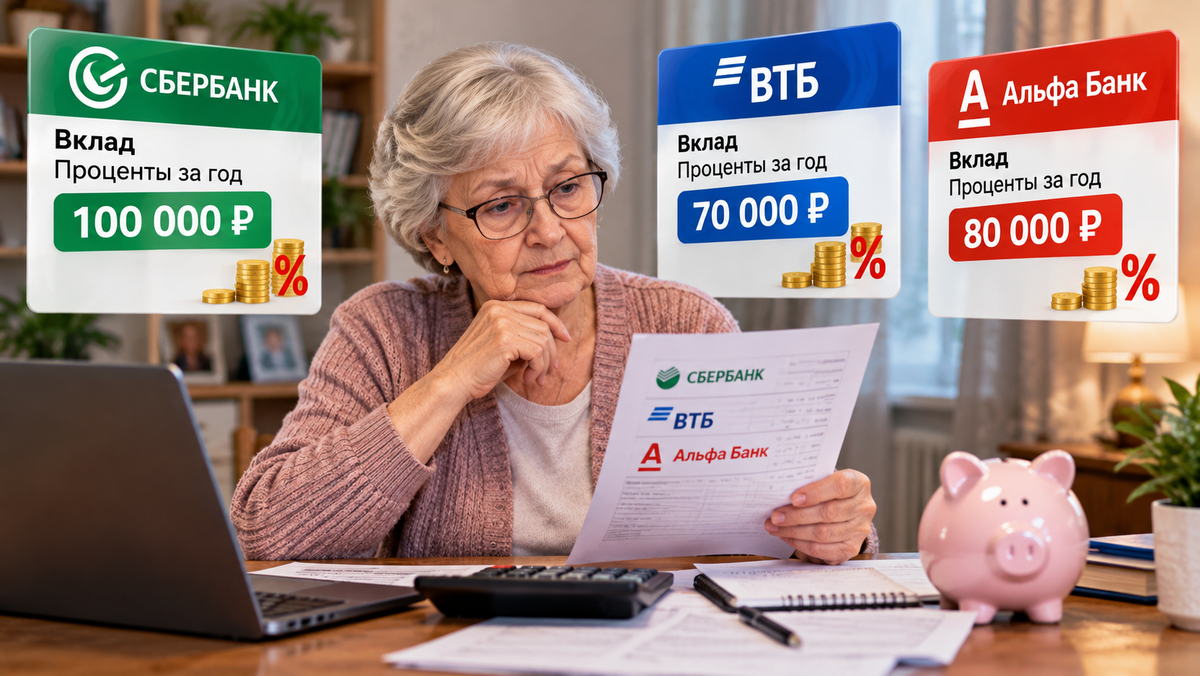
Ещё одно распространённое заблуждение связано с количеством открытых депозитов. Предположим, у человека три вклада в разных банках: по одному он получил 100 тысяч рублей процентов, по второму — 70 тысяч, по третьему — 80 тысяч. Некоторые считают, что каждый договор имеет собственный необлагаемый лимит, но это не так.
Все процентные доходы по вкладам и счетам суммируются. В приведённом примере общий доход составит 250 тысяч рублей. Если необлагаемый лимит равен 210 тысячам, превышение — 40 тысяч рублей. Именно эта сумма и станет налоговой базой.
Открытие депозитов в нескольких банках не увеличивает налоговый лимит. Распределение средств между организациями может быть оправдано другими соображениями, например, защитой от рисков через систему страхования вкладов, но к налогообложению это отношения не имеет.
Миф о дроблении вклада и оформлении на родственников
Попытка разбить один крупный депозит на несколько мелких в надежде получить отдельный лимит для каждого договора не работает. Количество банковских продуктов не влияет на порядок расчёта налоговой базы. Даже если открыть десять вкладов в разных организациях, совокупный процентный доход всё равно будет учитываться как единое целое.
Идея переоформить часть сбережений на родственников также требует осторожности. Если деньги действительно принадлежат другому человеку и он сам распоряжается ими, доход относится к нему. Но использовать близких исключительно как формальных владельцев ради обхода налоговых правил — сомнительная стратегия. Такое решение может повлечь имущественные и семейные риски, которые перевесят потенциальную налоговую выгоду.
Гораздо разумнее заранее просчитать ожидаемый процентный доход, выбрать подходящий срок размещения и не полагаться на схемы, которые выглядят слишком простыми, чтобы быть законными.
Законные способы снизить налоговую нагрузку
Оптимизация в рамках закона действительно возможна, но она не имеет ничего общего с поиском секретных лазеек. Прежде всего стоит заранее оценить предполагаемый процентный доход. Если понятно, что по крупному депозиту проценты могут существенно превысить необлагаемый лимит, имеет смысл рассмотреть варианты с разными сроками выплаты дохода.
Условия конкретного банковского продукта играют важную роль. Если проценты выплачиваются в конце срока, фактический доход может быть отнесён к определённому налоговому периоду. При крупных суммах стоит заранее понимать, когда именно будет получен процентный доход и как это повлияет на налоговую базу.
Сравнение банковских предложений тоже помогает. Высокая ставка увеличивает доходность, но одновременно повышает вероятность превышения лимита. Это не значит, что выгодный вклад становится плохим. Просто нужно считать чистый результат после налогообложения, а не ориентироваться только на номинальную ставку.
Работают ли налоговые вычеты
Распространено мнение, что пенсионер может уменьшить налог с процентов за счёт стандартных, социальных или имущественных вычетов. Однако с 2025 года процентные доходы физических лиц относятся к отдельной налоговой базе, и обычные вычеты к ней не применяются. Поэтому схема «у меня были расходы на лечение, значит, я уменьшу налог с вклада» не работает.
Вместо поиска способов применить вычет к процентному доходу лучше сосредоточиться на правильном определении налоговой базы и необлагаемого лимита. Это даст более точное понимание реальной суммы, которую придётся заплатить.
Какая сумма вклада не приведёт к налогу
Универсального ответа на этот вопрос нет. Нельзя сказать, что определённая сумма на депозите гарантированно избавит от налога в любой ситуации. Всё зависит от процентной ставки и срока размещения.
Если необлагаемый доход составляет 210 тысяч рублей, а вклад приносит 15% годовых, то при упрощённом расчёте сумма около 1,4 миллиона рублей даст примерно 210 тысяч процентов за полный год. Но это лишь ориентир. В реальности нужно учитывать изменение ставки, условия конкретного продукта и дату выплаты дохода.
Поэтому правильнее задавать вопрос не о сумме вклада, а о том, какой процентный доход будет получен за календарный год. Именно доход, а не размер депозита, является главным показателем для налогового расчёта.
Почему не стоит бояться налога больше, чем потери дохода
Иногда стремление не превысить налоговый лимит приводит к нерациональным решениям. Человек отказывается от более доходного вклада только ради того, чтобы избежать небольшого НДФЛ, забывая, что налог платится лишь с части процентного дохода. Проценты в пределах лимита полностью остаются у вкладчика.
Если более высокая ставка приносит значительно больше процентов, даже после уплаты налога итоговая доходность может оказаться выше, чем по низкодоходному депозиту без налога. Поэтому сравнивать нужно чистый результат после налогообложения, а не просто факт наличия или отсутствия налогового обязательства.
Решение должно приниматься по принципу «сколько денег я получу после всех обязательных платежей», а не «как бы вообще ничего не платить». Такой подход позволяет сохранить и доходность, и спокойствие.
Выбор вклада в период снижения ставок
При выборе депозита важно смотреть не только на процентную ставку, но и на срок, условия досрочного расторжения, порядок выплаты процентов и возможность пополнения. В период изменения ключевой ставки банки быстро пересматривают условия, и привлекательные предложения могут исчезнуть раньше, чем кажется.
Если рыночные ставки начинают снижаться, выгодные депозиты становятся дефицитом. Поэтому перед размещением крупной суммы стоит отдельно оценить доступные предложения и страховое покрытие. Особенно это касается ситуаций, когда сумма превышает гарантированный государством лимит.
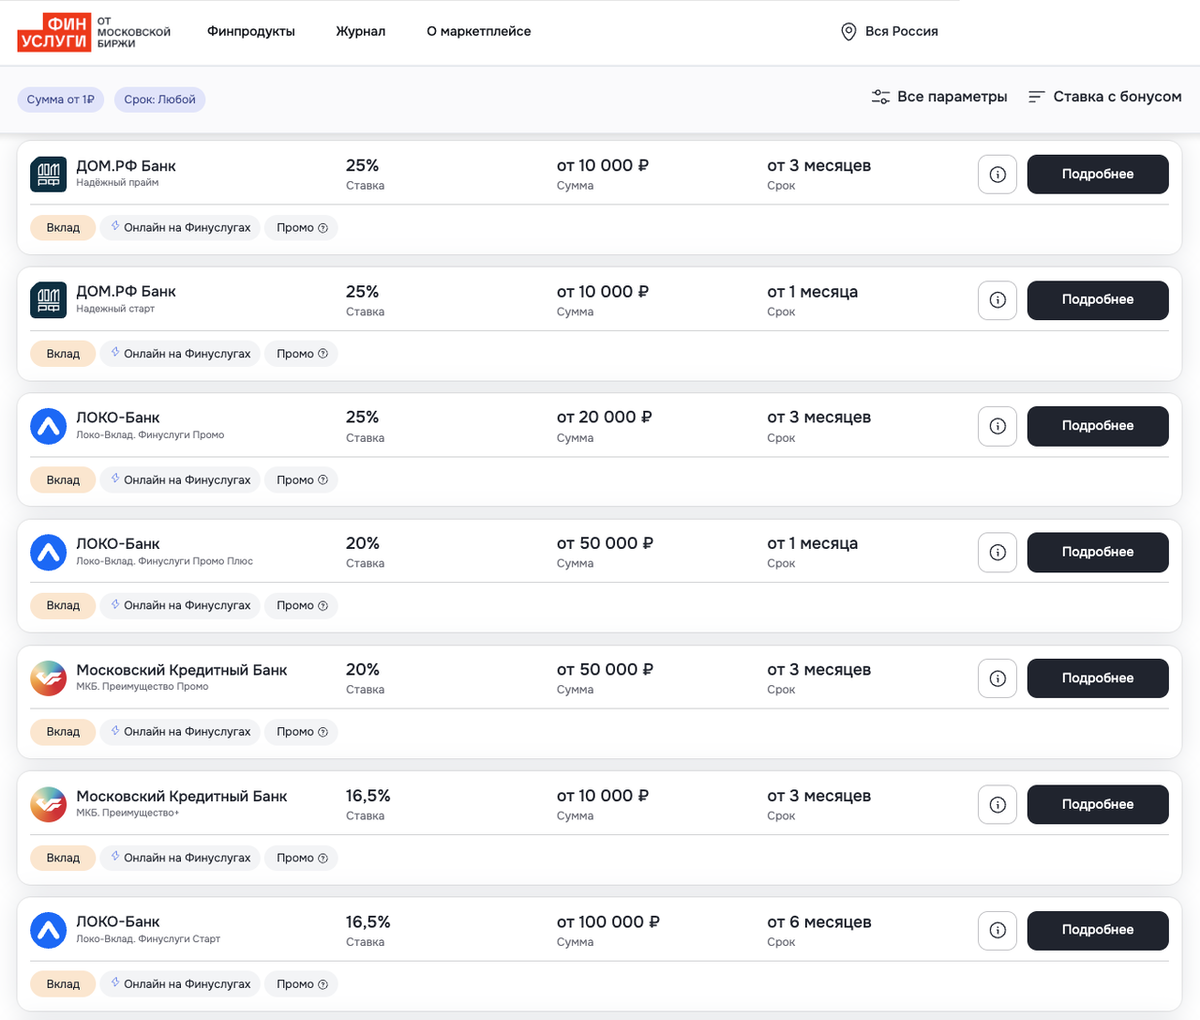
Высокие ставки, которые ещё встречаются на рынке, часто являются акционными предложениями с ограниченным сроком действия. При дальнейшем смягчении денежно-кредитной политики банки не смогут поддерживать прежнюю доходность по депозитам, поэтому окно возможностей может закрыться достаточно быстро.
Страховой лимит и налоговый лимит — разные вещи
Пенсионеру с крупными накоплениями стоит различать два показателя. Налоговый лимит определяет, какая часть процентного дохода может облагаться НДФЛ. Страховой лимит отвечает за то, какую сумму возместит система страхования вкладов при наступлении страхового случая в банке.
Если сумма существенно превышает 1,4 миллиона рублей, распределение средств между несколькими банками может быть разумным с точки зрения управления риском. Однако такое распределение не создаёт несколько налоговых лимитов. Процентный доход для налогообложения всё равно учитывается по общим правилам.
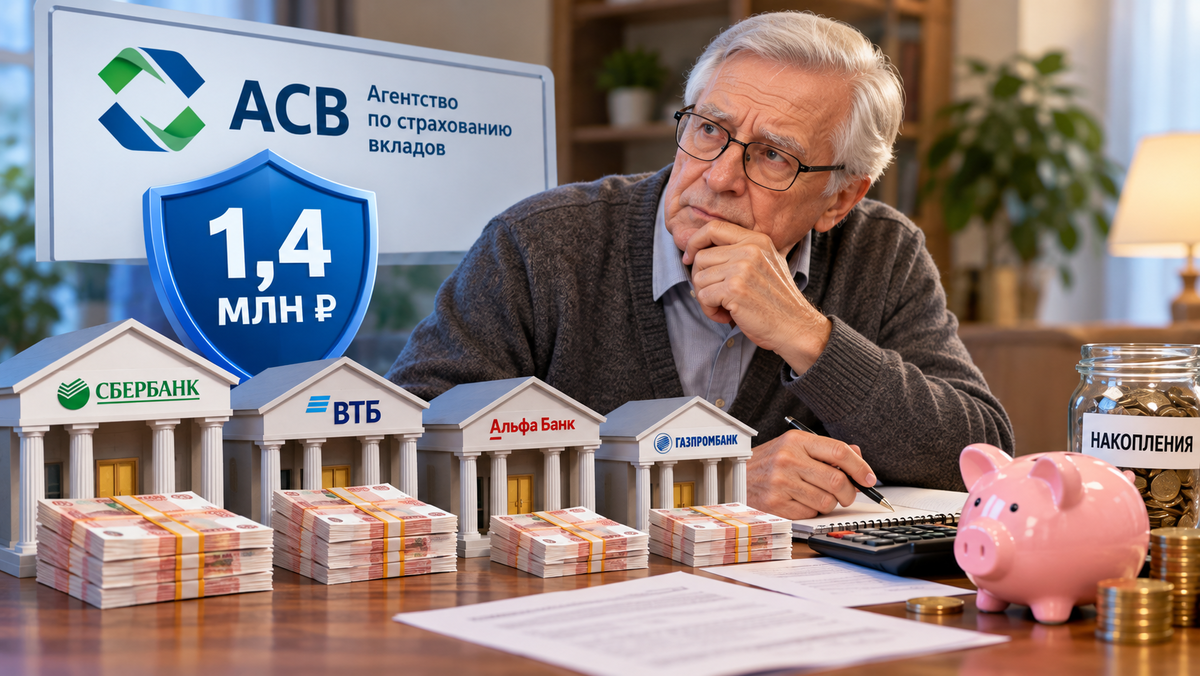
Поэтому при планировании сбережений стоит одновременно учитывать и налоговые последствия, и страховую защиту. Это два параллельных процесса, каждый из которых требует отдельного внимания.
Нужно ли подавать декларацию
Самостоятельно подавать налоговую декларацию только из-за процентов по банковским вкладам, как правило, не требуется. Банки передают сведения о процентном доходе в налоговый орган, после чего ФНС рассчитывает сумму налога и включает её в налоговое уведомление.
Пенсионеру не нужно самостоятельно высчитывать каждый процент и идти в инспекцию с декларацией только потому, что он получил доход по вкладу. Однако при сомнениях в правильности расчёта полезно проверить данные в личном кабинете налогоплательщика и при необходимости уточнить информацию.
Какие доходы не учитываются
В налоговом законодательстве предусмотрены исключения. При соблюдении установленных условий в расчёте налоговой базы не учитываются доходы по счетам эскроу, а также по рублёвым счетам и вкладам, ставка по которым в течение всего налогового периода не превышает 1% годовых.
Однако ориентироваться на общую формулировку «этот вклад налогом не облагается» не стоит. Необходимо смотреть условия конкретного банковского продукта и его налоговый режим. Только так можно понять, попадает ли доход под исключение или всё же учитывается при расчёте.
Ключевые выводы для пенсионера
Пенсионеру не нужно бояться самого факта наличия вклада. Гораздо важнее понимать три вещи. Во-первых, пенсионный статус не даёт автоматического освобождения от НДФЛ с процентов. Во-вторых, налог возникает не со всей суммы вклада и не со всех полученных процентов, а с налоговой базы после применения необлагаемого лимита. В-третьих, несколько вкладов в разных банках не создают несколько необлагаемых лимитов.
Лучший подход — заранее оценить предполагаемый процентный доход, учитывать все вклады и счета, следить за условиями банков и не пытаться использовать сомнительные схемы. Законная оптимизация заключается не в поиске секретной лазейки, а в грамотном выборе банковского продукта и понимании налоговых правил.
Небольшой налог с действительно высокой доходности может оказаться гораздо менее неприятным, чем потеря дохода из-за слишком осторожного отказа от выгодного вклада. Рациональный расчёт чистого результата после налогообложения почти всегда выгоднее эмоционального стремления полностью избежать любых обязательных платежей.


