

Когда речь заходит о деньгах, особенно о накоплениях, сформированных за долгую жизнь, хочется ясности, а не туманных формулировок. Вокруг банковских вкладов для людей старшего возраста в последнее время накопилось столько мифов, что разобраться в них без спокойного анализа почти невозможно. Одни говорят, что теперь за любой депозит придется отдавать часть дохода государству, другие пугают потерей пенсии, третьи советуют срочно бежать закрывать счета. На деле всё устроено иначе, и главное здесь — не смешивать разные финансовые механизмы в одну пугающую картину.
Я решила детально разобрать эту тему, потому что сама не раз сталкивалась с тревожными вопросами от знакомых пенсионеров. Люди копили годами, откладывали с каждой пенсии, а теперь переживают, что их бережливость обернется проблемами. Спешу успокоить: сам по себе вклад не является поводом для паники, но понимать правила игры в 2026 году действительно необходимо.
Налоговые обязательства: кто и сколько заплатит
Первое, что стоит усвоить: отдельной налоговой льготы для пенсионеров по процентам с вкладов не существует. НДФЛ начисляется на общих основаниях, если совокупный процентный доход превышает необлагаемый лимит. В 2026 году налоговые уведомления касаются доходов, полученных в 2025 году, и для того периода необлагаемая планка составляет 210 000 рублей.
Эта цифра появилась не случайно. Она рассчитывается как произведение одного миллиона рублей на максимальную ключевую ставку, действовавшую на первое число любого месяца в течение года. В 2025 году максимальное значение достигало 21%, отсюда и получился порог в 210 тысяч. Всё, что выше этой суммы, становится налоговой базой. Например, если за 2025 год пенсионер заработал на процентах 250 000 рублей, налогом обложат только 40 000 рублей. При стандартной ставке 13% платеж составит 5 200 рублей — ощутимо, но далеко не катастрофично.
Ключевой момент, о котором часто забывают: проценты суммируются по всем счетам и депозитам во всех банках. Нельзя рассматривать каждый вклад как отдельную историю. Если у человека три депозита в разных кредитных организациях, для налоговой важен общий результат, а не доход по каждому договору в отдельности. Поэтому считать нужно совокупно, иначе легко ошибиться в прогнозах.
Пенсионные накопления требуют внимательного подхода: налоговые обязательства и социальные выплаты зависят от разных правил
Социальные выплаты: где проходит граница
Теперь о том, что волнует пенсионеров даже больше налогов — о возможном влиянии вклада на пенсию и доплаты. Здесь важно сразу развеять главный страх: наличие депозита не приводит к автоматическому уменьшению страховой пенсии. Никто не лишит человека базовых выплат только потому, что у него есть счет в банке. Пенсия по старости не зависит от наличия сбережений.
Однако процентный доход может учитываться при оценке права на отдельные меры социальной поддержки, особенно те, что привязаны к уровню дохода или статусу нуждаемости. У каждой выплаты свои правила: разный период расчета, разный состав учитываемых поступлений, разные пороги. Поэтому универсального ответа «вклад всё испортит» или «вклад ни на что не влияет» не существует.
Если пенсионер получает социальную доплату, субсидию на оплату жилья или региональные льготы, стоит отдельно уточнить в Социальном фонде или органе соцзащиты, как именно процентный доход учитывается при назначении конкретной выплаты. В разных субъектах РФ условия могут заметно отличаться, и то, что верно для одного региона, окажется неактуальным для другого.
Социальная доплата и банковский вклад: влияние возможно, но только при определенных условиях
Особенно внимательными стоит быть тем, кто получает субсидию на ЖКХ. Это отдельная мера поддержки, при назначении которой применяются специальные критерии, связанные с доходами семьи. Крупный вклад с заметными процентами может увеличить общий доход и повлиять на право получения субсидии. Но опять же — не автоматически, а в зависимости от конкретных правил, установленных для этой выплаты.
Почему 2026 год стал переломным
Актуальность темы вкладов в 2026 году объясняется не только налоговыми изменениями, но и динамикой ключевой ставки. Денежно-кредитная политика Центробанка напрямую влияет на доходность депозитов, и пенсионерам важно понимать этот механизм. По состоянию на начало октября 2026 года ключевая ставка составляет 14% годовых, тогда как еще летом она была выше. Банки постепенно корректируют условия по вкладам, и этот процесс заставляет задуматься о сроках размещения средств.
Выбор срока вклада теперь не менее важен, чем сама процентная ставка. Короткий депозит с высоким процентом может выглядеть привлекательно, но через несколько месяцев новые предложения банков могут оказаться заметно скромнее. Поэтому сравнивать нужно не только цифры в рекламных баннерах, но и срок действия договора, условия досрочного расторжения, возможность пополнения, способ выплаты процентов и правила автоматической пролонгации.
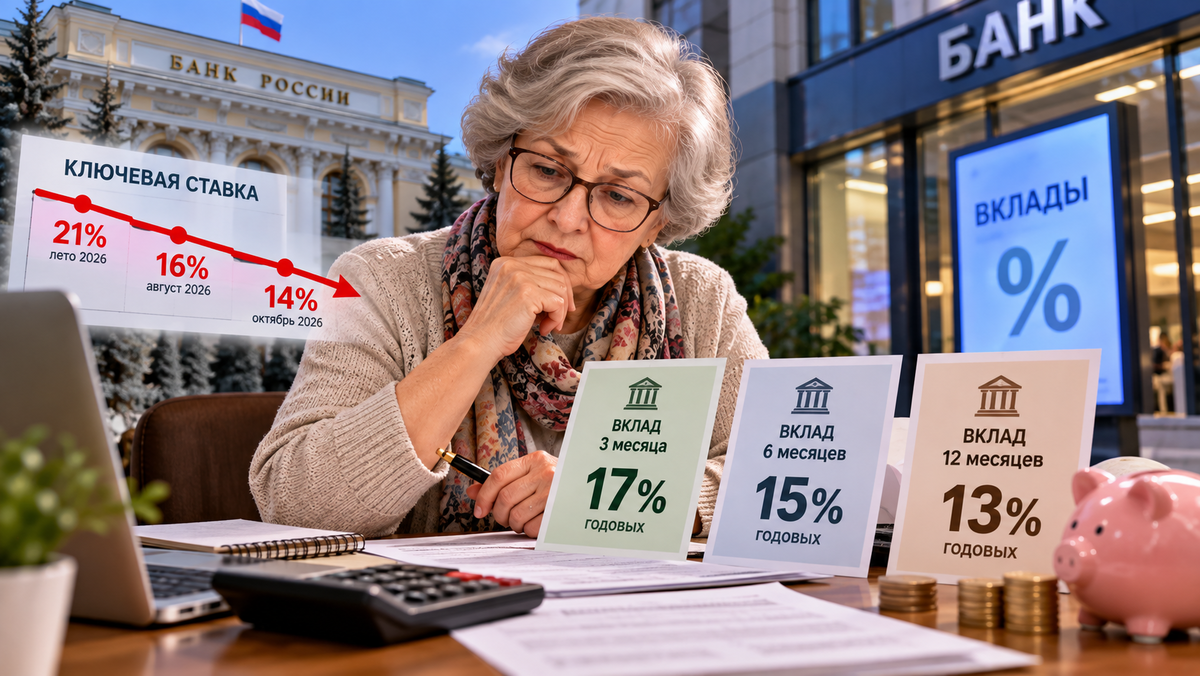
Снижение ключевой ставки меняет доходность депозитов: выбор срока становится стратегическим решением
Крупные суммы: как считать и чего опасаться
Когда на депозите лежит солидная сумма, эмоции часто берут верх над рациональностью. Но прежде чем принимать какие-либо решения, стоит посчитать реальный процентный доход. Допустим, у пенсионера на вкладе 500 000 рублей. При ставке 14% годовых за полный год размещения доход составит около 70 000 рублей. Это значительно ниже необлагаемого порога в 210 000 рублей, установленного для доходов 2025 года. То есть налоговых последствий в таком случае не возникнет вовсе.
Но если вкладов несколько, ситуация меняется. Пять депозитов по 500 000 рублей — это уже 2,5 миллиона рублей, и совокупный процентный доход может приблизиться к налоговому порогу или превысить его. Поэтому считать нужно общую картину, а не отдельные договоры.
Еще один важный аспект — страхование вкладов. Базовый лимит страхового возмещения составляет 1,4 миллиона рублей на одного вкладчика в одном банке. Если накопления превышают эту сумму, разумно распределить средства между несколькими кредитными организациями, чтобы в случае проблем у банка не потерять деньги сверх гарантированного государством лимита.
Как выбрать подходящий вклад
Перед открытием или продлением депозита я советую обращать внимание на несколько параметров, которые часто упускают из виду. Первое — полная доходность. Максимальная ставка в рекламе может действовать только при выполнении дополнительных условий: определенный срок, минимальная сумма, подключение платных опций. Второе — срок размещения. Если ожидается дальнейшее снижение ставок, длинный вклад позволит зафиксировать более высокую доходность, но при этом уменьшит гибкость. Третье — порядок выплаты процентов. Для пенсионера, которому нужен регулярный дополнительный доход, ежемесячные выплаты могут быть удобнее капитализации.
Четвертое — условия досрочного расторжения. До подписания договора нужно четко понимать, сколько процентов останется при досрочном снятии денег. Некоторые банки в таких случаях пересчитывают доход по минимальной ставке, что может оказаться неприятным сюрпризом. Пятое — страхование. Уже упомянутый лимит в 1,4 миллиона рублей на одного вкладчика в одном банке должен быть ориентиром при размещении крупных сумм.
Где искать высокие ставки
Несмотря на общий тренд на снижение доходности, на рынке еще встречаются акционные предложения с повышенными ставками. Некоторые финансовые маркетплейсы предлагают вклады под 25% годовых, что значительно выше среднерыночных показателей. Такие условия — это не новая норма, а ограниченные по времени акции, которые могут исчезнуть в любой момент.
Я считаю, что если есть намерение разместить средства, стоит действовать оперативно. При дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по вкладам неизбежно будут снижаться. Поймать предложение под 25% годовых — это возможность не только защитить сбережения от инфляции, но и заработать на них.
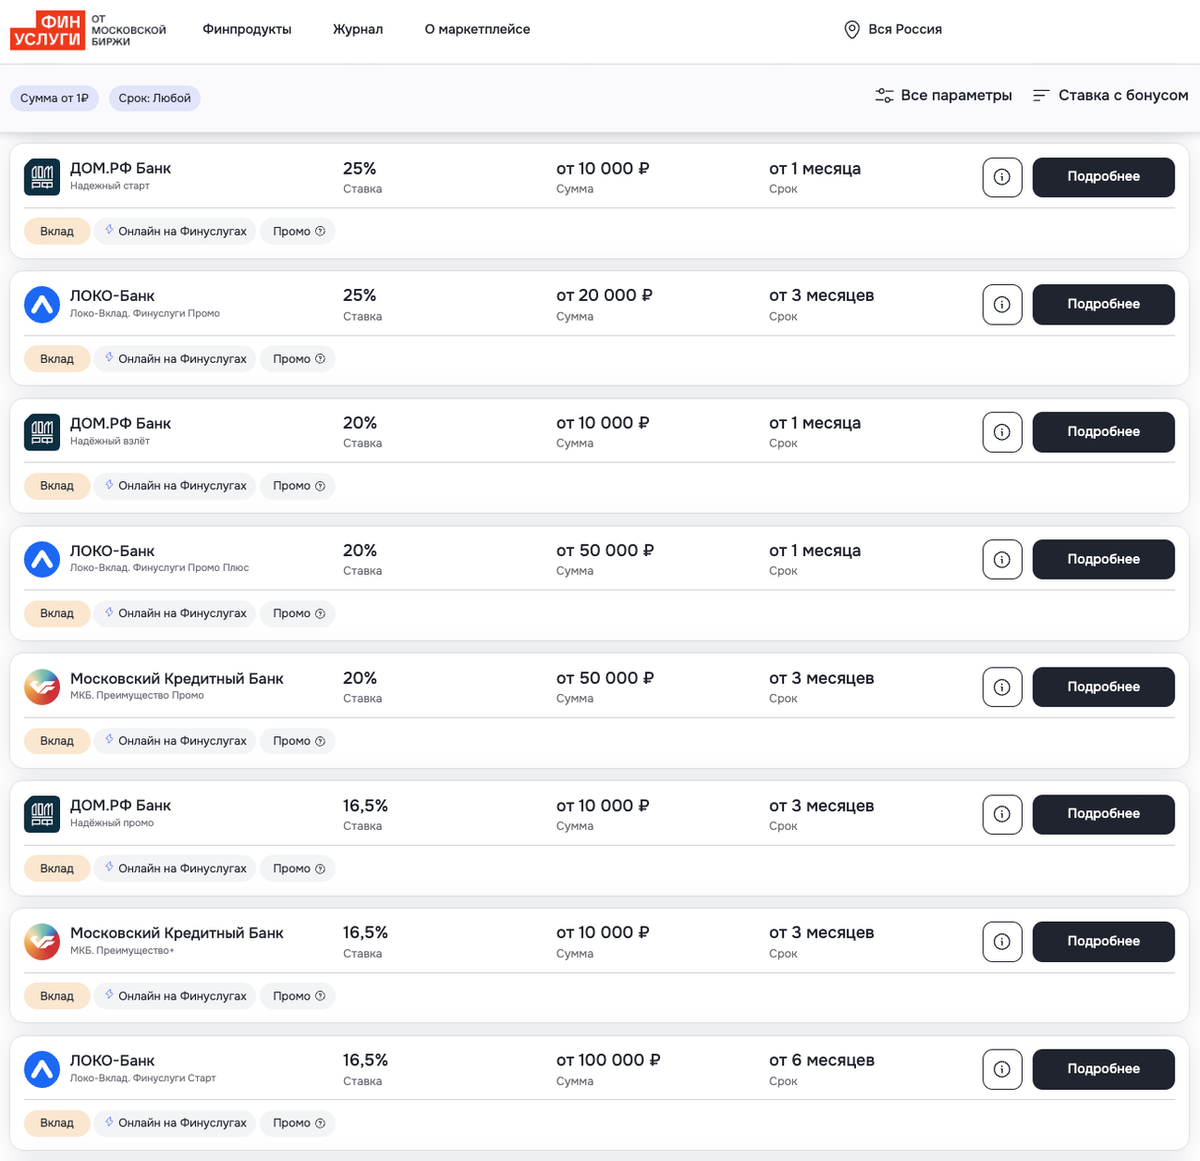
Акционные предложения по вкладам с повышенной доходностью встречаются всё реже
Оформление такого вклада занимает буквально 10–15 минут и проходит полностью онлайн, без визита в офис банка. Все представленные на маркетплейсе депозиты застрахованы государством через систему страхования вкладов, что дает дополнительную уверенность. Если сумма превышает страховой лимит, разумно распределить деньги между несколькими банками.
Стоит ли закрывать вклад
Ответ на этот вопрос зависит от конкретной ситуации, но в большинстве случаев закрывать депозит без веской причины не стоит. Если вклад приносит доход, а деньги не нужны в ближайшее время, он по-прежнему выполняет свою главную задачу — сохраняет капитал и приносит процент. Гораздо разумнее раз в несколько месяцев проверять три вещи: сколько процентов уже начислено, какие условия действуют по вкладу и влияет ли получаемый доход на конкретную социальную выплату.
Такой подход позволяет держать ситуацию под контролем без лишней тревожности. Финансовая дисциплина важнее эмоциональных решений, особенно когда речь идет о накоплениях, создававшихся годами.
Ответы на частые вопросы
Может ли вклад уменьшить обычную пенсию? Нет, само наличие вклада не означает автоматического уменьшения страховой пенсии. Но доход по вкладу в отдельных случаях может учитываться при назначении некоторых мер социальной поддержки.
Нужно ли пенсионеру платить налог с процентов? Если совокупный процентный доход превышает установленный необлагаемый лимит, налог рассчитывается с суммы превышения. Статус пенсионера сам по себе не освобождает от НДФЛ.
Нужно ли самому сообщать налоговой о процентах? Нет, сведения о процентных доходах передают банки. Налоговая рассчитывает обязательство на основании полученных данных и отражает его в уведомлении.
Можно ли потерять субсидию на ЖКХ из-за вклада? Нельзя считать это автоматическим последствием любого вклада. Нужно смотреть правила конкретной субсидии и порядок определения дохода.
Стоит ли держать больше 1,4 млн рублей в одном банке? При суммах выше страхового лимита стоит рассмотреть распределение средств между несколькими банками, поскольку базовый лимит страхования составляет 1,4 млн рублей на одного вкладчика в одном банке.
Главный вывод
Банковский вклад для пенсионера в 2026 году — это не источник проблем, а инструмент, требующий осознанного подхода. Важно разделять три независимых направления: налоговые обязательства, условия социальной поддержки и банковские параметры депозита. Считать доход нужно отдельно для налогов, отдельно проверять правила конкретной выплаты и отдельно оценивать условия размещения средств.
Совокупность вкладов, срок размещения, порядок выплаты процентов и страховой лимит — вот те факторы, которые действительно имеют значение. Если относиться к ним внимательно, можно спокойно пользоваться банковскими продуктами, сохранять накопления и получать дополнительный доход без неожиданных последствий.

