Когда речь заходит о защите сбережений от девальвации, многие сразу думают о покупке долларов или евро. Но есть и более элегантный путь — валютные облигации российских компаний. Проблема в том, что одна такая бумага может стоить как хороший подержанный автомобиль. Именно поэтому меня заинтересовал биржевой фонд, который позволяет зайти в этот сегмент практически с карманных денег.
Фонд TLCB от Тинькофф Капитал — это попытка упаковать рынок замещающих и юаневых облигаций в доступный формат. Пай стоит около 11 рублей, что выглядит почти провокационно на фоне цен на отдельные выпуски. Но прежде чем делать выводы, я решил копнуть глубже: изучить состав, комиссии, логику управления и понять, кому такой инструмент действительно подходит.

Почему я вообще обратил внимание на этот фонд
Идея фонда проста: собрать в одном портфеле облигации, номинированные в иностранной валюте, но хранящиеся в российском контуре. Это снимает главный страх последних лет — риск блокировки активов за рубежом. Все бумаги лежат в отечественных депозитариях, а значит, никакие санкционные механизмы недружественных стран до них не дотянутся.
Мне показалось важным, что фонд начал торговаться на Московской бирже 23 ноября 2023 года — одновременно с дивидендным фондом TDIV. Я внимательно следил за обоими запусками. По TDIV обзор вышел практически сразу, а вот до TLCB руки дошли только сейчас. И, честно говоря, я рад этой паузе: за пять месяцев фонд успел наработать историю, пережить первые просадки и показать, как он ведёт себя в реальных рыночных условиях. Стартовые обзоры часто грешат излишним оптимизмом, а мне хотелось увидеть инструмент без прикрас.
Разбирая TDIV, я уже столкнулся с особенностями подходов этой управляющей компании. Теперь пришло время проверить, насколько они проявились в облигационном фонде.
Что лежит в основе TLCB
Фонд опирается на индекс Tinkoff Aggregate Local Currency Bond Index RUB, сокращённо TLCBRX. Это внутренняя разработка Тинькофф, а не общепризнанный бенчмарк вроде индексов Мосбиржи. Сам по себе этот факт меня насторожил: одно дело — следовать за прозрачным рыночным индикатором, и совсем другое — за конструкцией, которую придумала сама управляющая компания. Впрочем, это не обязательно плохо. Главное — что внутри.

В составе индекса на момент анализа находилось ровно 20 выпусков облигаций российских эмитентов. Это и замещающие бумаги, привязанные к доллару и евро, и юаневые бонды. Веса распределены почти равномерно — от 4,2% до 5,4% на бумагу. Такой подход снижает зависимость от проблем отдельного эмитента, что для долгового рынка особенно важно: дефолт одной компании не обрушит весь портфель.
Ключевые параметры фонда
Прежде чем углубляться в анализ, зафиксирую основные характеристики. ISIN фонда — RU000A107597. Управляющая компания — Тинькофф Капитал. Тип активов — валютные облигации. Внутри портфеля бумаги в долларах, евро и юанях, но торгуется фонд в рублях. Цена пая на момент анализа колебалась в районе 11 рублей. Комиссия за управление — 0,99% годовых. Инструмент доступен неквалифицированным инвесторам, что расширяет его потенциальную аудиторию. Приятный бонус — при покупке через Тинькофф брокерскую комиссию не берут.
Разбор состава: кто задаёт тон
Я не поленился изучить полный состав фонда на конец апреля 2024 года. В топ-10 по весу вошли бумаги ГТЛК, Газпром Капитал, ПИК-Корпорация, Борец Капитал, Норильский никель, ТМК, Уральская Сталь и Полюс. Разброс долей минимален: от 5,07% до 5,38%. Это говорит о том, что фонд действительно стремится к равновзвешенной модели, а не концентрируется на нескольких крупных именах.
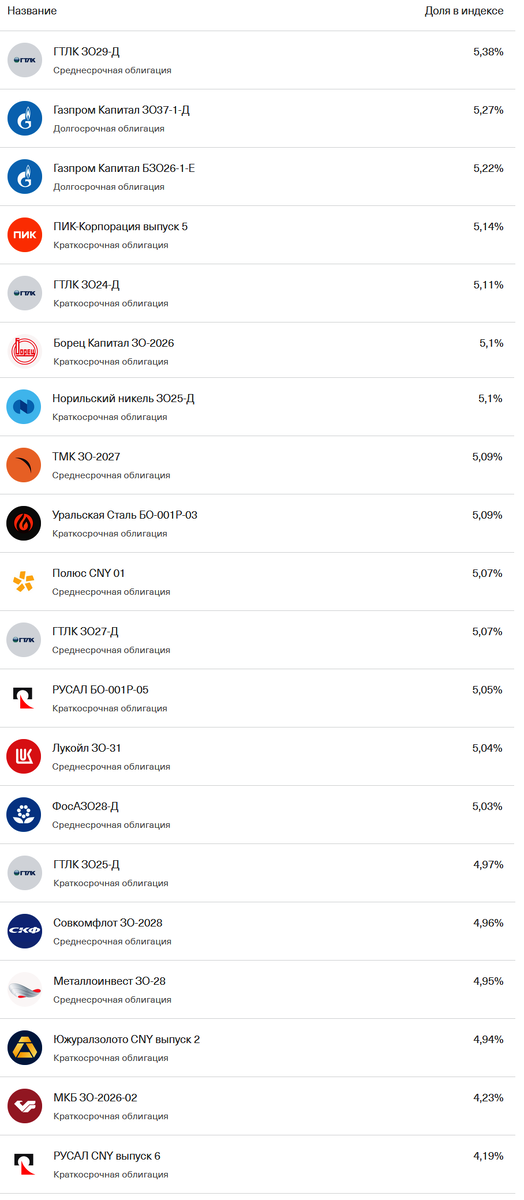
Любопытно, что две бумаги из моего недавнего рейтинга лучших замещающих облигаций — ПИК-Корпорация и ГТЛК — присутствуют в составе TLCB. Это совпадение меня порадовало: значит, моя аналитика пересекается с логикой управляющей компании. Хотя, разумеется, фонд не ограничивается только этими именами и даёт гораздо более широкую диверсификацию, чем я мог бы себе позволить при точечной покупке.
Отдельно отмечу, что наличие в портфеле бумаг в трёх валютах — это не маркетинговая уловка, а реальный механизм снижения валютного риска. Если доллар временно просядет относительно рубля, юаневая составляющая может частично компенсировать этот эффект. Разумеется, полной защиты это не даёт, но делает поведение фонда более устойчивым.
Что мне нравится в TLCB
Первое и самое очевидное преимущество — низкий порог входа. Около 11 рублей за пай — это уровень, при котором даже начинающий инвестор может собрать диверсифицированный портфель валютных облигаций. Для сравнения: одна юаневая облигация обойдётся минимум в 10 тысяч рублей, а замещающая бумага в долларах — от 80 тысяч и выше. Фонд решает проблему доступности радикально.
Второй плюс — налоговая эффективность. По российскому законодательству биржевые паевые инвестиционные фонды не платят налог на купонные выплаты, поступающие внутрь фонда. Все купоны реинвестируются, и эти «сэкономленные» деньги продолжают работать на прирост стоимости пая. В долгосрочной перспективе такая капитализация даёт заметное преимущество перед самостоятельной покупкой отдельных облигаций, где налог с купонов уплачивается сразу.
Третье — экономия времени и нервов. Мне не нужно следить за погашениями, офертами, ребалансировками и новостями по каждой из двадцати компаний. Всю эту рутину берёт на себя управляющая компания. Для человека, который не готов посвящать инвестициям несколько часов в неделю, это серьёзный аргумент.
Обратная сторона медали
Теперь о том, что меня смущает. Комиссия 0,99% для облигационного фонда — это, на мой взгляд, дороговато. При средневзвешенной доходности активов внутри фонда на уровне 6–7% годовых почти шестая часть прибыли уходит управляющей компании. Для сравнения, классические индексные фонды на акции иногда берут меньше. Здесь же инвестор платит премию за удобство, и каждый должен сам решить, оправдана ли она.
Второй минус — отсутствие живого денежного потока. Все купоны автоматически реинвестируются, поэтому инвестор не получает регулярных выплат. Тем, кто привык к ощущению «денег капают на счёт», такой подход может показаться некомфортным. Владельцы отдельных облигаций получают купоны на руки и могут распоряжаться ими по своему усмотрению — тратить или реинвестировать.
Третий момент, который я не могу обойти стороной, — это заявленное активное управление. На сайте управляющей компании указано, что плановый пересмотр состава портфеля может производиться до одного раза в неделю. Звучит это как индексация, но по факту оставляет УК широкое поле для манёвра. Еженедельная ребалансировка — это уже не пассивное следование за индексом, а скорее гибридный подход. Инвестору остаётся лишь доверять профессионализму управляющих, не имея возможности повлиять на их решения.
Кому я бы рекомендовал этот фонд
После детального анализа у меня сложилось чёткое понимание целевой аудитории TLCB. В первую очередь это инвесторы с небольшими и средними портфелями, которые хотят получить валютную диверсификацию, но не готовы покупать отдельные замещающие или юаневые облигации из-за высокого порога входа. Фонд решает эту задачу элегантно: за символическую сумму человек получает корзину из двадцати бумаг в трёх валютах.
Также инструмент подойдёт тем, кто не хочет тратить время на отбор отдельных выпусков, анализ кредитного качества эмитентов и отслеживание корпоративных событий. Управляющая компания берёт эти заботы на себя, а инвестор получает готовое решение «под ключ». Платой за это удобство служит комиссия, и каждый должен сам оценить, насколько она для него приемлема.
Крупным инвесторам, способным самостоятельно собрать диверсифицированный портфель из отдельных валютных облигаций, фонд вряд ли будет интересен. Им проще купить несколько выпусков напрямую, сэкономить на комиссии и получать купоны на счёт. Но для массового розничного инвестора TLCB — это, пожалуй, один из самых доступных способов получить валютную экспозицию через облигационный рынок.
Мой итоговый взгляд
Фонд TLCB — это интересный эксперимент на стыке пассивного и активного управления. С одной стороны, он предлагает широкую диверсификацию по валютным облигациям за минимальные деньги. С другой — комиссия в 0,99% и еженедельная возможность пересмотра состава заставляют задуматься о том, насколько предсказуемым будет поведение инструмента в долгосрочной перспективе.
Для себя я вижу в TLCB нишевый продукт, который решает конкретную задачу: дать небольшим портфелям валютную защиту без необходимости покупать дорогие отдельные бумаги. Если ваша цель именно в этом — фонд заслуживает внимания. Если же вы готовы самостоятельно собрать портфель из нескольких замещающих облигаций, возможно, прямой путь окажется выгоднее.
В любом случае, появление таких инструментов на Московской бирже — позитивный сигнал для розничных инвесторов. Рынок становится глубже, а выбор — шире. Остаётся лишь грамотно этим пользоваться.