

Когда речь заходит о валютных накоплениях, у многих сразу возникает тревожное ощущение неопределённости. Вроде бы деньги лежат на счету, но насколько они доступны? Можно ли прийти в банк и получить свои доллары на руки? Такие вопросы становятся особенно актуальными на фоне новостей о продлении ограничений. Очередное решение Банка России сохранить действующий режим ещё на полгода — до 9 марта 2027 года — снова заставило задуматься о том, что на самом деле происходит с валютными счетами и вкладами.
Ситуация не нова: ограничения действуют уже больше четырёх лет. За это время многие привыкли к ним, но далеко не все до конца понимают детали. А ведь именно в деталях скрываются важные нюансы, которые напрямую влияют на то, как распоряжаться собственными деньгами.
Мне кажется, сейчас самое время спокойно и без лишних эмоций разобраться, что именно разрешено, что запрещено, и какие практические выводы можно сделать для себя.
Почему ограничения вообще существуют
Причина, по которой регулятор продолжает продлевать особый порядок выдачи наличной валюты, остаётся неизменной. Санкционные ограничения существенно затрудняют российским банкам возможность приобретать наличные доллары и евро. Финансовые организации физически не могут свободно пополнять кассы западной валютой, поэтому государство вынуждено регулировать её выдачу населению.
Важно понимать: это не прихоть Центробанка и не способ "наказать" вкладчиков. Это вынужденная мера, связанная с реальными ограничениями на международном уровне. Банки работают в условиях, когда наличная западная валюта стала дефицитным ресурсом, и задача регулятора — распределить этот ресурс максимально справедливо.
Я часто слышу мнение, что ограничения вот-вот отменят. Но если посмотреть на динамику последних лет, становится ясно: пока сохраняется санкционное давление, рассчитывать на полную отмену не приходится. Режим продлевается каждые полгода, и нынешнее решение — лишь очередной шаг в этой цепочке.
Какие суммы можно получить наличными
Здесь важно сразу прояснить главное: новых ограничений не введено. Регулятор лишь продлил действие уже существующих правил. Это значит, что механизм, к которому все привыкли, продолжает работать без изменений.
Ключевой момент — дата 9 марта 2022 года. Именно остаток валюты на счетах на этот день определяет, сколько наличных денег можно получить. Если у человека на тот момент на валютных счетах в конкретном банке лежало, например, 7 тысяч долларов, то именно эту сумму он может забрать наличными. Если же средств было больше — действует потолок в 10 тысяч долларов или эквивалент в евро.
Причём воспользоваться этой возможностью можно только один раз. Если человек уже снял положенную сумму ранее, повторно получить наличную валюту по этому механизму не получится. Это важно учитывать тем, кто планирует распоряжаться валютными сбережениями.
Мне приходилось общаться с людьми, которые не до конца понимали эти правила. Один знакомый был уверен, что лимит в 10 тысяч долларов можно снимать каждый год. На самом деле это не так: разрешённая сумма выдаётся однократно в рамках действующего режима.
Что происходит с валютой сверх лимита
Самый частый вопрос, который возникает у владельцев валютных счетов: куда деваются деньги, которые нельзя снять наличными? Отвечаю сразу: они никуда не исчезают. Средства остаются на банковском счёте, они не замораживаются и не блокируются.
Однако получить сумму сверх установленного лимита наличными долларами или евро невозможно. Если человек настаивает на выдаче, банк может предложить конвертацию в рубли. И вот здесь появляется важный нюанс, связанный с курсом.
Если валюта поступила на счёт до 9 сентября 2022 года, то при выдаче в рублях сумма не может быть меньше той, что рассчитана по официальному курсу Банка России на день выплаты. Это защищает интересы вкладчика от невыгодного курса. А вот для средств, зачисленных после этой даты, применяется уже курс конкретного банка на день выдачи. Разница может быть существенной, поэтому на этот момент стоит обращать особое внимание.
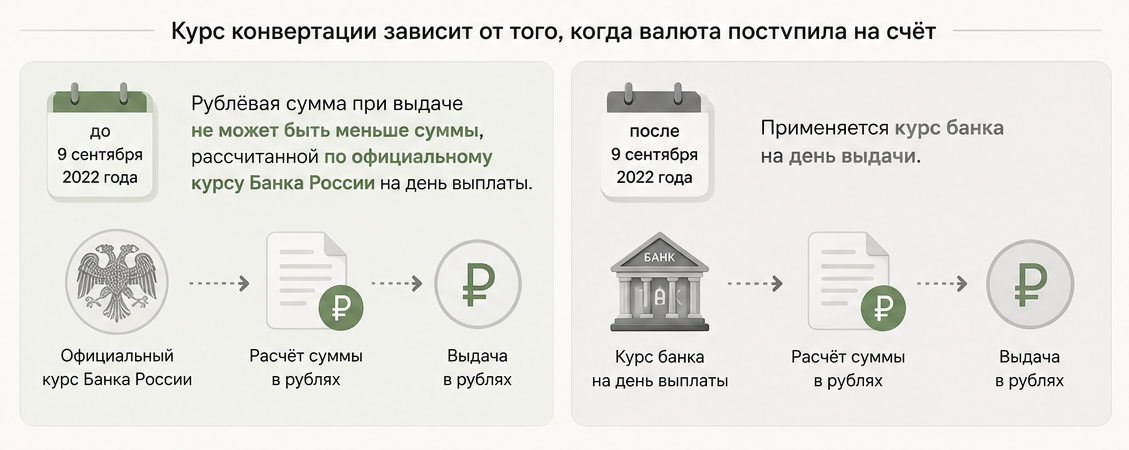
Лично для меня это стало поводом внимательнее изучить условия своего банка. Оказалось, что разница между официальным курсом и курсом банка может составлять несколько процентов. При крупных суммах это уже ощутимые потери.
Особенности для недавно купленной валюты
Отдельная история — с валютой, приобретённой относительно недавно. Если человек открыл валютный счёт в 2025 или 2026 году и купил на нём доллары, получить эти деньги наличными именно в валюте не получится. Позиция Банка России здесь однозначна: средства, зачисленные на новые валютные счета после 9 сентября 2022 года, при снятии выдаются в рублях по курсу банка на день операции.
Это означает, что схема "купил безналичные доллары сегодня — завтра снял их наличными" не работает. Многие до сих пор не понимают этого ограничения и искренне удивляются, когда в банке им отказывают в выдаче наличной валюты.
При этом важно не путать два разных понятия: снятие валюты со счёта и покупку наличной валюты. Это принципиально разные операции с разными правилами.
Покупка наличных долларов: что изменилось
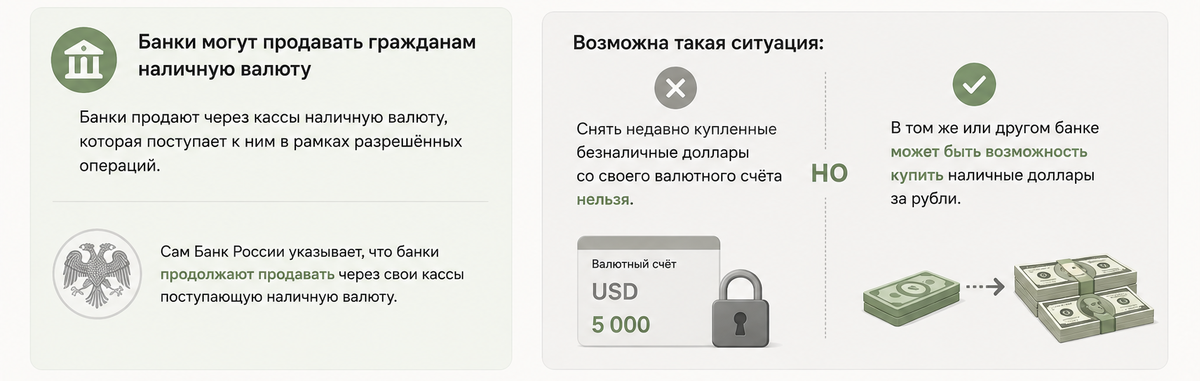
Ограничение на снятие валюты со счёта не означает полного запрета на приобретение наличных долларов или евро. Банки по-прежнему могут продавать гражданам через кассы ту наличную валюту, которая поступает к ним в рамках разрешённых операций.
Возникает любопытная ситуация: снять недавно купленные безналичные доллары со своего валютного счёта нельзя, но при этом в том же или другом банке может быть возможность купить наличные доллары за рубли. Всё зависит от наличия валюты в конкретной кассе и установленного банком курса.
Я не раз сталкивался с тем, что в одном отделении банка наличных долларов нет, а в соседнем — есть. Иногда имеет смысл обзвонить несколько отделений или банков, прежде чем отправляться за валютой. Курс при этом может заметно отличаться, поэтому стоит сравнивать условия.
Комиссии: хорошая новость для вкладчиков
Одновременно с продлением ограничений Банк России сохранил запрет для банков взимать с физических лиц комиссию за выдачу разрешённой наличной иностранной валюты со счетов и вкладов. Этот запрет будет действовать до того же срока — 9 марта 2027 года.
Кроме того, банк не имеет права брать комиссию за конвертацию иностранной валюты в доллары или евро, если она проводится именно для последующей разрешённой выдачи наличных. Это важный момент, который защищает граждан от дополнительных расходов.
На практике это означает, что если человек имеет право снять определённую сумму наличной валюты, он должен получить её без каких-либо дополнительных удержаний. Любые попытки банка навязать комиссию в такой ситуации — нарушение установленных правил.
Причины продления: взгляд на ситуацию
Официальная позиция регулятора остаётся неизменной: ограничения сохраняются из-за действующих санкций, которые мешают российским финансовым организациям приобретать наличную валюту западных стран. Впервые такой режим появился ещё в марте 2022 года, и с тех пор Центробанк несколько раз продлевал его на очередные полгода.
Предыдущее ограничение должно было закончиться 9 сентября 2026 года, теперь срок передвинут до 9 марта 2027 года. Прошло уже более четырёх лет, а механизм продолжает действовать. Это говорит о том, что ситуация с доступом к наличной западной валюте принципиально не изменилась.
Мне кажется, важно реалистично оценивать перспективы. Пока сохраняется санкционное давление и ограничения на международные расчёты, рассчитывать на скорую отмену этих правил не стоит. Возможно, режим будет адаптироваться, но вряд ли исчезнет полностью в ближайшее время.
Опасны ли валютные счета
Это, пожалуй, главный вопрос, который волнует многих. И здесь важно разделять две совершенно разные вещи: ограничение на получение наличной валюты и сохранность средств на счетах.
Сам Банк России отдельно подчёркивает: средства граждан в долларах и евро на банковских счетах и вкладах остаются сохранными. Человек по-прежнему может хранить валюту на счёте, конвертировать её, а в предусмотренных случаях совершать другие доступные операции.
Поэтому формулировка "ЦБ запретил россиянам снимать свои деньги" была бы некорректной. Ограничено именно получение определённых средств наличными долларами или евро. Сами деньги никуда не пропадают, они остаются в распоряжении владельца, просто форма их использования ограничена.
Я считаю важным не поддаваться паническим настроениям. Валютный счёт — это не "ловушка", а инструмент с определёнными ограничениями. И понимание этих ограничений позволяет принимать взвешенные решения.
Практические выводы: как распоряжаться валютой
Здесь уже многое зависит от того, зачем человеку вообще нужна валюта. Если доллары или евро приобретались как долгосрочная валютная часть сбережений, само продление ограничений не означает, что необходимо срочно от них избавляться. Валюта продолжает выполнять свою защитную функцию в портфеле.
Но если главная задача — иметь именно наличную валюту, то банковский валютный счёт сейчас имеет очевидное ограничение: недавно купленные безналичные доллары нельзя просто снять в кассе в долларах. В такой ситуации важно заранее понимать разницу между наличной и безналичной валютой и не строить иллюзий относительно доступности средств.
Есть и ещё один момент — доходность. Многие валютные счета и вклады дают небольшую процентную ставку по сравнению с рублёвыми инструментами. Поэтому держать крупную сумму в валюте просто потому, что "доллар когда-нибудь обязательно вырастет", тоже не всегда рационально. Фактически человек делает ставку прежде всего на изменение валютного курса, а не на получение процентного дохода.
Очередное продление ограничений стало для меня ещё одним напоминанием о том, что валюту сегодня нужно оценивать не только с точки зрения курса, но и с точки зрения того, насколько свободно ей можно распоряжаться. Как человек, следящий за своими финансами, я не вижу смысла полностью отказываться от валютной диверсификации. Рубль может как укрепляться, так и заметно слабеть, поэтому небольшая валютная часть портфеля по-прежнему способна выполнять защитную функцию.
Но держать крупную сумму просто в безналичных долларах или евро на банковском счёте мне кажется уже не таким очевидным решением. Такая валюта практически не приносит дохода, а возможности её использования остаются ограниченными. Поэтому для себя я рассматриваю валюту именно как один из элементов диверсификации, а не как основное место для хранения сбережений. Причём перед покупкой важно заранее понимать, зачем она нужна: для поездок и наличных расходов, защиты от ослабления рубля или как часть инвестиционного портфеля. Только честный ответ на этот вопрос поможет принять правильное решение.

