

Третий квартал 2026 года преподнес рынку электронной коммерции любопытный набор противоречий. С одной стороны, потребители стали оставлять в интернет-магазинах заметно больше денег, чем в предыдущие месяцы. С другой — их поведение становится все менее предсказуемым: предоплату вносят неохотнее, посылки путешествуют до покупателя дольше, а процент выкупа впервые за долгое время скатился ниже психологически важной отметки. Эти данные собраны на основе анализа работы более пятидесяти тысяч торговых площадок, что позволяет говорить о достаточно объективной картине происходящего.
Если рассматривать каждую метрику по отдельности, сдвиги кажутся незначительными — речь идет о нескольких процентных пунктах. Однако в совокупности эти изменения формируют тревожный сигнал для владельцев онлайн-бизнеса, особенно накануне традиционного сезонного пика продаж. Игнорировать эти микросдвиги было бы опрометчиво, ведь они напрямую влияют на итоговую маржинальность и операционные расходы.
Рост среднего чека: иллюзия благополучия
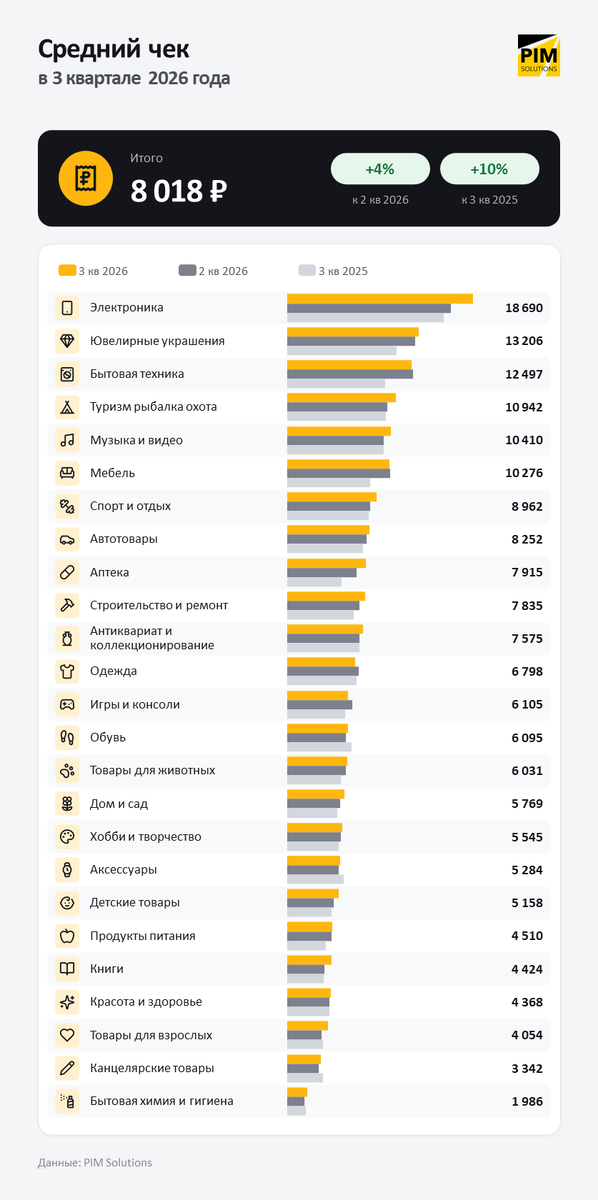
Средний чек по итогам квартала достиг отметки в 8018 рублей. Это на четыре процента выше весенних показателей и на целых десять процентов превышает значения аналогичного периода прошлого года. Динамика ускоряется, и что особенно примечательно — дорожают не только премиальные сегменты, но и практически все товарные группы повседневного спроса. Я вижу в этом не просто инфляционное давление, а изменение структуры потребления.
Электроника продолжает удерживать пальму первенства по величине чека, причем разрыв с ближайшими преследователями только увеличился. Ювелирные изделия и крупная бытовая техника расположились следом. Техника за лето почти не изменилась в цене, но если смотреть на годовую динамику, именно она стала одним из ключевых драйверов общего удорожания корзины.
Настоящим сюрпризом квартала стала категория аптечных товаров. Еще год назад средний чек здесь был значительно ниже рыночного, а сегодня он практически догнал общий уровень и даже опередил товары для строительства и ремонта. Быстрыми темпами дорожают и такие, казалось бы, базовые категории, как книги, детские товары и бытовая химия. Покупатель вынужден платить больше за привычный набор.
Однако есть и те, кто идет против течения. Fashion-сегмент демонстрирует снижение среднего чека как по сравнению с весной, так и в годовом выражении. Обувь и аксессуары также просели. Канцелярские товары не дотянули до прошлогодних цифр. Это говорит о том, что в одежде и смежных категориях потребитель стал более экономным и избирательным.
Предоплата отступает: покупатель хочет риска поменьше
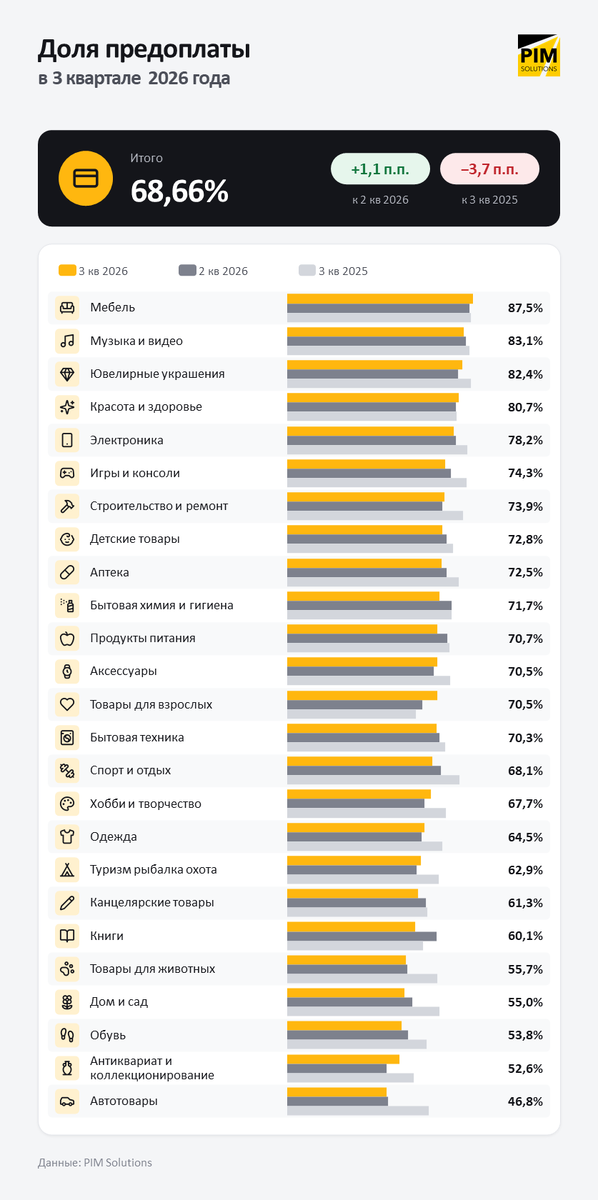
Средняя доля предоплаченных заказов зафиксирована на уровне 68,66%. По сравнению с прошлым кварталом показатель слегка подрос, но если сравнивать с прошлым годом — падение составило 3,7 процентных пункта. Тогда, год назад, рынок переживал настоящий бум предварительной оплаты, и многие аналитики предупреждали, что такие резкие скачки обычно заканчиваются откатом. Прогноз сбылся: почти во всех категориях покупатели стали реже расставаться с деньгами до получения товара на руки.
Наиболее выраженный отказ от предоплаты зафиксирован в сегментах автотоваров, товаров для дома и сада, а также зоотоваров. Автотовары и вовсе стали единственной категорией, где предоплачивается менее половины всех заказов. Противоположную динамику демонстрируют товары для взрослых — здесь доля предоплаты уверенно растет и в квартальном, и в годовом выражении.
Лидерами по доле предоплаты остаются мебель, музыка и видео, а также ювелирные украшения. Логика здесь проста: дорогие позиции, часто изготавливаемые под заказ, требуют от продавца гарантий, и предоплата становится инструментом снижения рисков. Среди летних изменений особенно выделяются книги — в этой категории падение доли предоплаты оказалось самым резким на всем рынке.
Логистика замедляется: терпение покупателя на исходе
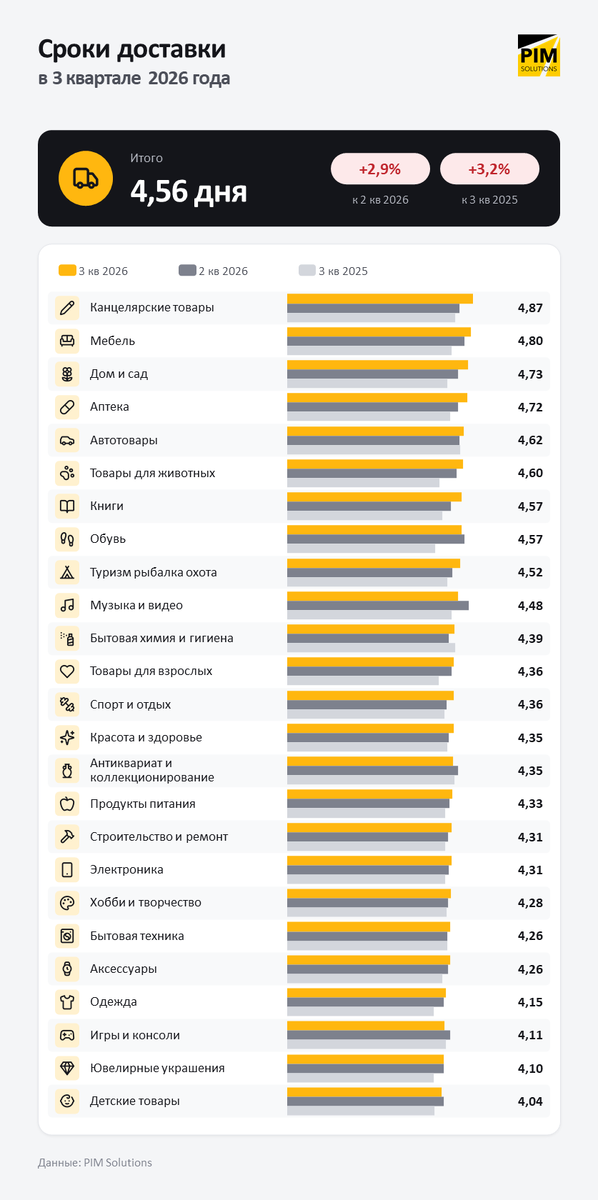
Средний срок доставки увеличился до 4,56 дня. Прибавка в абсолютных цифрах выглядит скромно, но гораздо важнее сам вектор движения. Заказы стали ехать дольше практически во всех категориях, причем замедление фиксируется и относительно весны, и относительно прошлого года. Это системная проблема, а не локальный сбой.
Шкала сроков сдвинулась целиком. Год назад лишь автотовары преодолевали барьер в 4,5 дня, а сегодня за этой отметкой находится более трети всех категорий. Медленнее всего доставляются канцелярские товары и мебель. Разрыв между самыми скоростными и самыми неторопливыми сегментами продолжает расти, что усложняет планирование для ритейлеров.
Самую высокую скорость доставки по-прежнему показывают детские товары, ювелирные украшения, игры и консоли. А вот обувь, зоотовары и товары для дома и сада продемонстрировали наибольшее удлинение сроков за год. Мне кажется, именно в этих категориях логистические операторы уже начали испытывать перегрузку, которая только усилится в высокий сезон.
Выкуп падает: каждый девятый заказ уходит в убыток
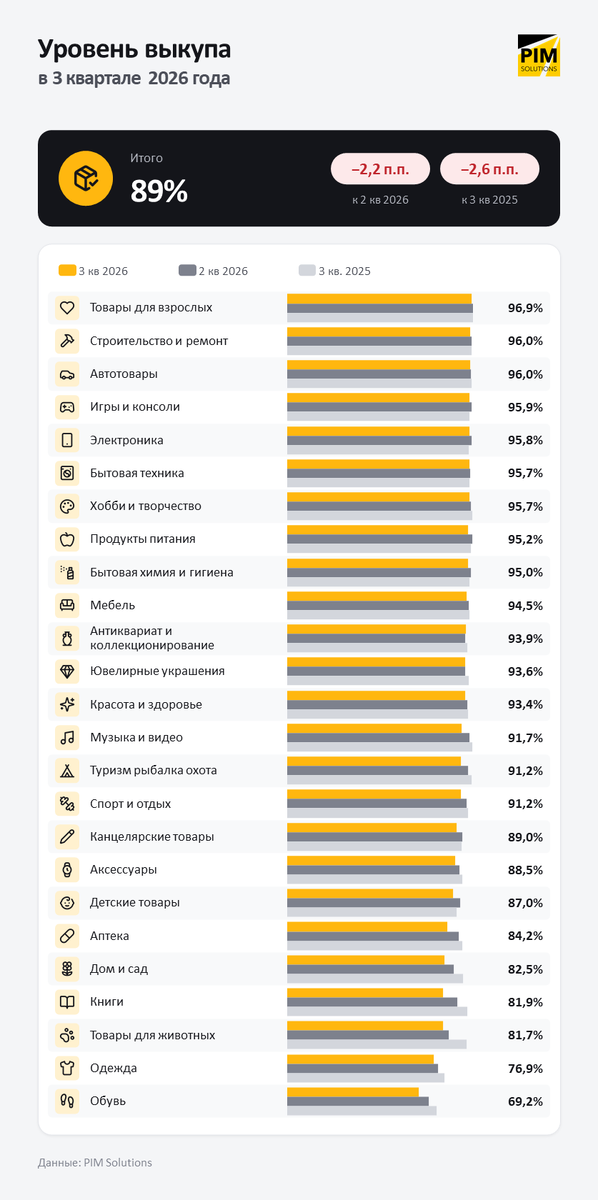
Средний уровень выкупа опустился до 89%. Это тревожная цифра, ведь даже в четвертом квартале 2025 года, на пике распродажного ажиотажа, показатель держался на уровне 90%. Сейчас же, в относительно спокойный летний сезон, выкуп оказался ниже. Практически во всех категориях зафиксировано квартальное снижение этого показателя.
Традиционно хуже всего забирают обувь и одежду, и за год ситуация в этих сегментах только ухудшилась, особенно в обуви. Но что действительно настораживает — сопоставимые потери несут категории, где примерка не играет никакой роли: зоотовары, книги, товары для дома и сада. Ощутимо просел и выкуп аптечных товаров. Это уже не вопрос несовпадения размера или фасона, а нечто более фундаментальное.
Здесь прослеживается четкая корреляция со сроками доставки. Те категории, которые получили самые большие прибавки к времени ожидания, показали и самое сильное падение выкупа. Логика проста: чем дольше человек ждет заказ, тем выше вероятность, что он найдет аналогичный товар в другом месте или просто передумает. Особенно критично это для неоплаченных заказов, а в книгах, как мы помним, предоплата летом сократилась весьма существенно.
Устойчивее всего выкуп держится там, где покупки дорогие и обдуманные. Электроника и игры с консолями даже показали рост к прошлому году. Товары для взрослых снова в лидерах. В начале года я уже отмечал парадокс этой категории: низкий чек, оплата при получении, но стопроцентный выкуп. Теперь картина стала еще более благоприятной для продавца: чек и предоплата растут, а выкуп остается самым высоким на рынке.
Что делать с этими данными перед пиковым сезоном
Третий квартал обнажил расхождение, которое легко упустить, если анализировать только одну метрику. По среднему чеку рынок выглядит здоровым, рост даже ускоряется. Но чек не равен выручке. При выкупе в 89% магазин теряет каждый девятый заказ уже после того, как понес расходы на сборку, упаковку и доставку в обе стороны. И чем дороже корзина, тем ощутимее каждый отказ.
Совпадение роста сроков и падения выкупа прослеживается и по времени, и по категориям. Перед четвертым кварталом, когда нагрузка на логистику неизбежно вырастет, стоит провести ревизию собственных процессов: где именно удлинилась доставка, какие службы и пункты выдачи генерируют больше всего отказов, есть ли смысл стимулировать предоплату скидками или бесплатной доставкой в тех сегментах, где она просела сильнее всего. И сравнивать себя нужно не со средними цифрами по рынку, а со своим конкретным сегментом — разброс между категориями увеличивается, и общие показатели все хуже описывают положение отдельно взятого магазина.


