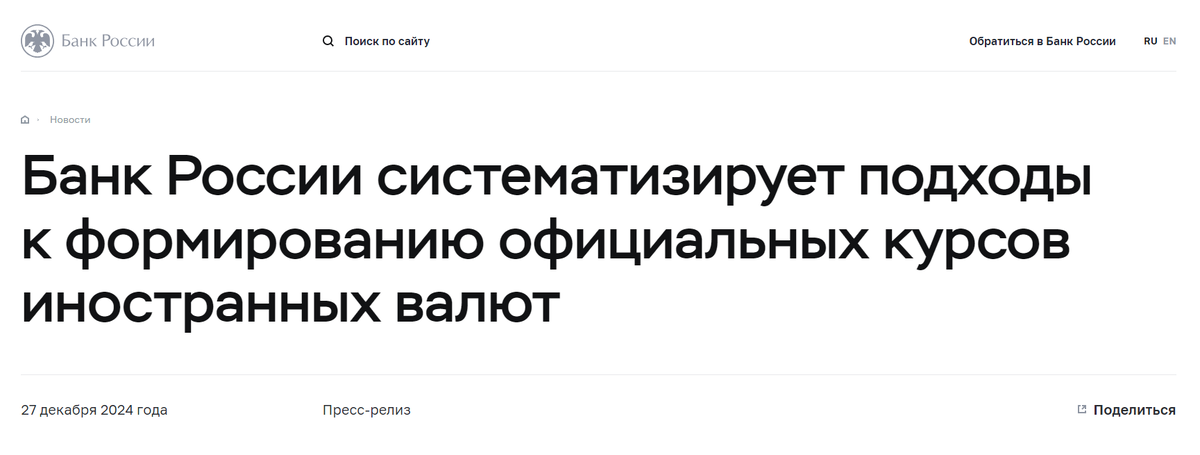
С 27 декабря российский валютный рынок начал жить по обновленным правилам определения официальных курсов. Банк России представил пресс-релиз, в котором говорится о систематизации подходов к формированию курсовых значений. На практике это означает, что регулятор больше не опирается исключительно на один источник данных — теперь в расчет принимаются одновременно показатели биржевых и внебиржевых торгов.
Подобное решение назревало давно. Валютный рынок России после известных событий разделился на два контура, и каждый из них показывает собственную картину стоимости одних и тех же денежных единиц. Разница между этими контурами со временем стала настолько заметной, что официальные значения по отдельным валютам начали вызывать вопросы у участников рынка и обычных наблюдателей.
Стоит признать, что изменения затронут разные валюты неодинаково. Юань, который по-прежнему торгуется на бирже, и доллар с евро, оставшиеся преимущественно на внебиржевом сегменте, окажутся в разных ситуациях. В одном случае официальные цифры могут стать более адекватными, в другом — напротив, увеличится расхождение с реальными сделками.
Почему прежняя методика перестала отражать действительность
До сегодняшнего дня логика была достаточно прямолинейной. Для валют, которые сохранили биржевые торги, ориентиром служили результаты сделок на Мосбирже. Для доллара, евро и ряда других валют, ушедших с биржи, использовались данные межбанковского внебиржевого рынка. Такой подход выглядел рациональным, пока оба сегмента двигались примерно в одном направлении.
Однако после введения санкционных ограничений в отношении торговой инфраструктуры крупные игроки начали массово уходить с биржевых площадок. Основной объем операций с валютой, включая юань, постепенно переместился на внебиржевой рынок. Причина проста: крупным покупателям и продавцам не хотелось лишний раз засвечивать свои операции с подсанкционной структурой.
Результат не заставил себя ждать. Биржевой курс юаня начал все сильнее отрываться от того, что происходило на межбанковском рынке. При этом официальный курс продолжал формироваться именно на основе биржевых данных, которые уже не отражали основной массив реальных сделок. Возник парадокс: по доллару и евро официальные значения держались ближе к действительности, а по юаню — все дальше уходили вниз от реального уровня.
Мне эта двойственность бросилась в глаза еще в августе. Уже тогда разрыв между биржевым и внебиржевым курсом юаня стал слишком заметным, чтобы его игнорировать. В одной из публикаций я обращал внимание на то, что двойные курсы валют в России — это уже не гипотетическая проблема, а повседневная реальность, с которой приходится считаться.
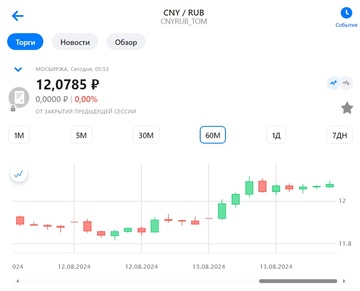
Ситуация сохранялась на протяжении нескольких месяцев, и вот теперь регулятор решил скорректировать методику. Похоже, в ЦБ наконец осознали, что опора только на биржевые торги по юаню и другим валютам, оставшимся на площадке, не позволяет получить объективную картину.
Что изменится в расчетах и почему это не решит проблему полностью
Новая схема предполагает, что для валют, продолжающих торговаться на Мосбирже, официальный курс будет рассчитываться на основе комбинированных данных — и биржевых, и внебиржевых. В каком именно соотношении будут учитываться эти источники, регулятор не раскрывает. Но сам факт использования двух контуров уже лучше, чем прежняя практика.
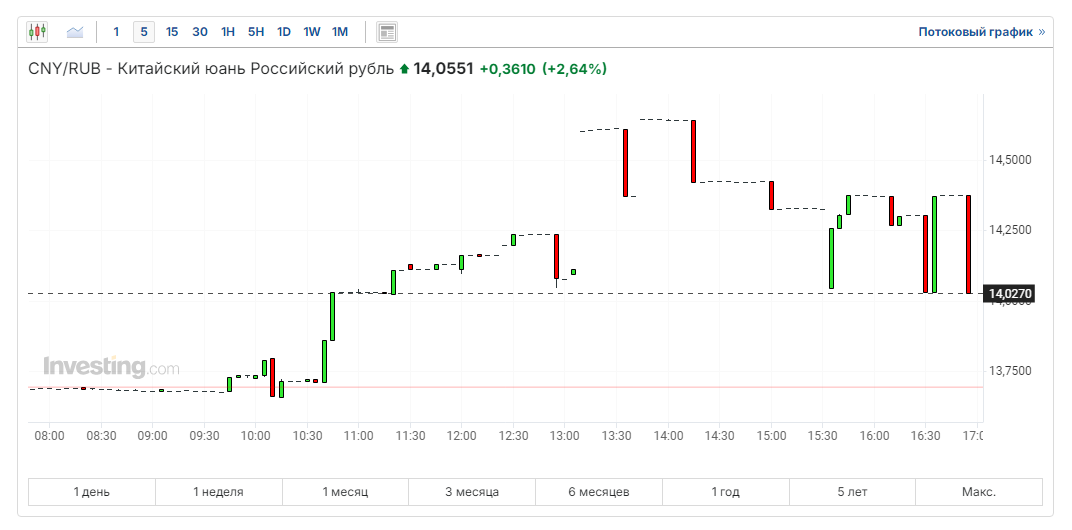
Однако говорить о полном решении проблемы двойственности пока рано. Разница между площадками никуда не делась, и она по-прежнему существенна. Достаточно посмотреть на сегодняшние торги. На внебиржевом рынке юань колебался в диапазоне от 13,65 до 14,65 рубля за единицу. Это более семи процентов внутридневной волатильности — довольно резкие скачки, которые уже давно перестали быть чем-то исключительным.
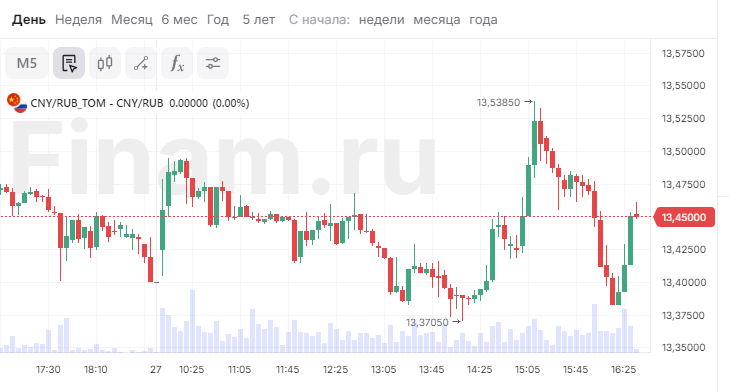
На Мосбирже тот же юань сегодня двигался в пределах от 13,37 до 13,54 рубля. Волатильность составила около 1,3%, а сам курс оказался заметно ниже внебиржевого. При этом динамика площадок не совпадает: в начале дня биржевой курс снижался, тогда как на межбанке наблюдался рост. К вечеру картина менялась на противоположную. Пиковые значения достигаются в разное время, что еще сильнее запутывает общую картину.
Если оценивать, какой из курсов ближе к реальности, то ответ очевиден — внебиржевой. Именно там сейчас проходят основные объемы крупных сделок. Биржевой сегмент, по сути, превратился во вспомогательную площадку, где торгуют далеко не все участники рынка. Но полностью игнорировать его тоже нельзя, ведь определенная часть операций там все же совершается.
Поэтому комбинированный подход, который теперь внедряет ЦБ, можно назвать компромиссным. Он сделает официальные значения по юаню и другим биржевым валютам чуть более реалистичными, но не устранит фундаментальную проблему расхождения двух контуров.
Кросс-курсы как дополнительный фактор неопределенности
В пресс-релизе регулятора упоминается еще один важный момент. Новая методика допускает возможность рассчитывать курсы валют через кросс-курсы, если данные торгов для отдельных валютных пар окажутся недоступными. Это положение открывает пространство для довольно интересных комбинаций.
Для тех, кто не знаком с терминологией, поясню на простом примере. Есть курс юаня к рублю и есть курс доллара к юаню. Если перемножить эти два значения, получится кросс-курс доллара к рублю. Это стандартная практика на мировых рынках, но в нынешних российских условиях она приобретает особый смысл.
Представьте, что для доллара или евро, которые уже не торгуются на бирже, официальный курс начнут формировать, смешивая данные внебиржевых сделок с кросс-курсами, рассчитанными через биржевые торги юанем. В таком случае официальные значения доллара и евро могут начать отдаляться от реальных уровней в меньшую сторону — точно так же, как это уже происходит с юанем.
Будет ли регулятор применять такой подход на практике, пока неизвестно. Эта возможность прописана в методике, но конкретные решения по отдельным валютам остаются за ЦБ. Тем не менее сам факт наличия такого инструмента добавляет неопределенности в и без того запутанную систему курсообразования.
Таким образом, обновленная методика — это шаг в сторону более адекватного отражения реальности, но не полноценное решение. Валютный рынок России остается разделенным на два сегмента с разными ценами и разной динамикой. Официальные курсы теперь будут чуть ближе к реальным сделкам по биржевым валютам, но риски искажения по доллару и евро могут возрасти, если регулятор активно задействует кросс-курсы.
Разбираться во всех этих хитросплетениях непросто, но именно так сейчас устроена российская валютная система. Наличие нескольких торговых контуров с разными курсами по одним и тем же валютам — это та реальность, к которой приходится адаптироваться и участникам рынка, и тем, кто просто следит за экономической ситуацией.