Когда я впервые столкнулся с валютными облигациями, меня не покидало ощущение, что я смотрю на две параллельные реальности. В приложении брокера красуется цифра «доходность 7%», а где-то рядом банк предлагает вклад под 13%. Логика подсказывает: зачем мне какие-то 7%, если можно получить почти вдвое больше? Но именно в этот момент и происходит главная ошибка — мы пытаемся сравнить величины, которые существуют в разных системах координат.
Валютная облигация — это инструмент с несколькими слоями результата. Есть доход в валюте номинала, есть движение рыночной цены самой бумаги, а есть итог в рублях после конвертации. И каждый слой живёт по своим законам. Бумага может показать 11% в долларах, но в рублях результат будет совершенно иным — выше, если рубль ослаб, или ниже, если национальная валюта укрепилась. Поэтому сегодня я хочу разобрать не абстрактный вопрос «покупать или не покупать», а механику: откуда берётся доход, почему купон и доходность — разные вещи, и как курс переворачивает картину.
Что скрывается за понятием «валютная облигация»
По своей сути облигация — это долговая расписка. Я даю деньги эмитенту, а он обязуется платить мне купоны и вернуть номинал в оговорённый срок. С рублёвой бумагой всё прозрачно: и номинал, и выплаты — в рублях. Но как только речь заходит о валюте, появляется первый подводный камень. Валюта номинала и валюта фактического платежа — не всегда одно и то же. Особенно ярко это видно на примере замещающих облигаций.
После перестройки инфраструктуры международных расчётов российские компании начали выпускать бумаги, которые воспроизводят условия прежних еврооблигаций, но уже внутри отечественного контура. Формально у такой облигации может быть номинал 1 000 долларов и купон 6%, однако на счёт я получу не доллары, а рубли, пересчитанные по курсу Центробанка на дату выплаты. Это принципиально меняет восприятие: передо мной не «долларовая» бумага в чистом виде, а инструмент с денежными потоками, привязанными к доллару.
Отдельная путаница возникает с самим словом «еврооблигация». Многие думают, что это облигация в евро. На самом деле это исторический термин международного долгового рынка, и выпущена такая бумага может быть в любой валюте — хоть в долларах, хоть в юанях. Поэтому я всегда смотрю не на название, а на параметры выпуска: валюта номинала, купон, дата погашения, порядок расчётов и, конечно, эмитент.
Три источника дохода, которые нельзя смешивать
Когда я анализирую валютную облигацию, я раскладываю результат на три независимых компонента. Первый — купон. Если номинал 1 000 долларов, а ставка 6%, то годовой купон составит 60 долларов. Но здесь критически важно понимать: 6% купона — это не 6% доходности моей инвестиции. Я мог купить бумагу не за 1 000, а за 950 или 1 050 долларов, и тогда отношение купона к фактически вложенным средствам будет другим.
Второй компонент — изменение цены самой облигации. Предположим, я купил её за 950 долларов, а к погашению эмитент вернул полный номинал 1 000. Тогда помимо купона я получаю ещё 50 долларов ценового дохода. Но если я продаю бумагу до погашения, цена может оказаться как выше, так и ниже — и этот результат заранее не гарантирован.
Третий компонент — валютный курс. Именно он делает валютную облигацию принципиально иным инструментом по сравнению с рублёвой. Допустим, я вложил сумму, эквивалентную 950 долларам, при курсе 85 рублей за доллар. Рублёвая стоимость покупки: 950 × 85 = 80 750 рублей. Через год я получаю 1 000 долларов номинала плюс 60 долларов купона — итого 1 060 долларов. А дальше всё решает курс.
Одна бумага — две рублёвые судьбы
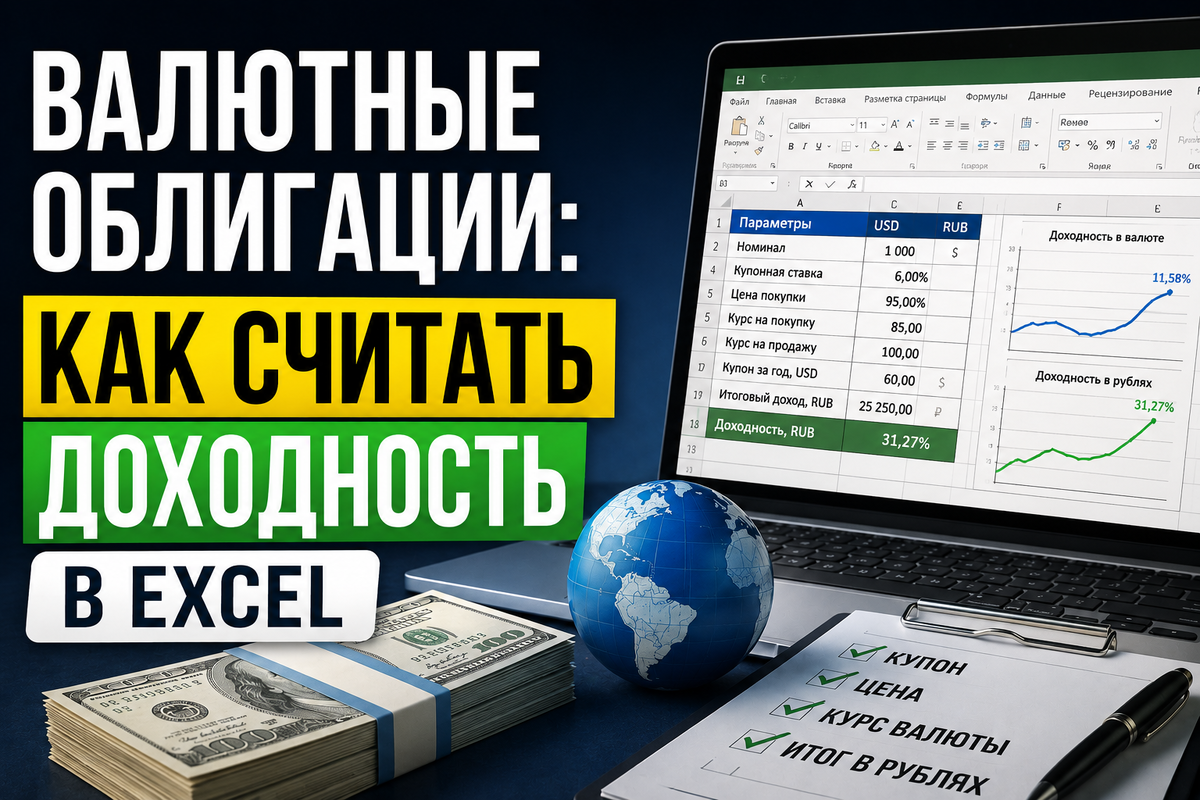
Давайте посмотрим, что делает курс с одним и тем же денежным потоком в 1 060 долларов. Если курс вырос с 85 до 100 рублей, то 1 060 × 100 = 106 000 рублей. Вложил я 80 750, разница — 25 250 рублей, рублёвая доходность около 31,3%. При этом в валюте я заработал всего 110 долларов на вложенные 950, то есть примерно 11,6%. Разницу между 31% и 11% дал именно курс.
Теперь та же бумага, тот же купон, та же цена покупки, но курс упал с 85 до 75 рублей. Тогда 1 060 × 75 = 79 500 рублей против вложенных 80 750 — результат минус 1 250 рублей, то есть около −1,6% в рублях. В валюте инвестиция по-прежнему дала +11,6%, а в рублях ушла в минус. Противоречия нет: рубль укрепился настолько, что переоценка перекрыла весь доход бумаги.
Отсюда главный принцип, который я для себя вывел: доходность в валюте и доходность в рублях — это две разные величины. Увидев «11% в долларах», нельзя автоматически решить, что и рубли вырастут на 11%. Рублёвый итог зависит ещё и от курса, и работает это в обе стороны.
Собираю калькулятор в Excel
Чтобы не считать всё в уме, я сделал простую таблицу. В столбце A — названия параметров, в B — значения. Пусть B2 — номинал, B3 — купон, B4 — цена покупки в процентах от номинала, B5 — курс при покупке, B6 — курс при продаже или погашении. Ввожу B2 = 1000, B3 = 6%, B4 = 95%, B5 = 85, B6 = 100. Дальше считаю всё формулами.
Цена покупки в валюте:
=B2*B4
Сколько рублей нужно на покупку:
=B2B4B5
Годовой купон в валюте:
=B2*B3
Сколько получу при погашении по номиналу плюс один купон, уже в рублях:
=(B2+B2B3)B6
Рублёвая прибыль:
=(B2+B2B3)B6-B2B4B5
Рублёвая доходность:
=((B2+B2B3)B6)/(B2B4B5)-1
Теперь достаточно поменять одно значение — B6 = 75 — и таблица сразу покажет отрицательный рублёвый результат. Ради этого калькулятор и нужен: за секунду видно, что будет при разных курсах, без счёта в уме.
Купон, текущая доходность и доходность к погашению
Эти три цифры я долгое время путал, пока не разобрался в их сути. Купонная ставка — самое простое: годовой купон к номиналу, 60 / 1 000 = 6%. Но она не учитывает реальную цену покупки. Текущая доходность считает купон к фактической цене. Если бумага стоит 950, то 60 / 950 ≈ 6,32%. В Excel это одна строка:
=B3/B4
Уже отличается от купона 6%, потому что номинал куплен дешевле. Но и текущая доходность не видит всей картины: она игнорирует погашение по 1 000, оставшийся срок, даты купонов и реинвестирование. Самая содержательная величина — доходность к погашению. Она учитывает текущую цену, будущие купоны, возврат номинала и срок. Для облигаций с фиксированным купоном в Excel есть функция ДОХОД. Для учебной бумаги с расчётом на 31 августа 2026 года, погашением 31 августа 2027-го, купоном 6%, ценой 95%, погашением 100% и двумя купонами в год:
=ДОХОД(ДАТА(2026;8;31);ДАТА(2027;8;31);6%;95;100;2;0)
Но и эта функция отвечает на вопрос о доходности самой облигации в её валютной логике. Она не знает, каким будет курс через год, поэтому рублёвый результат к ней придётся добавлять отдельным сценарием.
Рублёвую доходность заранее знать нельзя — только диапазон
Я могу идеально рассчитать доходность к погашению, купон и ценовой доход. Но если моя цель измеряется в рублях, остаётся неизвестная — курс на будущую дату. А будущий курс никто не знает. Значит, рублёвую доходность валютной облигации до погашения нельзя назвать с точностью до копейки — можно только построить сценарии «курс не изменился», «рубль укрепился», «рубль ослаб» и посмотреть диапазон. Это честнее, чем подставить один выдуманный курс и объявить его доходностью.
Я сделал сценарную таблицу. В столбец D вписал варианты конечного курса: 70, 75, 80, 85, 90, 95, 100. В столбце E — итоговую сумму, в F — прибыль, в G — рублёвую доходность:
=($B$2+$B$2$B$3)D2
=E2-($B$2$B$4$B$5)**
=E2/($B$2$B$4$B$5)-1**
Протягиваю вниз — и вместо одной красивой цифры получаю карту результатов: при сильном укреплении рубля результат уходит в минус, около начального курса остаётся в основном валютная доходность бумаги, при ослаблении рубля рублёвый итог растёт.
Точка безубыточности по курсу
Отдельно я нахожу курс, при котором инвестиция просто возвращает вложенные рубли. Я вложил 80 750 рублей, будущий поток — 1 060 долларов. Значит, нужен курс 80 750 / 1 060 ≈ 76,18 рублей за доллар. Выше — рублёвый плюс, ниже — минус. В Excel:
=(B2B4B5)/(B2+B2*B3)
Это гораздо полезнее абстрактного «вырастет или не вырастет валюта». Я не прогнозирую курс — я узнаю, какое его значение требуется моей же инвестиции, чтобы не уйти в минус.
Реальные расходы: НКД и комиссии
На бирже облигация обычно покупается не по «чистой» цене. Если часть купонного периода уже прошла, покупатель компенсирует продавцу накопленный купонный доход — НКД. Поэтому фактическая сумма покупки складывается из чистой цены, НКД и комиссии. Скажем, 80 750 рублей цена, 2 000 рублей НКД и 100 рублей комиссия дают реально вложенные 82 850 рублей — и именно от них честнее считать доходность операции. В таблице я завожу B7 (НКД) и B8 (комиссия), тогда расходы:
=B2B4B5+B7+B8
И ещё одно: цена самой облигации тоже двигается. Если продать бумагу через год не по номиналу, а по 90%, тело даст 900 долларов плюс 60 купона — уже 960, а не 1 060. У валютной облигации одновременно работают два независимых рыночных движения: её собственная цена и курс. Одно может компенсировать другое, а могут оба пойти против владельца.
Сравнение с рублёвым вкладом — только правильное
На конец августа 2026 года максимальная ставка по рублёвым вкладам десяти крупнейших банков во второй декаде составила 12,90%, а ключевая ставка Банка России — 14% годовых. Соблазн сравнить в лоб велик, но написать «12,9% больше 11,6%, значит вклад лучше» нельзя: 11,6% — это валютная доходность, а рублёвый результат облигации ещё зависит от курса. Неверно и обратное — «валютная облигация защищена курсом, значит она лучше»: при курсе 75 рублей мой пример вообще ушёл в минус.
Правильное сравнение строится на одном горизонте и в одной валюте. Я беру одинаковую исходную рублёвую сумму, считаю по вкладу денежный результат за год по реальной ставке банка, а по облигации — цену покупки, купоны, цену продажи или номинал, комиссии, НКД, рублёвую конвертацию каждого потока и налог. И сравниваю рубли с рублями, а не «12,9% в рублях» против «11,6% в валюте». Ещё нагляднее — посчитать облигацию сразу при нескольких курсах (75, 85, 95): это сценарный расчёт без всякого прогноза.
Главный риск — эмитент
Весь мой пример выше предполагал, что эмитент исправно платит. Но облигация — это долг, и значит, есть кредитный риск: при ухудшении финансового положения эмитента возможны задержки выплат, реструктуризация, дефолт и потеря части капитала. Поэтому фраза «облигация даёт 10% в валюте» сама по себе ничего не говорит о качестве — важно, кто именно обещает эти 10%. Высокая ставка нередко и есть компенсация за повышенный риск, а не бесплатная премия.
Цена может упасть задолго до дефолта
Рыночная цена облигации падает и без всякого дефолта — из-за изменения процентных ставок, переоценки кредитного риска, снижения ликвидности или спроса. Если я держу бумагу до погашения и эмитент исполнит обязательства, промежуточная цена не решает. Но если деньги понадобятся раньше, продавать придётся по текущей — поэтому срок до погашения должен соответствовать моему финансовому горизонту.
Ликвидность
На экране цена может выглядеть привлекательно, но вопрос в другом: можно ли реально продать нужный объём по этой цене. Если в стакане мало покупателей, крупный пакет уйдёт только со скидкой. Две облигации с одинаковой расчётной доходностью могут заметно отличаться по удобству выхода, и этого Excel не покажет — ликвидность проверяется по рынку.
Валютный риск действует в обе стороны
«Валютный актив» привычно ассоциируется с защитой от слабого рубля, и это правда: при ослаблении рубля рублёвый эквивалент купона и номинала растёт. Но обратная ситуация столь же реальна — при укреплении рубля рублёвая стоимость и купона, и номинала уменьшается, и валютная доходность итог не спасает. Валютная облигация — это не «рублёвая облигация плюс бесплатная страховка», а другой набор рисков.
Налоги: купон и курсовая разница
Здесь важное отличие от вклада. Купон по облигации не пользуется тем необлагаемым минимумом, который предусмотрен для процентов по банковским вкладам. Доходы по ценным бумагам учитываются в своей налоговой базе. С 2025 года по базам, куда входят доходы от операций с ценными бумагами, действуют ставки 13%, если сумма таких баз за год не превышает 2,4 млн рублей, и 15% с превышения. Конкретный расчёт зависит от вида бумаги, наличия ИИС и льгот и размера остальных доходов.
С курсовой переоценкой упрощать особенно опасно. Расхожее «доллар вырос — со всей курсовой разницы платите НДФЛ» для облигаций слишком грубо. База считается по правилам операций с ценными бумагами, а для отдельных валютных и замещающих государственных облигаций Налоговый кодекс предусматривает специальные правила пересчёта расходов по курсу Банка России. Поэтому единого правила «курс вырос на 20% — эти 20% облагаются» нет: тип выпуска, эмитента, условия замещения, дату и способ приобретения, льготы и порядок брокера как налогового агента нужно проверять по конкретной бумаге.
В таблице налог я выношу отдельным блоком, а не вшиваю строкой «минус 13% от прибыли». Пусть B9 — купон в рублях, B10 — ставка для учебного примера. Налог:
=B9*B10
Чистый купон:
=B9-B9*B10
А рядом подписываю: «проверить применимую ставку и налоговый режим конкретного выпуска». Excel прекрасно умножает, но налоговый статус за меня не определит.
Что проверяю перед покупкой любой валютной облигации
Я смотрю не на тикер из подборки, не на слово «долларовая» и не на самый большой процент, а на конкретные параметры: валюта номинала (к чему привязан долг), валюта расчётов (что реально придёт на счёт), купон (фиксированный или переменный, как часто), цена покупки (100%, 90% или 110% номинала), дата и величина погашения, эмитент и его кредитное качество, ликвидность выпуска, налоговый режим и, наконец, мой собственный горизонт — понадобятся ли деньги до погашения. Только после этих ответов слово «доходность» начинает что-то означать.
Две ошибки, которые стоят денег
Первая — считать купон прибылью. Купон 8% выглядит как «заработаю 8%», но если бумага куплена дороже номинала, к погашению её цена вернётся к номиналу, часть купона уйдёт на компенсацию этой разницы, и доходность к погашению окажется ниже купона. И наоборот: купив заметно ниже номинала, можно получить доходность выше купонной. Купон — это денежная выплата, доходность — результат относительно вложенного, и это не одно и то же.
Вторая — забыть про валюту. Можно идеально выбрать бумагу, дождаться всех купонов и получить хороший результат в валюте. Но если моя цель — купить что-то в рублях через год, оценивать нужно рублёвый итог. Если же будущая цель сама выражена в валюте — например, зарубежные расходы, — взгляд на тот же инструмент будет другим. Даже «хорошая доходность» зависит от того, в какой валюте измеряется моя цель.
Что показал учебный пример
Соберу всё вместе. Номинал 1 000 долларов, цена покупки 95%, купон 6%, срок расчёта год, погашение по 100%, начальный курс 85 рублей за доллар. Рублёвые расходы без НКД и комиссий — 80 750 рублей, валютный денежный поток — 1 060 долларов, валютный результат — около +11,6%. Но при конечном курсе 100 рублей рублёвый результат — около +31,3%, а при 75 рублях — около −1,6%. Одна бумага, один купон, одна цена покупки — и две совершенно разные рублёвые истории, и всё из-за курса.
Главное правило этой статьи
Увидев валютную облигацию с доходностью «X%», я первым делом спрашиваю: X% — в чём именно? Купон к номиналу, текущая доходность, доходность к погашению, доходность в валюте или фактический результат в рублях? Пока ответа нет, цифра почти бесполезна. И сравнивать с вкладом можно только после расчёта — на одном горизонте, на одинаковую рублёвую сумму, с учётом цены, купонов, курса, комиссий, налога и риска. Иногда итог окажется в пользу рублёвого инструмента, иногда валютного, но вывод появляется после расчёта, а не до него.
Фактическая часть — по состоянию на 31 августа 2026 года. Московская биржа указывает, что выплаты по замещающим облигациям осуществляются в рублях по курсу Банка России на дату платежа. Максимальная ставка по рублёвым вкладам десяти крупнейших банков во II декаде августа 2026 года — 12,90%, ключевая ставка Банка России — 14%. Налоговая база по операциям с ценными бумагами определяется по правилам НК РФ; для отдельных валютных и замещающих государственных облигаций предусмотрены специальные правила пересчёта расходов, поэтому налоговый результат конкретного выпуска нужно проверять отдельно.