

Когда я смотрю на итоги 2025 года, первое, что бросается в глаза, — это даже не цифры, а то, как изменился сам характер рынка. Раньше мы говорили о том, что онлайн-торговля растёт за счёт притока новых пользователей. Сегодня этот источник почти исчерпан. Вместо него появилась другая, более жёсткая реальность: борьба за то, чтобы уже существующий покупатель возвращался снова и снова. И вот здесь начинается самое интересное.
Российский e-commerce больше не расширяется хаотично. Он уплотняется, концентрируется и перераспределяется. Это уже не гонка за аудиторией, а гонка за глубиной её вовлечения. И в этой гонке выигрывает не тот, кто громче кричит, а тот, кто сумел выстроить вокруг человека целую экосистему, из которой не хочется выходить.
Главный сдвиг: инфраструктура вместо витрины
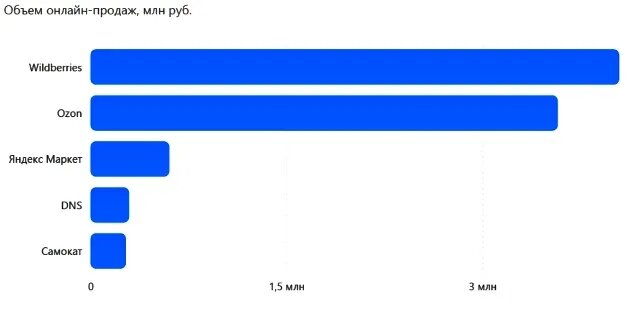
Мне кажется, ключевое изменение 2025 года — это превращение маркетплейсов из торговых площадок в базовую инфраструктуру цифровой экономики. По сути, Wildberries и Ozon уже не просто продают товары. Они управляют логистикой, финансами, рекламой, данными и даже медиапотреблением. На двоих эти платформы генерируют более 7,6 триллиона рублей онлайн-продаж. Это не просто много — это означает, что любой другой игрок вынужден так или иначе взаимодействовать с их инфраструктурой.
Я вижу здесь три отчётливых тренда, которые определяют лицо рынка. Во-первых, сверхконцентрация продаж на крупнейших маркетплейсах. Во-вторых, стремительная экспансия продуктового e-grocery. В-третьих, всё более ощутимое давление универсальных платформ на специализированных игроков. Каждый из этих процессов по отдельности был заметен и раньше, но именно в 2025 году они сложились в единую картину.
Концентрация рынка настолько высока, что сравнивать лидеров с остальными игроками уже почти некорректно. Разрыв между первой двойкой и всеми остальными измеряется не процентами, а кратными величинами. Если посмотреть на топ-5 игроков по объёму онлайн-продаж, становится очевидно: мы живём в реальности, где две компании формируют правила игры для всей отрасли.
Именно поэтому я всё чаще думаю о том, что классическое понятие «интернет-магазин» постепенно теряет смысл. Магазин предполагает витрину, каталог, корзину. А маркетплейс сегодня — это скорее операционная среда, внутри которой живут и покупатель, и продавец, и логист, и рекламодатель.
Продуктовый рывок: e-grocery как новый драйвер
Если говорить о самом быстрорастущем направлении, то здесь без вариантов — это онлайн-продажа продуктов питания. Я помню, как ещё несколько лет назад e-grocery считался сложным и низкомаржинальным сегментом. Сегодня он превратился в главный источник динамики. Крупнейшие игроки показывают двузначные темпы роста, а некоторые сети — и вовсе трёхзначные.
Особенно показательно, что агрессивнее всего ведут себя федеральные продуктовые сети. Они активно инвестируют в собственные цифровые каналы, пытаясь не отдавать маркетплейсам самый частотный сегмент потребительского спроса. Ведь продукты покупают не раз в месяц, а несколько раз в неделю. И тот, кто контролирует эту частоту, контролирует внимание и лояльность домохозяйства.
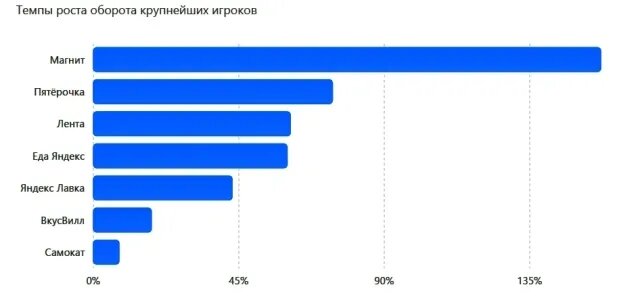
Мне кажется, именно в e-grocery сейчас решается вопрос о том, сможет ли кто-то бросить вызов доминированию универсальных платформ. Пока что продуктовые сети держат темп, но цена этого удержания — колоссальные вложения в логистику, сборку заказов и IT-инфраструктуру.
Электроника под давлением: трансформация или стагнация
Совсем другая картина складывается в сегменте электроники. Здесь я наблюдаю структурную трансформацию, которая для многих традиционных игроков выглядит скорее как сжатие. Большинство специализированных сетей теряют обороты. Единственным заметным исключением остаётся DNS, которому удаётся сохранять положительную динамику.
Причина такого положения дел двойная. С одной стороны, покупатели всё чаще уходят за электроникой на маркетплейсы, где ассортимент шире, а цены зачастую ниже. С другой — ценовая маржа в этом сегменте продолжает сжиматься, и удерживать рентабельность становится всё труднее.
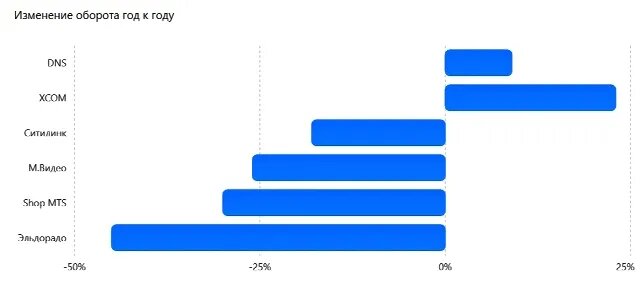
Фактически универсальные платформы уже выполняют функцию крупнейших продавцов электроники, вытесняя специализированные сети из массового сегмента. И это, пожалуй, самый наглядный пример того, как инфраструктурная мощь маркетплейсов перемалывает целые товарные категории.
Новая фаза: перераспределение вместо роста
Я убеждена, что российский e-commerce перешёл от фазы роста к фазе перераспределения долей. В ближайшие годы основная конкуренция будет разворачиваться не за привлечение новых пользователей, а за увеличение частоты покупок внутри экосистем. Это принципиально иная задача, требующая других компетенций.
Победителями станут компании, которые смогут одновременно обеспечить четыре вещи: собственную логистическую инфраструктуру, экосистему цифровых сервисов, персонализированную работу с клиентскими данными и высокую скорость доставки. Без любого из этих элементов удержать покупателя внутри своей орбиты будет крайне сложно.
При сохранении текущих темпов развития логистики и экспресс-доставки рынок способен превысить 18–20 триллионов рублей к 2028 году. Но это будет уже другой рынок — более зрелый, более концентрированный и гораздо более конкурентный на уровне пользовательского опыта.
Чего ждать дальше
Если опираться на текущую динамику, можно ожидать несколько важных изменений. Среднегодовой рост рынка составит 18–22%. Доля маркетплейсов превысит 75% всех онлайн-продаж. Сегмент e-grocery увеличится до 18–20% рынка. А число специализированных интернет-магазинов продолжит сокращаться.
Для меня это означает, что мы наблюдаем не просто эволюцию торговли, а рождение новой цифровой инфраструктуры, внутри которой будут жить и работать миллионы людей. И те, кто сегодня инвестирует в логистику, данные и сервисы, через несколько лет будут определять правила игры для всей экономики.

