Первый квартал 2024 года преподнёс немало сюрпризов тем, кто внимательно следит за поведением мировых валют и драгоценных металлов. Если попытаться охарактеризовать прошедшие три месяца одной фразой, получится примерно так: доллар снова оказался сильнее, чем от него ожидали, а рубль держался сдержанно, но без особого оптимизма. При этом золото и серебро продемонстрировали настолько резкий рост, что многие участники рынка заговорили о перегреве. Всё это заставляет иначе взглянуть на перспективы ближайших двенадцати месяцев и пересобрать ожидания в более цельную картину.

На мой взгляд, ключевая интрига теперь заключается не в том, останется ли доллар мировым лидером, а в том, насколько быстро и заметно он начнёт корректироваться. Именно от этого будут зависеть и поведение евро, и динамика юаня, и самочувствие рубля. Рынок уже длительное время живёт ожиданиями смягчения денежно-кредитной политики в США, и чем дольше ФРС откладывает этот момент, тем более нервными становятся движения валютных пар.
Что происходило с валютами в начале года
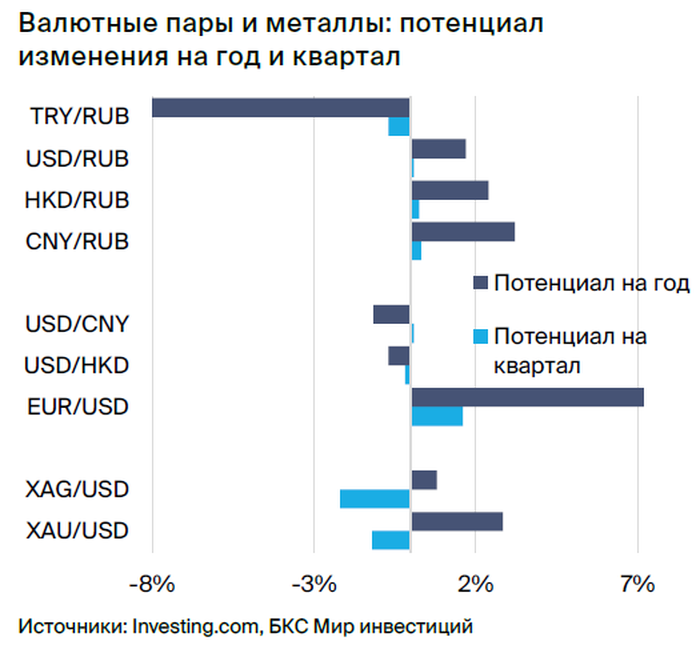
Первое, что бросается в глаза при анализе первых трёх месяцев, — это укрепление американской валюты вопреки прежним прогнозам. Изначально я предполагала, что доллар начнёт постепенно сдавать позиции на фоне приближающегося цикла снижения ставок. Однако реальность оказалась сложнее: инфляция в США сохраняет устойчивость, деловая активность растёт уверенными темпами, а экономика чувствует себя вполне комфортно даже при текущем уровне ставок. В результате ожидания рынка по срокам смягчения политики ФРС сдвинулись на вторую половину года, а предполагаемый масштаб снижения ставок сократился.
Но именно в этом я вижу зародыш будущего разворота. Рынок склонен к излишнему пессимизму относительно перспектив снижения ставок, а ФРС, вероятно, постарается смягчить эти ожидания уже в ближайшие месяцы. Когда американский регулятор всё же начнёт ослаблять денежно-кредитную политику, доллар начнёт активнее терять позиции к другим мировым валютам. Поэтому базовый сценарий на год — это коррекция доллара, которая станет главным драйвером для всех остальных валютных пар.

Рубль в этом контексте выглядит неоднозначно. С одной стороны, с начала года он потерял к доллару около трёх процентов, что можно назвать довольно мягким ослаблением. С другой стороны, фундаментальные факторы пока не дают повода рассчитывать на уверенное укрепление российской валюты. Высокий потребительский спрос не позволяет сократить импорт, а ужесточение санкционного давления и геополитическая напряжённость продолжают сдерживать восстановление экспорта. Поддержку рублю оказывают высокие цены на нефть, поэтому резкого обвала я не жду, но и сильного укрепления тоже.
Главные валютные пары: на что я обращаю внимание
Среди всех возможных комбинаций наибольший интерес у меня вызывают три пары. Первая — евро против доллара. Европейская валюта сейчас выглядит недооценённой: рынок слишком резко отреагировал на смягчение риторики Европейского центрального банка, а геополитический фон продолжает давить на евро. При этом я полагаю, что траектория смягчения политики в США окажется более агрессивной, чем в Европе, и это позволит евро укрепиться к доллару в течение года.
Вторая пара — юань против рубля. Здесь логика проста: если доллар начнёт слабеть, китайские власти, скорее всего, постараются удержать курс юаня к американской валюте на текущих уровнях. Это автоматически сделает юань сильнее относительно рубля, особенно с учётом того, что российская валюта продолжит испытывать давление фундаментальных факторов.
Третья пара — рубль против турецкой лиры. Турецкая валюта остаётся традиционным аутсайдером последних лет. Даже при прогнозируемом ослаблении рубля лира, по моим оценкам, будет дешеветь значительно быстрее. Поэтому рубль имеет все шансы укрепиться к лире на горизонте года, несмотря на собственные слабости.
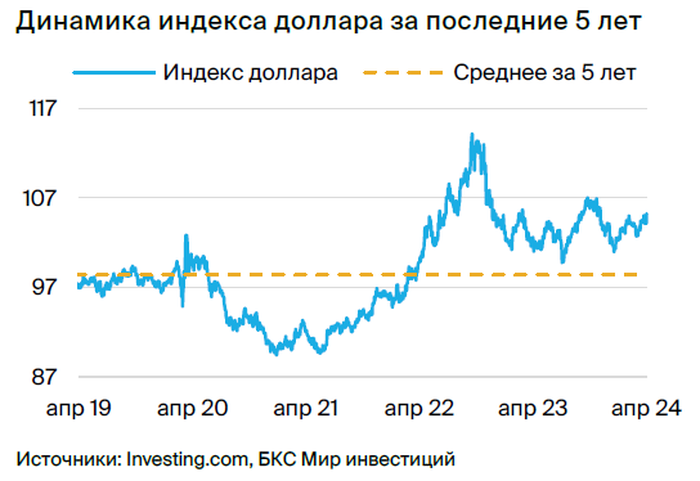
Если говорить о конкретных целевых ориентирах, то по паре EUR/USD я вижу потенциал роста около семи процентов на двенадцать месяцев. По паре CNY/RUB потенциал укрепления юаня к рублю оцениваю примерно в три процента. А вот пара RUB/TRY способна показать движение в пользу рубля более чем на семнадцать процентов за год. Это делает рубль против лиры одной из самых интересных историй для тех, кто готов принимать на себя валютные риски.
Драгметаллы: ралли, коррекция и долгосрочный тренд
Отдельного внимания заслуживает поведение золота и серебра. С начала марта оба металла резко выросли в цене, что многих застало врасплох. Золото подорожало более чем на одиннадцать процентов с начала года и вышло на исторические максимумы. Причины такого движения хорошо известны: сохраняющаяся геополитическая напряжённость, высокий спрос со стороны мировых центральных банков и ожидания ослабления доллара.
Особую роль, на мой взгляд, сыграл фактор заморозки российских резервных активов. Многие центробанки сделали выводы: золото как резервный актив гораздо устойчивее к санкционному давлению, чем валютные активы, размещённые в западных юрисдикциях. Поэтому спрос на жёлтый металл со стороны официальных институтов остаётся стабильно высоким, и эта тенденция вряд ли развернётся в ближайшее время.
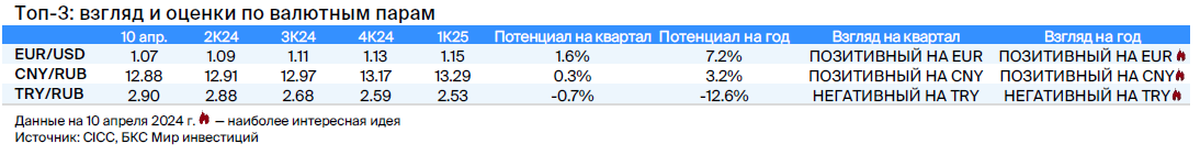
Однако я не советую бросаться покупать золото прямо сейчас. После столь стремительного ралли цена с высокой вероятностью находится на локальном пике, и в ближайшем квартале вполне возможна коррекция. На горизонте года я сохраняю позитивный взгляд на золото, но краткосрочно ожидаю отката. Серебро традиционно движется вслед за золотом, но с большей волатильностью, поэтому его коррекция может оказаться более выраженной.
Рубль: почему я не жду резкого падения
Возвращаясь к российской валюте, отмечу, что её поведение в первом квартале было относительно спокойным. Волатильность оставалась низкой благодаря валютным интервенциям ЦБ и обязательной продаже валютной выручки экспортёрами. Тем не менее среднемесячный курс рубля снижался в феврале и марте, что подтверждает наличие устойчивого давления со стороны фундаментальных факторов.
Среди причин мягкой коррекции я выделяю три основные. Во-первых, чистые продажи валюты со стороны ЦБ и Минфина постепенно снижались. Во-вторых, экспорт восстанавливался слабо из-за добровольных ограничений по сделкам ОПЕК+ и временного запрета на экспорт нефтепродуктов. В-третьих, импорт оставался устойчивым на фоне высокого внутреннего спроса. Все эти факторы продолжат оказывать давление на рубль в ближайшие месяцы.
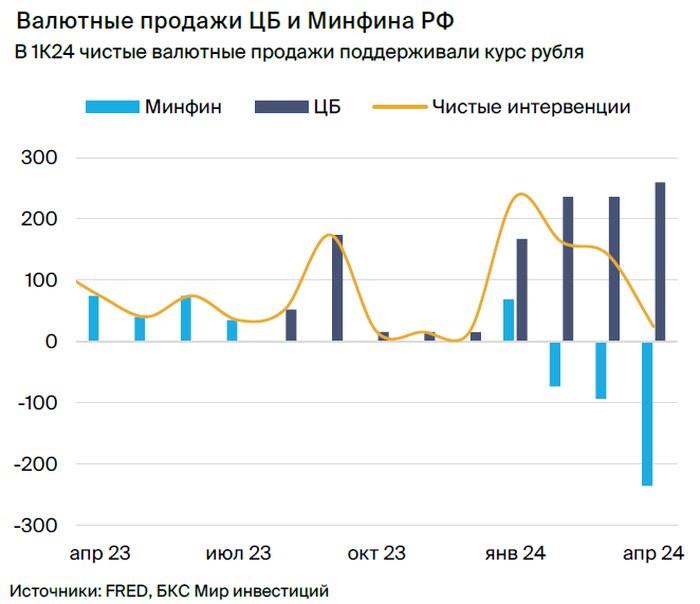
При этом я не ожидаю повторения сценария 2023 года, когда рубль пережил резкое обесценение. Как минимум до конца первого полугодия продажи валюты ЦБ будут превышать покупки со стороны Минфина. Требование по обязательной продаже валютной выручки, вероятно, будет продлено ещё на шесть месяцев. Жёсткая денежно-кредитная политика со временем начнёт охлаждать внутренний спрос, что снизит импортное давление. А начало цикла снижения ставок в США ослабит доллар ко всем мировым валютам, включая рубль.
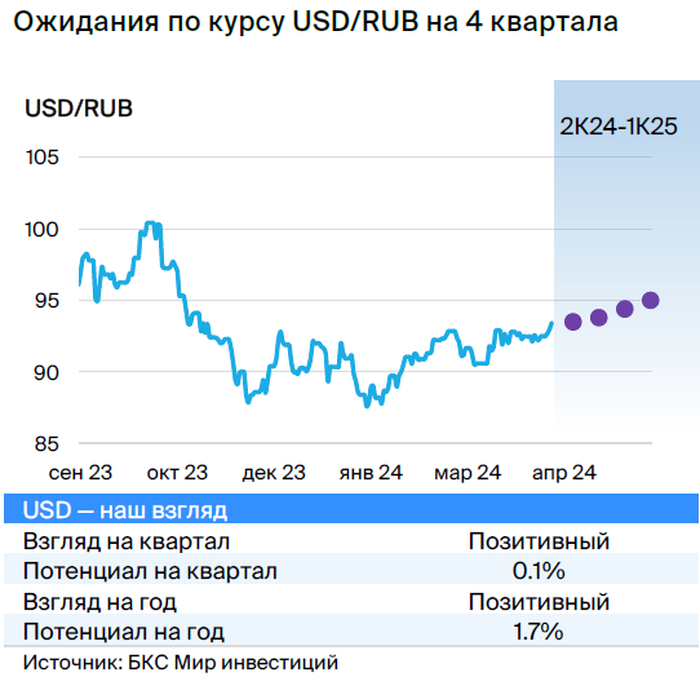
Мой краткосрочный взгляд на пару USD/RUB — позитивный для доллара с целевым уровнем 93,5 на квартал. На двенадцать месяцев я также сохраняю позитивный взгляд на американскую валюту против рубля с целевым ориентиром 95,0. Это означает, что рубль продолжит плавно ослабевать, но без драматических движений.
Юань и гонконгский доллар: нюансы для российского инвестора
Китайская валюта в первом квартале незначительно ослабла к доллару — с 7,18 до 7,23 юаней за доллар. Экономика КНР демонстрировала устойчивость, а большинство макроэкономических показателей превышали ожидания. Слабость юаня была во многом обусловлена общим ралли доллара, а не внутренними проблемами Китая.

Власти КНР провели небольшое монетарное смягчение, снизив индикативную ставку по пятилетним кредитам с 4,3% до 3,95% и сократив нормативы обязательного резервирования. Однако ключевая ставка осталась без изменений на уровне 3,45%. Экспорт из Китая с декабря снова начал расти в годовом выражении, причём темпы оказались выше ожиданий. Это позволяет предположить, что сильная девальвация юаня для поддержки экономики может не понадобиться.
На мой взгляд, китайским властям будет достаточно поддерживать паритет с американской валютой. На фоне снижения курса доллара это ослабит юань к евро, иене и австралийскому доллару, что поддержит китайский экспорт. Во втором полугодии, по мере ослабления доллара, я ожидаю укрепления юаня.
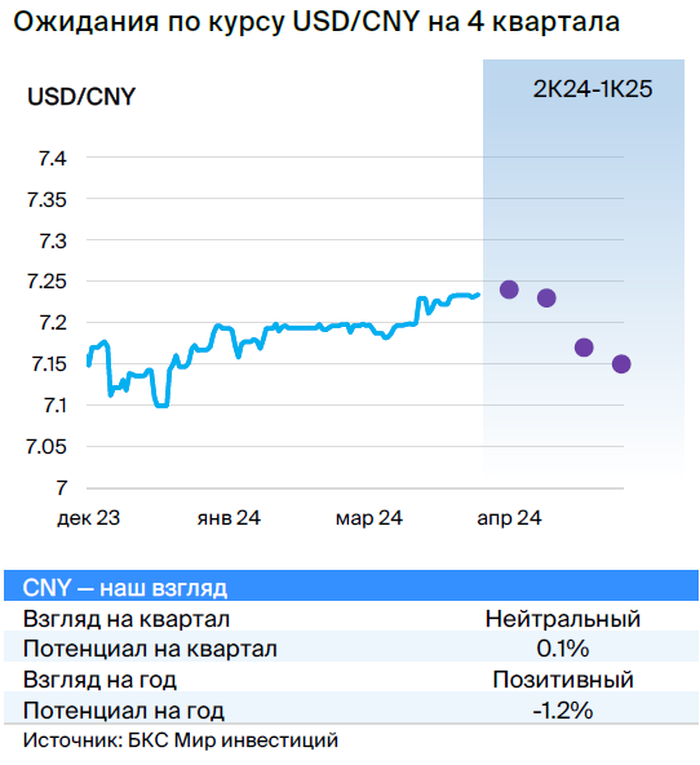
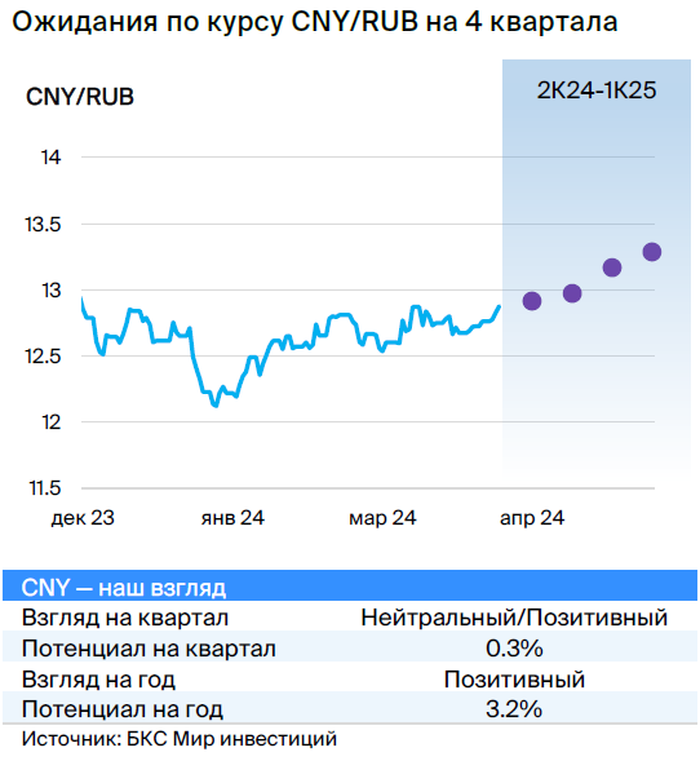
Для пары USD/CNY мой краткосрочный взгляд нейтральный с целевым уровнем 7,24, а на двенадцать месяцев — позитивный для юаня с целью 7,15. Что касается пары CNY/RUB, то здесь я ожидаю ослабления рубля к юаню как на квартальном, так и на годовом горизонте. Однако это ослабление будет менее выраженным, чем к доллару, что делает доллар более предпочтительным инструментом для валютных сбережений, хотя и более рискованным из-за санкционных ограничений.
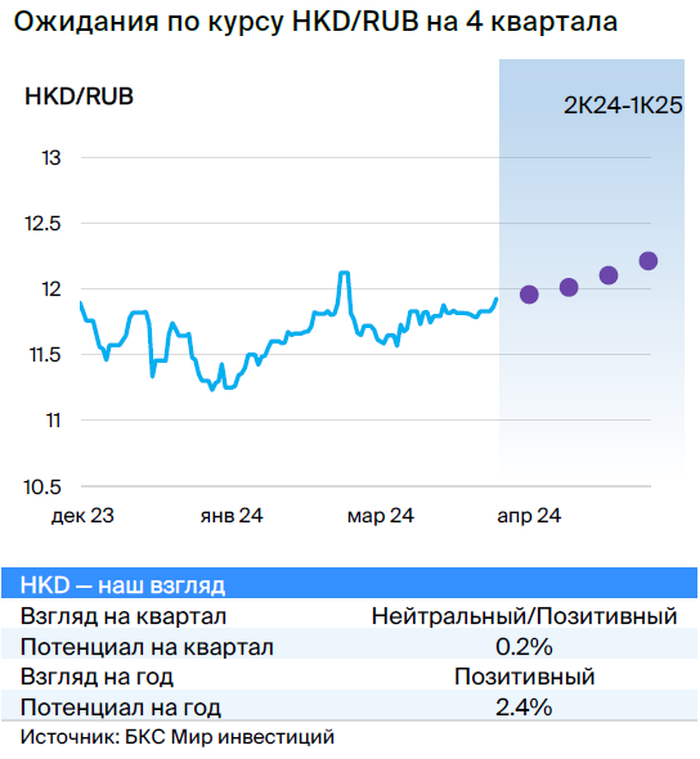
Гонконгский доллар остаётся привязанным к американской валюте в узком диапазоне 7,75–7,85 за доллар. Управление денежного обращения Гонконга располагает резервами свыше четырёхсот миллиардов долларов, что полностью подкрепляет фиксацию курса. На российском рынке гонконгский доллар с четвёртого квартала 2023 года торгуется со значительным дисконтом к мировому курсу из-за санкций против СПБ Биржи, которые резко снизили спрос на эту валюту. Пока нет сигналов восстановления доступа к гонконгскому рынку, рубль будет плавно обесцениваться к гонконгской валюте темпами, сопоставимыми с динамикой пары USD/RUB.
Турецкая лира: привычный аутсайдер
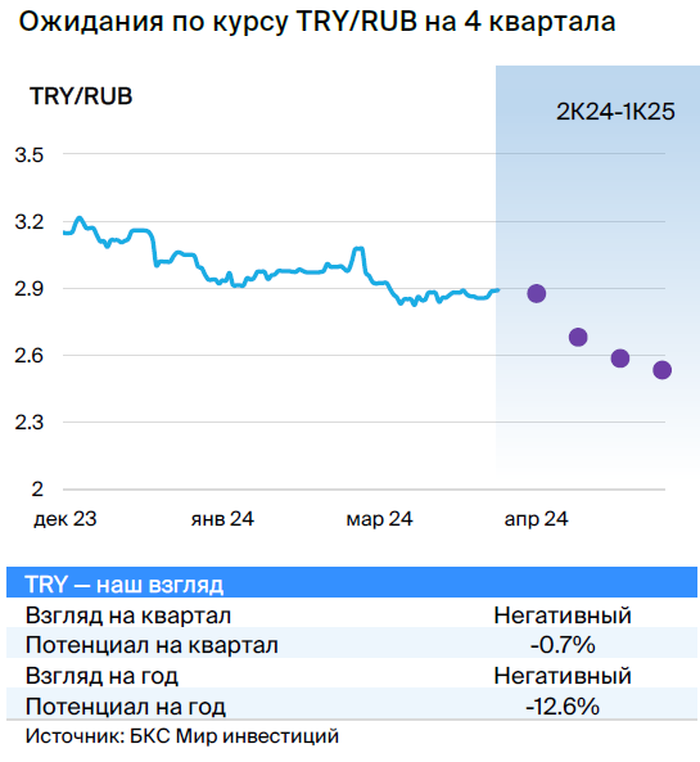
Лира продолжила дешеветь в первом квартале, потеряв около четырёх процентов к доллару с начала года. При этом рубль укреплялся к лире, поскольку его ослабление было более плавным. Я сохраняю негативный взгляд на турецкую валюту, несмотря на усилия Центрального банка Турции по стабилизации курса.
В марте турецкий регулятор неожиданно повысил ключевую ставку до пятидесяти процентов, что стало сюрпризом для рынка. Кроме того, были ужесточены меры макропруденциального контроля для снижения кредитной активности. Однако официальные валютные резервы страны продолжают сокращаться, а дефицит бюджета в январе-феврале достиг 9,8% ВВП. Это говорит о том, что фундаментальные проблемы турецкой экономики никуда не делись.
Даже после некоторой стабилизации курса в марте и проведения выборов в начале апреля долгосрочный тренд на ослабление лиры сохраняется. Я ожидаю, что лира будет дешеветь быстрее рубля, что делает пару TRY/RUB привлекательной для тех, кто верит в относительную устойчивость российской валюты.
Евро: недооценённый актив с потенциалом роста
Евро в первом квартале потерял к доллару 2,8%, опустившись к отметке 1,07. Главным фактором ослабления стало ралли доллара на фоне устойчивой инфляции в США. Дополнительное давление оказало смягчение риторики Европейского центрального банка относительно будущей денежно-кредитной политики.
Европейская экономика растёт медленно, находясь на грани рецессии. Однако снижение инфляции на фоне падения цен на газ и жёсткой денежно-кредитной политики создаёт условия для начала цикла смягчения. ЕЦБ в первом квартале не менял ставку, но значительно смягчил риторику, что указывает на вероятное снижение ставок уже в этом году.
Я считаю, что доллар сейчас перекуплен к евро. Текущий курс не отражает значительного улучшения условий торговли в ЕС за счёт налаживания новых импортных цепочек поставки газа. Даже если ФРС и ЕЦБ начнут снижать ставки одновременно, евро всё равно имеет потенциал для укрепления. А если американский регулятор окажется более агрессивным в смягчении политики, как я и предполагаю, то укрепление евро будет ещё более заметным.
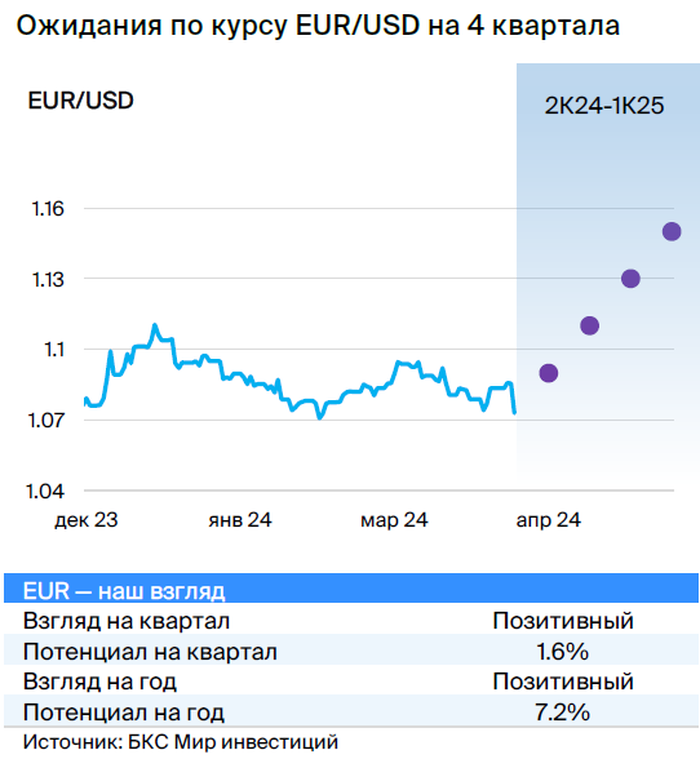
Мой краткосрочный взгляд на пару EUR/USD — позитивный для евро с целевым уровнем 1,09 на квартал. На двенадцать месяцев я сохраняю позитивный взгляд с целевым ориентиром 1,15. Это делает евро одной из самых интересных валют для покупки против доллара на горизонте года.
Золото и серебро: покупать или подождать?
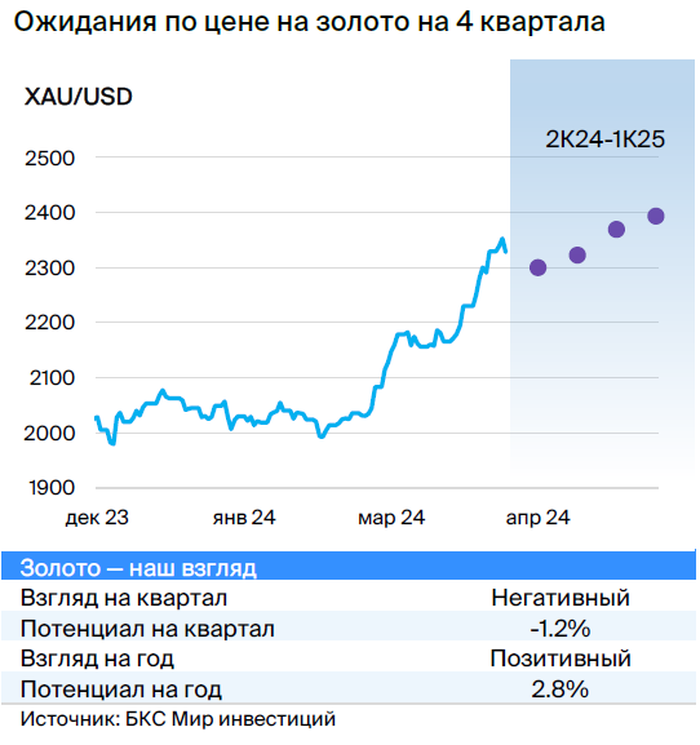
Золото в этом году опережает даже самые смелые ожидания, подорожав на 11,2% с начала года до 2328 долларов за унцию. Мировые центральные банки стабильно вкладываются в жёлтый металл последние два года, особенно активен Народный банк Китая. Интерес к золоту дополнительно поддерживается историей с заморозкой российских резервных активов: резервы в золоте более устойчивы к санкциям западных стран.
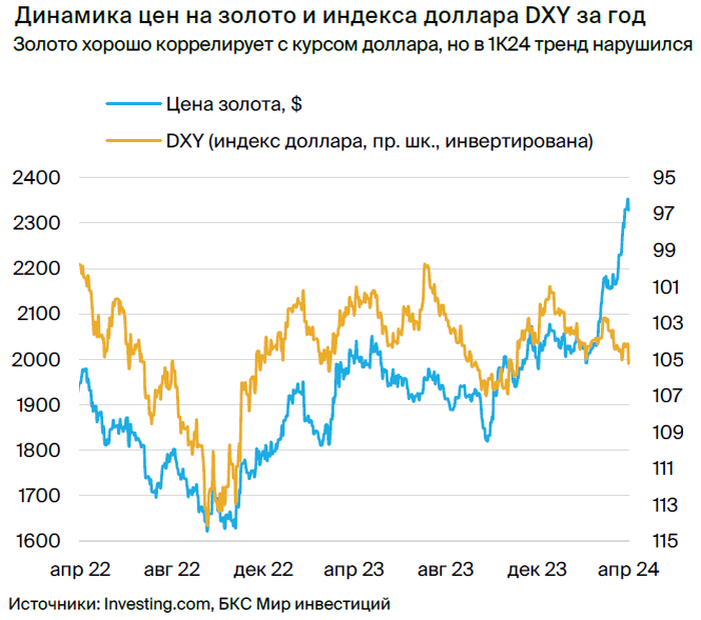
Я сохраняю позитивный взгляд на золото на горизонте года, поскольку снижение курса доллара будет поддерживать высокие цены. Однако сейчас не самый удачный момент для покупки: после мартовского ралли цена с высокой вероятностью находится на локальном пике. Поэтому в ближайшем квартале я ожидаю коррекции, которая может предоставить более привлекательные уровни для входа.
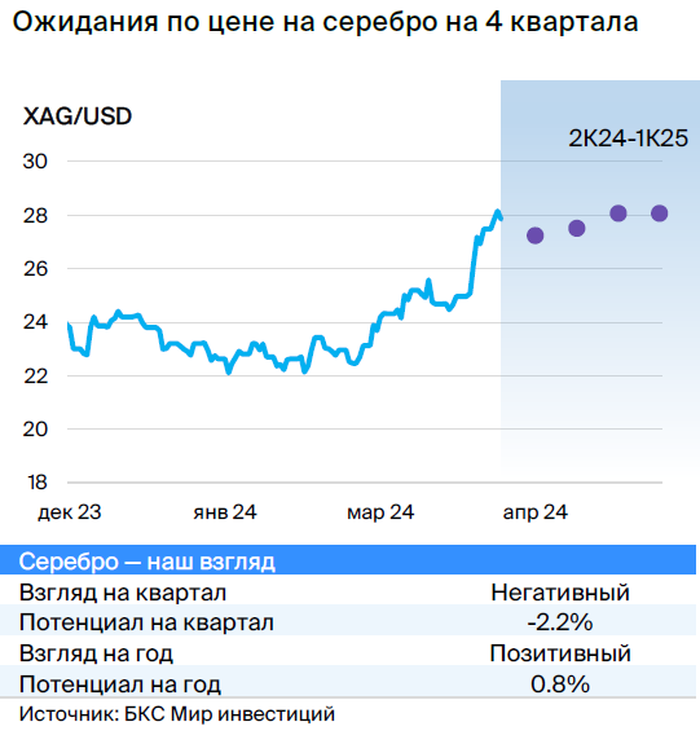
Серебро за первый квартал укрепилось к доллару на 14,5%, до 27,8 доллара за унцию. Этот металл традиционно сильно коррелирует с золотом, но отличается большей волатильностью. Именно волатильность обеспечила серебру опережающую динамику на конец периода, хотя в целом движение цен двух металлов оставалось схожим.
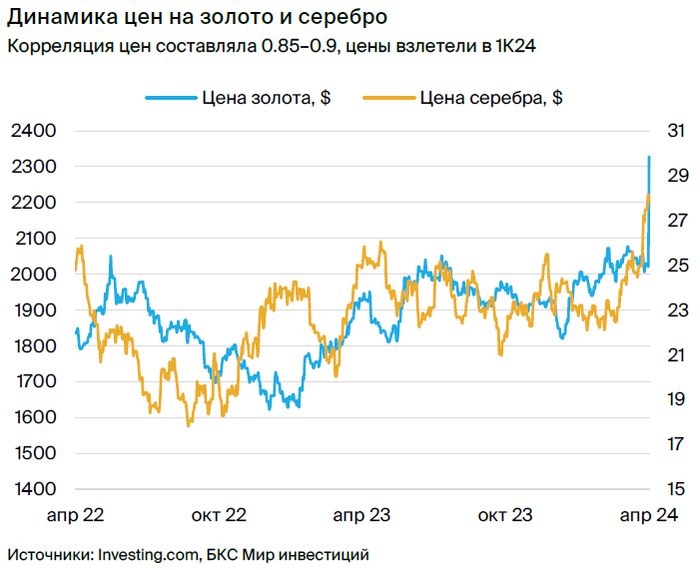
Я сохраняю позитивный взгляд на серебро на год, но золото видится мне более предпочтительным сберегательным активом. Если спрос на золото со стороны центральных банков развивающихся стран продолжит расти, корреляция цен двух металлов может снизиться, и динамика серебра окажется менее позитивной. Поэтому тем, кто выбирает между двумя драгметаллами, я бы рекомендовала отдать предпочтение золоту.
Подводя итог, отмечу, что ближайшие двенадцать месяцев обещают быть насыщенными для валютного рынка. Ключевым событием станет разворот доллара, который определит динамику большинства валютных пар. Рубль продолжит плавное ослабление, но без резких движений. Евро выглядит недооценённым и имеет потенциал для укрепления. Юань останется относительно стабильным к доллару, но укрепится к рублю. А золото, несмотря на возможную краткосрочную коррекцию, сохранит привлекательность как защитный актив на фоне геополитической неопределённости и ожидаемого ослабления американской валюты.