

Когда лента приносит заголовок о том, что с 2027 года могут исчезнуть привычные налоговые режимы, первое желание — срочно что-то менять. Знакомое чувство: внутри поднимается тревога, хочется немедленно позвонить бухгалтеру, пересмотреть договоры, заморозить расходы. Но если остановиться и посмотреть на ситуацию трезво, оказывается, что паниковать пока не из-за чего. Речь идёт не о принятом законе, а об инициативе общественной организации, которая только готовится к обсуждению на профильном форуме.
Я не налоговый консультант, но как предприниматель, регулярно общающийся с малым и средним бизнесом, вижу, как подобные новости влияют на реальные решения. Владельцы компаний начинают дёргаться, резать рекламу, откладывать инвестиции — и всё это на основе непроверенных пересказов. Поэтому решил разобрать ситуацию по фактам и собрать практический алгоритм, который помог бы мне самому сохранить ясность и подготовиться к разным вариантам развития событий.
Почему новость от 14 октября — это не закон, а повод для анализа
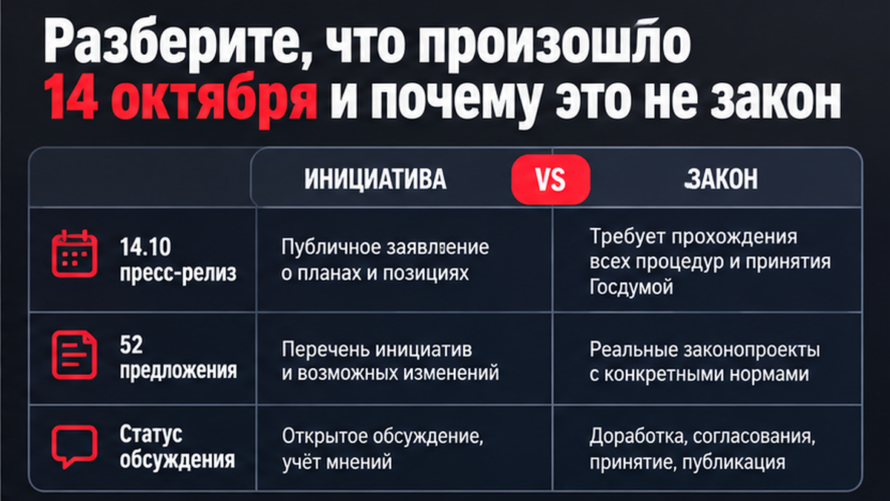
В центре обсуждения — пакет из 52 предложений, собранный «Деловой Россией» к юбилейному форуму. Важно понимать статус этого документа: это не законопроект, внесённый в Госдуму, а набор идей, направленных в профильные ведомства. СМИ, стремясь к ярким заголовкам, выхватывают отдельные пункты — отмену УСН с объектом «Доходы», полное упразднение патентной системы, снижение порога для освобождения от НДС с 60 до 20 миллионов рублей. Звучит радикально, но в самом тексте инициативы формулировки гораздо осторожнее: «рассмотреть целесообразность», «оценить возможность».
Показательно, что даже глава «Деловой России» Алексей Репик подчеркнул: о досрочной отмене действующих режимов речи не идёт. Он назвал документ «крайне условным» и призвал обсуждать архитектуру налогообложения малого бизнеса уже сейчас, не дожидаясь, когда проблемы накопятся. Минфин, по данным деловых изданий, запросил дополнительную проработку предложений. Это нормальный процесс: идеи проходят через фильтр ведомств, экспертных обсуждений, и только потом что-то может оформиться в законопроект.
Что это значит для предпринимателя? Не нужно рассылать контрагентам панические письма о грядущей отмене патента. Достаточно сохранить ссылку на первоисточник и зафиксировать дату публикации для будущего разговора с бухгалтером. А вот что действительно стоит сделать — так это отделить факты от интерпретаций и заняться собственными расчётами.
Действующие правила 2026 года важнее любых прогнозов на 2027-й
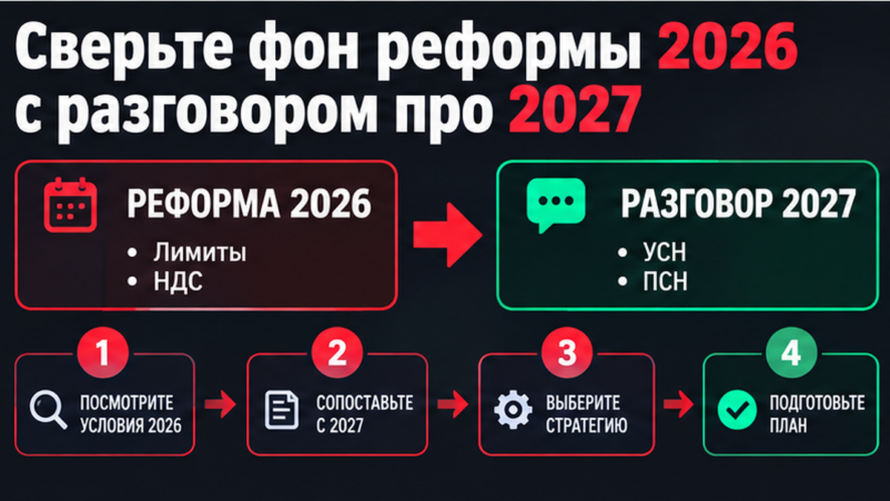
Пока эксперты спорят о будущем, реальность уже изменилась. С 2026 года действуют новые параметры: лимит выручки для УСН и патента снижен с 60 до 20 миллионов рублей, НДС для упрощенцев составляет 22%, а взносы для большинства малых предприятий ужесточены. Эти правила бьют по кассе сегодня, и именно их нужно учитывать в первую очередь при планировании.
Банки осенью 2026 года стали заметно пристальнее смотреть на налоговую нагрузку заёмщиков. Кредитные менеджеры интересуются не только ставкой, но и тем, как компания справляется с фискальными обязательствами. Поэтому строить прогнозы стоит от фактического оборота и реальной нагрузки, а не от пугающих заголовков в новостной ленте.
Отдельная тема — порог НДС. В пересказах пакета фигурирует цифра 20 миллионов рублей для освобождения от налога при УСН, но это уже принятая норма 2026 года, а не гипотетическое предложение. Предпринимателям, чей оборот приближается к границе лимита, стоит заранее разобраться с выбором ставки НДС — 5%, 7% или 22% — и понять, как это отразится на ценообразовании. Здесь важна точность: не смешивать инициативу от 14 октября с действующим законом о пороге в 60 миллионов, который уже не актуален.
Патент и лимит в 20 миллионов: две разные проблемы с одним решением
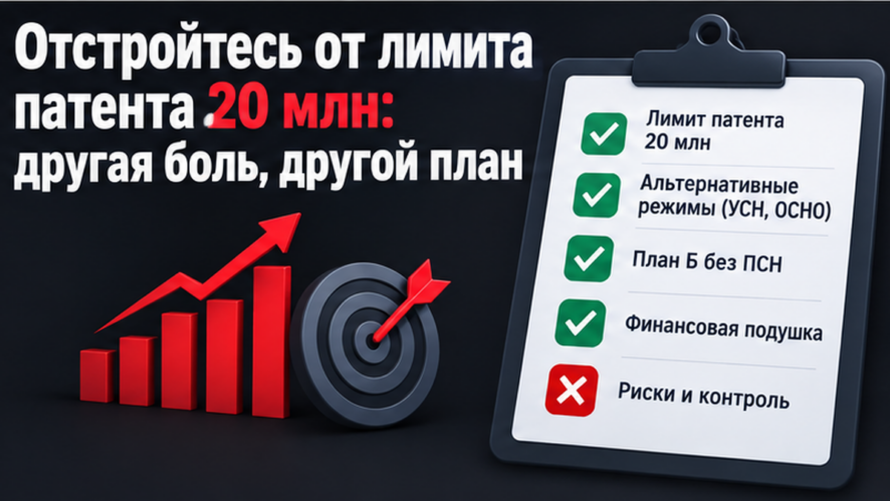
Владельцы бизнеса на патентной системе часто путают два сценария: превышение лимита выручки в 20 миллионов и возможную отмену самого режима. Это принципиально разные ситуации с разными сроками и последствиями. Лимит — действующее правило 2026 года: если выручка перевалила за установленную границу, право на патент теряется автоматически, и нужно переходить на другой режим. Отмена ПСН — пока лишь гипотетическая перспектива с горизонтом 2027 года.
Представьте сельский магазин на патенте с оборотом 18,5 миллиона рублей к ноябрю. До лимита остаётся совсем немного, а в новостях ещё и пишут про возможную отмену режима. Разумный владелец в такой ситуации просчитает оба трека: выход по лимиту как обязательный сценарий и запасной маршрут без патента на случай, если инициатива обретёт силу закона. Вывод прост: лимит и отмена режима — разные документы, но календарь планирования для них общий.
Тем, кто ещё не упёрся в лимит, всё равно стоит заранее прикинуть переход на УСН «доходы минус расходы» или общую систему. Нужно разобраться со сроками уведомления налоговой, подготовкой кассовой техники, начислением НДС при выходе на ОСНО. Это страховка, которая пригодится в любом случае — и при превышении лимита, и при изменении законодательства.
Три сценария налоговой нагрузки: как подготовиться к любому исходу
Эксперты, комментирующие пакет предложений, дают разные оценки. При самом жёстком варианте — отказе от УСН «Доходы» и переходе на «доходы минус расходы» или ОСНО — нагрузка на высокомаржинальный бизнес с оборотом до 20 миллионов может вырасти примерно в 2,5 раза и более. Это не прогноз налоговой службы, а стресс-тест, который помогает оценить уязвимость бизнеса. Я бы рекомендовал каждому владельцу малого предприятия провести такой анализ, не дожидаясь официальных решений.
Первый сценарий — статус-кво. Инициативы остаются на уровне обсуждения, и бизнес продолжает работать по правилам 2026 года: лимит 20 миллионов, НДС 22%, повышенные взносы. Второй сценарий — мягкая реформа: пороги НДС меняются, но УСН «Доходы» и патент сохраняются. Здесь сильнее всего пострадают компании с оборотом 20–60 миллионов и те, кто работает у границы НДС. Третий сценарий — жёсткий: отмена УСН «Доходы» и патента. В зоне риска — ИП на патенте, грузоперевозчики, сельские магазины, микробизнес, для которого патент был самым дешёвым вариантом.
Практическая схема стресс-теста проста: берём оборот 2026 года, считаем налоги и взносы по текущему режиму, затем прогоняем те же цифры через сценарии B и C. Разница в рублях и процентах маржи покажет, насколько бизнес устойчив. На основе этих данных можно принимать решения: формировать денежный резерв, пересматривать цены или отказываться от рискованных сделок. Главное — не подписывать долгосрочные договоры с зашитой фиксированной ставкой налога без оговорки о возможности пересмотра условий при изменении режима.
Шесть шагов для владельца бизнеса до итогов форума
Неделя до форума — достаточный срок, чтобы навести порядок в налоговом планировании. Я бы действовал по такому алгоритму: сначала зафиксировать текущее положение, затем просчитать варианты, подготовить запасные пути и только потом принимать решения.
Первый шаг — зафиксировать режим и оборот 2026 года. Одна строка в таблице: форма собственности, применяемый налоговый режим, выручка с начала года и прогноз до конца декабря. Без этой базы любые сценарии на 2027 год останутся гаданием. Второй шаг — провести стресс-тест по трём сценариям, о котором говорилось выше. Третий шаг — разработать план Б для патента: уточнить сроки уведомления налоговой, подготовить кассу, разобраться с НДС при переходе. Важно не путать этот план с реакцией на новости об отмене режима.
Четвёртый шаг — проверить структуру бизнеса на признаки искусственного дробления. Инициаторы пакета прямо указывают, что часть предложений направлена на борьбу с дроблением ради льготных ставок. Стоит провести аудит договоров с юристом, но ни в коем случае не открывать второе ИП за неделю до форума — это только усилит подозрения. Пятый шаг — собрать пакет для банка или лизинговой компании: управленческая отчётность за 3–6 месяцев, одна страница с описанием текущего режима, трёх сценариев на 2027 год и запаса наличности. Это покажет кредиторам, что вы контролируете ситуацию. Шестой шаг — пересмотреть календарь четвёртого квартала: найти договоры с зашитой ставкой 6% и после 15 октября обновить сценарии с учётом итогов форума.
Возьмём пример ИП-перевозчика на патенте с оборотом 12 миллионов и маржой 35%. Жёсткий стресс-тест показывает, что налоговая доля вырастет заметно выше фиксированного патента. Разумный владелец до 15 октября подготовит переход на УСН 15% и напишет письмо в банк с цифрами, а не будет ждать, «может, не примут». Другой пример — салон услуг на УСН 6% с оборотом 9 миллионов и четырьмя сотрудниками. В мягком сценарии меняется только порог НДС, и владелец заранее сверяет цены со ставками 5/7/22%. В жёстком — пересчитывает договор аренды. Один и тот же оборот требует разных решений в зависимости от сценария, а не одного панического действия.
Что делать после 15 октября
Когда форум завершится и появятся первые официальные заявления, наступит время актуализировать планы. Режим и оборот должны быть зафиксированы уже сегодня. Три сценария у бухгалтера — до 17 октября. План Б для патента и проверка структуры бизнеса — до конца месяца. Страница для банка и пересмотр договоров — сразу после итогов форума. Такой подход позволяет сохранить управляемость бизнеса независимо от того, как будут развиваться события.
Отдельно хочу подчеркнуть: я не подбираю налоговые режимы и не заменяю бухгалтера. Моя задача — помочь с маркетингом и заявками, пока владельцы бизнеса разбираются с налогами. Но наблюдение за тем, как предприниматели реагируют на новости, убеждает: спокойный расчёт всегда эффективнее паники. Поэтому и появился этот разбор — как напоминание, что даже самые тревожные заголовки требуют холодного анализа.
Частые вопросы
УСН «Доходы» 6% точно отменят с 2027 года?
В пакете предложений формулировка звучит как «рассмотреть целесообразность», а не как готовое решение. Законопроект в Госдуму не внесён. До официальных решений работайте по правилам 2026 года и держите в голове три сценария развития событий.
Можно ли уже сейчас менять налоговый режим из-за новостей от 14 октября?
Только после детального расчёта с бухгалтером. Предложения находятся на стадии обсуждения в ведомствах. Заголовок — не основание для срочной смены УСН или патента. Поспешные решения могут обойтись дороже, чем предполагаемая экономия.
Лимит патента в 20 миллионов и «отмена ПСН» — это одно и то же?
Нет. Лимит — уже действующее правило 2026 года: превысили выручку — потеряли право на патент. Отмена режима — пока лишь гипотетическая перспектива. Нужно учитывать оба сценария, но не смешивать их в один.
Кому будет больнее всего, если патент действительно отменят?
В пересказах СМИ чаще всего называют грузоперевозчиков, сельские магазины и микробизнес, для которого патент был самым доступным вариантом. Стоит сравнить фиксированный платёж по патенту с расчётной нагрузкой на УСН 15% или ОСНО на своих цифрах.
Что делать ИП на патенте в октябре 2026 года?
Зафиксировать оборот, проверить приближение к лимиту 20 миллионов, подготовить план перехода на другой режим, не дробить бизнес ради сохранения льгот. После 15 октября обновить сценарии с учётом заявлений с форума.
Пакет «Деловой России» связан с законопроектом о НДС 20% и порогом 60 миллионов?
Это разные ветки обсуждения. Пакет от 14 октября — инициатива общественной организации. Действующие нормы по НДС и лимитам уже приняты и работают с 2026 года. В общении с банком не стоит смешивать обе темы в одном абзаце — это только запутает картину.


