Коммерческая недвижимость долгое время воспринималась как тихая гавань для частного капитала. Логика была простой: купил помещение, сдал в аренду, через семь-восемь лет вернул вложения. Но та реальность, в которой существуют инвесторы сегодня, уже не имеет ничего общего с прежними ориентирами. Глобальные процессы перекраивают целые сегменты рынка, и то, что вчера казалось надежным, сегодня требует совершенно иного уровня погружения и анализа.
Наблюдая за трансформацией последних лет, я все чаще замечаю, как меняется сама философия владения коммерческим объектом. Частный собственник постепенно уступает место крупным сетевым структурам, а технологические сдвиги переписывают потребительские привычки. Этот путь уже прошли торговые центры и офисные коридоры, сейчас он активно разворачивается в складском секторе, и лишь гостиничный бизнес только начинает ощущать первые волны этих перемен.
Торговая недвижимость: когда арендатор уходит в цифру
Ритейл первым принял на себя удар глобализации. Электронная коммерция методично перетягивает покупательский поток, и последствия для собственников торговых площадей становятся все более ощутимыми. Сетевые операторы сокращают физическое присутствие, оптимизируют площади или полностью переходят в онлайн-формат. В результате товарооборот в классических магазинах снижается, а вместе с ним меняется и структура арендного дохода.
Раньше владелец помещения мог рассчитывать на две составляющие: фиксированную ставку и процент с оборота арендатора. Сегодня вторая часть практически исчезла из договоров. Остается лишь базовая аренда, которая при доходности 7-8% годовых едва покрывает инфляцию в 12-13%. Без постоянного роста капитализации самого объекта такой актив, по сути, не приносит реального прироста капитала. Инвестор, купивший торговое помещение пять лет назад, сегодня может обнаружить, что его деньги просто сохраняют номинальную стоимость, но не работают на развитие.
Складской сектор: ловушка готового бизнеса
Складская недвижимость выглядит привлекательно на первый взгляд, но для частного инвестора она таит в себе множество скрытых рисков. По данным аналитиков, объем сделок в этом сегменте сократился почти на 40% по итогам первого полугодия, причем сильнее всего просели именно крупные объекты. Маркетплейсы, которые еще недавно были главными драйверами спроса, теперь оптимизируют логистические цепочки и сокращают занимаемые площади, делая ставку на оборачиваемость товара.
Особую опасность представляет покупка готового арендного бизнеса. Стоимость такого объекта уже сформирована текущим денежным потоком, и инвестору приходится разбираться, почему конкретный арендатор выбрал именно эту локацию и как долго он планирует там оставаться. Если склад строился под определенный проект, его завершение может обернуться внезапным уходом арендатора. А простой в складском сегменте стоит дорого: полгода без арендатора съедают доход, который объект приносил за целый год работы. Это делает ошибку в оценке практически непозволительной роскошью.
Дарксторы: высокая ставка и высокая зависимость
Дарксторы — это продукт той же глобализации, которая выдавливает классический ритейл. Они остаются одним из самых интересных форматов с точки зрения доходности: средняя арендная ставка здесь на 25-30% выше, чем в обычных торговых помещениях. Но у этой привлекательности есть обратная сторона. Для входа требуется значительная площадь, а значит, и точка входа начинается от 100 миллионов рублей. Причем только наличными — ипотека и рассрочка в этом сегменте практически недоступны.
Критическое значение приобретает специфика самого помещения. Подъездные пути, возможность организации погрузки и разгрузки, конфигурация пространства — все это делает объект, идеально подходящий одному оператору, совершенно бесполезным для другого. Поэтому даркстор сегодня — это история не для пассивного инвестора, а для того, кто готов глубоко погружаться в детали конкретного объекта, изучать договор аренды и просчитывать перспективы локации на годы вперед.
Коллективные инвестиции: удобство не равно гарантии
Популярность закрытых паевых инвестиционных фондов во многом связана с развитием крупной сетевой инфраструктуры. Создавались фонды под строительство складов для маркетплейсов, и это казалось беспроигрышной стратегией. Однако реальность внесла коррективы: операторы меняют свои планы под воздействием внешних условий, и к моменту завершения некоторых проектов рынок может столкнуться с избытком складских площадей.
ЗПИФ действительно дает удобный механизм входа в крупный объект, но не снимает инвестиционных рисков. При досрочном выходе пай может потребоваться продавать с дисконтом, а итоговая доходность будет зависеть от рыночной конъюнктуры к моменту реализации проекта. Инвестору стоит помнить: удобство входа не компенсирует ошибки в оценке фундаментальных факторов.
Офисы: следующий кандидат на трансформацию
Офисная недвижимость еще недавно считалась одним из самых сильных активов. Дефицит качественных площадей, особенно в центральных районах крупных городов, обеспечивал устойчивый спрос и рост ставок. Но ситуация меняется на глазах. Глобализация уже стандартизировала корпоративные процессы, а развитие искусственного интеллекта и оптимизация штатов постепенно сокращают потребность компаний в больших офисных пространствах.
Формально офисы остаются на первом месте по объему инвестиций в коммерческую недвижимость, но динамика тревожная: за первое полугодие 2026 года вложения сократились на 30% в годовом выражении. Это сигнал того, что рынок начинает переоценивать перспективы сегмента, который еще недавно казался незыблемым.
Гостиничный сектор: глобализация только подходит к порогу
Гостиничная недвижимость долгое время оставалась территорией, которую глобализация обходила стороной. Но сейчас рынок начинает тот же путь, который уже прошли другие сегменты: от большого количества частных игроков к более прозрачному, стандартизированному и профессиональному пространству. С 2025 года действует единый реестр объектов классификации в сфере туристской индустрии, и наличие реестровой записи становится обязательным условием легальной работы гостиницы и ее продвижения. Обсуждаемые поправки в законодательство о долевом строительстве, регулирующие гостиничные объекты с множественными собственниками, могут стать следующим этапом консолидации.
При этом у гостиничного бизнеса есть принципиальное преимущество перед другими сегментами: отдых и медицинские услуги невозможно перенести в онлайн. Человеку нужно физически приехать на курорт, заселиться в номер, получить процедуры. Поэтому при правильной концепции объект способен не просто генерировать текущий доход, но и сохранять потенциал капитализации на долгие годы. Это то, чего лишены торговые площади и офисы, теряющие арендаторов из-за цифровизации.
Трафик как фундамент отельного бизнеса
В гостиничном деле, как и в ритейле, действует непреложный закон трафика. У сильного курортного проекта должно быть несколько независимых источников спроса, которые поддерживают загрузку в разные сезоны и дни недели. На примере Сочи это становится особенно наглядно. MICE-инфраструктура способна формировать до 57% загрузки в будни в низкий сезон, а в среднем по году — около 22%. Медицинская составляющая дает еще примерно 18% загрузки. SPA и термальные комплексы добавляют около 30% и одновременно работают на короткие поездки выходного дня.
Но трафик не ограничивается только инфраструктурой внутри объекта. Расположение на пути «правой руки» от аэропортов, собственный трансфер до горнолыжных курортов, продуманная инфраструктура для подростков, трансферы до нескольких пляжей — все эти элементы работают на повторные возвращения туристов. Современный курортный объект превращается в диверсифицированную систему генерации спроса, и именно такая модель позволяет сочетать текущий доход с потенциалом роста стоимости актива.
Если в традиционной коммерческой недвижимости глобализация и цифровизация постепенно сокращают роль физического объекта, то в гостиничном бизнесе они, напротив, усиливают требования к качеству, масштабу и профессиональному управлению. Рынок только начинает этот переход, и, по опыту других сегментов, вход на старте всегда приносит наибольшую выгоду тем, кто успевает занять правильные позиции.
Сравнение инвестиционных сценариев
Чтобы наглядно представить разницу между традиционным и новым подходом, я проанализировал два сценария: вложение в торговое помещение в Москве и покупку номера в строящемся пятизвездочном отеле в Сочи.
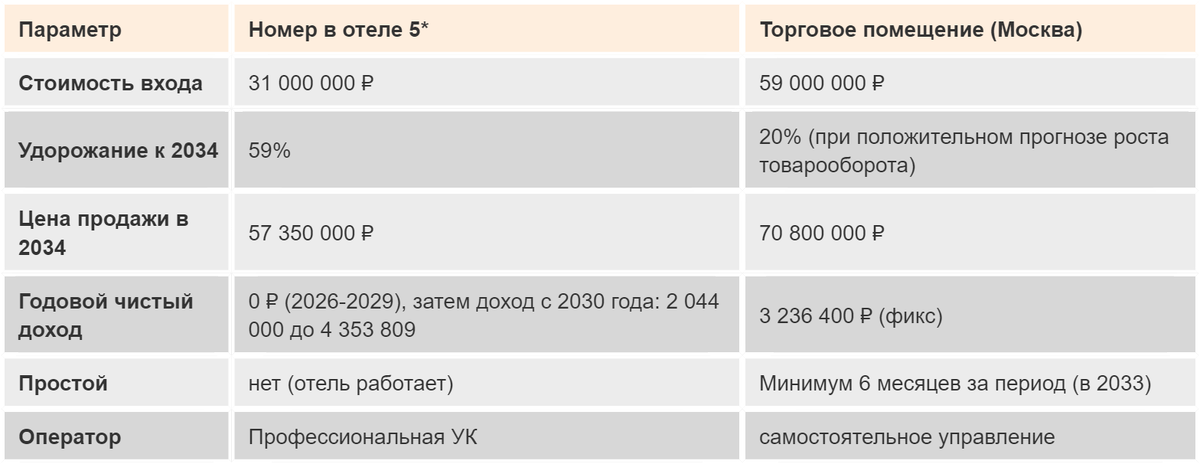
Сравнение ключевых параметров двух инвестиционных стратегий показывает принципиальную разницу в подходах.
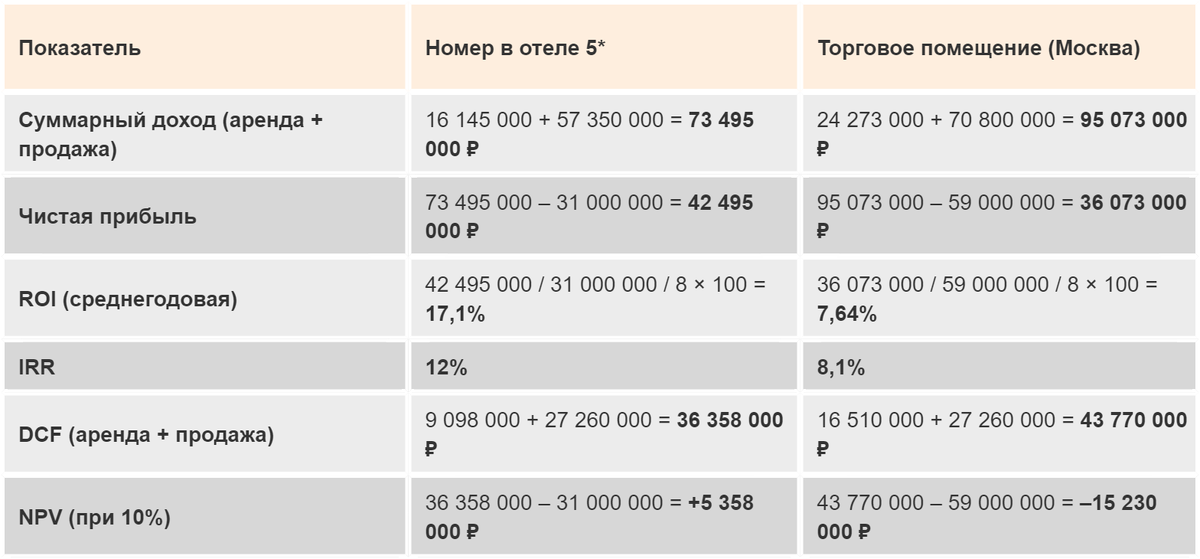
Итоговые цифры говорят сами за себя. У гостиничного номера доходность достигает 17% против 7,6% у торгового помещения. Доход за год составляет 12% против 8%, а чистая приведенная стоимость остается положительной. Это не значит, что гостиничная недвижимость лишена рисков, но она предлагает принципиально иную экономику, основанную на диверсификации источников спроса и невозможности переноса услуги в цифровую среду.
Рынок коммерческой недвижимости переживает фундаментальный сдвиг. Те сегменты, которые первыми столкнулись с глобализацией, уже показали, как меняются правила игры. Гостиничный бизнес стоит в начале этого пути, и именно здесь сейчас формируются возможности для тех, кто готов разбираться в деталях и действовать на опережение.