

За последние пару лет произошло то, о чем многие предприниматели предпочитали не думать: налоговые органы превратились из контролеров, приходящих с проверкой раз в несколько лет, в систему, наблюдающую за бизнесом практически непрерывно. Причем речь идет не о слежке в привычном понимании, а о колоссальном объеме данных, которые собираются автоматически — из деклараций, банков, касс, маркетплейсов и множества других источников. Когда я впервые детально изучил обновления законодательства, вступившие в силу в 2026 году, то понял: старые стратегии «пока не пришли — можно не шевелиться» окончательно утратили актуальность. Теперь вопрос стоит иначе: как самому увидеть себя глазами инспектора и успеть исправить слабые места до того, как система сформирует запрос.
Именно об этом я и хочу поговорить подробно — о том, что конкретно изменилось в подходах ФНС, какие новые инструменты появились у инспекторов и, главное, как провести самостоятельную диагностику бизнеса, чтобы не оказаться застигнутым врасплох.
Ситуация напоминает постепенное включение света в темной комнате: сначала видны только силуэты, затем — детали, а в какой-то момент оказывается, что скрыть что-либо уже невозможно. Расширение сервиса оценки бизнеса, новые полномочия по банковским оборотам, автоматическая передача данных от маркетплейсов — все это складывается в единую картину, где налоговая видит не отдельные фрагменты, а целостный образ вашей финансово-хозяйственной деятельности.
Невидимый контроль: что ФНС знает о вас без единого запроса
Долгое время существовала иллюзия, что до момента официального уведомления о проверке можно чувствовать себя в безопасности. Однако реальность такова, что налоговый орган уже давно анализирует деятельность компаний и предпринимателей в фоновом режиме, не требуя никаких документов и не задавая вопросов. В 2026 году этот фоновый анализ вышел на принципиально новый уровень — как по охвату, так и по глубине.
С первого января 2026 года вступили в силу положения федерального закона, которые официально закрепили за ФНС право анализировать финансово-хозяйственную деятельность организаций и индивидуальных предпринимателей. Практически это реализовано через специальный сервис оценки бизнеса, который к концу третьего квартала 2026 года будет оперировать уже восемьюдесятью двумя критериями. Среди новых показателей — данные о разрывах по НДС и задолженностях перед бюджетом. Но есть один момент, о котором задумываются далеко не все: доступ к этому сервису имеют не только налоговики, но и ваши потенциальные и действующие контрагенты. Партнер может увидеть низкую оценку вашей компании раньше, чем вы сами узнаете о существовании проблемы. Это значит, что репутационные риски возникают еще до того, как появится формальный повод для налоговых претензий.
Отдельного внимания заслуживает система АСК НДС-3, которая функционирует с 2018 года, но именно сейчас ее аналитические возможности стали по-настоящему всеобъемлющими. Она сопоставляет не только прямых поставщиков и покупателей, но и всю цепочку контрагентов вплоть до второго и третьего уровня. На практике это означает, что требование о пояснениях по налоговому разрыву может прийти к вам уже через пять-десять рабочих дней после сдачи декларации, причем источник проблемы может находиться вовсе не у вашего непосредственного партнера, а у компании, о существовании которой вы даже не подозревали.
С первого сентября 2026 года заработает еще один мощный инструмент — доступ налоговых органов к банковским оборотам. Согласно обновленной редакции статьи 86 Налогового кодекса, ФНС сможет запрашивать у банков справки об оборотах и остатках по счетам при выявлении расхождений с данными деклараций. А кассовые чеки и без того поступают в налоговую в режиме реального времени, поэтому любое несоответствие между выручкой, пробитой по кассе, и задекларированными суммами становится готовым основанием для камеральной проверки.
Особую категорию составляют продавцы на маркетплейсах. С первого октября 2026 года крупные торговые площадки обязаны ежемесячно передавать в ФНС данные об оборотах каждого продавца. Если вы задекларировали меньше, чем показала площадка, система автоматически зафиксирует расхождение. У тех, кто еще не привел свои цифры в соответствие, осталось совсем немного времени — буквально три месяца, чтобы избежать автоматических сигналов.
Новые правила проверок: горизонты расширяются
Помимо того, что налоговые органы стали видеть значительно больше, изменились и сами правила проведения проверочных мероприятий. Эти изменения напрямую влияют на стратегии, которые раньше позволяли предпринимателям минимизировать риски.
Самое существенное нововведение касается периода, который может охватывать выездная проверка. Раньше инспекторы ограничивались тремя предыдущими годами, что давало возможность своего рода «отложенного» наведения порядка. Теперь же, согласно поправкам в статью 89 Налогового кодекса, проверка может охватывать и завершенные периоды текущего года. Представьте: проверка назначена в октябре 2026 года — и она может захватить период с января 2023-го по сентябрь 2026-го. Это полностью разрушает логику «разберусь с учетом ближе к концу года», потому что к моменту, когда вы соберетесь навести порядок, проверка может уже идти полным ходом.
Еще одно новшество — появление уполномоченных налоговых органов. Это специализированные инспекции, которые занимаются конкретными типами нарушений. Если вашу камеральную проверку передадут такому органу, вас обязаны уведомить в течение пяти дней. Для большинства предпринимателей это ничего не меняет в повседневной работе, но если ваши операции вызывают вопросы, ими займутся инспекторы, которые на таких случаях, что называется, собаку съели. Уровень экспертизы при проверке будет принципиально иным.
Изменения коснулись и процедуры вызова свидетелей. Теперь повестку можно направить через личный кабинет налогоплательщика или портал Госуслуг, что полностью лишает смысла классический довод «не получал никакой повестки». Электронные каналы коммуникации считаются официальными, и игнорирование таких уведомлений не поможет избежать ответственности.
Самостоятельная диагностика: одиннадцать ключевых точек контроля
Когда я разбирался в этих изменениях, то понял, что лучший способ защитить себя — это провести самостоятельную проверку по тем же параметрам, которые анализирует налоговая. Составил для себя чек-лист из одиннадцати пунктов, который позволяет оценить, насколько бизнес близок к зоне риска. Рекомендую пройтись по нему самостоятельно или вместе с бухгалтером — лучше сделать это до того, как система сформирует запрос.
Первый пункт — сверка выручки в декларации с фактическими оборотами по расчетному счету. Нужно проверить данные за последние четыре квартала и убедиться, что расхождений нет. Второй пункт логически связан с первым: отчет о движении денежных средств должен совпадать с задекларированной выручкой. Здесь мне очень помогает шаблон ДДС в Excel, который наглядно показывает все поступления по периодам — сверка занимает буквально несколько минут.
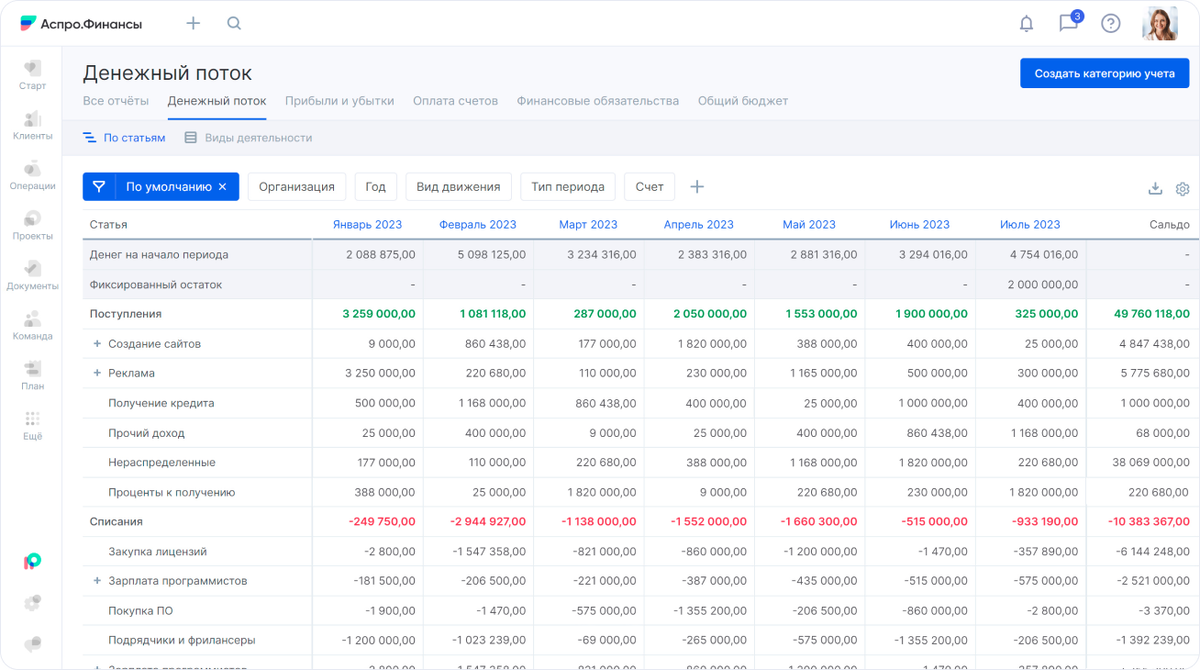
Наглядный пример отчета о движении денежных средств, который удобно использовать для сверки поступлений с задекларированными суммами.
Третий пункт — безопасная доля вычетов по НДС. Ориентир составляет восемьдесят девять процентов в среднем по стране, но нужно учитывать и региональный показатель, который публикуется в отчете 1-НДС на сайте ФНС. Если ваши вычеты систематически превышают этот порог, стоит заранее подготовить обоснование. Четвертый пункт — проверка контрагентов через официальный сервис ФНС, особенно тех, по которым проходят крупные вычеты. Пятый — налоговая нагрузка: она не должна быть ниже среднеотраслевой по вашему ОКВЭД.
Шестой пункт касается заработной платы сотрудников — она не должна быть ниже средней по региону, данные публикуются на сайте Росстата. Седьмой — отсутствие двух убыточных лет подряд; если такая ситуация есть, лучше заранее подготовить экономическое обоснование. Восьмой пункт — проверка близости дохода к лимиту упрощенной системы налогообложения. Если доход вплотную подошел к порогу, нужно убедиться, что структура бизнеса не выглядит как искусственное дробление.
Девятый пункт — сверка кассовых чеков с задекларированной выручкой за год. Десятый — полнота декларирования выручки на маркетплейсах, особенно с учетом того, что с октября площадки сами начнут передавать данные. И наконец, одиннадцатый пункт — порядок в документах по крупным сделкам: договоры, акты, счета-фактуры должны быть готовы к предоставлению, ведь на запрос дается всего десять рабочих дней.
Алгоритм действий при обнаружении расхождений
Если в ходе самопроверки вы обнаружили проблему, важно действовать по определенному алгоритму. Главное правило простое: чем раньше вы исправляете ситуацию, тем меньше последствий.
Самый выгодный сценарий — когда вы нашли расхождение сами и подали уточненную декларацию до того, как это сделала налоговая. В этом случае штрафа не будет, придется доплатить только налог и пени. Это лучший из всех возможных вариантов развития событий.
Если требование о пояснениях уже пришло, на письменный ответ дается пять рабочих дней. Игнорировать его категорически нельзя: отсутствие ответа расценивается как отягчающее обстоятельство. Если налоговая согласится с вашими доводами, проверка будет закрыта. Если же пришло требование представить документы, срок увеличивается до десяти рабочих дней, но за каждый непредставленный документ предусмотрен штраф в размере двухсот рублей. Важный нюанс: требование о встречной проверке должно ссылаться на пункт 2 статьи 93.1 Налогового кодекса, иначе его можно оспорить.
Существует и превентивный инструмент — профилактический визит по собственной инициативе. Согласно статье 52.2 федерального закона № 248, предприниматель вправе сам запросить визит инспектора до начала официальных мероприятий. Разъяснения, полученные в ходе такого визита, носят рекомендательный характер, предписания не выдаются, штрафы не предусмотрены. Это возможность получить обратную связь от налогового органа в спокойном режиме и понять, на какие аспекты стоит обратить внимание.
В конечном счете, прозрачность становится двусторонней: ФНС видит бизнес лучше, но и предприниматель может увидеть себя глазами налоговой через те же самые сервисы — до того, как начнутся официальные проверки. Вопрос лишь в том, воспользуетесь ли вы этой возможностью добровольно или дождетесь, когда система сама укажет на проблемы.


