

Масштабы финансового оборота в стране настолько велики, что физически невозможно проверить каждую транзакцию вручную. Миллионы переводов, покупок и поступлений проходят ежедневно, и налоговая служба давно не работает как ревизор с лупой над каждой операцией. Вместо этого система выстроена на выявлении определённых закономерностей, которые выделяются на общем фоне и сигнализируют о потенциальных отклонениях. Речь идёт о ситуациях, когда официальные доходы явно не соответствуют образу жизни, когда на личные счета стабильно приходят платежи от множества незнакомых людей, когда выручка компании резко проседает, а у родственника в этот же момент открывается новый бизнес с той же клиентской базой. Именно такие аномалии запускают механизм более пристального внимания.
Мне не раз приходилось разбирать подобные кейсы, и могу сказать, что ключевая проблема почти всегда кроется не в злом умысле, а в отсутствии системного подхода к финансовой гигиене. Предприниматель годами принимает оплату на личную карту, потому что так удобно, не задумываясь, что каждая такая операция оставляет след. И когда наступает момент задавать вопросы, объяснить экономическую логику происходящего оказывается непросто — не потому, что человек что-то скрывал, а потому что документы и реальные отношения между участниками операций никогда не были оформлены должным образом.
Налоговый контроль сегодня — это в первую очередь аналитика данных, сопоставление сведений из разных источников и выявление расхождений между заявленными доходами и фактическими расходами. Причём важно понимать: в зону внимания попадают не только организации как юридические лица, но и их владельцы, получатели средств, родственники, участвующие в финансовых потоках, и даже обычные граждане, чьи операции по счетам выглядят как систематическое получение дохода. Граница между личными финансами и предпринимательской деятельностью становится всё более прозрачной, и именно на этой границе возникает большинство налоговых рисков.
Логика отбора: как формируется повод для проверки
Основание для интереса со стороны инспекции никогда не возникает на пустом месте. Всегда есть отправная точка — некое несоответствие, которое бросается в глаза при автоматизированном анализе. Представьте ситуацию: человек официально зарабатывает сумму, которой едва хватает на покрытие базовых потребностей, но при этом становится собственником нескольких объектов недвижимости в течение короткого периода. Сам по себе этот факт не является нарушением — деньги могли прийти от продажи наследства, накоплений, дивидендов или крупного займа. Однако именно такое расхождение между видимой доходной базой и реальными активами становится поводом запросить пояснения.
Отдельного внимания заслуживает ситуация, когда предприниматель фактически ведёт торговлю или оказывает услуги, но оплату принимает на личную карту, минуя расчётный счёт бизнеса. Внешне всё выглядит как обычные переводы между физическими лицами, но систематичность поступлений от множества разных людей выдаёт коммерческий характер операций. Банковский мониторинг по 115-ФЗ может среагировать даже раньше налоговой — заблокировать карту, запросить документы, ограничить дистанционное обслуживание. И вот тогда предприниматель оказывается в неприятной ситуации, когда нужно объяснять не только налоговой, но и банку, откуда берутся деньги и почему они не учтены как выручка.
Важно осознавать: единичный подозрительный признак — ещё не доказательство нарушения. Инспекция оценивает совокупность обстоятельств, их взаимосвязь и то, насколько они соответствуют реальной экономической деятельности. Но чем больше таких признаков накапливается, тем выше вероятность, что рано или поздно возникнут вопросы, на которые придётся отвечать.
Типичные сценарии, вызывающие повышенное внимание
Первый и наиболее распространённый сценарий связан с приобретением дорогостоящего имущества при скромных официальных доходах. Допустим, человек с зарплатой в сто тысяч рублей покупает квартиру, затем коммерческое помещение, затем автомобиль премиум-класса. Каждая отдельная покупка может иметь легальное объяснение, но общая картина выглядит противоречиво. Если у вас есть договор займа, подтверждение продажи другого имущества, банковские выписки о накоплениях — всё это лучше хранить с момента совершения операции, а не пытаться восстановить задним числом, когда уже поступил запрос.
Второй сценарий — регулярные переводы на личную карту от множества отправителей. Здесь ключевое значение имеет характер поступлений. Перевод от друга в качестве возврата долга — это одна история, а десятки платежей от незнакомых людей с одинаковыми суммами — совсем другая. Если фактически через личный счёт проходит предпринимательская выручка, то никакие комментарии к платежам вроде «подарок» или «долг» не изменят экономическую суть операций. Рано или поздно встанет вопрос о том, как оформлена деятельность и почему доходы не отражены в учёте.
Третий сценарий связан с искусственным распределением выручки между несколькими компаниями или между компанией и родственниками. Классическая ситуация: предприниматель приближается к лимиту налогового режима, после чего поступления резко падают, а у супруги или брата внезапно появляется новый бизнес с теми же клиентами и тем же видом деятельности. Формально всё законно — разные юридические лица, разные ИП. Но если копнуть глубже, выясняется, что сотрудники одни и те же, имущество используется общее, а разделение выручки не имеет экономического обоснования, кроме налоговой оптимизации.
Четвёртый сценарий — интернет-торговля без отражения выручки. Онлайн-магазин принимает заказы в переписке, получает оплату на личные карты, не выдаёт чеки. Цифровой след остаётся в любом случае: переписка с покупателями, отзывы, объявления, данные об оплате. Информацию могут предоставить сами покупатели или контрагенты, и тогда восстановить реальный объём продаж не составит труда. Отсутствие назначения платежа не защищает — экономическая суть операции определяется по фактическим обстоятельствам, а не по тому, что написано в комментарии к переводу.
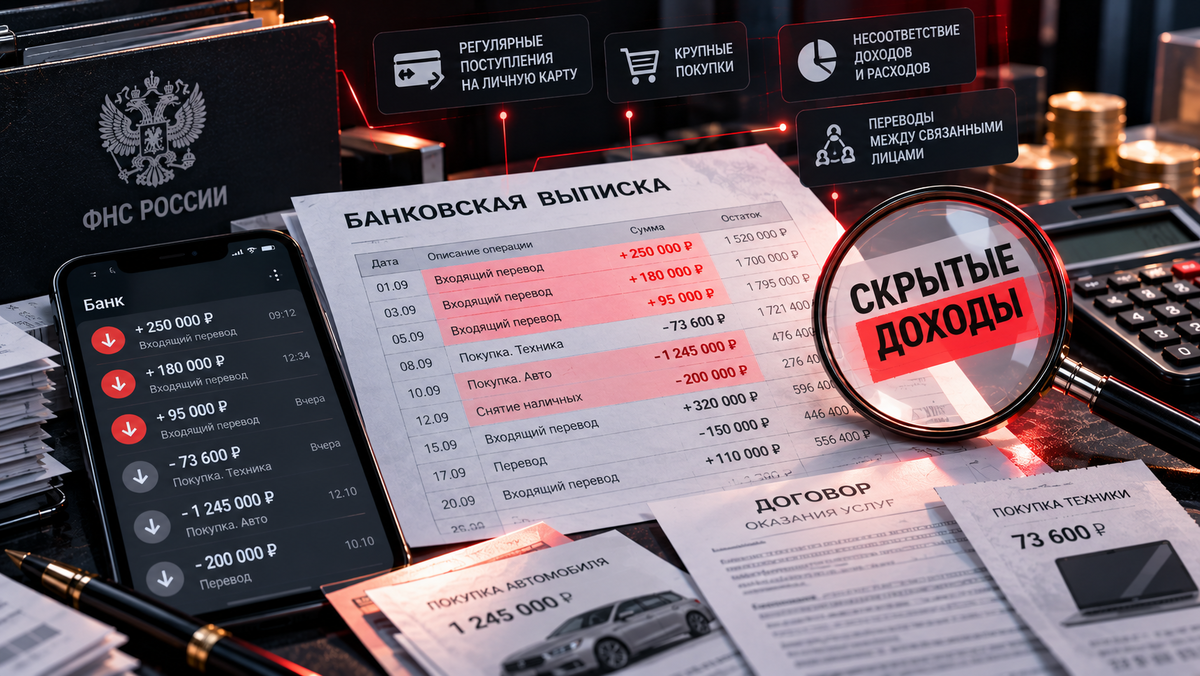
Все эти сценарии объединяет одна общая черта: формальное оформление не соответствует реальному содержанию операций. И именно это расхождение рано или поздно становится источником проблем. Налоговая служба умеет сопоставлять данные из разных источников, и чем сложнее схема, тем больше в ней слабых мест, которые можно обнаружить.
Когда вопросы переходят от бизнеса к конкретным людям
Ситуация становится особенно чувствительной, когда анализ деятельности организации выводит на личные финансы её владельца и связанных с ним лиц. Предприниматель может исправно сдавать отчётность по компании, но при этом систематически использовать личные карты для расчётов с клиентами или переводить значительные суммы родственникам без внятного документального оформления. В таких случаях налоговая вправе выяснять, кто фактически получал доход, кому принадлежали деньги и на каком основании проводились операции.
К примеру, часть оплаты от покупателей поступает на карту родственника, и на него же оформлено имущество, которое фактически используется в бизнесе. Тогда возникает закономерный вопрос: кто на самом деле контролирует эти активы и получает от них выгоду? Семейные переводы, подарки и займы не запрещены, но они должны отражать реальные отношения между участниками. Если через личные счета фактически проходит незадекларированная выручка, никакие формальные объяснения не помогут.
Разделение денег компании и личных финансов — это не просто бухгалтерская рекомендация, а необходимое условие для снижения рисков. Когда средства переходят между организацией, владельцем и родственниками, назначение каждого платежа должно соответствовать действительности, а основания операций — подтверждаться документами. В противном случае при проверке придётся объяснять не только налоговые, но и гражданско-правовые аспекты каждой транзакции, а это всегда сложнее, чем навести порядок заранее.
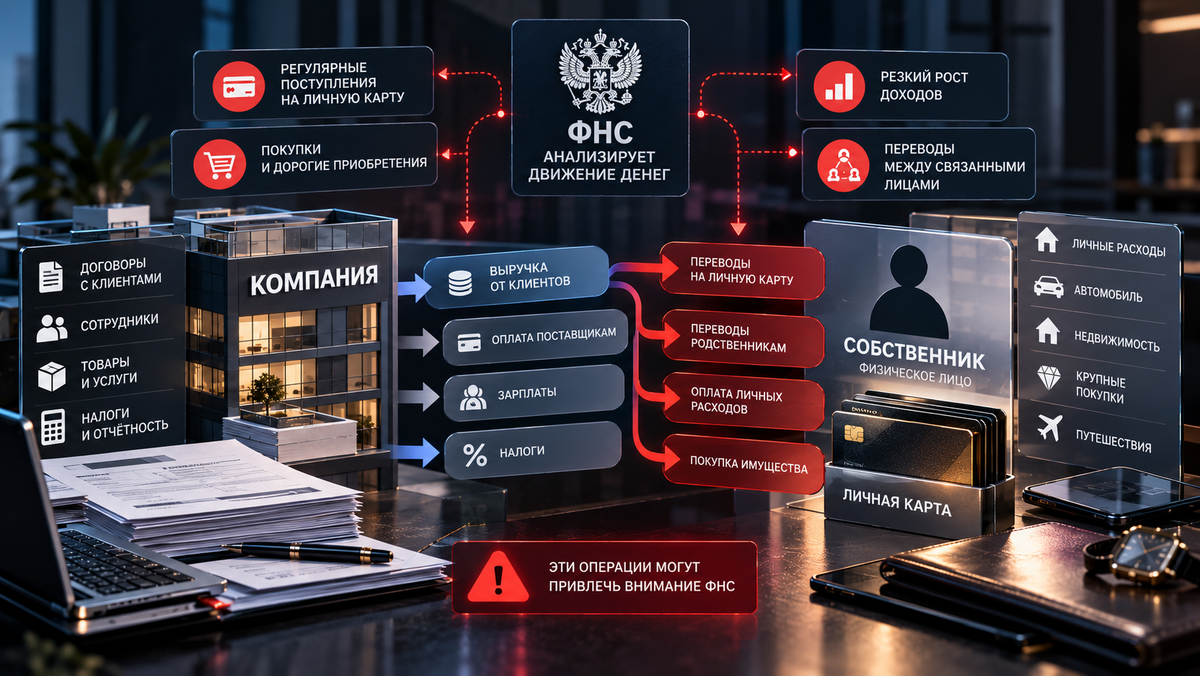
Чёткое разделение личных и корпоративных финансов — это фундамент, на котором строится защита от претензий. Когда каждый рубль можно проследить от источника до назначения, когда договоры соответствуют фактическим операциям, а учёт отражает реальное положение дел, любые вопросы решаются в рабочем порядке, без стресса и срочных поисков оправданий.
Перспективы банковского контроля и обмен данными с ФНС
Отдельного разговора заслуживает законопроект, предусматривающий передачу Банком России в налоговую службу сведений о физических лицах без статуса ИП, если операции по их счетам имеют признаки предпринимательской деятельности. Речь идёт о ситуациях, когда человек систематически получает деньги от других граждан за товары или услуги, но никак не оформляет эту деятельность. Если такой механизм заработает, возможности налогового контроля существенно расширятся.
Однако важно понимать: обычные переводы между людьми не становятся предпринимательским доходом автоматически. Возврат долга, подарок, компенсация общих расходов — всё это имеет совершенно иную природу. Определяющим фактором является не сам факт перевода, а то, что происходило в действительности и чем это можно подтвердить. Поэтому тем, кто время от времени получает деньги от друзей или родственников, не о чем беспокоиться. А вот тем, кто фактически ведёт бизнес через личные счета, стоит задуматься о легализации своей деятельности.
Практический аудит: с чего начать наведение порядка
Первым шагом должен стать анализ движения денег. Посмотрите внимательно, не поступает ли оплата клиентов на личные карты владельца, сотрудников или родственников. Если такие расчёты есть, разберитесь, на каком основании они проводятся, как отражаются в учёте и соответствуют ли требованиям законодательства. Это базовый уровень проверки, который позволяет выявить самые очевидные проблемы.
Второй шаг — сопоставление договоров, актов, чеков и фактической деятельности. Если несколько компаний работают в рамках одного бизнес-процесса, убедитесь, что распределение сотрудников, функций, активов и выручки имеет понятное экономическое объяснение. Каждая организация должна действовать самостоятельно, иметь свои договоры, своих сотрудников и свои активы. Если же всё смешано, а разделение существует только на бумаге, это слабое место, которое рано или поздно проявится.
Третий шаг — внимание к крупным займам, подаркам и другим поступлениям, которые могут потребовать пояснений. Не нужно превращать личные финансы в бухгалтерский архив, но документы по существенным операциям лучше сохранять своевременно. Договор займа, расписка, подтверждение перевода — всё это может пригодиться, если возникнут вопросы о происхождении средств.
Если в прошлом бизнес использовал неформальные схемы расчётов, переход к законной модели стоит продумать заранее. Простая регистрация ИП или новой компании не объяснит автоматически происхождение прежней выручки и клиентского потока. Нужно последовательно привести в порядок оформление деятельности, учёт доходов и документы, чтобы новая структура выглядела логично и обоснованно.
Философия безопасности: прозрачность вместо маскировки
Главная задача собственника — не пытаться стать незаметным для налоговой, а выстроить понятную и документально подтверждённую финансовую модель. Когда фактические операции совпадают с договорами и учётом, на любые вопросы можно отвечать по существу, не прибегая к уловкам и импровизациям. Прозрачность в данном случае — это не уязвимость, а защита, потому что у проверяющих просто не остаётся поводов для претензий.
Проверьте, как в компании организованы расчёты с клиентами, кто фактически получает деньги, как оформлены отношения с сотрудниками и подрядчиками и насколько обоснованно распределена выручка между связанными организациями. Такие проверки помогают обнаружить слабые места до того, как они превратятся в серьёзную проблему. Регулярный внутренний аудит финансовых потоков — это не разовая акция, а постоянная практика, которая позволяет держать ситуацию под контролем.
В конечном счёте налоговая безопасность бизнеса — это не вопрос везения или умения прятать концы в воду. Это результат системной работы по приведению всех процессов в соответствие с реальностью. Документы должны отражать то, что происходит на самом деле, а не наоборот. И тогда любые проверки, запросы и уточнения становятся рутинной процедурой, а не источником стресса и финансовых потерь.


