Осень 2026 года принесет бизнесу не только очередной виток налоговых изменений, но и новый уровень ответственности за формулировки в долгосрочных контрактах. Речь идет о корректировке порядка исчисления НДС по так называемым длящимся договорам, которые были заключены при одних налоговых условиях, а исполняются уже при других. Поправки, закрепленные Федеральным законом от 4 августа 2026 года № 293-ФЗ, вносят изменения в статьи 166 и 168 Налогового кодекса РФ. На первый взгляд может показаться, что это узкая техническая правка, но на практике она способна перераспределить финансовую нагрузку между сторонами сделки.
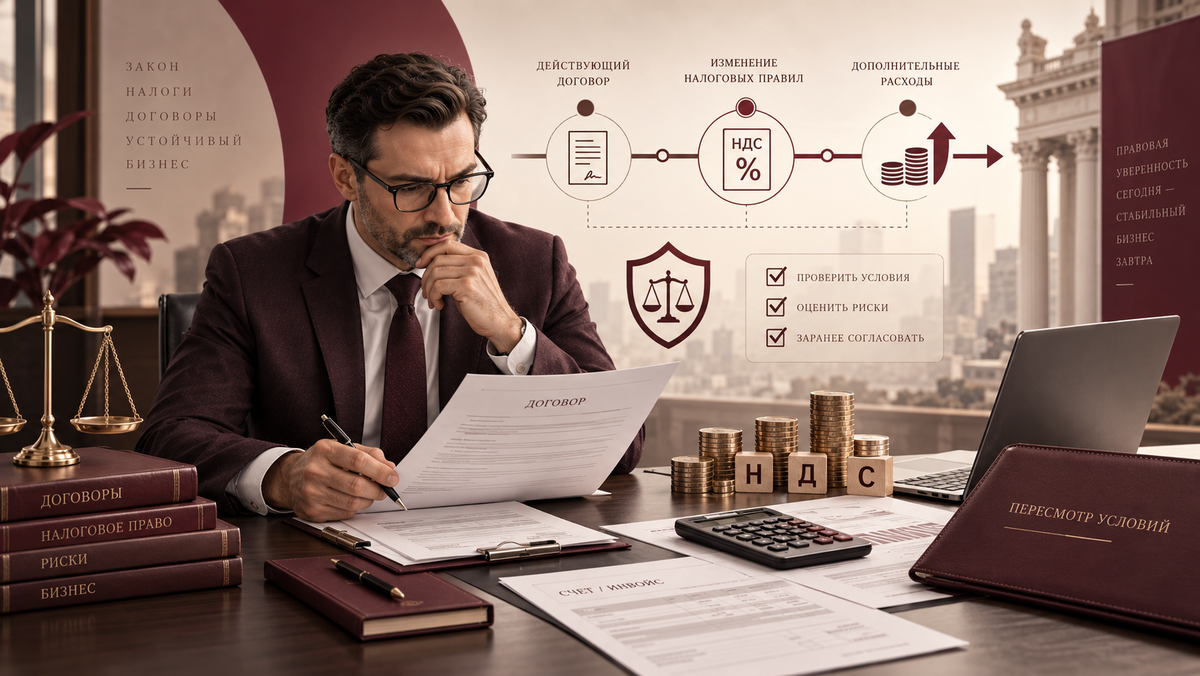
Когда я впервые детально разбирал этот закон, меня поразило, насколько сильно экономика конкретного договора теперь зависит от того, предусмотрели ли стороны механизм на случай изменения налогового законодательства. По сути, налоговая оговорка перестала быть просто желательным элементом контракта — она превратилась в инструмент защиты от неожиданных потерь. Игнорирование этого вопроса может привести к тому, что продавец фактически заплатит налог из собственной выручки, не имея возможности пересмотреть цену.
Суть нового механизма: когда налог уже включен в цену
Главная идея поправок заключается в том, что при определенных обстоятельствах НДС считается уже включенным в согласованную договором стоимость. Это происходит, если одновременно совпадают несколько условий. Договор должен быть заключен до того, как налоговое законодательство изменилось. После этого у продавца возникла обязанность уплачивать НДС, которой раньше не было. При этом покупатель не имеет права принять этот налог к вычету. Стороны не вносили изменений в цену, а сам договор не содержит заранее оговоренного механизма на случай таких налоговых перемен.
В подобной ситуации НДС рассчитывается расчетным методом, то есть выделяется из уже установленной стоимости. Для продавца это означает прямое сокращение дохода от сделки. Если компания рассчитывала, что вся сумма по договору станет ее выручкой, а затем неожиданно стала плательщиком НДС, то при отсутствии специальной оговорки часть этих денег придется отдать государству. Автоматически увеличить стоимость на сумму налога не получится. Дополнительный нюанс — в таком случае счет-фактура покупателю не выставляется, что еще раз подчеркивает особый характер этой налоговой модели.
Когда налог можно предъявить сверх цены
Совершенно иная картина складывается, если покупатель обладает правом на вычет НДС. Тогда продолжает действовать привычный общий подход: продавец предъявляет налог дополнительно к договорной цене и оформляет счет-фактуру в стандартном порядке. Экономическая разница между этими двумя сценариями колоссальна, хотя формально речь идет об одном и том же договоре.
Именно налоговый статус контрагента становится ключевым фактором, определяющим последствия. Один и тот же контрактный механизм может привести к совершенно разным результатам в зависимости от того, может ли покупатель возместить НДС. Поэтому при заключении длительных соглашений уже недостаточно определить только стоимость товара или услуги. Мне кажется, теперь нужно обязательно анализировать налоговую модель обеих сторон сделки, чтобы понимать, как поведет себя договор при изменении законодательства.
Риски для продавца: потеря части договорной маржи
Наиболее уязвимой стороной в новой конструкции оказывается продавец. Представим ситуацию: компания заключила многолетний контракт с фиксированной стоимостью услуг. На момент подписания она не была плательщиком НДС. Затем законодательство меняется, и обязанность возникает. Если покупатель не вправе принять налог к вычету, а договор не позволяет пересмотреть цену, НДС придется выделить из уже согласованной суммы. Часть запланированной прибыли уйдет на уплату налога.
Чем выше стоимость и продолжительность договора, тем более ощутимыми могут быть потери. Особенно чувствительны к этой проблеме долгосрочная аренда, абонентское юридическое, бухгалтерское и IT-обслуживание, сервисные контракты, договоры поставки с длительным сроком исполнения, лицензионные соглашения, подрядные работы и контракты с поэтапным исполнением обязательств. Во всех этих случаях риск налогового сюрприза особенно высок, если стороны не продумали заранее, как действовать при изменении правил.
Спор о цене: когда формулировка становится источником конфликта
Еще один серьезный риск связан с тем, что после изменения налогового режима стороны могут по-разному интерпретировать исходные условия договора. Продавец может полагать, что согласованная стоимость указана без учета НДС и налог должен быть доплачен сверху. Покупатель, напротив, уверен, что цена окончательная и никакие дополнительные расходы он на себя не принимал. Если договор сформулирован неоднозначно, налоговая проблема быстро перерастает в гражданско-правовой спор.
Особенно опасны лаконичные формулировки вроде «цена составляет 5 млн рублей», которые не уточняют, включает ли эта сумма налоги, что происходит при изменении налогового законодательства, можно ли пересмотреть цену и в каком порядке. Если не определено, кто несет дополнительные налоговые расходы, конфликт практически неизбежен. Поэтому я бы рекомендовал проверить действующие договоры с такими условиями до 1 октября, чтобы успеть согласовать изменения с контрагентами.
Почему именно 2026 год стал точкой напряжения
Актуальность проблемы длящихся договоров резко возросла после масштабных изменений правил НДС. В 2026 году основная ставка налога была увеличена до 22%. Одновременно изменились правила для бизнеса на упрощенной системе налогообложения: порог доходов для освобождения от обязанностей плательщика НДС установлен на уровне 20 млн рублей. Это означает, что многие компании могли заключить договор при одной налоговой модели, а исполнять его уже при совершенно другой.
ФНС ранее разъясняла аналогичную ситуацию для плательщиков УСН: если стороны не договорились увеличить цену на сумму НДС, при последующей реализации нужно исходить из того, что установленная стоимость уже включает налог. Федеральный закон № 293-ФЗ теперь закрепляет этот подход на законодательном уровне, делая его обязательным для всех участников рынка. Это серьезный сигнал для бизнеса: налоговые риски больше нельзя игнорировать при согласовании условий контракта.
Какие договоры требуют ревизии до 1 октября
В первую очередь стоит провести инвентаризацию договоров, которые продолжат исполняться после 1 октября 2026 года. Особого внимания требуют контракты, заключенные на несколько месяцев или лет, с фиксированной ценой. Важно проверить соглашения с контрагентами, которые не имеют права на вычет НДС, а также договоры, заключенные при ином налоговом статусе продавца. Если в контракте отсутствует налоговая оговорка, изменение цены возможно только по соглашению сторон, а объем неисполненных обязательств велик — это повод для немедленного пересмотра условий.
При этом недостаточно проверить только формулировку «НДС включен» или «НДС не облагается». Не менее важно оценить весь механизм изменения стоимости договора. Я бы советовал обратить внимание на то, как в контракте описан порядок пересмотра цены, кто инициирует изменения и какие последствия наступают при изменении налогового режима. Именно эти детали часто определяют, окажется ли бизнес защищенным или столкнется с неожиданными расходами.
Как снизить риски в новых договорах
Для новых долгосрочных контрактов стоит заранее определить, что происходит при изменении налогового законодательства. Договор может устанавливать, включает ли цена НДС, может ли налог предъявляться сверх установленной стоимости, изменяется ли цена автоматически при возникновении новой налоговой обязанности. Важно зафиксировать, требуется ли дополнительное соглашение, как стороны действуют при изменении ставки налога и что происходит, если меняется право покупателя на вычет.
Универсальной формулировки здесь не существует. Она зависит от налогового режима сторон, предмета договора, порядка определения цены и особенностей расчетов. Механическое копирование налоговой оговорки из другого контракта может не решить проблему, а лишь создать иллюзию защищенности. Поэтому к разработке таких условий нужно подходить индивидуально, учитывая специфику конкретной сделки.
Когда нужна помощь налогового консультанта и юриста
Новые правила делают совместную налоговую и юридическую проверку долгосрочных договоров особенно востребованной. Налоговый консультант может определить, когда именно у компании возникает обязанность начислить НДС, какую ставку применять и имеет ли контрагент право на вычет. Он также оценит, как изменение повлияет на экономику сделки и каким образом налог должен отражаться в учете. Юрист, в свою очередь, проверит, можно ли изменить договорную цену, позволяет ли действующий контракт предъявить налог дополнительно и потребуется ли дополнительное соглашение.
Особенно полезна такая проверка для компаний с большим портфелем долгосрочных договоров. Проблема НДС в этом случае может возникнуть не в одном контракте, а одновременно в десятках или сотнях сделок. Комплексный анализ поможет выявить слабые места и своевременно внести необходимые корректировки, прежде чем налоговые изменения приведут к финансовым потерям.
Лучше предупредить, чем спорить после отгрузки
Новые правила фактически закрепляют важный для бизнеса принцип: налоговые изменения нельзя рассматривать отдельно от условий договора. Если стороны заранее договорились, кто и каким образом несет последствия изменения налогового законодательства, финансовый результат сделки становится значительно более предсказуемым. Если же договор просто содержит фиксированную цену и ничего не говорит о налоговых изменениях, после 1 октября часть риска закон распределит за стороны.
Для продавца такое распределение может означать необходимость заплатить НДС из собственной договорной выручки. Поэтому компаниям с долгосрочными контрактами я бы рекомендовал не дожидаться первой спорной отгрузки после 1 октября, а заранее провести налогово-правовую ревизию действующих договоров и при необходимости согласовать изменения с контрагентами. Это позволит избежать неприятных сюрпризов и сохранить финансовую устойчивость бизнеса в условиях меняющегося налогового ландшафта.