

Рынок инвестиций напоминает огромный супермаркет: полки ломятся от стратегий, подходов и обещаний высокой доходности. Кто-то хватает первое попавшееся, кто-то замирает у входа, не зная, куда идти. Когда я только начинала разбираться в этой теме, меня не покидало ощущение, что все вокруг либо зарабатывают миллионы на акциях, либо молча теряют деньги, не признаваясь в этом. Потребовалось время, чтобы понять: универсального ответа на вопрос «как правильно инвестировать» не существует, зато есть чёткая логика выбора, которую можно применить к любой жизненной ситуации.
Прежде чем погружаться в детали, стоит честно ответить себе на несколько вопросов. Зачем мне эти вложения? Когда понадобятся деньги? Сколько времени я готова уделять анализу рынка? Без этих вводных любое обсуждение стратегий превращается в пустую теорию. Мой опыт показал: именно цели и личный риск-профиль определяют, какой подход окажется рабочим, а какой — источником постоянного стресса.
Пассивный путь: когда простота работает на результат
Индексная стратегия — это, по сути, покупка всего рынка целиком. Вместо того чтобы выбирать отдельные компании и гадать, кто выстрелит в следующем квартале, инвестор приобретает фонд, который повторяет структуру широкого индекса. Это может быть ETF или индексный взаимный фонд, охватывающий сотни и тысячи компаний одновременно. Такой подход снимает с человека необходимость быть пророком: достаточно верить в долгосрочный рост экономики в целом.
Меня в этой стратегии всегда привлекала её честность. Ты не пытаешься переиграть рынок, а просто идёшь вместе с ним. Комиссии у индексных фондов минимальны, потому что никто не платит аналитикам за поиск «скрытых жемчужин». Диверсификация встроена по умолчанию: падение одной акции не обрушит портфель, если в нём сотни позиций. Для человека, который только думает, как начать инвестировать, это, пожалуй, самый безопасный способ войти в рынок без лишних иллюзий.
Но у пассивного подхода есть и обратная сторона. Ты никогда не обгонишь рынок — только повторишь его результат. В периоды затяжного падения индексов портфель будет падать вместе с ними, и никакие действия не спасут от просадки. Это требует определённой психологической устойчивости: сидеть и ничего не менять бывает сложнее, чем активно продавать и покупать.
Активный путь: охота за альфой и её цена
Активный инвестор — это исследователь, который верит, что способен найти недооценённые активы и заработать больше, чем рынок в среднем. Он анализирует отчётность, следит за новостями, изучает сектора экономики и принимает решения о покупке или продаже конкретных акций. Потенциальная награда — так называемая альфа, то есть доходность выше рыночной. Именно она манит в активное управление тысячи людей.
Однако за альфу приходится платить. Временем — на анализ уходят часы, которые можно было бы потратить на что-то другое. Деньгами — комиссии за сделки и управление часто выше, чем у пассивных фондов. Налогами — частая торговля генерирует больше налогооблагаемых событий. И самое главное — риском: ошибка в выборе акций может стоить дорого, а статистика неумолимо показывает, что большинство активных управляющих на длинной дистанции проигрывают индексу.
Я пробовала активный подход на небольшой части капитала и быстро поняла: это не просто работа, а полноценная вторая профессия. Дисциплина, эмоциональная устойчивость, способность признавать ошибки — без этого на рынке делать нечего. Новичкам, которые вдохновились историями успеха, стоит помнить: за каждой громкой победой стоят десятки незаметных поражений.
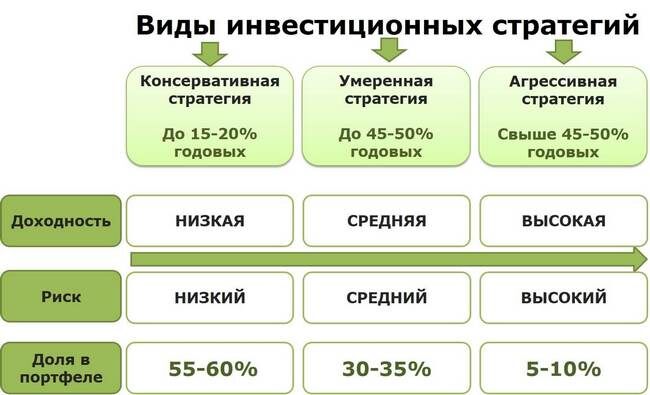
Сравнение подходов: пассивные фонды дают стабильность, активные стратегии — шанс на опережение, но с повышенным риском
Гибридные решения: баланс между спокойствием и азартом
После нескольких лет наблюдений за рынком я пришла к выводу, который разделяют многие опытные инвесторы: не обязательно выбирать что-то одно. Смешанный подход позволяет взять лучшее из обоих миров. Основа портфеля — индексные фонды, которые обеспечивают стабильный рост и диверсификацию. Небольшая доля — для активных экспериментов: отдельных акций, отраслевых ставок или краткосрочных идей.
Такая конструкция решает сразу несколько задач. С одной стороны, ты не рискуешь всем капиталом ради сомнительной попытки обогнать рынок. С другой — сохраняешь возможность учиться, пробовать новое и получать удовольствие от процесса. Если активная часть приносит убыток, это не катастрофа, а ценный урок. Если прибыль — приятный бонус к базовой доходности.
Новичкам я бы советовала начинать с доминирующей доли индексов — процентов восемьдесят или даже девяносто. Оставшиеся десять-двадцать можно выделить на эксперименты, но только после того, как появится понимание базовых принципов. Постепенно, с ростом опыта, пропорции можно менять, но резкие движения здесь ни к чему.
Цели, сроки и риск: как собрать всё воедино
Выбор стратегии начинается не с модных терминов, а с простого вопроса: когда мне понадобятся эти деньги? Если цель — пенсия через двадцать лет, то краткосрочные колебания рынка не имеют значения, и индексный подход выглядит почти безальтернативным. Если же деньги нужны через год на покупку квартиры, то вложения в акции вообще сомнительны: слишком высок риск выйти в минус в нужный момент.
Риск-профиль — вторая важнейшая переменная. Кто-то спокойно переживает просадку портфеля на тридцать процентов, понимая, что рынок восстановится. А кто-то теряет сон уже при минус пяти. Честная оценка собственной нервной системы важнее любых финансовых моделей. Если падение вызывает панику и желание всё продать — активные стратегии противопоказаны, каким бы привлекательным ни казался потенциальный доход.
Для долгосрочных целей индексные фонды обычно оказываются оптимальным решением. Они просты, дёшевы и не требуют ежедневного внимания. Активное управление оправдано только при наличии свободного времени, устойчивой психики и готовности учиться на ошибках, вкладывая поначалу совсем небольшие суммы.
Пошаговый план: с чего начать на практике
Первым делом я бы рекомендовала чётко сформулировать цель и горизонт инвестирования. Это не абстракция, а конкретные цифры: сколько нужно накопить и к какому сроку. Затем — оценить свою готовность рисковать. Простой тест: представьте, что портфель упал на двадцать процентов за месяц. Ваши действия? Если хочется немедленно продать всё — риск-профиль низкий, и это нормально.
Третий шаг — выбор базовой стратегии. Для большинства начинающих это будет индексная. Четвёртый — регулярные вложения, независимо от состояния рынка. Стратегия DCA (усреднение стоимости) позволяет не угадывать идеальные точки входа и снижает влияние эмоций. Пятый шаг — постепенное усложнение: по мере накопления опыта можно тестировать активные идеи на небольшой доле капитала, анализировать результаты и делать выводы.
Важно помнить: этот процесс не линейный. Будут периоды сомнений, ошибок и пересмотра решений. Это нормально. Главное — не бросать начатое и продолжать учиться, корректируя подход по мере изменения целей и жизненных обстоятельств.
Примеры портфелей: от консервативного к агрессивному
Чтобы стратегия не оставалась абстракцией, полезно рассмотреть конкретные варианты распределения активов. Консервативный портфель: тридцать процентов в акциях, шестьдесят в облигациях и десять в денежных средствах. Он подходит тем, кто ценит стабильность и не готов к серьёзным просадкам. Умеренный вариант: шестьдесят процентов акций, тридцать облигаций, десять альтернативных инструментов. Здесь уже больше потенциала роста, но и волатильность выше.
Агрессивный портфель — девяносто процентов в акциях и десять в облигациях или наличных. Он рассчитан на длительный горизонт и высокую толерантность к риску. Такие пропорции не догма, а отправная точка: каждый может адаптировать их под свои потребности. Главное — чтобы выбранная структура соответствовала целям, а не навязывалась извне.
Инвестиционные стратегии — это инструмент, а не самоцель. Осознанный выбор приходит через понимание собственных задач, ограничений и психологических особенностей. Индексный подход прост, надёжен и подходит большинству людей. Активный — требует времени, навыков и дисциплины, но может дать больше. Начать стоит с малого: определить цель, выбрать базовую стратегию, запустить регулярные вложения и постепенно совершенствовать свой подход. Именно так выстраивается путь к устойчивому финансовому результату, а не к случайной удаче.


