Разговоры о том, куда лучше вложить свободные деньги, в последние месяцы снова стали особенно актуальными. После продолжительного периода, когда банковские депозиты приносили фантастическую доходность, ситуация начала меняться. Ставки постепенно пошли вниз, и многие люди, привыкшие к гарантированному доходу, оказались на распутье. Хочу поделиться своими наблюдениями о том, как меняется финансовый ландшафт и какие варианты действий можно рассматривать в текущих условиях.
В июне 2025 года Банк России снизил ключевую ставку до 20% годовых, а уже в конце июля — до 18%. На фоне этих решений банковские организации начали пересматривать свои предложения по вкладам в сторону уменьшения. Следующее заседание регулятора запланировано на середину сентября, и вопрос о дальнейшей динамике ставки волнует практически всех, у кого есть накопления.
Что происходило с рынком вкладов
В конце 2023 — начале 2024 года, когда ставка Центробанка превысила 15%, у россиян появилась редкая возможность разместить средства на депозитах под 25–26% годовых. Это был по-настоящему уникальный период: депозит как безрисковый инструмент с понятной гарантированной доходностью и быстрым доступом к деньгам стал почти идеальным решением. Открыв вклад с капитализацией, например, на три года, можно было рассчитывать на удвоение вложенной суммы за этот срок.
Интерес к депозитам вырос настолько, что объем вкладов достиг максимальных значений за последние 14 лет. По данным Агентства по страхованию вкладов на начало апреля 2025 года, общий объем средств на вкладах составил 75,9 трлн рублей. Средний размер вклада физического лица увеличился до 413 тысяч рублей — годом ранее этот показатель был на уровне 343 тысяч. Люди активно несли деньги в банки, стремясь зафиксировать высокую доходность на длительный срок.

Пик банковских ставок, если ориентироваться на статистику Банка России по десяти крупнейшим банкам, пришелся на конец 2024 — начало 2025 года. В декабре 2024-го регулятор неожиданно для многих не стал повышать ставку, оставив ее на уровне 21%. Это решение стало важным сигналом для финансового сектора и всего рынка. Однако риторика Центробанка по-прежнему остается достаточно жесткой в вопросах денежно-кредитной политики, что добавляет неопределенности.
Согласно базовому сценарию самого регулятора, озвученному после июльского заседания 2025 года, средняя ключевая ставка в текущем году может составить 18,8–19,6% годовых, а в 2026 году — уже 12–13%. Это означает, что эпоха сверхдоходных вкладов постепенно уходит, и нужно думать о том, куда переложить средства.
Стоит ли сейчас открывать депозит
Чтобы ответить на этот вопрос, я всегда советую смотреть на статистику доходности различных финансовых инструментов. Средняя доходность российского фондового рынка за 25 лет с 2000 года, рассчитанная по индексу Московской биржи полной доходности с учетом дивидендов, составляет около 21% годовых. Если взять десятилетний период с 2015 года, показатель будет на уровне 17% годовых. В то же время средняя доходность депозитов топ-10 банков за те же периоды составляла лишь 9,2% и 8,7% соответственно.
На графиках, построенных с помощью специализированного сервиса, наглядно видна накопленная доходность, из которой и были рассчитаны эти среднегодовые показатели. Разница между фондовым рынком и депозитами на длинной дистанции оказывается колоссальной.
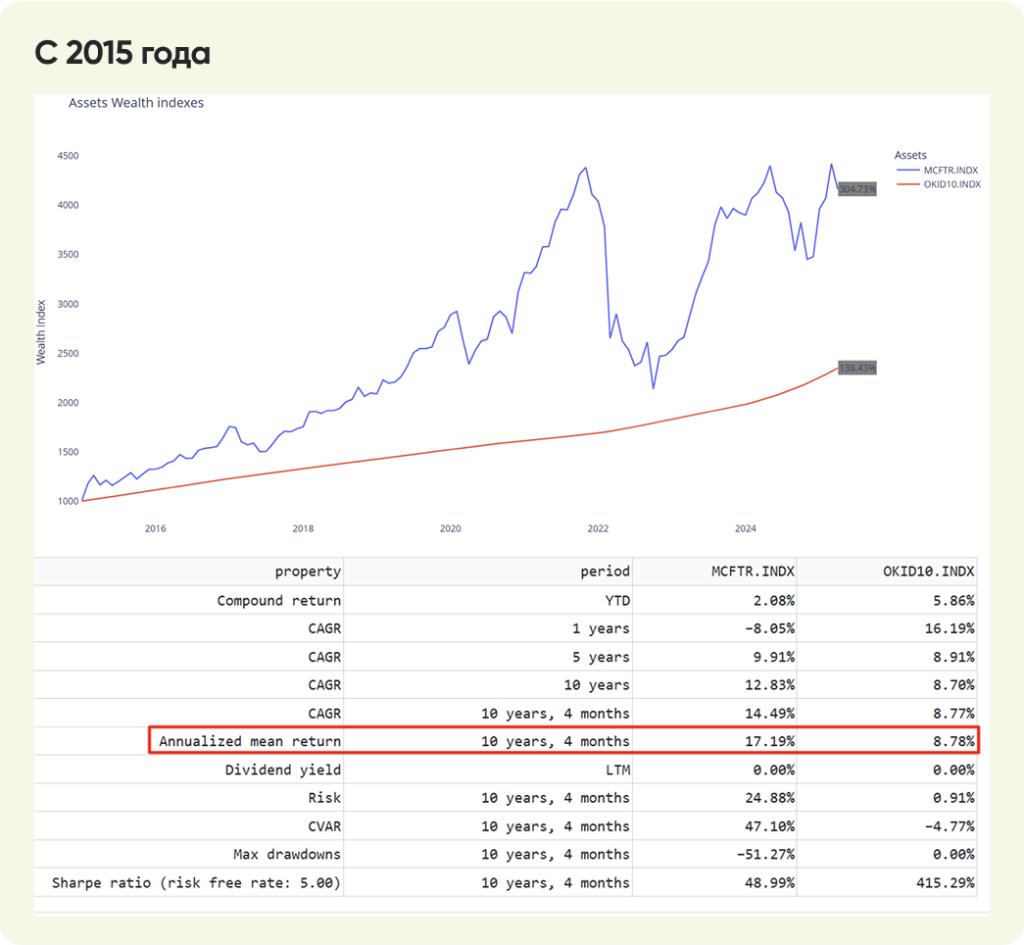
Из этого следует простой вывод: вклады остаются разумным выбором, если ставка по ним превышает 15–17% годовых. Это тот уровень, при котором альтернативные инструменты дают сопоставимую доходность, но с более высоким риском. Если же банк предлагает меньший процент, стоит задуматься о других вариантах.
Не менее важно учитывать и цели сбережений. На горизонте двух-трех лет депозиты по-прежнему будут эффективны. Некоторые банки до сих пор предлагают доходность 16–17% годовых по трехлетним вкладам, что позволяет зафиксировать привлекательные условия на достаточно длительный срок.
Для наглядности: один рубль, вложенный в индекс Мосбиржи в 2000 году, к 2025 году превратился бы в 4 678 рублей. Этот пример отлично показывает, почему долгосрочные накопления имеют смысл и почему не стоит ограничиваться только банковскими продуктами.
Если же ставка по вкладу опустится ниже 12–13% или ваша цель рассчитана на более длительный период — пять, семь или десять лет, — необходимо начинать присматриваться к другим инструментам и постепенно переходить на них.
Альтернативы банковским вкладам
Рассмотрим шесть финансовых инструментов, которые могут прийти на смену депозитам по мере снижения ставок.
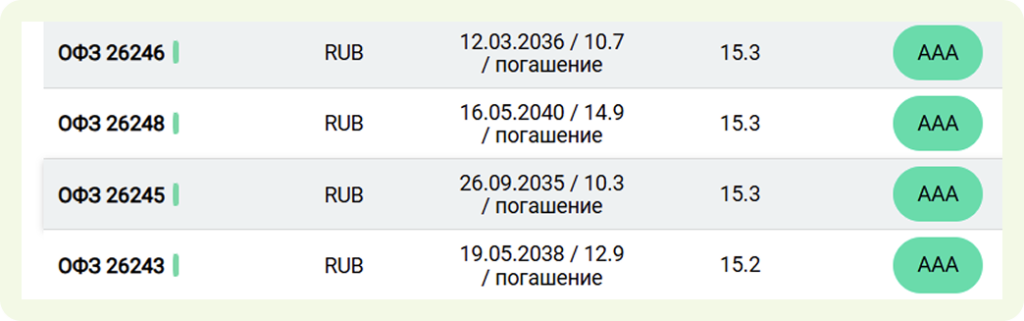
Первый вариант — длинные выпуски облигаций федерального займа с фиксированным купоном. Сейчас можно найти почти безрисковые бумаги на 10–15 лет с доходностью около 15% годовых. Это отличная возможность зафиксировать высокую доходность на длительный период, не принимая на себя существенных рисков.
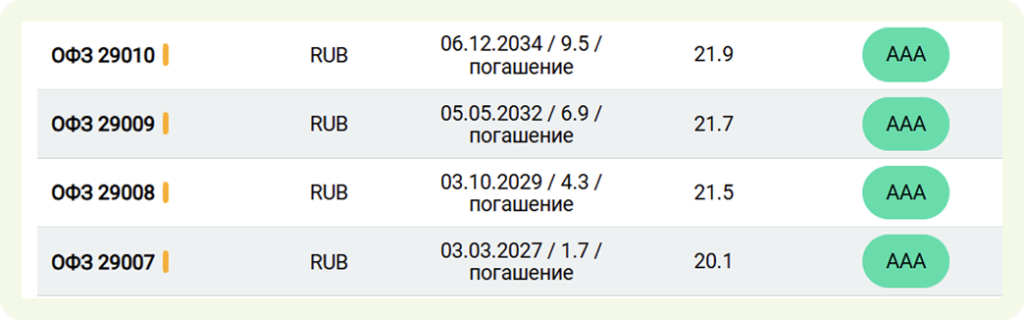
Второй вариант — облигации с плавающим купоном. Их ставка привязана к ключевой ставке: она может быть равна ей или иметь небольшую надбавку. Это могут быть как государственные ОФЗ, так и корпоративные бумаги. В июне 2025 года доходность по таким ОФЗ составляла порядка 20%, однако при снижении ключевой ставки их привлекательность уменьшится.
Третий вариант — корпоративные облигации, номинированные в иностранной валюте. При текущем укреплении рубля и доходности в валюте около 7% годовых эти бумаги интересны возможностью заработать не только на купонах, но и на курсовой разнице. Такой инструмент подойдет тем, кто хочет диверсифицировать валютные риски.
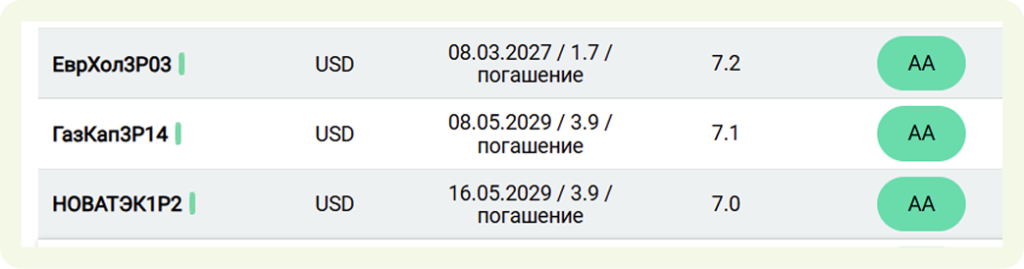
При подборе облигаций в портфель я всегда обращаю внимание на долговую нагрузку компании-эмитента. Это помогает избежать неприятных последствий в будущем, если финансовое положение организации окажется неустойчивым.
Четвертый вариант — российский фондовый рынок. При снижении ключевой ставки логично ожидать его роста: деньги инвесторов, которые уже не получают привлекательную доходность по вкладам, начнут перетекать в более рискованные, но потенциально более доходные инструменты. Если рассматривать покупки в 2025 году, стоит присмотреться к акциям дивидендных компаний, но делать это нужно очень аккуратно, тщательно анализируя финансовое положение эмитента.
Пятый вариант — биржевые паевые инвестиционные фонды. Они всегда были и остаются инструментом для тех, кто предпочитает инвестировать с меньшими рисками и без активного управления. Можно собрать портфель из фондов на золото, ОФЗ, корпоративные облигации и индекс Московской биржи. Такой подход позволяет получить диверсификацию без необходимости самостоятельно выбирать отдельные бумаги.
Шестой вариант — индивидуальный инвестиционный счет. Это инструмент для тех, кто хочет максимально использовать доступные выгоды и увеличить доходность вложений. ИИС представляет собой специальный счет для инвестиций с налоговыми льготами: можно получить вычет 13% от суммы взносов или освободить от налога прибыль, полученную на счете. Особенно эффективно ИИС работает в сочетании с облигациями федерального займа.
С чего начать новичку
Если вы только начинаете свой путь в мире инвестиций и до этого пользовались исключительно вкладами, рекомендую придерживаться нескольких простых правил.
- Не инвестируйте без подушки безопасности. Сначала сформируйте запас в размере трех-шести месяцев расходов в ликвидной форме — на банковском счете или накопительном счете, и только потом переходите к инвестициям.
- Определите горизонт инвестирования. Если деньги понадобятся через полгода — лучше оставить их на вкладе. Если через три-семь лет — можно рассматривать фондовый рынок.
- Откройте ИИС и начните с него: даже при скромной доходности налоговый вычет дает дополнительные 13% без риска.
- Не торопитесь перекладывать все средства из вкладов в акции. Начните с ОФЗ — это мягкий вход в инвестиции с умеренным уровнем риска.
- Изучите дивидендные компании: это достаточно понятная и стабильная стратегия на фоне снижения ставок.
Время высоких ставок рано или поздно закончится, и доходность по вкладам вернется к привычным 5–7% годовых. Поэтому уже сейчас стоит задуматься о том, куда направить средства, когда закончится срок действия текущего банковского вклада с высоким процентом. Важно помнить, что любая информация о финансовых инструментах носит исключительно информационно-аналитический характер и не может рассматриваться как индивидуальная инвестиционная рекомендация.
Мария Гоголева, инвестиционный советник в реестре Банка России