Приближение нового налогового периода редко проходит незамеченным для тех, кто ведёт собственное дело. Очередной рубеж — 2027 год — потребует от предпринимателей и организаций не просто внимательного чтения поправок, но и вполне конкретных действий ещё до конца текущего года. Часть нововведений уже закреплена законодательно, другие находятся на финишной прямой, однако общая картина складывается достаточно ясная, чтобы начать подготовку заранее.
Если посмотреть на ситуацию целиком, можно заметить, что изменения затрагивают практически все ключевые точки взаимодействия бизнеса с налоговой системой: от обязательных платежей за себя до администрирования имущественных налогов и взносов на травматизм. Где-то суммы растут, где-то, наоборот, появляются долгожданные упрощения. Именно поэтому я решила разобрать каждый блок отдельно, чтобы сложилось целостное понимание того, как встретить 2027 год без лишних потерь.
Фиксированные платежи индивидуальных предпринимателей становятся весомее
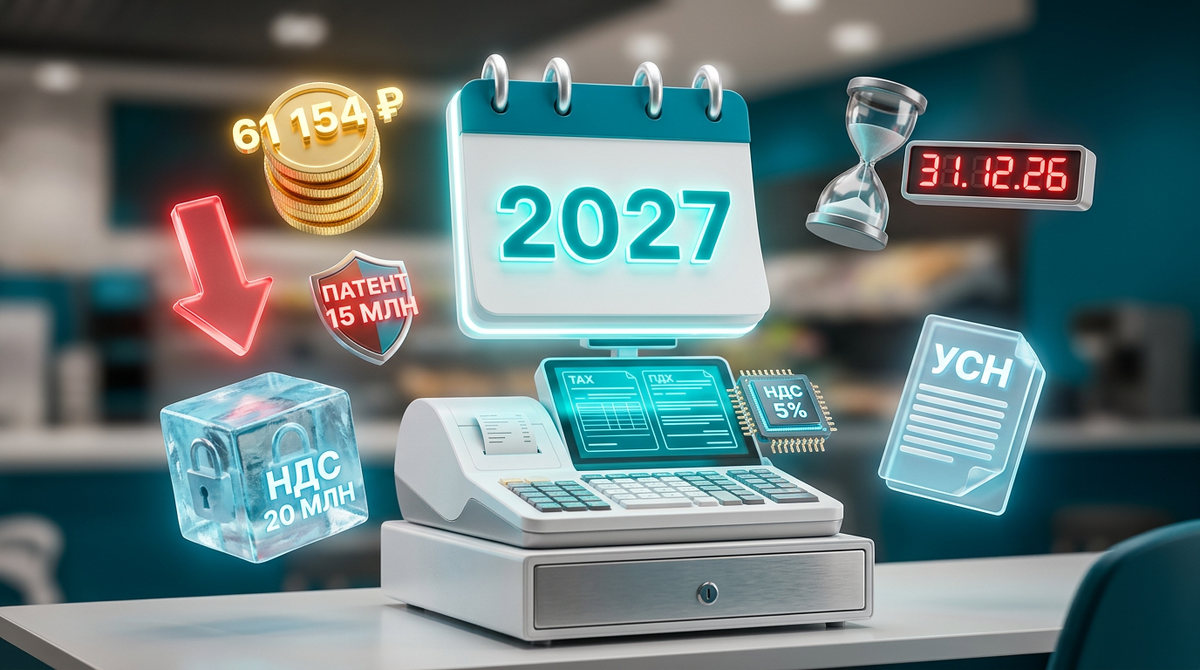
Первое, что бросается в глаза при изучении обновлённых параметров, — рост обязательных взносов на пенсионное и медицинское страхование. Сумма, которую предстоит перечислить каждому зарегистрированному ИП независимо от наличия дохода, зафиксирована в статье 430 Налогового кодекса и составляет 61 154 рубля. Для сравнения: годом ранее показатель равнялся 57 390 рублям. Перечислить эти средства необходимо до 28 декабря 2027 года.
Помимо базовой части сохраняется и дополнительный однопроцентный взнос с суммы дохода, превышающей 300 000 рублей. Здесь важным ориентиром выступает верхняя граница — 342 923 рубля. Срок для перечисления сдвигается на 3 июля 2028 года, поскольку первое число месяца выпадает на субботу, и законодательство автоматически переносит платёж на ближайший рабочий день.
Мне не раз приходилось наблюдать, как предприниматели откладывают уплату взносов на последний момент, собирая всю сумму в декабре. Формально это допустимо, однако с точки зрения налоговой оптимизации гораздо разумнее распределить платежи равномерно по кварталам. На упрощённой системе с объектом «доходы» и на патентной системе взносы напрямую уменьшают сумму налога к уплате, поэтому регулярные перечисления позволяют снижать авансовые платежи в течение всего года, а не ждать итогового пересчёта.
Патент: жёсткий лимит и необходимость манёвра
Пожалуй, самым чувствительным изменением для малого бизнеса станет снижение предельного уровня дохода для применения патентной системы налогообложения. Если в 2026 году планка составляла 20 миллионов рублей, то с января 2027-го она опускается до 15 миллионов. Это принципиальный момент, который нельзя игнорировать при планировании деятельности.
Предпринимателям, чей доход по итогам 2026 года превысил 15 миллионов, в выдаче патента на следующий год будет отказано. Им придётся заранее определиться с альтернативным режимом — упрощённой системой или общим порядком налогообложения. Тем же, кто продолжит работать на патенте, стоит внимательно отслеживать накопленную выручку в течение года: как только сумма достигнет установленного порога, право на применение патента утрачивается задним числом, что влечёт пересчёт налоговых обязательств с начала периода.
Здесь особенно важна дисциплина учёта. Я советую не полагаться на память, а выстроить систему регулярного контроля выручки, чтобы момент приближения к лимиту не стал неприятным сюрпризом. Лучше заранее продумать запасной сценарий перехода на другой режим, чем столкнуться с необходимостью экстренно пересчитывать налоги.
НДС для упрощенцев: неожиданная передышка
На фоне ужесточения патентных ограничений приятным исключением выглядит ситуация с налогом на добавленную стоимость для плательщиков УСН. Изначально предполагалось поэтапное снижение порога дохода, после которого у упрощенцев возникает обязанность исчислять НДС. Однако принятый в июле 2026 года закон № 228-ФЗ фактически заморозил действующий график.
В результате порог в 20 миллионов рублей сохранится без изменений до 2029 года включительно. Это означает, что при доходе за 2026 год в пределах указанной суммы в 2027 году НДС уплачивать не потребуется. Для значительного числа небольших компаний и предпринимателей такое решение снимает необходимость срочной перенастройки кассового оборудования и пересмотра ценовой политики.
Тем не менее расслабляться полностью не стоит: контроль за уровнем дохода остаётся обязательным, поскольку превышение порога в любом из периодов автоматически запускает обязанность по уплате налога.
Переход на упрощёнку: декабрь — точка невозврата
Для тех, кто планирует начать 2027 год на упрощённой системе налогообложения, ключевая дата — 31 декабря 2026 года. Именно до этого срока необходимо подать уведомление по форме № 26.2-1 в налоговый орган. Пропуск дедлайна означает, что весь следующий год придётся работать на общем режиме с его обязательствами по НДС, налогу на прибыль или НДФЛ.
Помимо своевременной подачи документа стоит проверить соответствие лимиту дохода. Для перехода на УСН с 2027 года выручка за девять месяцев 2026 года не должна превышать 367,9 миллиона рублей. Если показатель находится в допустимых границах, а уведомление подано вовремя, смена режима пройдёт безболезненно.
Организации: меньше отчётности, больше автоматизации
Юридических лиц, имеющих обособленные подразделения, ожидают два существенных послабления. Первое касается налога на прибыль: с 1 января 2027 года исчезает обязанность сдавать отдельные декларации по месту нахождения каждого филиала или представительства. Вместо этого головная организация будет представлять единую декларацию, в которой показатели всех обособленных подразделений консолидируются в специальных листах. Это заметно сокращает документооборот и снижает риск ошибок при заполнении множества форм.
Второе новшество связано с имущественными налогами. Начиная с первого отчётного периода 2027 года Федеральная налоговая служба самостоятельно исчисляет транспортный и земельный налоги, а также налог на имущество по кадастровой стоимости для российских организаций. Компании будут получать сообщения с готовыми суммами, а необходимость подавать ежеквартальные уведомления об исчисленных авансах отпадёт с 1 апреля 2027 года. При этом налог за 2026 год уплачивается по прежним правилам — до 1 марта 2027 года.
Подобная автоматизация, на мой взгляд, давно назрела: она освобождает бухгалтеров от рутинных расчётов и позволяет сосредоточиться на более сложных участках учёта.
Взносы на травматизм меняют администратора
Ещё одно структурное изменение готовится в сфере обязательного социального страхования от несчастных случаев на производстве. Согласно законопроектам, уже одобренным профильными комитетами Государственной думы, с 1 января 2027 года администрирование взносов на травматизм переходит от Социального фонда к налоговой службе.
Для работодателей это означает несколько практических следствий. Во-первых, уплата будет производиться в составе единого налогового платежа на единый налоговый счёт, и отдельная платёжка в Социальный фонд больше не потребуется. Во-вторых, срок перечисления сдвигается с 15-го на 28-е число месяца, следующего за месяцем начисления. В-третьих, расчёты по этим взносам войдут в состав единой формы РСВ, которая сдаётся в инспекцию. Тарифная сетка при этом остаётся неизменной — от 0,2% до 8,5% в зависимости от класса профессионального риска. Для плательщиков автоматизированной упрощённой системы сохраняется фиксированный годовой взнос, который по проекту вырастет до 3 160 рублей.
Несмотря на то что законопроекты ещё не приняты окончательно, готовиться к новому порядку стоит уже сейчас: проверить настройки бухгалтерского программного обеспечения, уточнить реквизиты и синхронизировать внутренние процессы с новыми сроками.
Кассовая техника: перенастройка как часть перехода
Любое изменение налогового режима неизбежно отражается на работе контрольно-кассовой техники. Это тот участок, о котором часто вспоминают в последнюю очередь, хотя именно здесь ошибки могут привести к штрафам при проверках.
Если предприниматель утратил право на патент или перешёл на упрощённую систему, система налогообложения в чеке должна быть изменена с самого первого чека, пробитого на новом режиме. Появление обязанности по НДС требует внесения в чек соответствующей ставки — 5%, 7% или 22%, что влечёт за собой обновление прошивки кассового аппарата и настройку кассового программного обеспечения. Тем, кто работает на патенте и приближается к доходу в 15 миллионов рублей, следует регулярно сверять выручку по кассовым данным, чтобы вовремя спланировать переход.
Я рекомендую не откладывать техническую подготовку на январь: лучше заранее связаться с обслуживающей организацией, уточнить сроки обновления прошивки и протестировать формирование чеков с новыми параметрами.
План действий: контрольные точки до и после нового года
Чтобы систематизировать всю информацию, стоит зафиксировать ключевые шаги. Тем, кто планирует переход на УСН с 2027 года, необходимо подать уведомление до 31 декабря 2026 года и убедиться, что доход за девять месяцев не превышает 367,9 миллиона рублей. Предпринимателям на патенте следует посчитать доход за 2026 год: если он выше 15 миллионов, пора выбирать между УСН и общим режимом. Плательщикам УСН с доходом в пределах 20 миллионов можно не менять текущие настройки, но контроль за выручкой сохранить.
В части взносов важно заложить в бюджет 61 154 рубля и перечислять их поквартально до 28 декабря 2027 года. Дополнительный однопроцентный взнос с дохода свыше 300 000 рублей нужно рассчитать и уплатить до 3 июля 2028 года, помня о максимальной планке в 342 923 рубля. Работодателям стоит следить за окончательным принятием законов о передаче взносов на травматизм в ФНС и настраивать уплату через единый налоговый счёт до 28-го числа. При смене налогового режима — перенастроить кассу с первого чека на новом режиме.
Подготовка к налоговым изменениям — это не разовое усилие, а процесс, растянутый во времени. Чем раньше начать сверять текущие показатели с будущими требованиями, тем меньше вероятность столкнуться с неприятными последствиями в самый неподходящий момент. Опыт показывает, что внимательное планирование и своевременная техническая подготовка позволяют пройти любой переходный период без потерь.