Патентная система долгие годы воспринималась предпринимателями как тихая гавань: фиксированный платёж, отсутствие сложной отчётности, предсказуемость. Однако наступающий 2027 год способен нарушить эту идиллию для тех, чей бизнес перешагнул определённую черту. Речь идёт о снижении порога доходов, при котором сохраняется право применять патент, — теперь он составляет 15 миллионов рублей. Для многих это не просто цифра в законе, а необходимость полностью пересобрать финансовую стратегию.
Потеря патента сама по себе не катастрофа. Катастрофой может стать неготовность к изменениям: неверно выбранный режим, упущенные сроки уведомлений, неправильно посчитанная выручка. Всё это способно незаметно съесть прибыль, которую предприниматель считал своей. Поэтому разговор пойдёт не о том, какой режим «лучше вообще», а о том, как принять решение, которое не разочарует через полгода работы.
Почему лимит в 15 миллионов обманчив
Самая распространённая ошибка — воспринимать лимит как границу только для патентного направления. На практике же при совмещении патента с упрощённой системой доходы суммируются. Мне не раз приходилось видеть, как предприниматель уверенно считает только магазин на патенте, забывая про параллельные интернет-продажи на УСН. Итог — формальное превышение порога и потеря права на патент в следующем году.
Допустим, магазин принёс 12 миллионов, а онлайн-направление — ещё 6. По отдельности ни одна цифра не пугает. Но вместе выходит 18 миллионов, а это уже за пределами допустимого. Важно понимать: считать нужно совокупный доход, а не удобную его часть.
При этом превышение лимита не означает автоматического попадания в плательщики НДС. Если доход не превысил 20 миллионов рублей включительно, есть шанс начать 2027 год на упрощённой системе с освобождением от НДС. Но рассчитывать на это можно только при соблюдении целого ряда условий: какой режим применялся раньше, какие уведомления подавались, какие нормы действуют в конкретной ситуации. Универсального сценария здесь нет.
Сравнение доступных режимов: что скрывается за ставками
После потери патента перед предпринимателем открываются три основные дороги. Каждая имеет свою цену, и считать её нужно не по рекламным процентам, а по совокупности обязательных платежей.
Упрощённая система: две стороны одной медали
УСН предлагает выбор между объектом «Доходы» с базовой ставкой 6% и объектом «Доходы минус расходы» со ставкой 15%. Первый вариант кажется простым и выгодным, когда затраты невелики. Второй начинает работать, когда существенная часть выручки уходит на закупку товара, аренду, логистику, зарплаты и прочие подтверждённые расходы.
Однако есть подводный камень: не всякая потраченная сумма автоматически признаётся расходом для налогового учёта. Нужны документы, соответствие требованиям и корректное оформление. Можно потратить миллионы, но при слабом документальном подтверждении налоговая база окажется заметно выше ожидаемой. Поэтому выбор между 6% и 15% — это не голосование за красивое число, а расчёт реальной финансовой модели.
Автоматизированная упрощёнка: свобода от взносов, но с ограничениями
АУСН привлекательна тем, что обычные страховые взносы за себя и сотрудников отсутствуют. Остаются только взносы на травматизм. Базовые ставки выше — 8% с доходов или 20% с разницы между доходами и расходами, зато декларацию сдавать не нужно: налог считает инспекция на основании поступающих данных. Режим допускает доход до 60 миллионов рублей в год и не более пяти сотрудников.
Но свобода ограничена: АУСН должна действовать в регионе предпринимателя, счета открываются только в уполномоченных банках, совмещение с другими налоговыми системами запрещено. Есть также особенности работы с наличными и выплатами зарплаты. Выбирать этот режим лишь из-за отсутствия страховых взносов — значит рисковать столкнуться с неудобствами, которые перевесят выгоду.
Общая система: сложная, но иногда неизбежная
ОСНО предполагает НДФЛ с предпринимательского дохода с учётом разрешённых расходов и НДС при наличии соответствующей обязанности. Учёт и отчётность здесь заметно сложнее. При этом наличие корпоративных клиентов не означает автоматической необходимости переходить на общий режим: при соблюдении условий работать с НДС и применять вычеты можно и на упрощёнке. Выбор в пользу ОСНО должен опираться на финансовую модель, а не на предположение, что крупные заказчики требуют именно эту систему.
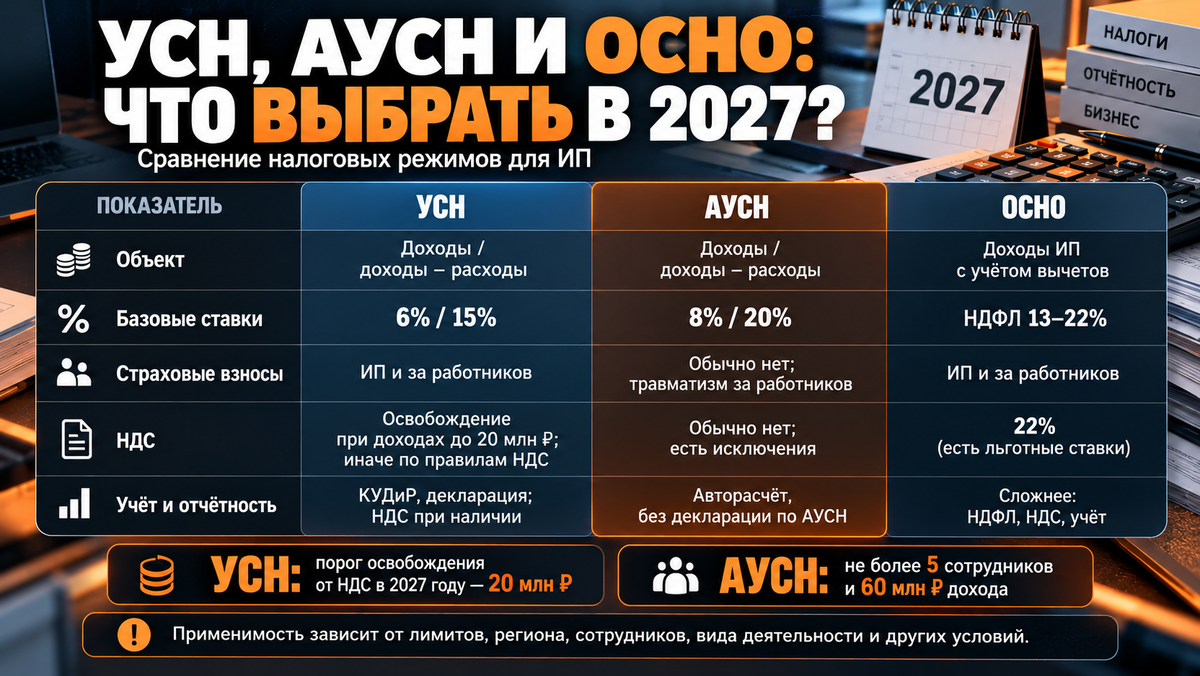
Сравнение режимов удобно свести в таблицу, но даже она не даст окончательного ответа. Слишком многое зависит от структуры затрат, наличия сотрудников, региональных льгот и документальной дисциплины.
Расчёт на примере: 18 миллионов дохода
Представим предпринимателя с прогнозируемым доходом 18 миллионов рублей и подтверждёнными расходами 13,5 миллиона. Льгот нет, условия АУСН соблюдены, доход за 2026 год также составил 18 миллионов. Если считать только налог до учёта страховых взносов, картина выглядит так:
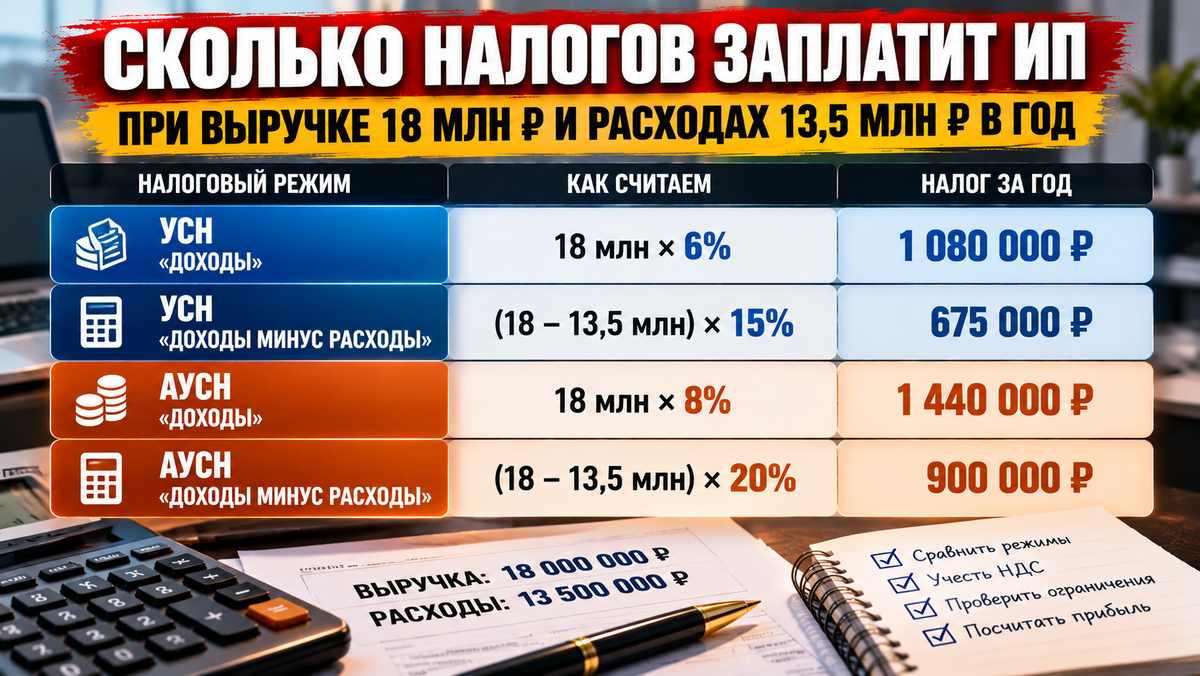
На первый взгляд лидирует УСН «Доходы минус расходы». Но это лишь верхушка айсберга. На упрощённой системе необходимо отдельно учесть страховые взносы: при объекте «Доходы» они могут уменьшать налог в установленных пределах, при объекте «Доходы минус расходы» учитываются по своим правилам. На АУСН обычных страховых взносов нет, что меняет итоговое соотношение.
Если же из 13,5 миллиона расходов подтверждёнными окажутся только 9 миллионов, налог по базовой ставке 15% вырастет до 1,35 миллиона рублей до учёта взносов. Вот почему нельзя выбирать режим по одной строке таблицы. Считать нужно всё: налог, взносы, возможный НДС, стоимость учёта и ограничения конкретного режима. Приведённые цифры условны, но они иллюстрируют сам принцип сравнения.
Три ошибки, которые превращают налоговый выбор в ловушку
Надежда на автоматическое переключение
Если предприниматель совмещал патент с ОСНО и не оформил переход на подходящий спецрежим, после окончания патента он может остаться на общей системе. Это способно повлечь обязанности по НДФЛ и НДС, причём порог освобождения от НДС на УСН нельзя автоматически переносить на ОСНО. Проверять, какие уведомления уже поданы и какой режим будет действовать с января, нужно заранее.
Неверный подсчёт дохода
При совмещении ПСН и УСН доходы суммируются. Продавцам маркетплейсов важно учитывать полную выручку от покупателей, а не сумму, перечисленную площадкой после удержания комиссии. Если покупатель заплатил 10 000 рублей, а на счёт пришло 8 000, доходом считается именно 10 000. Комиссию можно рассматривать в составе расходов, если выбранный объект и правила учёта это позволяют. Ошибка здесь приводит к неправильному выбору режима и неожиданным последствиям.
Игнорирование будущего НДС
Если доход на УСН превысит установленный порог освобождения от НДС, обязательства могут возникнуть с первого числа следующего месяца. Заранее стоит оценить, как это повлияет на цены и маржинальность. Особенно чувствительны договоры с фиксированной стоимостью: если цену изменить нельзя, дополнительные налоговые расходы лягут на прибыль компании.
План действий до конца года
Откладывать выбор налогового режима до последней недели декабря — значит добровольно лишать себя пространства для манёвра. Разумнее пройти пять шагов уже сейчас.
Первый шаг — свести доходы за 2026 год по всем направлениям: патент, УСН, маркетплейсы, прочие поступления. При совмещении режимов проверить общий доход.
Второй шаг — составить прогноз на 2027 год. Учесть сезонность, зарплаты, численность команды, возможный выход за лимиты. Доходы и подтверждённые расходы стоит расписать по месяцам.
Третий шаг — сравнить полную налоговую нагрузку. Включить в расчёт налог, страховые взносы, НДС при наличии обязанности, стоимость учёта и ограничения каждого режима. Не забыть про региональные льготы.
Четвёртый шаг — оформить переход. По общему правилу уведомления о переходе на УСН, смене её объекта или переходе на АУСН с января подают не позднее 31 декабря предшествующего года с учётом правил переноса сроков. Перед отправкой стоит проверить актуальные требования и сохранить подтверждение приёма документов.
Пятый шаг — подготовить бизнес к январю: настроить учёт, кассу, документооборот, проверить договоры и при необходимости пересчитать цены.
Суть выбора: сохранить прибыль, а не просто сменить режим
Снижение лимита патента до 15 миллионов рублей заставляет часть предпринимателей пересмотреть привычную налоговую модель. Единого решения для всех нет. Одному подойдёт УСН «Доходы», другому — «Доходы минус расходы», третьему с небольшой командой — АУСН. Всё зависит от структуры затрат, страховых взносов, региона и ограничений конкретного режима.
Ждать января, чтобы узнать, сколько денег останется после налогов, — недальновидно. Лучше заранее рассчитать несколько вариантов и принять решение на основе цифр, а не эмоций. В конечном счёте налоговый режим — это инструмент, который должен работать на прибыль, а не отбирать её из-за непродуманного выбора.