Каждый раз, когда речь заходит об изменениях в налоговом законодательстве, у малого бизнеса возникает закономерное напряжение. Особенно если эти изменения касаются НДС — налога, который традиционно считался уделом крупных компаний. Но с 2025 года реальность для упрощенцев изменилась, и теперь даже небольшие организации и предприниматели вынуждены разбираться в тонкостях исчисления налога на добавленную стоимость.
Вокруг темы освобождения от НДС накопилось немало противоречивой информации. Часть предпринимателей до сих пор уверена, что с 2027 года порог доходов резко снизится до 15 миллионов рублей. Другие, наоборот, считают, что лимит останется прежним, но не понимают, на какой именно период ориентироваться. Ситуация осложняется тем, что законодатели действительно меняли свои планы, и старые публикации, выпущенные до середины 2026 года, могут вводить в заблуждение.
Мне приходится регулярно сталкиваться с вопросами от владельцев бизнеса, которые пытаются спланировать свою работу на следующий год. И главный вопрос звучит так: какой доход за 2026 год станет критическим для определения обязанности платить НДС с 1 января 2027 года? Ответ на него не так очевиден, как может показаться на первый взгляд, потому что нужно учитывать не только актуальную редакцию Налогового кодекса, но и историю изменений, которые вносились в статью 145.
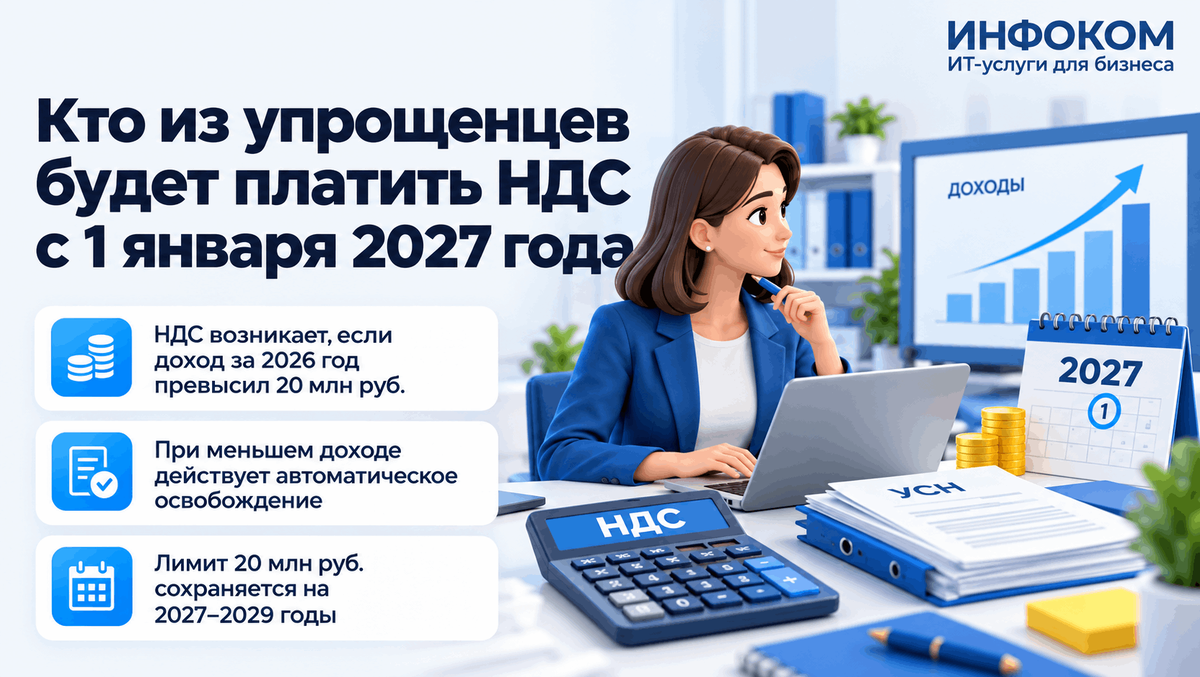
Когда я разбиралась в этом вопросе, первым делом пришлось отложить все прошлогодние памятки и методички. Дело в том, что изначально действительно планировалось поэтапное снижение порога: в 2026 году он должен был составить 20 миллионов рублей, в 2027 году — уже 15 миллионов, а с 2028 года — всего 10 миллионов. Такой график был утвержден в конце 2025 года и активно обсуждался в профессиональном сообществе.
Однако летом 2026 года ситуация изменилась. Федеральный закон от 4 июля 2026 года № 228-ФЗ зафиксировал порог на уровне 20 миллионов рублей на несколько лет вперед. Это значит, что для определения права на освобождение в 2027 году нужно сравнивать доход за 2026 год именно с этой суммой. Старые материалы, в которых упоминается лимит 15 миллионов, уже неактуальны, и ориентироваться на них при планировании было бы ошибкой.
Как работает автоматическое освобождение
Важно понимать, что освобождение от НДС для плательщиков УСН не требует подачи каких-либо уведомлений или заявлений в налоговую инспекцию. Оно применяется автоматически, если доходы укладываются в установленный лимит. Более того, налогоплательщик не может по своему желанию отказаться от этого освобождения и начать применять обычный порядок НДС, даже если считает это выгодным для себя.
Такой подход, на мой взгляд, имеет как плюсы, так и минусы. С одной стороны, бизнесу не нужно тратить время на оформление дополнительных документов. С другой — отсутствие права выбора может создавать неудобства в ситуациях, когда контрагенты настаивают на работе с НДС. Но закон есть закон, и его требования одинаковы для всех упрощенцев, чей доход не превышает установленный порог.
Контроль лимита в течение года
Многие ошибочно полагают, что достаточно один раз проверить доход за предыдущий год и забыть о лимите до следующего января. На самом деле контроль должен быть постоянным. Если в начале 2027 года доход за 2026 год оказался ниже 20 миллионов рублей, освобождение действует. Но как только накопленный доход с начала 2027 года превысит эту отметку, обязанность исчислять НДС возникнет с первого числа месяца, следующего за месяцем превышения.
Приведу наглядный пример. Предположим, организация получила за 2026 год доход 17 миллионов рублей. С 1 января 2027 года она продолжает работать с освобождением. Однако в течение 2027 года бизнес развивается активнее, и уже в августе накопленный доход переваливает за 20 миллионов. Это означает, что с 1 сентября придется начать исчислять НДС по соответствующим операциям. При этом за август, когда произошло превышение, налог начислять не нужно — обязанность возникает только со следующего месяца.
Этот момент критически важен для практической работы. Ошибка в определении даты начала налогообложения может привести к неправильному оформлению документов, проблемам с расчетами с покупателями и ошибкам в декларации. Поэтому я всегда рекомендую отслеживать накопленный доход ежемесячно, особенно когда он приближается к критической отметке.
Если говорить о доходах, которые учитываются при расчете лимита, то здесь применяются правила главы об УСН. В расчет входят как доходы от реализации, так и внереализационные доходы. Отдельное внимание стоит уделить ситуациям, когда предприниматель совмещает УСН с патентной системой налогообложения. В таких случаях для определения лимита может учитываться совокупный доход по обоим специальным режимам, поэтому оценивать только оборот по УСН было бы неверно.
Особые ситуации для новых организаций и ИП
Отдельный вопрос касается вновь созданных организаций и предпринимателей, которые только начинают применять УСН. Для них освобождение действует с момента постановки на учет, если они соответствуют установленным условиям. Отсутствие доходов за предыдущий год не означает, что новый бизнес должен сразу начать начислять НДС.
Дальнейший контроль лимита для таких налогоплательщиков осуществляется по доходам, которые они получают уже в текущем году. То есть если компания зарегистрировалась в 2027 году и ее доход за этот год не превысит 20 миллионов рублей, она будет пользоваться освобождением. Если же доход превысит установленный порог, обязанность по НДС возникнет по общим правилам — с первого числа месяца, следующего за месяцем превышения.
Когда освобождение не спасает от НДС
Автоматическое освобождение по статье 145 НК РФ не означает, что упрощенец полностью избавлен от любых обязанностей по НДС. Существуют ситуации, когда налог придется уплатить даже при соблюдении доходного лимита. Например, при ввозе товаров на территорию России НДС уплачивается независимо от применяемого режима налогообложения.
Кроме того, обязанности по НДС могут возникнуть, если организация или предприниматель выступает налоговым агентом. В таких случаях нужно внимательно изучить соответствующие положения Налогового кодекса. Еще один важный момент: если освобожденный от НДС продавец по собственной инициативе выставит покупателю счет-фактуру с выделенной суммой налога, эту сумму придется перечислить в бюджет. При этом право на вычет входного НДС у такого налогоплательщика не появится только из-за того, что он добровольно указал налог в документе.
Стоит также различать освобождение самого налогоплательщика по статье 145 НК РФ и освобождение конкретных операций по статье 149 НК РФ. Даже если упрощенец обязан исчислять НДС из-за превышения доходного лимита, это не значит, что абсолютно все его операции будут облагаться налогом. Льготы, предусмотренные статьей 149, продолжают действовать независимо от статуса налогоплательщика.
Практическая подготовка к 2027 году
Перед началом 2027 года я бы рекомендовала каждому упрощенцу провести ревизию своих показателей. Первым делом нужно определить фактический доход за 2026 год. Если он явно ниже 20 миллионов рублей, можно спокойно продолжать работать с автоматическим освобождением. Если же показатель приближается к лимиту или уже превысил его, необходимо заранее готовиться к переходу на НДС.
Подготовка включает несколько важных шагов. Нужно определить применяемую ставку налога, проверить договоры и цены с учетом НДС, настроить учетную систему, подготовить формы счетов-фактур, книги продаж и декларации. Особое внимание стоит уделить дате начала применения налога — она должна быть определена корректно, чтобы избежать ошибок в отчетности и расчетах с контрагентами.
Для тех, кто работает в программе 1С, подготовка имеет свои особенности. Необходимо проверить настройки режима НДС в программе, убедиться, что они соответствуют фактическому статусу налогоплательщика. Если право на освобождение сохраняется, настройки должны отражать этот статус. Если же доход превысил лимит, программу нужно подготовить к начислению НДС с 1 января 2027 года. При превышении лимита в течение года особенно важно правильно указать дату начала применения налога.
Что нужно запомнить
Подводя итог, хочу выделить несколько ключевых моментов, которые помогут сориентироваться в ситуации. С 1 января 2027 года плательщик УСН обязан исчислять НДС, если его доход за 2026 год превысил 20 миллионов рублей. Если доход не превысил эту сумму, освобождение применяется автоматически, и уведомлять налоговую инспекцию не нужно. Если освобожденный налогоплательщик превысит лимит уже в течение 2027 года, обязанность по НДС возникнет с первого числа следующего месяца.
Главное изменение по сравнению с первоначальными планами заключается в том, что лимит не снижается до 15 миллионов рублей в 2027 году. Федеральный закон № 228-ФЗ от 4 июля 2026 года сохранил порог 20 миллионов рублей для 2027–2029 годов. Дальнейшее снижение отложено: для доходов за 2029 год предусмотрен предел 15 миллионов рублей, а за 2030 год и последующие годы — 10 миллионов рублей. Поэтому при планировании нужно ориентироваться именно на актуальную редакцию статьи 145 НК РФ, а не на старые материалы.
В конце 2026 года я бы посоветовала проверить доход по данным учета до закрытия года, особенно если он находится рядом с отметкой 20 миллионов рублей. Это позволит заранее понять, нужно ли с января менять настройки НДС. Если превышение возможно уже в течение 2027 года, стоит контролировать накопленный доход ежемесячно. Переход на НДС посреди года требует корректной даты начала налогообложения, а ошибки здесь могут затронуть сразу документы, расчеты с покупателями и декларацию.

Конкретный порядок действий зависит от используемой конфигурации и версии программы, в которой ведется учет. Но общий принцип остается неизменным: чем раньше вы определите свой статус по НДС на 2027 год, тем меньше проблем возникнет при переходе. Внимательное отношение к лимитам и своевременная подготовка документов помогут избежать неприятных сюрпризов в начале года.

Практика показывает, что большинство ошибок возникает не из-за сложности законодательства, а из-за использования устаревшей информации и невнимательности к деталям. Поэтому, планируя работу на 2027 год, опирайтесь только на актуальные нормы и проверяйте все ключевые показатели заранее.