

Каждый предприниматель, выбирающий патентную систему, рано или поздно задаётся одним и тем же вопросом: можно ли платить меньше, чем указано в уведомлении из налоговой? И почти всегда ответ оказывается положительным — нужно лишь грамотно воспользоваться механизмом вычета по страховым взносам. В 2026 году правила игры частично изменились, поэтому разобраться в нюансах стало особенно важно.
Сразу скажу: сам механизм уменьшения стоимости патента никуда не делся. Государство по-прежнему позволяет предпринимателям покрывать часть налога за счёт обязательных платежей, которые они и так перечисляют в бюджет. А вот порог для применения патентной системы стал заметно ниже — с 60 до 20 миллионов рублей. Это решение законодателей существенно сузило круг тех, кто может оставаться на ПСН, но для действующих патентщиков вычет остался рабочим инструментом.
Мне не раз приходилось объяснять коллегам и знакомым ИП, что патент — это не приговор к фиксированной сумме налога. Это скорее конструктор, из которого можно собрать вполне комфортную налоговую нагрузку. Главное — понимать, какие именно взносы и в каком объёме можно направить на уменьшение платежа.
Суть вычета и кто имеет на него право
Если говорить простыми словами, уменьшение патента — это ситуация, при которой итоговая сумма к уплате становится меньше номинальной стоимости, указанной в документе. Разницу закрывают страховые взносы — те самые обязательные платежи, которые предприниматель перечисляет за себя и, при наличии, за наёмный персонал.
Важно понимать: право на такой вычет закреплено за всеми индивидуальными предпринимателями на патентной системе без каких-либо исключений. Налоговый кодекс не делает различий по видам деятельности или регионам. Единственное, что влияет на размер вычета, — это наличие или отсутствие работников.
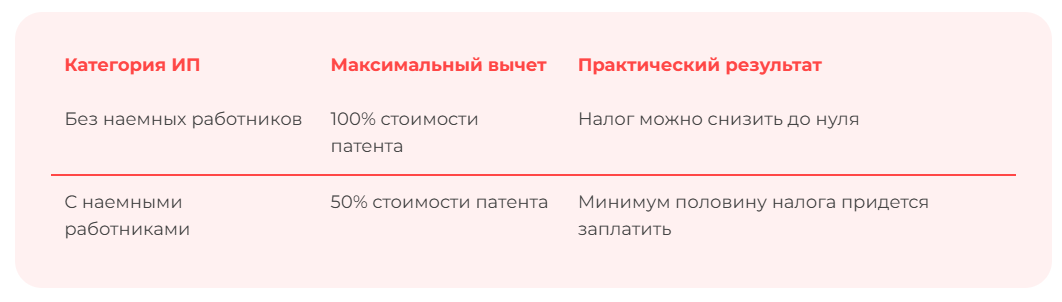
Хочу обратить внимание на один тонкий момент: статус «ИП с работниками» определяется не на какую-то конкретную дату, а за весь период действия патента. Если хотя бы в одном месяце у предпринимателя был оформлен сотрудник или производились выплаты по гражданско-правовым договорам, ограничение в 50% будет действовать на весь налоговый период. А налоговым периодом по патентной системе считается весь срок, на который выдан документ. Это правило часто упускают из виду, а потом удивляются, почему налоговая пересчитала вычет.
Практическая механика расчёта
Формула, по которой определяется итоговая сумма к уплате, выглядит довольно логично: из стоимости патента вычитается сумма подходящих взносов, но не более установленного лимита. Дальше всё зависит от категории предпринимателя.
Для ИП без сотрудников лимит равен 100% стоимости патента. Это значит, что при достаточной сумме взносов налог можно полностью обнулить. Фиксированные платежи за себя в 2026 году составляют 57 390 рублей, и если патент стоит меньше этой суммы, то после подачи уведомления платить не придётся вовсе. Оставшуюся часть взносов можно направить на уменьшение другого патента в том же календарном году или учесть в последующих расчётах.
Совсем иначе обстоит дело у тех, кто привлекает персонал. Здесь планка ограничена половиной стоимости патента. Даже если сумма уплаченных взносов — и за себя, и за работников — значительно превышает этот порог, списать получится только 50%.
Приведу наглядный пример. Предположим, патент стоит 112 000 рублей. Предприниматель перечислил 57 390 рублей фиксированных взносов за себя и ещё 100 000 рублей за сотрудников. Общая сумма — 157 390 рублей. Казалось бы, можно закрыть весь патент. Но лимит в 50% позволяет уменьшить налог только на 56 000 рублей. Итог к уплате — 56 000 рублей.
Здесь есть важный нюанс, о котором стоит помнить: неиспользованный остаток взносов при лимите 50% не переносится на другой период того же патента. Однако его можно учесть при уменьшении другого патента, действующего в том же календарном году. Это своего рода лазейка для тех, кто ведёт несколько направлений деятельности параллельно.
Новые лимиты доходов и их последствия
2026 год принёс с собой ужесточение требований к доходам на патентной системе. Федеральный закон № 425-ФЗ установил планку в 20 миллионов рублей. Это означает, что при превышении указанной суммы предприниматель теряет право на применение ПСН — а вместе с ним и возможность уменьшать патент за счёт взносов.
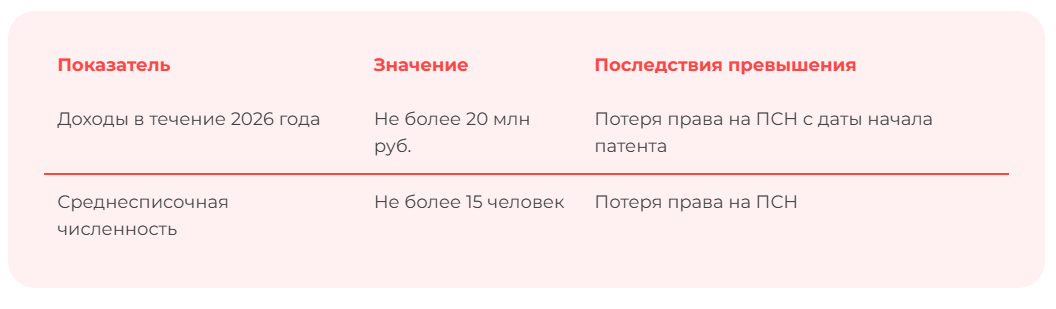
Особое внимание стоит уделить ситуации, когда патент совмещается с другими налоговыми режимами. В этом случае доходы учитываются суммарно по всем системам налогообложения. То есть даже если по патенту выручка не дотягивает до лимита, но в сумме с УСН или ОСНО превышает 20 миллионов, право на ПСН будет утрачено.
На мой взгляд, именно это изменение стало самым чувствительным для предпринимателей. Раньше порог в 60 миллионов давал значительный запас прочности, теперь же приходится внимательнее следить за совокупными поступлениями в течение года.
Какие платежи принимаются к вычету
Перечень сумм, которые можно направить на уменьшение патента, закреплён в Налоговом кодексе. Он включает несколько категорий платежей, и здесь важно не запутаться в деталях.
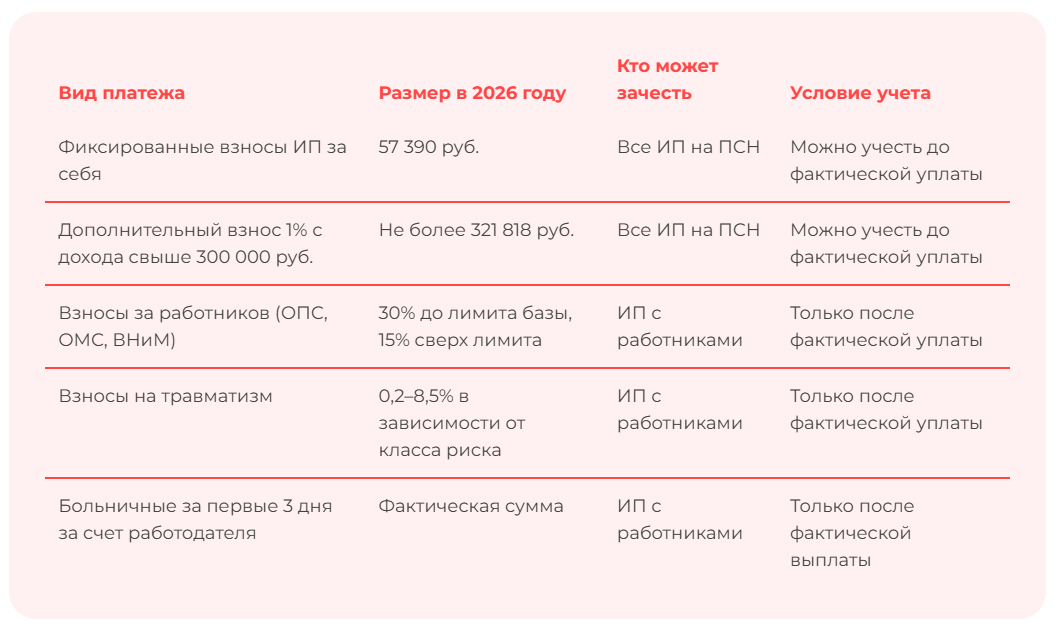
Принципиальное различие между взносами за себя и взносами за работников заключается в моменте их учёта. Фиксированные платежи за самого предпринимателя уменьшают патент без привязки к дате фактической уплаты — достаточно лишь подать уведомление. А вот страховые взносы за сотрудников принимаются к вычету только после того, как деньги реально поступили в бюджет. Это правило часто становится причиной ошибок, когда предприниматели пытаются заявить к вычету ещё не уплаченные суммы за персонал.
Дополнительный взнос в размере 1% с превышения потенциально возможного дохода над 300 000 рублей также участвует в уменьшении. Но рассчитывается он не от фактической выручки, а от потенциально возможного дохода, установленного региональным законом для конкретного вида деятельности. Это важно понимать, чтобы не ошибиться в расчётах.
Пошаговый разбор на конкретном примере
Чтобы картина стала совсем прозрачной, разберу ситуацию с ИП, у которого нет работников. Допустим, стоимость патента на 2026 год составляет 77 000 рублей, а потенциально возможный доход по нему — 1 500 000 рублей.
Сначала считаем взносы. Фиксированная часть — 57 390 рублей. Дополнительный 1% с превышения: (1 500 000 − 300 000) × 1% = 12 000 рублей. Итого взносов — 69 390 рублей.
Теперь вычитаем эту сумму из стоимости патента: 77 000 − 69 390 = 7 610 рублей. Именно столько предприниматель должен будет заплатить после подачи уведомления об уменьшении.
Если бы патент стоил, скажем, 60 000 рублей, то налог обнулился бы полностью. А остаток взносов в размере 9 390 рублей можно было бы отнести к 1% с превышения и учесть при расчёте патента в следующем году. Механика гибкая, но требует внимательности и своевременности действий.
Сроки, уведомления и взаимодействие с инспекцией
Сроки оплаты патента напрямую зависят от периода его действия. Если патент выдан на срок до шести месяцев, полную сумму нужно внести в любой момент до окончания его действия. Если срок составляет от шести до двенадцати месяцев, оплата разбивается на две части: треть — в течение первых 90 дней, оставшиеся две трети — до конца срока.
Чтобы налоговая успела пересчитать сумму с учётом вычета, уведомление нужно подать заранее. Конкретного срока Налоговый кодекс не устанавливает, однако инспекции рекомендуют направлять документ не позднее чем за 20 рабочих дней до даты оплаты. Этого времени достаточно для обработки данных и внесения изменений в карточку расчётов.
Форма уведомления — КНД 1112021. Подать её можно лично, через личный кабинет ИП на сайте ФНС или по телекоммуникационным каналам связи. В документе указываются номер патента, дата его выдачи, сумма налога, сумма взносов, на которую производится уменьшение, а также признак налогоплательщика — с работниками или без.
Если патентов несколько, предприниматель вправе распределять взносы между ними произвольно. Можно подать одно уведомление на все патенты сразу или несколько по мере необходимости. Логично в первую очередь уменьшать те патенты, у которых срок оплаты наступает раньше. При совмещении патентов с разными периодами действия взносы за работников принимаются к вычету по тому патенту, в периоде действия которого они фактически уплачены.
Переплата: как вернуть или зачесть
Бывает, что уведомление подано слишком поздно, и налоговая не успевает его обработать до наступления срока платежа. В этом случае предприниматель оплачивает полную стоимость патента, после чего возникает переплата. Ситуация неприятная, но поправимая.
Для возврата излишне уплаченной суммы необходимо подать заявление по форме КНД 1112542. Сделать это можно через личный кабинет, по телекоммуникационным каналам или на бумаге. Налоговая рассматривает заявление до 10 рабочих дней, а сам возврат занимает до 30 календарных дней с момента получения документов.
Есть и более простой путь — зачесть переплату в счёт будущих платежей по единому налоговому счёту. Такой зачёт происходит автоматически при наличии положительного сальдо, и подавать какие-либо дополнительные заявления для этого не требуется.
Причины отказа и типичные ошибки
Налоговая инспекция может отказать в уменьшении патента по нескольким основаниям. Чаще всего проблемы возникают из-за превышения лимита доходов, двойного учёта взносов или ошибок в уведомлении. Рассмотрю основные причины подробнее.
Превышение лимита доходов автоматически лишает права на ПСН, а значит, и на вычет. Двойной учёт возникает, когда одна и та же сумма взносов используется для уменьшения и патента, и налога по другой системе. Нарушение лимита 50% — классическая ошибка ИП с работниками, которые пытаются заявить к вычету больше половины стоимости патента.
Отдельно стоит сказать про взносы за сотрудников: их нельзя учитывать до фактической уплаты. В отличие от фиксированных платежей за себя, которые можно заявить авансом, страховые взносы за персонал принимаются только после перечисления в бюджет.
Ошибки в уведомлении — неверный номер патента, несоответствие сумм, арифметические неточности — также становятся причиной отказа. При досрочном прекращении деятельности на ПСН налоговая пересчитывает сумму налога и ранее произведённое уменьшение. Если вычет превысил допустимый размер, разницу придётся доплатить.
На практике предприниматели часто допускают одни и те же промахи: учитывают неоплаченные взносы за работников, превышают лимит 50%, дважды используют одни и те же суммы при совмещении режимов, пропускают срок подачи уведомления или неправильно рассчитывают 1% с превышения. Каждая из этих ошибок приводит либо к отказу в вычете, либо к необходимости доплачивать налог.
При получении отказа налоговая направляет уведомление с указанием причины. Предприниматель вправе исправить ошибку и подать уведомление повторно. Главное — не затягивать, чтобы успеть до наступления срока оплаты патента.
Ответы на частые вопросы
Можно ли уменьшить патент на взносы, которые ещё не уплачены? Да, но только на фиксированные платежи за себя и дополнительный 1%. Страховые взносы за работников принимаются к вычету исключительно после фактической уплаты — это прямое требование Налогового кодекса.
Что делать, если сумма взносов больше стоимости патента? Для ИП без работников патент обнуляется, а остаток можно использовать для уменьшения другого патента в том же году или учесть в следующем. Для ИП с работниками списать получится только половину стоимости, остаток переносится на другие патенты.
Нужно ли подавать заявление на зачёт ЕНП для уменьшения патента? Нет. Достаточно уведомления по форме КНД 1112021. Отдельное заявление на зачёт единого налогового платежа не требуется.
Как быть при совмещении патента с другими системами налогообложения? Взносы распределяются между режимами пропорционально доходам. Нельзя одни и те же суммы учесть дважды, поэтому стоит заранее определить, какую часть взносов выгоднее отнести на ПСН, а какую — на УСН. Для ИП без работников на ПСН и УСН «Доходы» оба режима позволяют уменьшить налог на 100% взносов, поэтому распределение зависит от соотношения сумм налогов. При совмещении патента с УСН «Доходы минус расходы» взносы, не использованные для уменьшения патента, включаются в расходы по УСН.
Патентная система остаётся привлекательным режимом для малого бизнеса, но требует дисциплины в учёте и своевременности в подаче документов. Механизм уменьшения налога на страховые взносы — это законный способ снизить нагрузку, и пренебрегать им точно не стоит.

