Налоговое планирование часто напоминает игру, где правила меняются прямо во время партии. Одно из таких изменений способно застать врасплох уже в начале следующего года, и особенно это касается тех, кто работает на патентной системе. Речь пойдёт о лимитах доходов, которые для разных режимов теперь различаются, хотя ещё недавно казалось, что логика у них общая.
Летом этого года было принято решение, которое многих предпринимателей искренне обрадовало. Для упрощённой системы налогообложения сохранили порог в двадцать миллионов рублей, позволяющий не платить НДС. Казалось бы, можно спокойно работать дальше и не думать о дополнительной фискальной нагрузке. Однако за этим позитивным фоном скрывается нюанс, который способен серьёзно изменить картину для отдельной категории бизнеса.
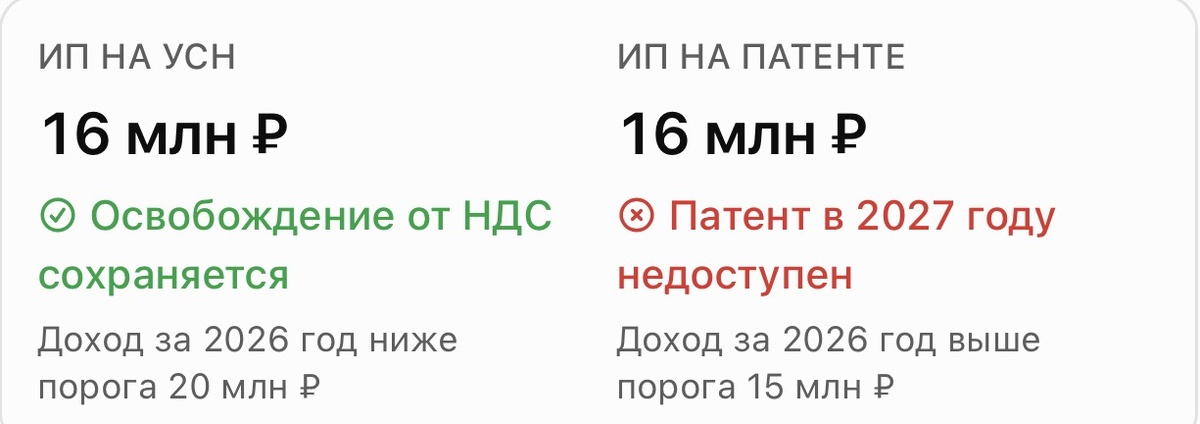
Ситуация выглядит парадоксально: два предпринимателя получают за год одинаковую выручку, но один продолжает пользоваться льготными условиями, а второй теряет право на свой налоговый режим. Всё упирается в то, что лимиты для УСН и патента больше не синхронизированы. Если доход за 2026 год достигнет шестнадцати миллионов рублей, то на упрощёнке это не создаст проблем с НДС, а вот патент на 2027 год оформить уже не выйдет.
Упрощённая система: передышка, которую дали бизнесу
Изначально планировалось, что порог для освобождения от НДС будет постепенно снижаться: в 2027 году он должен был составить пятнадцать миллионов, а ещё через год — десять. Для малого бизнеса это означало бы резкое расширение обязанностей по исчислению и уплате налога на добавленную стоимость. Многие предприниматели уже начали готовиться к новым реалиям, но четвёртого июля 2026 года ситуация изменилась.
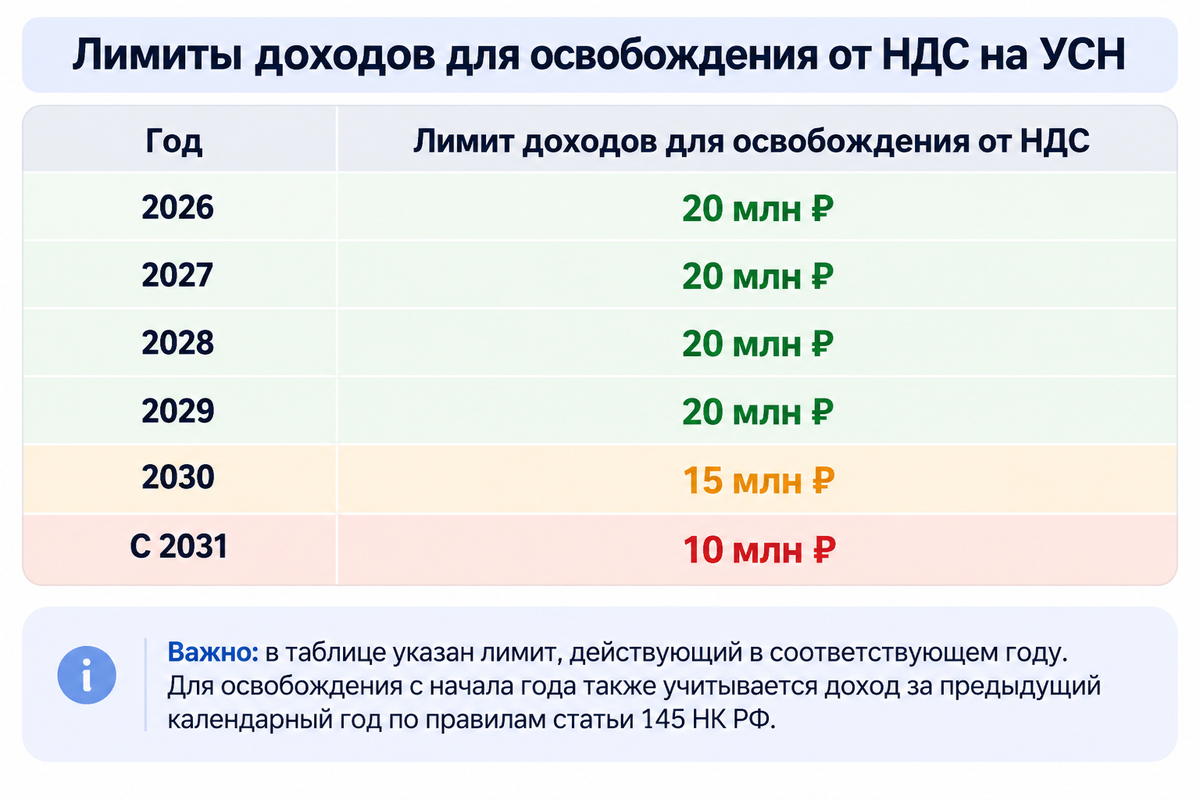
Принятый федеральный закон зафиксировал порог на уровне двадцати миллионов рублей вплоть до 2029 года включительно. Это позволило предпринимателям на УСН сохранить освобождение от НДС на более длительный срок, чем предполагалось ранее. Теперь, если индивидуальный предприниматель на упрощёнке заработает за 2026 год шестнадцать миллионов, с первого января 2027 года он продолжит работать без обязанности исчислять НДС.
Однако расслабляться полностью не стоит. Лимит действует не только по итогам предыдущего года, но и внутри текущего периода. Если к октябрю 2027 года доход с начала года перешагнёт отметку в двадцать миллионов, обязанность платить НДС возникнет уже с первого ноября. Иными словами, превышение порога автоматически запускает механизм начисления налога, и продолжить пользоваться освобождением до конца года не получится.
Патентная система: прежний график снижения
Для патента июльские поправки ничего не изменили. Лимиты продолжают снижаться по ранее утверждённому графику, и это создаёт принципиально иную картину. Если предприниматель на патенте получит за 2026 год шестнадцать миллионов рублей, то с 2027 года он утратит право применять этот режим. Причина в том, что для патента проверяется не только текущий доход, но и выручка предыдущего года.
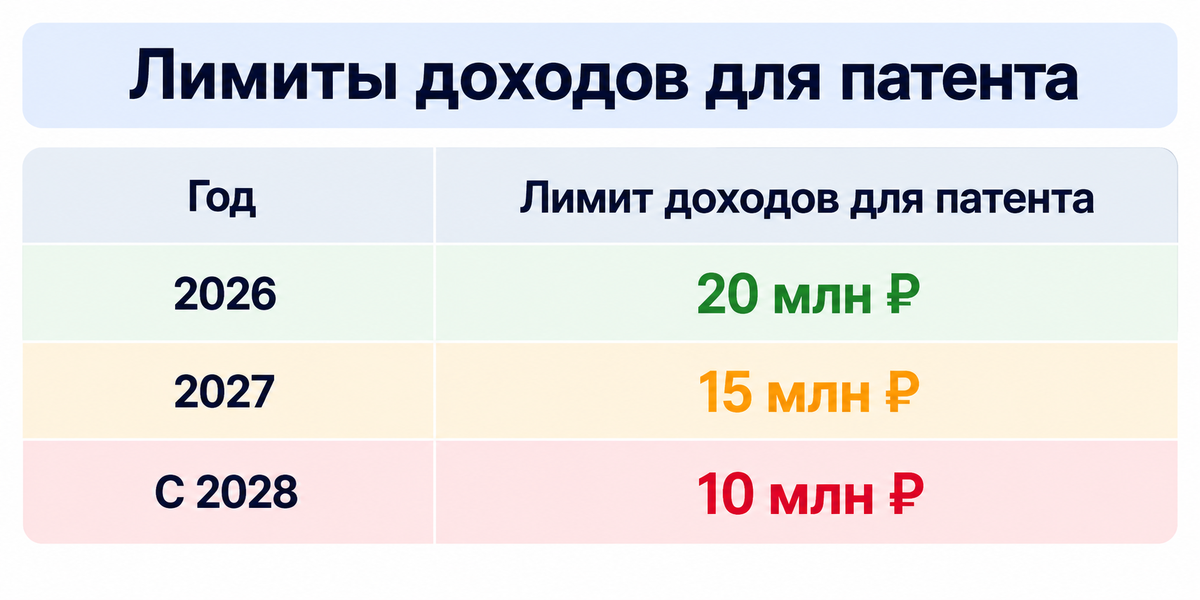
Получается, что два предпринимателя с одинаковым финансовым результатом оказываются в совершенно разных условиях. Один продолжает спокойно работать на УСН с освобождением от НДС, а второй вынужден искать альтернативу патенту. Разница объясняется не везением, а тем, что эти лимиты регулируют разные правовые механизмы. Лимит по НДС на упрощёнке касается освобождения от конкретного налога, а лимит по патенту определяет само право на применение налогового режима.
На мой взгляд, именно это расхождение чаще всего упускают из виду при планировании. Предприниматели привыкли мыслить категориями «доход — налог», но не всегда учитывают, что один и тот же показатель может по-разному влиять на разные системы налогообложения.
Опасность совмещения режимов: совокупный доход
Отдельная зона риска — совмещение УСН и патента. Многие считают, что для проверки лимита достаточно смотреть только на доход по патентной деятельности. Это распространённое заблуждение. При совмещении режимов для определения права на патент учитываются доходы от реализации по обоим направлениям.
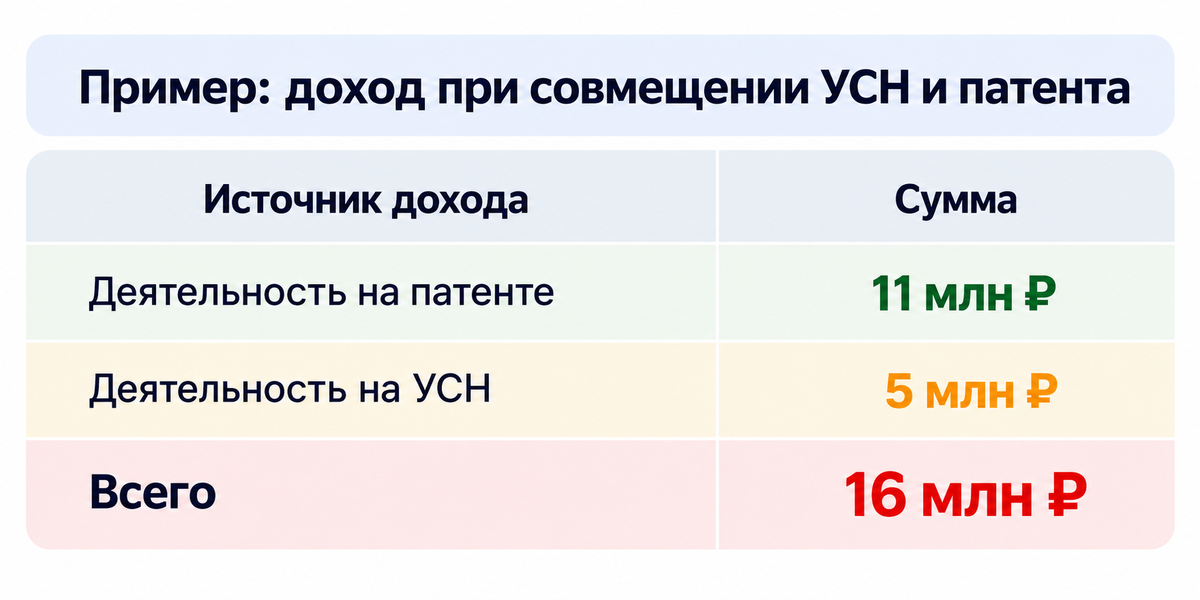
Представлю ситуацию: за 2026 год предприниматель получил одиннадцать миллионов по патенту и ещё пять миллионов по упрощёнке. По отдельности патентный доход выглядит безопасным, ведь он ниже порога в пятнадцать миллионов. Но если сложить оба показателя, получится шестнадцать миллионов, а это уже превышение лимита для патента. Следовательно, с 2027 года применять патентную систему такой предприниматель не сможет, хотя право на УСН при этом сохраняется.
Здесь важно понимать: утрата права на патент не означает автоматического перехода на упрощёнку. Если уведомление о применении УСН не было подано заранее, предприниматель рискует оказаться на общей системе налогообложения. А это совершенно другой уровень налоговой нагрузки, включая НДС, более сложный учёт и дополнительную отчётность.
Патент на 2027 год: формальность не гарантирует право
Есть ещё один момент, который заслуживает особого внимания. Некоторые предприниматели рассуждают так: если налоговая выдала патент, значит, всё в порядке. Но это опасное заблуждение. Получение документа само по себе не подтверждает соответствие всем условиям его применения.
Если по итогам 2026 года выяснится, что доход превысил пятнадцать миллионов рублей, налоговый орган может выявить это уже после выдачи патента. В таком случае применение режима признают неправомерным, а налоги пересчитают по той системе, которая должна была действовать вместо патента. Последствия могут быть неприятными: доначисления, пени и необходимость подавать уточнённую отчётность.
Поэтому я бы не рекомендовала полагаться на принцип «авось повезёт». Лучше заранее проверить цифры, чем потом разбираться с перерасчётом. Подать заявление и получить патент — не то же самое, что иметь законное право работать на нём.
Что стоит сделать до конца 2026 года
Оставшиеся до конца года недели — подходящее время для ревизии налогового положения. Я бы выделила несколько шагов, которые помогут избежать неприятных сюрпризов в январе.
Во-первых, необходимо точно определить доход с начала 2026 года. Речь идёт не только о поступлениях на расчётный счёт, но и о доходах, признаваемых по правилам конкретного налогового режима. Кассовый метод, используемый на УСН и патенте, имеет свои особенности, и их нужно учитывать.
Во-вторых, стоит оценить, какие поступления ещё ожидаются до тридцать первого декабря. Если доход уже приближается к пятнадцати миллионам, каждая новая оплата может стать решающей. Особенно это касается тех, кто работает на патенте или совмещает его с упрощёнкой.
В-третьих, при совмещении режимов нужно обязательно сложить доходы по обоим направлениям. Только совокупный показатель даст реальную картину для проверки права на патент в 2027 году.
В-четвёртых, следует проверить, оформлено ли право на УСН. Если предприниматель применяет только патент и никогда не подавал уведомление о переходе на упрощёнку, сейчас самое время это исправить. Общий срок подачи уведомления для перехода с нового календарного года — не позднее тридцать первого декабря 2026 года, с учётом правил переноса сроков.
Кроме того, я бы посчитала налоговую нагрузку в нескольких вариантах. УСН «доходы» со ставкой шесть процентов не всегда оказывается самым выгодным решением. Иногда режим «доходы минус расходы» позволяет существенно сэкономить, особенно если в бизнесе высокая доля затрат. Учитывать нужно региональные ставки, вид деятельности, наличие сотрудников и другие факторы.
Разные лимиты — разные стратегии
Сохранение лимита в двадцать миллионов для УСН действительно стало хорошей новостью для многих предпринимателей. Это дало дополнительное время для адаптации и позволило отложить обязанность по уплате НДС. Но для патента график снижения остался прежним, и это создаёт асимметрию, к которой нужно отнестись внимательно.
Если доход за 2026 год превысит пятнадцать миллионов рублей, применять патент в 2027 году уже не получится. И чем ближе конец года, тем меньше времени остаётся на манёвр. Поэтому я бы рекомендовала уже сейчас проверить свои показатели, оценить перспективы и при необходимости заранее определить подходящий налоговый режим.
Налоговое законодательство часто преподносит сюрпризы, но к некоторым из них вполне можно подготовиться. Главное — не откладывать анализ на последние дни декабря, когда исправить ситуацию будет уже сложно. Внимательное отношение к цифрам сегодня способно сэкономить значительные средства и нервы в следующем году.