

Автоматизированная упрощенная система налогообложения задумывалась как решение, которое снимает с предпринимателя практически всю рутину: никаких деклараций, никаких самостоятельных расчетов, нулевые страховые взносы за сотрудников. Звучит как идеальный сценарий для малого бизнеса, который хочет сосредоточиться на деле, а не на бумагах. Однако практика показывает иную картину — все чаще владельцы компаний и ИП сознательно отказываются от этого режима и возвращаются на классическую упрощенку. И дело вовсе не в том, что они нарушили какие-то лимиты или потеряли право применять спецрежим. Решение принимается добровольно, взвешенно и, как правило, после детальных финансовых расчетов.
Тенденция особенно заметна в 2026 году. Предприниматели, которые изначально видели в АУСН способ сэкономить время и деньги, обнаруживают, что реальная стоимость такого комфорта оказывается выше ожидаемой. Возникает закономерный вопрос: если режим настолько прост, почему же бизнес уходит с него по собственной инициативе? Чтобы разобраться в этом парадоксе, стоит внимательно рассмотреть механику перехода, налоговые последствия и те скрытые ограничения, которые не всегда очевидны на этапе выбора.
Мне не раз приходилось обсуждать с предпринимателями их опыт работы на автоматизированном режиме, и почти каждый раз всплывают одни и те же болевые точки. Кто-то сталкивается с невозможностью открыть счет в нужном банке, кто-то теряет крупного клиента из-за отсутствия НДС, а кто-то просто просчитывает налоговую нагрузку и понимает, что переплачивает сотни тысяч рублей в год. Именно совокупность этих факторов заставляет задуматься о возврате на УСН задолго до того, как истечет обязательный срок пребывания на АУСН.
Правила возврата: сроки, которые нельзя игнорировать
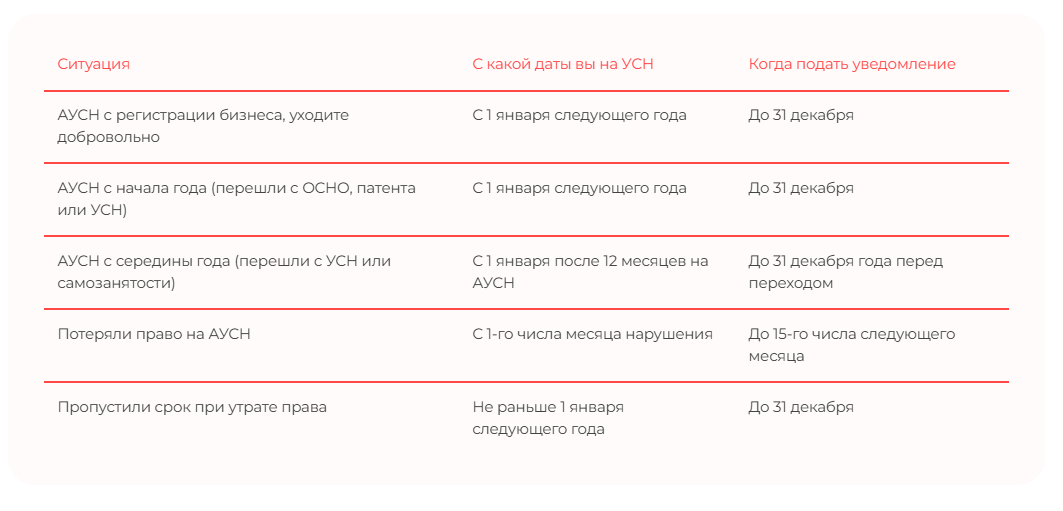
Переход с автоматизированной системы на упрощенную регулируется не только желанием налогоплательщика, но и строгими временными рамками. Министерство финансов дало разъяснения в феврале 2026 года, и они не оставляют пространства для вольных трактовок. Если бизнес перешел на АУСН в середине календарного года, сменить режим раньше чем через двенадцать полных месяцев не получится. При этом даже после истечения этого срока переход возможен лишь с 1 января следующего года.
Приведу конкретный пример: индивидуальный предприниматель начал применять АУСН 1 марта 2026 года. Двенадцать месяцев истекают 28 февраля 2027 года, но вернуться на упрощенку с 1 марта нельзя — придется дождаться 1 января 2028 года. Таким образом, фактический срок пребывания на автоматизированном режиме растягивается почти на два года. Это важный момент, который многие упускают при планировании.
Существует и альтернативный сценарий — утрата права на применение АУСН. Если бизнес нарушил одно из обязательных условий, например нанял шестого сотрудника или открыл счет в банке, не входящем в утвержденный перечень, переход на УСН возможен с даты нарушения. Однако здесь критически важно успеть подать уведомление в установленный срок. Пропуск дедлайна автоматически отправляет налогоплательщика на общую систему налогообложения с НДС по ставке 22% и полным комплектом отчетности до конца года.
Парадоксальность ситуации в том, что потерять право на АУСН можно значительно быстрее, чем отказаться от него добровольно. Но использовать этот путь как лазейку для ускоренного перехода крайне рискованно — налоговая служба рассматривает искусственное нарушение условий как схему уклонения от налогов, и последствия могут быть серьезными.
Финансовая арифметика: почему простота стоит дорого
Главный аргумент в пользу автоматизированного режима — отсутствие отчетности и расчета налога силами самой ФНС. Но за этим удобством скрывается существенная разница в налоговой нагрузке. Возьмем типичную ситуацию: ИП оказывает услуги, годовой доход составляет 15 миллионов рублей, сотрудников нет. На АУСН с объектом «доходы» ставка составляет 8%, что дает 1 200 000 рублей налога в год. На классической упрощенке со ставкой 6% налог составил бы 900 000 рублей, но из этой суммы можно вычесть фиксированные страховые взносы за себя — 57 390 рублей за 2026 год плюс 1% с дохода свыше 300 000 рублей, что в данном примере добавляет еще 147 000 рублей. Итоговая нагрузка на УСН — около 696 000 рублей. Разница превышает полмиллиона рублей ежегодно.
В регионах, где действуют пониженные ставки упрощенки, разрыв становится еще более впечатляющим. Получается, что «бесплатная» простота АУСН на самом деле оплачивается из кармана предпринимателя, причем весьма ощутимо. Для бизнеса с доходом в несколько десятков миллионов рублей переплата может исчисляться миллионами.
Банковские ограничения и проблемы с контрагентами
Автоматизированный режим накладывает жесткие ограничения на работу с финансовыми организациями. Счета разрешено открывать только в уполномоченных банках, перечень которых ведет Федеральная налоговая служба. Если бизнесу требуется обслуживание в конкретном банке — например, для участия в государственных закупках, получения эквайринга или работы с определенным партнером — открыть там счет без потери права на АУСН невозможно. Зарплата сотрудникам должна выплачиваться исключительно безналичным способом: одна-единственная выплата наличными лишает права на режим.
Еще более серьезная проблема возникает в отношениях с контрагентами. Плательщики АУСН не уплачивают НДС, а значит, их покупатели на общей системе налогообложения не могут получить налоговый вычет. Для B2B-сегмента это критично: крупный клиент либо потребует скидку, компенсирующую отсутствие вычета, либо просто выберет поставщика, который выставляет счета-фактуры. В тендерных процедурах этот фактор нередко становится решающим.
Лимиты, которые подстерегают внезапно
Законодательные рамки для АУСН достаточно узкие: доход с начала года не должен превышать 60 миллионов рублей, штат ограничен пятью сотрудниками — налоговыми резидентами РФ, остаточная стоимость основных средств не может быть выше 150 миллионов рублей. Добавьте сюда запрет на филиалы, ограничения по видам деятельности и уже упомянутые требования к банкам и безналичной зарплате.
Опасность в том, что право на режим теряется автоматически и без предупреждения. Приняли шестого сотрудника или подписали контракт, из-за которого доход превысил лимит, — с первого числа этого месяца вы уже не плательщик АУСН. Налоговая узнает об этом из банковских данных, а пересчитывать налоги и страховые взносы за весь месяц придется самостоятельно. Никакого переходного периода или предупреждения не предусмотрено.
Экспериментальный статус и пенсионные риски
Не стоит забывать, что АУСН — это эксперимент, срок которого установлен до 31 декабря 2027 года. Что произойдет после этой даты, закон не определяет: режим могут продлить, интегрировать в Налоговый кодекс или полностью отменить. Правила до сих пор уточняются письмами Минфина и ФНС, а не поправками в законодательство. Для бизнеса, который планирует развитие на три-пять лет вперед, такая неопределенность — серьезный сдерживающий фактор.
Отдельного внимания заслуживает вопрос пенсионных прав. ИП на АУСН освобожден от уплаты фиксированных страховых взносов за себя — ни 57 390 рублей за 2026 год, ни дополнительного 1% с дохода свыше 300 000 рублей. С одной стороны, это экономия денежного потока. С другой — пенсионный стаж и индивидуальные коэффициенты формируются иначе, чем у тех, кто взносы платит. Специального механизма, который засчитывал бы годы работы на АУСН в страховой стаж, не существует. Для предпринимателей, которым до пенсии остается 10–15 лет, это весомый аргумент в пользу возврата на классическую упрощенку.
Сценарии перехода: от чего зависит дата возврата
Возможность сменить режим зависит от того, как именно бизнес оказался на АУСН. Для вновь зарегистрированных ИП и компаний, которые выбрали автоматизированный режим в течение 30 дней с даты регистрации, правило двенадцати месяцев не действует. Они могут перейти на УСН с 1 января следующего года, даже если проработали на АУСН всего несколько месяцев. Например, ИП зарегистрировался в мае 2026 года и сразу выбрал АУСН — вернуться на упрощенку он сможет уже с 1 января 2027 года.
Совсем иначе обстоит дело для тех, кто перешел на АУСН с обычной упрощенки или самозанятости в середине года. Для них действует обязательный двенадцатимесячный срок, после которого ближайшая возможная дата перехода — 1 января. Если переход состоялся 1 марта 2026 года, то вернуться на УСН получится только 1 января 2028 года, то есть через 22 месяца. Бывшие самозанятые, перешедшие на АУСН не с начала года, планируют возврат по той же схеме.
Тем, кто попал на АУСН с ОСНО, патента или сельхозналога, проще: переход с этих режимов возможен только с 1 января, поэтому год на АУСН получается полным, и проблема двенадцати месяцев не возникает. Если бизнес работает на АУСН с 1 января 2026 года, вернуться на УСН можно с 1 января 2027 года, подав уведомление до 31 декабря 2026 года.
Пошаговый алгоритм возврата на упрощенку
Добровольный отказ от АУСН требует подачи двух документов до 31 декабря: уведомления о прекращении применения автоматизированного режима и уведомления о переходе на УСН с выбором объекта налогообложения. Подать их можно через уполномоченный банк или личный кабинет на сайте ФНС. При этом необходимо уложиться в лимиты упрощенки, которые в 2026 году составляют 490,5 миллиона рублей по доходу, 218 миллионов рублей по остаточной стоимости основных средств и 130 человек по средней численности.
Если же право на АУСН утрачено из-за нарушения условий, порядок действий более жесткий. Нужно определить месяц нарушения, до 15-го числа следующего месяца подать два уведомления — об утрате права на АУСН и о переходе на УСН с даты утраты, затем пересчитать налоги и страховые взносы по правилам упрощенки с первого числа месяца нарушения, завести Книгу учета доходов и расходов и начать начислять страховые взносы с выплат сотрудникам. Расчет по страховым взносам за переходный период сдается не позднее 25-го числа месяца после отчетного периода.
Рекомендую подавать уведомления о добровольном переходе в начале декабря, а не в последние дни года. Если личный кабинет или канал связи даст сбой, исправить ошибку уже не будет времени, и придется оставаться на АУСН еще на целый год.
НДС после возврата: скрытые обязательства
На автоматизированном режиме НДС не уплачивается, за исключением ввоза товаров и обязанностей налогового агента. После перехода на УСН ситуация меняется. С 2026 года упрощенцы освобождены от НДС только при доходе за предыдущий год не более 20 миллионов рублей. Порог будет снижаться: 15 миллионов в 2027 году, 10 миллионов в 2028 году. Если доход с начала года превысит лимит, обязанность платить НДС возникает со следующего месяца.
Существует неясность: включаются ли доходы, полученные на АУСН, в расчет порога для освобождения от НДС. Прямых разъяснений для бывших плательщиков АУСН пока нет, поэтому разумно применять осторожный подход и учитывать весь доход с начала года независимо от режима. Компания с доходом 35 миллионов рублей укладывалась в лимит АУСН, но превышает порог для освобождения на УСН — значит, НДС придется начислять.
Ставки 5% и 7% доступны любому упрощенцу, который потерял освобождение от НДС. Ставка 5% применяется при доходе до 272,5 миллиона рублей, ставка 7% — до 490,5 миллиона рублей. Выбор фиксируется в декларации по НДС за первый квартал применения, и отказаться от пониженной ставки нельзя в течение двенадцати последовательных кварталов. При ставке 5% входной НДС к вычету не принимается, поэтому при большом объеме закупок с налогом такая ставка может оказаться невыгодной.
Контрольный список перед переходом
Ошибки чаще всего случаются не в самом уведомлении, а в деталях. Перед тем как переходить с АУСН на УСН, стоит проверить несколько ключевых моментов. Во-первых, дату начала применения АУСН и срок истечения двенадцати месяцев, если переход был с УСН в середине года. Во-вторых, соответствие лимитам упрощенки по доходу, численности и остаточной стоимости основных средств на дату перехода. В-третьих, прогноз дохода и порог 20 миллионов для НДС — появится ли обязанность платить налог и готова ли учетная система выставлять счета-фактуры.
Отдельно нужно проверить тарифы страховых взносов: на АУСН они нулевые, на УСН — общие или пониженные для малого и среднего бизнеса. Если выбирается объект «доходы минус расходы», важно помнить, что первичные документы за период на АУСН в Книгу учета не переносятся — расходы придется учитывать заново. Договоры с контрагентами, где цена указана «без НДС» с отсылкой к АУСН, после перехода нужно обновить. И наконец, онлайн-кассу необходимо перевести на новый режим, иначе чеки будут уходить с неверным реквизитом.
Решение о возврате с АУСН на УСН — это всегда индивидуальный расчет. Для кого-то автоматизированный режим действительно удобен и экономически оправдан, особенно при небольших доходах и отсутствии B2B-контрагентов. Но если бизнес растет, работает с крупными клиентами или просто считает деньги, классическая упрощенка часто оказывается выгоднее, несмотря на необходимость самостоятельно вести учет и сдавать отчетность. Главное — не упустить сроки и заранее просчитать все налоговые последствия.


