В предпринимательской среде бытует мнение, будто налоговые органы вправе запрашивать только те документы, которые компании обязаны вести по закону. Практика показывает, что это опасное заблуждение. Одна организация на собственном опыте убедилась: даже внутренние учётные регистры, которые не входят в перечень обязательных, могут стать причиной финансовых потерь, если инспектор сочтёт их нужными для контроля.
История началась с того, что во время проверки инспекция затребовала оборотно-сальдовые ведомости. Главный бухгалтер решил, что такие регистры не относятся к первичной документации, а значит, их можно не предоставлять. Компания отказала, полагая свою позицию юридически безупречной. Через несколько месяцев пришло постановление о штрафе — по 200 рублей за каждый отсутствующий документ. Попытка оспорить решение в суде обернулась поражением.
Почему отказ казался логичным
Мне понятна логика бухгалтера, решившего не выдавать оборотку. Оборотно-сальдовые ведомости действительно представляют собой синтетические регистры, где фиксируются остатки и обороты по счетам за период. Они не являются первичными учётными документами, не подтверждают факты хозяйственной жизни и не служат основанием для исчисления налогов.
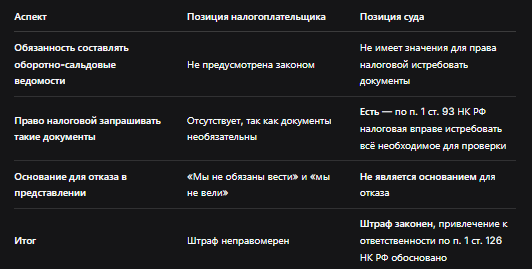
Аргументы компании строились на нескольких утверждениях. Во-первых, составление таких ведомостей не предусмотрено ни нормативными актами по бухгалтерскому учёту, ни Налоговым кодексом. Во-вторых, карточки счетов и субсчетов также не относятся к обязательным документам. В-третьих, организация их попросту не вела в проверяемом периоде, а значит, предоставлять было нечего. Казалось бы, всё сходится: нельзя требовать то, что не обязан составлять.
Однако инспекция посмотрела на ситуацию иначе. Налоговый орган сослался на пункт 1 статьи 93 НК РФ, который даёт должностному лицу, проводящему проверку, право истребовать у проверяемого лица любые документы, необходимые для контроля. При этом закон не ограничивает перечень только теми бумагами, которые налогоплательщик обязан вести. Главный критерий — необходимость для проверки.
На этом этапе я задумалась о том, насколько широко можно трактовать понятие «необходимые документы». Если инспектор считает, что оборотно-сальдовая ведомость поможет ему проверить правильность исчисления налогов, он имеет полное право её запросить. И не важно, ведётся ли такой регистр в обязательном порядке или компания делает это для внутренних нужд.
Что решил суд и почему это важно
Арбитражный суд Поволжского округа в постановлении от 9 июня 2026 года № Ф06-1529/26 встал на сторону налоговой. Ключевой вывод оказался простым: налоговый орган вправе истребовать любые документы, необходимые для проверки. Отсутствие обязанности вести документ не является основанием для отказа в его представлении.
Суд также не принял довод о том, что компания не вела эти документы. Фактически организация утверждала, что бумаги отсутствовали физически, но это не сделало требование налоговой незаконным. Привлечение к ответственности по пункту 1 статьи 126 НК РФ признали обоснованным. Штраф в 200 рублей за каждый документ — сумма небольшая, однако сам факт привлечения к ответственности и прецедентное значение решения гораздо серьёзнее.
Теперь я понимаю, насколько рискованно отказывать налоговой, полагаясь только на формальные аргументы. Даже если внутренние регистры не обязательны, их наличие у компании автоматически означает обязанность предоставить их по требованию. А если документов действительно нет — нужно доказывать это письменно и убедительно.
Неоднозначность судебной практики
Любопытно, что по аналогичным спорам существуют и противоположные решения. В некоторых делах суды вставали на сторону налогоплательщиков, указывая, что налоговые органы не вправе требовать карточки субсчетов и оборотно-сальдовые ведомости, если их ведение не предусмотрено учётной политикой компании или законодательством.
Например, в постановлении Семнадцатого арбитражного апелляционного суда от 05.02.2025 № 17АП-12832/2024-АК указано: если компания не обязана вести и не ведёт оборотки и карточки счетов, она может не представлять такие регистры. Эти документы не являются первичкой, не служат основанием для исчисления налогов и не подтверждают правильность расчёта НДС. Однако в деле № Ф06-1529/26 суд занял иную позицию.
Такой разброс мнений говорит о том, что исход спора зависит от конкретных обстоятельств: какие именно документы запрошены, какова учётная политика компании, насколько убедительно налоговая обосновала необходимость их получения. Предугадать решение суда заранее практически невозможно.
Практические уроки для бизнеса
Размышляя над этой ситуацией, я выделила несколько важных правил, которые помогут избежать неприятностей при общении с налоговыми органами. Первое и главное — не игнорировать требования инспекции. Даже если запрошенный документ кажется необязательным, лучше его предоставить, если он есть в наличии. Сопротивление ради принципа может обернуться штрафом и судебными издержками.
Второе правило касается случаев, когда документ действительно отсутствует. В такой ситуации нужно направить в налоговую письменное уведомление о том, что запрошенный регистр не ведётся и отсутствует. Официальный ответ с обоснованием станет вашей защитой в суде, если дело дойдёт до разбирательства.
Третье — стоит пересмотреть учётную политику. Если компания не хочет вести какие-то регистры, это следует чётко прописать во внутренних документах. Но важно помнить: даже такая предусмотрительность не гарантирует, что налоговая не запросит эти бумаги при проверке. Учётная политика — это ваша внутренняя позиция, а не щит от требований инспекции.
Четвёртое правило — оценивать риски судебного спора. Если вы всё же решите не предоставлять документы, будьте готовы к тому, что суд может встать на сторону налоговой. Особенно если речь идёт о документах, которые инспекция сочла необходимыми для проверки. Взвесьте потенциальные издержки: штраф, время, репутационные потери.
Пятое — консультироваться с юристом заранее. Прежде чем отказывать налоговой в предоставлении документов, стоит обсудить ситуацию со специалистом. Возможно, отказ обойдётся дороже, чем предоставление даже «необязательных» бумаг. Профессиональный взгляд поможет избежать эмоциональных решений.
Главные выводы из этой истории
Постановление Арбитражного суда Поволжского округа от 9 июня 2026 года № Ф06-1529/26 — это важный сигнал для всех налогоплательщиков. Суд подтвердил: налоговая вправе истребовать любые документы, необходимые для проверки. Даже если вы считаете, что их ведение не обязательно, это не освобождает от обязанности их предоставить — при условии, что они у вас есть.
Я сделала для себя несколько ключевых выводов. Налоговый орган вправе истребовать оборотно-сальдовые ведомости и карточки счетов на основании пункта 1 статьи 93 НК РФ. Отсутствие обязанности вести такие документы не является основанием для отказа в их представлении. Если документы не были представлены, налогоплательщик может быть привлечён к ответственности по пункту 1 статьи 126 НК РФ — штраф 200 рублей за каждый непредставленный документ.
Судебная практика по этому вопросу неоднозначна: в одних делах суды встают на сторону налогоплательщиков, в других — на сторону налоговой. Всё зависит от конкретных обстоятельств. Лучшая стратегия — не игнорировать требования налоговой, а либо предоставлять документы, либо официально уведомлять об их отсутствии.
Как сказано в постановлении суда: «Должностное лицо налогового органа вправе истребовать документы, необходимые для проверки». И если вы не предоставили их, даже при наличии веских аргументов, суд может встать на сторону налоговиков. Не дайте «формальному» отказу превратиться в реальный штраф.