Когда задумываешься о вложениях в недвижимость, первое, что приходит в голову — цена за квадратный метр. Но довольно быстро понимаешь: это лишь вершина айсберга. По-настоящему важно разобраться, сколько денег придётся вложить, какой поток наличности объект сможет генерировать и за счёт чего его стоимость может вырасти со временем. Именно эти параметры определяют, окажется ли покупка удачным решением или обернётся разочарованием.
Мне не раз приходилось сравнивать разные варианты, и каждый раз убеждаюсь: без чёткого понимания базовых метрик легко ошибиться. Поэтому начну с ключевых понятий, которые помогают трезво оценивать любую сделку.
Базовые метрики: как измерить привлекательность объекта
Первое, на что обычно смотрят, — валовая доходность. Это отношение годового арендного дохода к стоимости объекта, причём до вычета любых расходов. Цифра даёт быстрый ориентир, но не отражает реальной картины, ведь из неё не вычтены налоги, ремонт, простои и прочие издержки.
Более точным инструментом служит NOI — чистый операционный доход. Он показывает, сколько объект приносит после всех операционных расходов, но до уплаты налогов, процентов по кредиту и других финансовых обязательств. Именно NOI позволяет сравнивать объекты между собой, отбрасывая искажения, связанные с разной структурой финансирования.
Ещё один важный показатель — cap rate, или ставка капитализации. Он рассчитывается по простой формуле: NOI делится на стоимость объекта и умножается на 100%. Cap rate помогает понять, какую доходность приносит актив относительно его цены, и сравнить её с альтернативными вложениями, например с банковским депозитом или облигациями.
Наконец, совокупная доходность учитывает не только текущий денежный поток, но и изменение стоимости самого актива. Ведь недвижимость может приносить деньги двумя способами: через аренду и через рост цены при последующей продаже. Умный инвестор всегда держит в голове оба источника.
Теперь, опираясь на эти метрики, разберу три принципиально разные стратегии, которые я рассматривала для себя.
Квартира: ставка на аренду и долгосрочный рост цены
Классический вариант — покупка жилой квартиры для сдачи в аренду. Здесь входной порог относительно невысок: примерно 5–6,5 миллиона рублей. Валовая арендная доходность в этом сегменте составляет около 6–6,5% годовых, что на первый взгляд выглядит скромно.
Возьму конкретный пример. По данным на июль 2026 года, медианная стоимость квартиры на вторичном рынке Новосибирска достигала 6,5 миллиона рублей, а долгосрочная аренда приносила около 35 тысяч рублей в месяц. Умножаем 35 000 на 12 — получается 420 000 рублей в год. Делим эту сумму на 6 500 000 и выходим на 6,46% валовой доходности.
Но не стоит обольщаться: это лишь верхнеуровневый расчёт. После учёта периодов простоя, когда квартира пустует, затрат на текущий ремонт, налогов, страхования и обслуживания чистый результат окажется заметно ниже. Я всегда закладываю в модель минимум 10–15% потерь от валового показателя.
Второй источник дохода по квартире — капитализация. Если объект, купленный за 6,5 миллиона, через несколько лет будет стоить 7,5 миллиона, прирост составит 1 миллион рублей. Это существенная добавка к арендному потоку, особенно на растущем рынке. Однако для новостроек логика иная: пока дом строится, аренды нет вообще, поэтому весь расчёт строится на ожидаемом росте стоимости к моменту ввода в эксплуатацию, а уже потом — на арендной доходности.
Коммерческая недвижимость: доходность и срок окупаемости
Совершенно другой подход требуется при работе с коммерческими объектами. Здесь стоимость актива напрямую привязана к его способности генерировать арендный доход. Основные ориентиры — чистый арендный доход и срок окупаемости.
Формула простая: чистый арендный доход в месяц умножается на срок окупаемости в месяцах, и получается ориентировочная стоимость объекта. Например, если помещение приносит 150 тысяч рублей в месяц, а инвестор готов ждать окупаемости 100 месяцев, то справедливая цена составит около 15 миллионов рублей. Такой срок соответствует доходности примерно 12% годовых — значительно выше, чем по жилью.
На вторичном рынке эта модель применяется к объектам с уже действующим арендным потоком. Но если у помещения есть потенциал увеличения дохода, его стоимость будет зависеть от будущего результата и объёма необходимых вложений. В новостройках же цена коммерческих площадей во многом определяется себестоимостью строительства, из-за чего срок окупаемости нередко начинается от 15 лет.
Главный риск коммерческой недвижимости — простой. Как только арендатор уходит, доход прекращается, а расходы на содержание остаются. Поэтому я всегда оцениваю не только арендную ставку, но и спрос на помещение, качество арендатора, срок договора и ликвидность объекта. Без этого легко попасть в ловушку: красивая доходность на бумаге оборачивается пустующим помещением и убытками.
Сервисные апартаменты: гостиничный доход и потенциал капитализации
Третий вариант — сервисные апартаменты, которые работают как часть гостиничного комплекса. Вход в проект БАШНИ YES начинается от 6 миллионов рублей, а средняя годовая доходность заявлена на уровне около 9% без учёта роста стоимости.
При цене 6 миллионов рублей расчёт такой: 6 000 000 × 9% = 540 000 рублей в год, или в среднем 45 тысяч рублей в месяц. Это выше, чем по обычной квартире, и сопоставимо с коммерческой недвижимостью, но с другой структурой рисков.
Апартаменты функционируют в составе единого гостиничного номерного фонда. Доход формируется за счёт загрузки, стоимости размещения и операционной эффективности гостиницы. В БАШНЯХ YES используется котловой принцип распределения дохода: собственник получает долю общего результата номерного фонда пропорционально площади своего апартамента. Это значит, что доход не зависит напрямую от загрузки конкретного номера — колебания сглаживаются за счёт общего потока.
Инвестиционный результат складывается из двух источников: операционный доход плюс капитализация стоимости актива. Кроме того, в проекте предусмотрена программа гарантированного дохода, по которой на протяжении трёх лет вне зависимости от загрузки отеля инвестор получает до 85 000 рублей в месяц. Это существенно снижает риск простоя на начальном этапе.
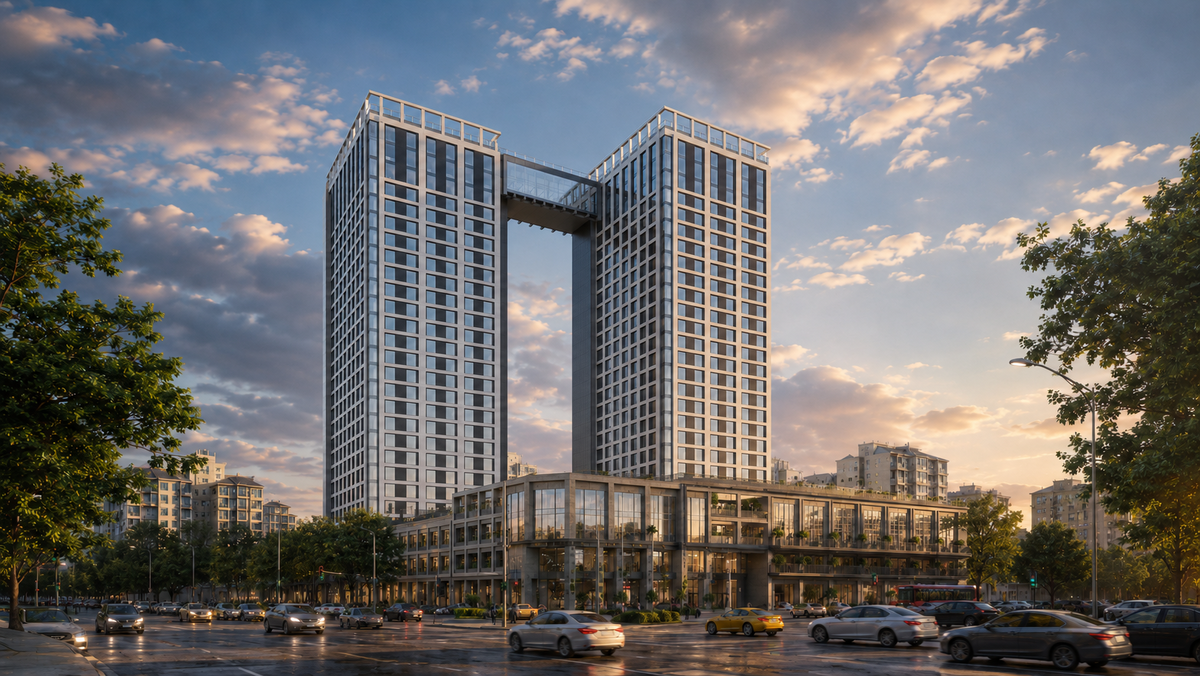
На изображении представлен общий вид комплекса БАШНИ YES, который наглядно демонстрирует масштаб проекта и его архитектурную концепцию.
Что важнее: доходность или совокупность факторов
Подводя итог, могу сказать: выбор стратегии никогда не сводится к одной лишь доходности. Важны объём вложений, чистый денежный поток после всех расходов, потенциал капитализации, операционные риски, ликвидность и то, сколько времени и сил придётся тратить на управление объектом.
Квартира — понятный и относительно безопасный вариант, но с невысокой доходностью. Коммерческая недвижимость даёт больше, но требует глубокого анализа арендаторов и рынка. Сервисные апартаменты предлагают баланс между доходом и управляемостью, особенно при наличии гарантированных программ. В конечном счёте всё упирается в личные цели, горизонт планирования и готовность принимать те или иные риски.