Когда слышишь цифру в восемь с лишним миллионов рублей долга, первая реакция — полное отрицание любых разговоров о новых займах. Логика подсказывает: какие кредиты, о чём вообще речь? Однако реальная жизнь устроена сложнее простых формул. Сумма на конец сентября действительно впечатляющая — 8 621 302,79 ₽. Но если разобраться в структуре этих обязательств и посмотреть на динамику, становится понятно, что не всё так однозначно. Я продолжаю гасить долги, закрываю отдельные позиции и при этом честно признаюсь себе: полностью исключать кредиты из своей жизни пока не готов.
Сразу уточню, чтобы не создавать ложного впечатления. В последнем завершённом отчёте зафиксировано положение на конец сентября. Октябрь уже внёс свои коррективы: один из кредитов я полностью закрыл буквально пару дней назад. Поэтому сентябрьскую цифру не стоит воспринимать как сегодняшний остаток. Ситуация меняется, и это важно.
Платежи наладились, но облегчение пока относительное
Путь к упорядочиванию долгов занял не один месяц. В 2025 году и в начале 2026-го случались задержки платежей, график сбивался, и это добавляло напряжения. Сейчас я сумел выровнять ситуацию и вношу платежи регулярно. За сентябрь по реестру прошло 237 593,87 ₽. Из них 14 305 ₽ составил возврат страховки, а 223 288,87 ₽ я внёс из собственных средств. Сказать, что стало легко, было бы преувеличением: солидная часть дохода по-прежнему уходит кредиторам. Но появилось то, чего раньше не хватало, — ясность. Теперь я вижу, какие обязательства реально убрать из списка в ближайшие месяцы, и это меняет восприятие.
В сентябре удалось согласовать реструктуризацию двух кредитов Сбер Бизнеса, оформленных на ИП. Это высвободило часть средств, которые я сразу направил на досрочное закрытие другого кредита того же банка. Первого октября я полностью рассчитался по одному из кредитов Сбер Бизнеса. В сентябрьском отчёте он значился под девятым номером, а после исключения Альфа-карты в октябрьской таблице переместился на восьмую позицию. На конец сентября остаток по нему составлял 28 755,94 ₽, а для окончательного расчёта с учётом процентов первого октября я внёс 29 278,43 ₽. Ежемесячный платёж по этому кредиту был 9 926 ₽, и теперь этой строки в расходах больше нет.
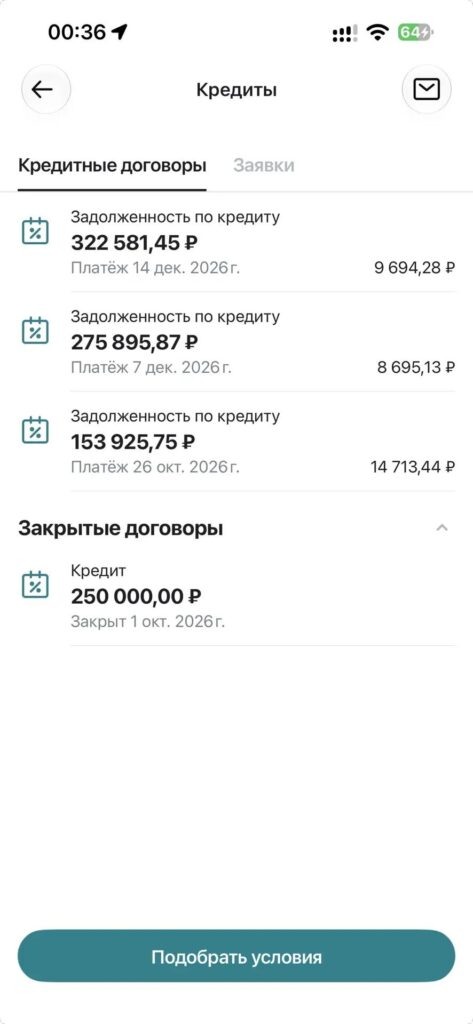 Подтверждение закрытия кредитного обязательства в личном кабинете банка
Дальше на очереди частный долг. В октябрьском списке он стоит под четырнадцатым номером, хотя в сентябрьском отчёте был пятнадцатым. Осталось вернуть 40 000 ₽. План такой: примерно через неделю переведу 20 000 ₽ и ещё столько же — до конца октября или в начале ноября. Когда это обязательство будет закрыто, исчезнет ещё один регулярный платёж в 20 000 ₽. Если сложить с уже закрытым кредитом Сбер Бизнеса, ежемесячная нагрузка должна снизиться примерно на 29 926 ₽. Это ощутимая сумма, которую можно перенаправить на другие цели.
В ближайшие три–пять месяцев я намерен закрыть ещё пару небольших обязательств. Это позволит дополнительно разгрузить бюджет и ускорить выход из долговой ямы.
Откуда взялся этот снежный ком
Оглядываясь назад, я понимаю, что главной причиной накопления долгов стала психологическая ловушка. Раньше я совершенно спокойно оформлял кредит или рассрочку на то, что хотелось получить немедленно. Захотел порадовать жену новым телефоном — оформил рассрочку. Решил обновить гаджет себе или купить что-то для дома — появился очередной кредит. Отдельно каждый платёж выглядел вполне терпимым. Но когда таких платежей накопилось много, они незаметно захватили слишком большую часть бюджета.
Самое интересное, что заплатить за покупку сразу 50, 100 или даже 150 тысяч рублей мне было психологически тяжелее, чем согласиться на многолетние ежемесячные платежи. При этом доход у меня уже тогда был вполне достойный. Я пользовался сервисами рассрочки и считал такой подход удобным. Иногда рассрочка действительно была беспроцентной. Но многие покупки оказались обычными потребительскими кредитами с процентами, растянутыми на три–пять лет. Проценты накапливались, а вещи, ради которых я залезал в долги, уже давно потеряли свою значимость.
Для обычных недорогих покупок я устанавливаю новое правило: сначала накопить, потом купить. Если вещь не нужна срочно, лучше отложить деньги и приобрести её позже, чем снова оформлять мелкие кредиты или рассрочки. Я не считаю кредиты злом и никого не призываю полностью от них отказаться. Просто больше не хочу брать их на всё подряд.
Кредитные карты и мелкие обязательства
В сентябре я полностью погасил задолженность по кредитной карте Альфа-Банка. Из собственных средств внёс 28 154,19 ₽, ещё 75 000 ₽ перевёл с новой карты Т-Банка через услугу перевода баланса. Долг по Альфа-карте обнулился, заявление на расторжение договора я подал. Окончательное закрытие договора — это отдельная процедура, требующая времени и подтверждения от банка.
На переведённые 75 000 ₽ Т-Банк предоставил 120 дней без процентов. Это дало дополнительную экономию на процентах, которые раньше уходили по Альфа-карте. Таким образом ежемесячная кредитная нагрузка снизилась ещё на три–четыре тысячи рублей.
Следующая цель — небольшие потребительские кредиты «Халвы». В сентябрьском отчёте они занимали позиции с десятой по двенадцатую, после закрытия Альфа-карты нумерация сдвинулась. На конец сентября их общий остаток составлял 210 662,61 ₽, а ежемесячные платежи по ним вместе — 8 940,65 ₽. Когда-то эти кредиты были оформлены для покупок для дома, которые казались мелочами. Теперь я планирую избавиться от них поочерёдно, сосредоточившись на каждом отдельно.
Мечта о новом квадроцикле
В сентябрьском отчёте я рассказывал, что продал квадроцикл и закрыл его лизинг. Это было необходимо, чтобы добавить денег на новый автомобиль для семьи. Квадроцикл продан, но мечта осталась. Прежний был начального уровня, а следующий я хотел бы взять заметно мощнее. Стоит отметить, что автомобиль я купил пусть и подержанный, но полностью за собственные средства. А предыдущего нового лизингового «китайца» продал ещё в апреле.
Я понимаю, как это выглядит со стороны: долг превышает 8,6 миллиона рублей, а я рассуждаю о технике стоимостью свыше миллиона. В нынешней ситуации быстро накопить такую сумму не получится. Даже по оптимистичным оценкам на это ушло бы около года–полутора. Честно говоря, ждать так долго мне не хочется. Поэтому я допускаю, что для такой крупной покупки снова воспользуюсь кредитом.
Освободившиеся 29 926 ₽ в месяц — это как раз та сумма, которую я мог бы направлять на платежи за новый квадроцикл. Но сначала нужно закрыть намеченные долги на 2026 год, вернуть 75 000 ₽ по карте Т-Банка, и только после этого я смогу реально оценить, потяну ли новое обязательство. Пока это просто мечта. Если ситуация в бизнесе останется стабильной и я смогу закрыть ещё пару мелких обязательств, тогда действительно рассмотрю возможность нового кредита.
Моя позиция на сегодняшний день сформирована: на телефоны, бытовые вещи и другие обычные покупки я буду тратить личные деньги. Кредит оставлю как вариант для крупной цели, которую не получается оплатить сразу, — и только если новый платёж действительно помещается в мой бюджет. Возможно, через несколько месяцев обстоятельства изменятся, и я приму другое решение. Ситуация и в стране, и в мире остаётся нестабильной, поэтому строить долгосрочные планы сложно.
А как вы относитесь к кредитам? На какие покупки готовы занимать, а на какие предпочитаете накопить? Этот вопрос я часто задаю себе и теперь интересуюсь мнением других.