Путешествие за пределы России часто начинается с неприятного открытия: привычный пластик перестаёт работать, а наличные тают быстрее, чем хотелось бы. Оплатить отель в Бангкоке, забронировать билет из Стамбула или снять деньги в банкомате Нячанга — всё это превращается в квест, если под рукой только российская карта. При этом на рублёвом счёте средства есть, но дотянуться до них из-за границы невозможно. Знакомая картина, не правда ли?
Именно поэтому при подборе иностранной карты я давно перестал смотреть только на логотип Visa или Mastercard. Гораздо важнее другой вопрос: как быстро и без лишних потерь я смогу пополнять этот счёт, находясь в России или уже за рубежом. Оказалось, что удобство пополнения — это половина всей ценности зарубежного банковского продукта.
Почему лёгкое пополнение решает больше, чем кажется
Оформление иностранной карты — это лишь первый шаг. Гораздо важнее понять, каким маршрутом деньги будут доходить до счёта, когда баланс начнёт подходить к нулю. Я не раз сталкивался с ситуацией, когда человек получает заветный пластик, кладёт на него несколько сотен долларов и уезжает. А через пару недель обнаруживает, что пополнить счёт из России невозможно: банк просто не принимает такие переводы.
В таком случае начинаются поиски обходных путей — международные банковские переводы, сомнительные обменники, просьбы к знакомым за границей. Всё это отнимает время и съедает деньги. Совсем другое дело, когда карта изначально поддерживает пополнение из российских банков. Тогда достаточно открыть привычное приложение, выбрать международный перевод, указать номер телефона или карты получателя и отправить нужную сумму.
После зачисления рублей их можно конвертировать в доллары, евро или другую доступную валюту прямо в мобильном приложении иностранного банка. Для меня возможность такого сценария стала определяющим критерием. Особенно это актуально для тех, кто проводит за границей несколько месяцев, работает удалённо или живёт за пределами России на постоянной основе. Хорошо, когда способов пополнения несколько: если один маршрут временно перестаёт работать, остаётся запасной.
Что скрывается за словами «пополнение через СБП»
Многие ошибочно полагают, что любой перевод по номеру телефона в иностранный банк автоматически проходит через Систему быстрых платежей. На практике это не так. Российские банки используют собственные международные платёжные маршруты, которые лишь внешне напоминают привычный перевод по СБП. Поэтому я всегда советую различать несколько принципиально разных вариантов.
Первый — международный перевод по номеру телефона. В приложении российского банка выбирается страна получателя, вводится номер, после чего деньги уходят в иностранный банк. Для отправителя процедура выглядит как обычный перевод, но технически операция может идти по иному маршруту. Второй вариант — перевод по номеру иностранной карты. Здесь достаточно указать реквизиты зарубежной Visa или Mastercard. Такой способ предусмотрен для отдельных карточных продуктов банков Киргизии.
Третий вариант — прямое пополнение с российской карты через приложение иностранного банка. Некоторые киргизские банки позволяют привязать карту «Мир» к своему мобильному приложению и списывать с неё рубли для пополнения счёта. Все три способа отличаются комиссиями, лимитами и курсами конвертации. Поэтому я не рекомендую выбирать карту только на основании рекламного обещания «пополнение через СБП». Важно выяснить, из каких именно российских банков реально проходят переводы.
Какие направления я рассматриваю в первую очередь
Киргизия остаётся для меня одним из самых практичных направлений при подборе иностранных карт для россиян. Местные банки выпускают полноценные международные Visa и Mastercard, которые работают при оплате покупок, бронировании отелей, покупке авиабилетов и снятии наличных. У отдельных продуктов предусмотрены счета в рублях, долларах, евро и киргизских сомах.
Главное преимущество некоторых киргизских карт — возможность получать переводы из России сразу несколькими способами. Можно отправить рубли по номеру телефона из одного российского банка, перевести деньги по номеру карты из другого или пополнить счёт с карты «Мир». Набор доступных маршрутов зависит от конкретного банка. По моему опыту, наличие одновременно рублёвого и валютного счетов особенно удобно в длительных поездках. Часть денег можно держать в рублях, а необходимую сумму обменивать в приложении перед оплатой.
Например, во Вьетнаме я пользуюсь долларовой картой для расчётов в донгах. Банк выполняет конвертацию, и итоговая стоимость зависит от текущего курса и тарифа карты. Для поездок в еврозону я предпочитаю карту со счётом в евро — так удаётся избежать лишних конвертаций. Перед оформлением стоит проверить несколько важных функций: пополнение по номеру телефона или карты, наличие счетов в разных валютах, обмен валюты в приложении, поддержку зарубежных интернет-магазинов, получение международных переводов, снятие наличных за границей и возможность обратного перевода в Россию.
Конкретные карточные продукты, которые заслуживают внимания
Среди вариантов, которые я регулярно рассматриваю, выделяется международная Visa Айыл Банка. У отдельных карточных продуктов этого банка предусмотрены валютные счета и срок действия до пяти лет. Особенность некоторых карт — возможность пополнения из России не только международным переводом по номеру карты, но и путём списания денег с российской карты «Мир». Для этого в мобильном приложении иностранного банка нужно выбрать функцию пополнения и добавить российскую карту. После подтверждения операции деньги списываются с российского счёта и поступают в иностранный банк, если выбранный платёжный маршрут доступен.
Важно понимать: прямое пополнение с карты «Мир» не равно переводу через СБП. Это отдельный механизм. Для некоторых продуктов банка также предусмотрены валютные реквизиты, позволяющие получать международные банковские переводы. Это полезно тем, кто работает за границей или получает выплаты от иностранных компаний.

Ещё один вариант — карта Visa Бакай Банка. У отдельных продуктов срок действия также достигает пяти лет. В практических материалах, которые я изучал, рассматривается возможность пополнения некоторых карт по номеру карты из российских банков. Для определённых продуктов доступны международные переводы Visa Direct и обратный вывод денег на российские карты «Мир». Перед оформлением я всегда уточняю, поддерживает ли выбранная карта нужный способ пополнения, какие комиссии установлены и в какой валюте происходит зачисление. Некоторые карточные продукты можно оформить по внутреннему российскому паспорту, но требования лучше проверять непосредственно перед подачей заявки.
Альтернативы за пределами Киргизии
Помимо киргизских банков, россияне могут рассмотреть карты Таджикистана и Армении. В Таджикистане доступны банковские продукты Visa, которые подходят для международных покупок и снятия наличных. В некоторых банках предусмотрены валютные счета и возможность получения переводов из России. Однако при выборе карты Международного банка Таджикистана необходимо отдельно уточнять способы пополнения из конкретного российского банка, доступные валюты и комиссии.
Армянские банки также выпускают международные Visa и Mastercard, но здесь я советую быть особенно внимательным. Не каждый армянский банк принимает платежи из российских кредитных организаций, особенно из тех, что находятся под санкциями. Наличие иностранной карты ещё не означает, что её получится регулярно пополнять из Сбербанка, ВТБ или Т-Банка. Если карта нужна именно для переводов рублей из России, работоспособность конкретного платёжного маршрута нужно проверять заранее.
Пошаговый сценарий пополнения из российского приложения
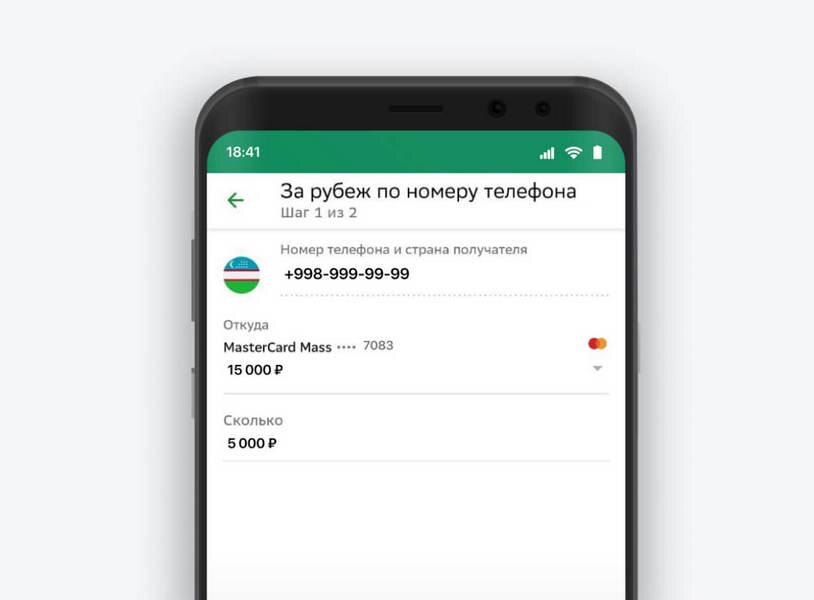
Представим типичную ситуацию: у меня есть российская карта и иностранная Visa, открытая в Киргизии. Нужно перевести на зарубежный счёт 50 000 рублей. Первым делом я выясняю, какой способ пополнения поддерживает иностранный банк. Если предусмотрен международный перевод по номеру телефона, проверяю доступность этого направления в приложении российского банка. Если доступно пополнение по номеру карты, выбираю международный перевод и указываю реквизиты иностранной Visa или Mastercard.
Порядок действий обычно такой: открываю раздел переводов, нахожу международные переводы, выбираю страну получателя — например, Кыргызстан. Затем проверяю доступные способы отправки: по номеру телефона, карты или банковским реквизитам. Ввожу данные и указываю сумму в рублях. Перед подтверждением обязательно смотрю, какую сумму получит владелец иностранной карты, какой курс обмена применяется и взимается ли дополнительная комиссия. Если нужный зарубежный банк не отображается в списке получателей, вероятно, платёжный маршрут временно недоступен. В таком случае ищу альтернативные способы пополнения в банке-эмитенте.
Мой практический совет: после оформления новой зарубежной карты сначала переводите небольшую сумму. Убедитесь, что деньги поступили на нужный счёт, карта активна и операции доступны в банковском приложении. Только после этого имеет смысл отправлять более крупные суммы.
Где кроются скрытые потери на конвертации
Одна из самых частых ошибок — выбирать способ пополнения исключительно по размеру комиссии. Предположим, российский банк предлагает международный перевод без комиссии, но использует собственный курс конвертации рублей в иностранную валюту. Другой банк может взимать небольшую комиссию, но предлагать более выгодный курс. В результате второй вариант иногда оказывается экономически выгоднее, несмотря на наличие отдельной платы за перевод.
Приведу условный пример. Нужно отправить 100 000 рублей на долларовый счёт иностранного банка. В одном случае комиссия за перевод составляет 0%, но потери при обмене валюты относительно выбранного рыночного ориентира достигают 2%. Во втором случае комиссия составляет 0,5%, а разница в курсе обмена — 0,5%. В первом варианте совокупные расходы составят приблизительно 2 000 рублей, во втором — около 1 000 рублей. Это иллюстративный расчёт, а не действующие тарифы конкретных банков. Поэтому перед каждым крупным переводом я сравниваю итоговую сумму зачисления. При регулярном использовании карты даже небольшая разница в курсах со временем превращается в существенные дополнительные расходы.
Удалённое оформление: возможно ли получить карту, не выезжая из России
Для отдельных банковских продуктов Киргизии предусмотрено дистанционное оформление иностранной карты без самостоятельной поездки клиента. В зависимости от банка может потребоваться участие уполномоченного представителя, предоставление доверенности либо прохождение другой предусмотренной процедуры идентификации. Некоторые карточные продукты допускают оформление без нотариальной доверенности.
Для оформления обычно требуется паспорт гражданина России. В зависимости от банка дополнительно могут понадобиться загранпаспорт, контактные данные и документы для идентификации клиента. После одобрения заявки банк выпускает карту, которая передаётся владельцу предусмотренным способом. Клиент самостоятельно активирует карточный продукт, устанавливает PIN-код и получает доступ к мобильному приложению. Я рекомендую обращаться только через официальные контакты и не передавать третьим лицам пароли, коды подтверждения и данные для входа в банковское приложение.
Когда карта нужна не только для поездок
Если вы работаете за границей, получаете доход от иностранных заказчиков или занимаетесь интернет-проектами, обычного пополнения из российских банков может быть недостаточно. В таком случае важно, чтобы иностранный банк предоставлял полноценные валютные реквизиты и принимал международные переводы из нужной страны. Я, например, использую банковский счёт Киргизии для получения выплат от Google AdSense. Для подобных операций необходимо заранее проверить требования платёжной платформы, валюту расчётов и возможность получения переводов от иностранной компании.
Некоторые банки предоставляют входящие SWIFT-переводы в долларах и евро. Полученные средства можно использовать для зарубежных расходов, обменивать в банковском приложении или переводить дальше предусмотренными банком способами. Для моряков, фрилансеров и удалённых сотрудников также важно учитывать требования банка к подтверждению происхождения средств. При регулярном получении зарплаты или дохода от предпринимательской деятельности могут потребоваться договоры, расчётные документы и подтверждение налогового статуса.
Обратный путь: как вернуть деньги в Россию
Предположим, я пополнил иностранную карту перед поездкой, но часть денег осталась неиспользованной. Если зарубежный банк поддерживает обратные переводы, остаток можно отправить на российский счёт. В некоторых банках Киргизии доступны переводы на российские карты «Мир» непосредственно из мобильного приложения. Для этого нужно выбрать перевод, указать реквизиты российской карты, сумму и подтвердить операцию. При необходимости деньги предварительно обмениваются на рубли.
Условия обратного перевода отличаются от условий пополнения. Поэтому заранее проверяю возможность вывода средств, действующие лимиты и комиссии. Не стоит рассчитывать, что любая иностранная Visa или Mastercard автоматически позволяет отправлять деньги в Россию.
UnionPay или зарубежная Visa: что я выбираю для поездок
Российские карты UnionPay могут использоваться за границей в отдельных банкоматах и торговых точках, но успешность операций зависит от банка-эмитента, иностранного банка-эквайера и конкретного терминала. По моему личному опыту, даже наличие логотипа UnionPay на терминале не гарантирует прохождение платежа. Поэтому для длительных путешествий я предпочитаю использовать международные карты иностранных банков, которые принимаются в нужных мне странах.
При этом и иностранная Visa или Mastercard не гарантирует успешную оплату в абсолютно любом магазине или интернет-сервисе. Перед поездкой необходимо проверить ограничения банка-эмитента, условия обслуживания карты за границей и способы получения наличных. Для дополнительной финансовой устойчивости полезно иметь резервный способ оплаты и небольшую сумму наличных в местной валюте.
Главные выводы
В 2026 году для россиян существуют варианты оформления иностранных банковских карт, которые можно пополнять рублями из России без использования классических международных SWIFT-переводов. Для отдельных карт Киргизии доступны переводы по номеру телефона, по номеру карты и прямое пополнение с российской карты «Мир». Банковские продукты других стран СНГ также могут поддерживать международные переводы из России, но условия необходимо проверять отдельно.
Я рекомендую выбирать иностранную карту исходя из конкретных задач: регулярное пополнение, оплата покупок во время путешествий, получение зарплаты из-за границы или работа с зарубежными интернет-сервисами. Не менее важно заранее проверить возможность обратного вывода денег, комиссии за конвертацию и стоимость обслуживания. Универсальная зарубежная банковская карта — это не просто Visa или Mastercard иностранного банка, а платёжный инструмент, который можно удобно пополнять, использовать в нужных странах и обслуживать без постоянного поиска дополнительных способов перевода денег.