Отношения с банком у каждого складываются по-своему. Одни воспринимают его как большую копилку, другие — как перевалочный пункт для зарплаты, которая задерживается на счёте ровно до момента списания. Я долгое время относил себя ко второй категории, но потом поймал себя на мысли, что банковское приложение открываю чаще, чем мессенджеры. Ипотека, ремонт, потребительский кредит — всё это быстро превращает человека в невольного эксперта по датам платежей, комиссиям и скрытым условиям.
Когда только оформляешь кредит, всё выглядит почти празднично. Деньги приходят мгновенно, менеджер улыбается, поздравляет с одобрением и желает удачного дня. Ежемесячный платёж на фоне общей суммы кажется вполне подъёмным. А потом наступает реальность, в которой кроме кредита есть коммуналка, продукты, транспорт и периодическое желание хотя бы иногда радовать себя чем-то нематериальным. Я быстро понял, что платёж по кредиту — это не просто цифра в графике. Это новая точка отсчёта, вокруг которой выстраивается весь месяц.
Когда банк начинает скучать раньше, чем ты получаешь зарплату
Мне всегда казалось, что уведомления от банка обладают особым чувством времени. Они приходят не тогда, когда ты готов к диалогу, а ровно в тот момент, когда до зарплаты остаётся неделя, а на карте — сумма, которой хватает разве что на проезд. В такие моменты начинаешь понимать людей, которые знают график платежей лучше, чем даты рождения близких. Это не про безответственность, а про особый режим жизни, в котором банковский календарь становится важнее личного.
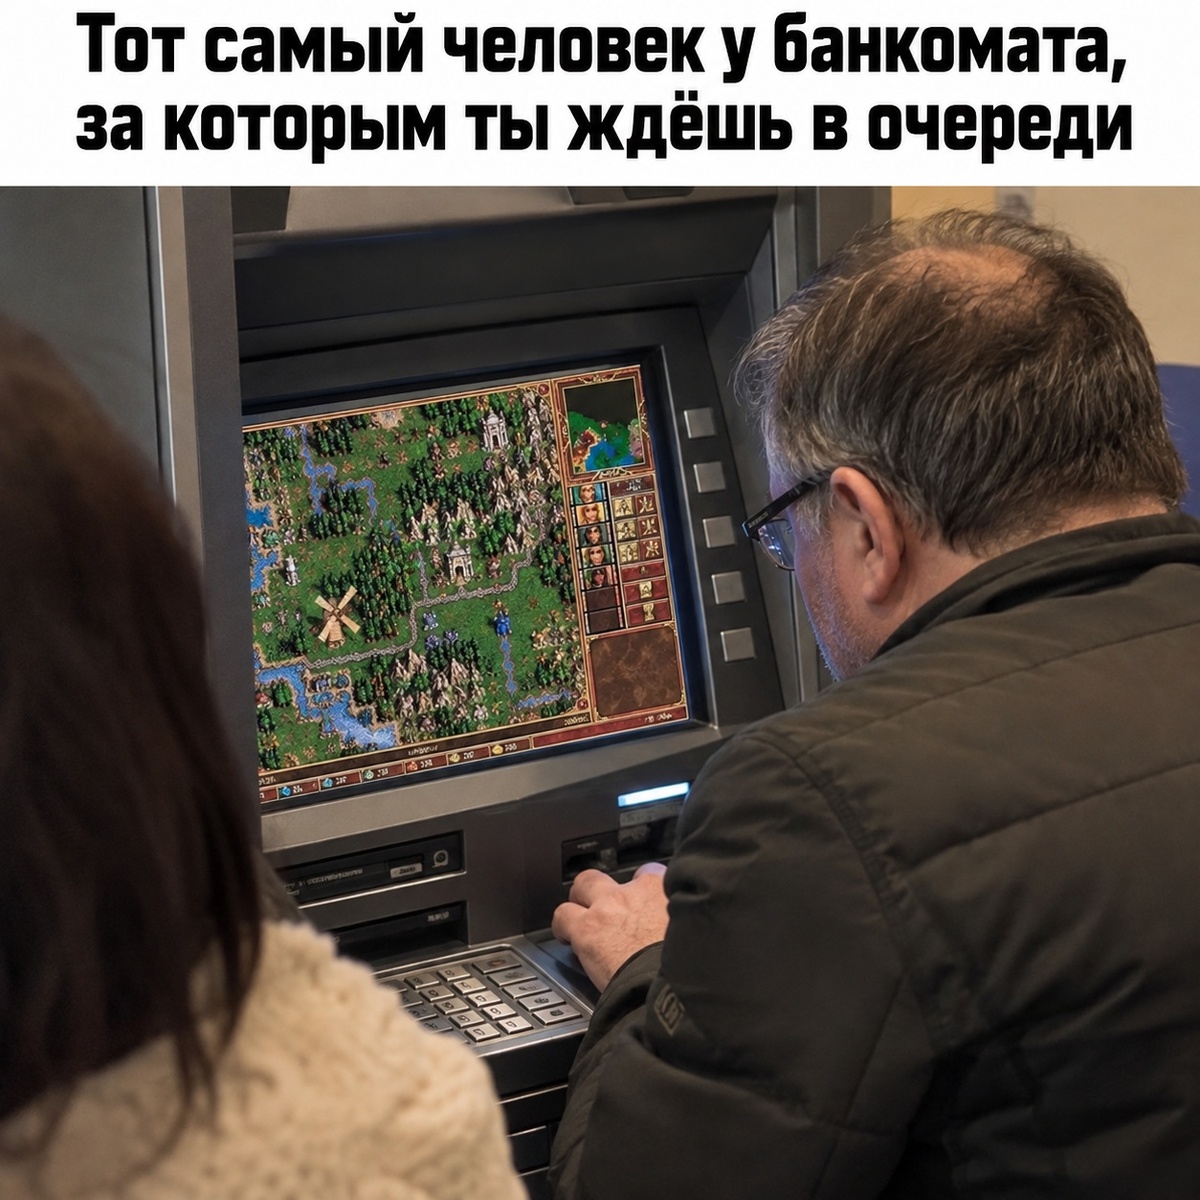
Глядя на этот кадр, я вспоминаю себя у банкомата. Вроде бы пришёл снять небольшую сумму, а в итоге стоишь и проходишь какой-то бесконечный квест: вставить карту, вспомнить пин, выбрать услугу, отказаться от страховки, согласиться с условиями, которые никто не читает, и только потом получить купюры. Ощущение, что снимаешь не деньги, а проходишь игру на сто процентов.
Уверенность клиента против банковской реальности
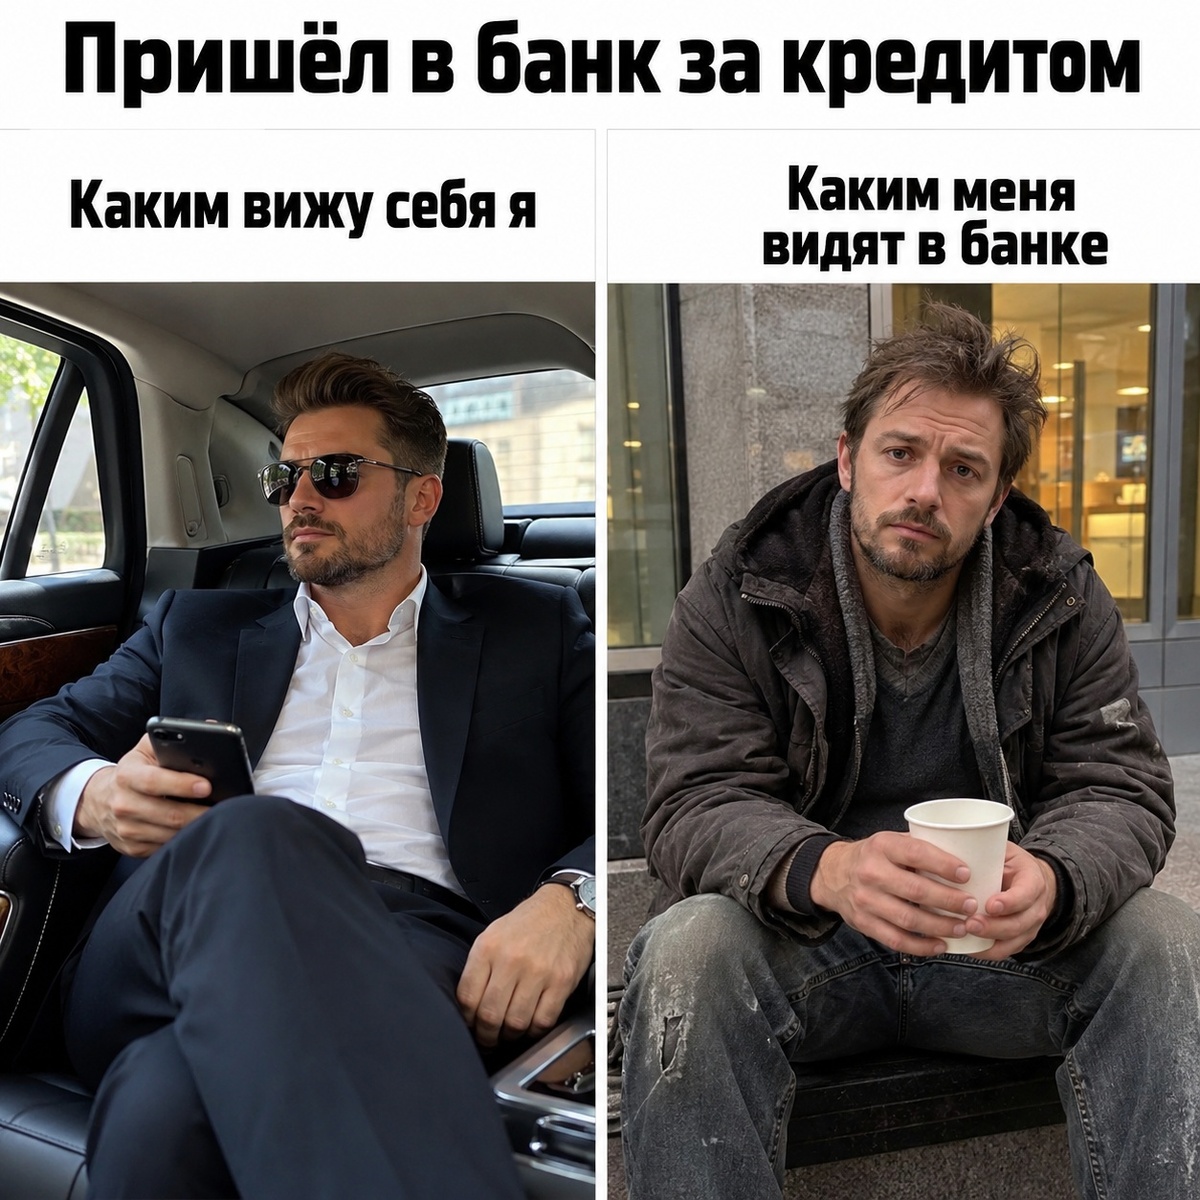
Заходишь в отделение с ощущением, что контролируешь ситуацию. Документы собраны, вопросы подготовлены, голос уверенный. Но уже через несколько минут понимаешь: твоя уверенность здесь — лишь повод для вежливой улыбки сотрудника. Я не раз ловил себя на мысли, что банковские специалисты смотрят на клиента как на человека, который пока не знает всех деталей собственного договора.
Эта сцена напоминает мне классическую ситуацию: ты приходишь решить один вопрос, а уходишь с тремя новыми услугами и лёгким ощущением, что тебя где-то обошли. Причём настолько аккуратно, что претензий предъявить невозможно.
Кредитная история, достойная экранизации
Моя финансовая история тянется уже не первый год. В ней есть всё: неожиданные повороты, драматические паузы, редкие победы и затяжные сезоны ожидания. Иногда кажется, что по такому сюжету можно снимать сериал. Главный герой — обычный человек, который пытается жить, работать и не забывать про обязательства. Антагонист — платёжный календарь, который не прощает забывчивости.
В этом кадре чувствуется вся суть длительных отношений с кредитной организацией. Ты уже не помнишь, с чего всё начиналось, но точно знаешь, что развязка пока не близко.
Банк знает о моих желаниях больше, чем я сам
Порой мне кажется, что банковские алгоритмы изучают мои привычки внимательнее, чем я сам. Приходит предложение оформить кредит на отпуск ровно в тот момент, когда я думаю о море. Или предлагают увеличить лимит, когда на карте пусто. В такие моменты невольно задумываешься: может, банк действительно видит во мне потенциал, о котором я пока не подозреваю?
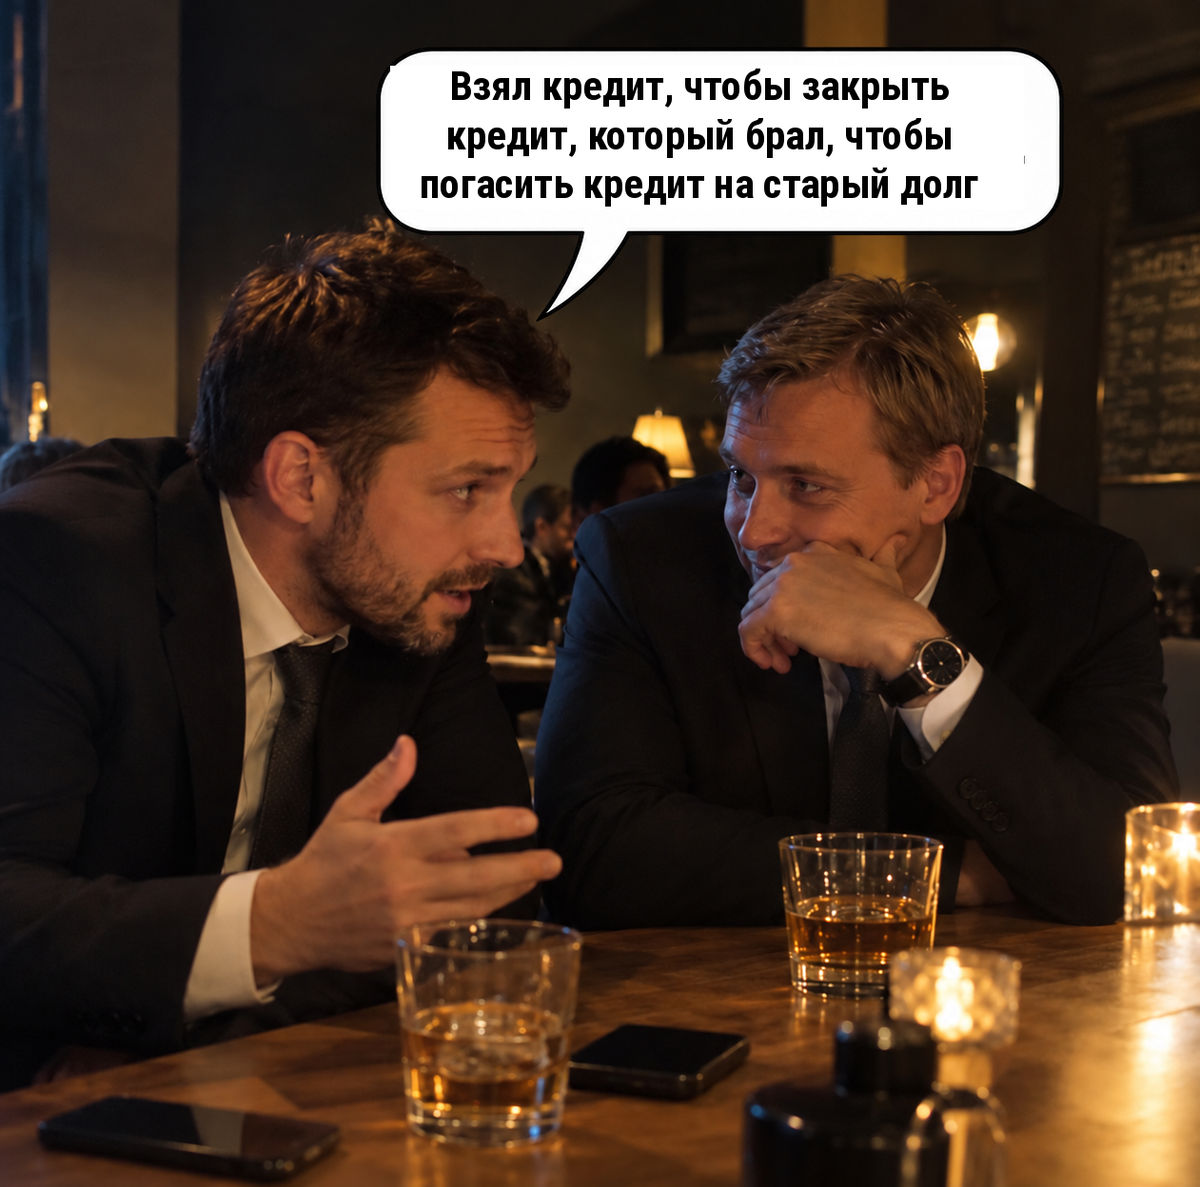
Эта картинка отлично передаёт ощущение, когда финансовая организация слишком хорошо понимает твои потребности. Остаётся только надеяться, что её представления о моих возможностях не разойдутся с реальностью.
Ручка как символ доверия
В банке даже ручка на цепочке вызывает у меня смешанные чувства. С одной стороны, это просто канцелярская принадлежность. С другой — символ того, что доверие в финансовых вопросах лучше подкреплять дополнительной фиксацией. Я не раз ловил себя на желании пристегнуть ручку покрепче, чтобы она точно не потерялась в момент подписания важного документа.
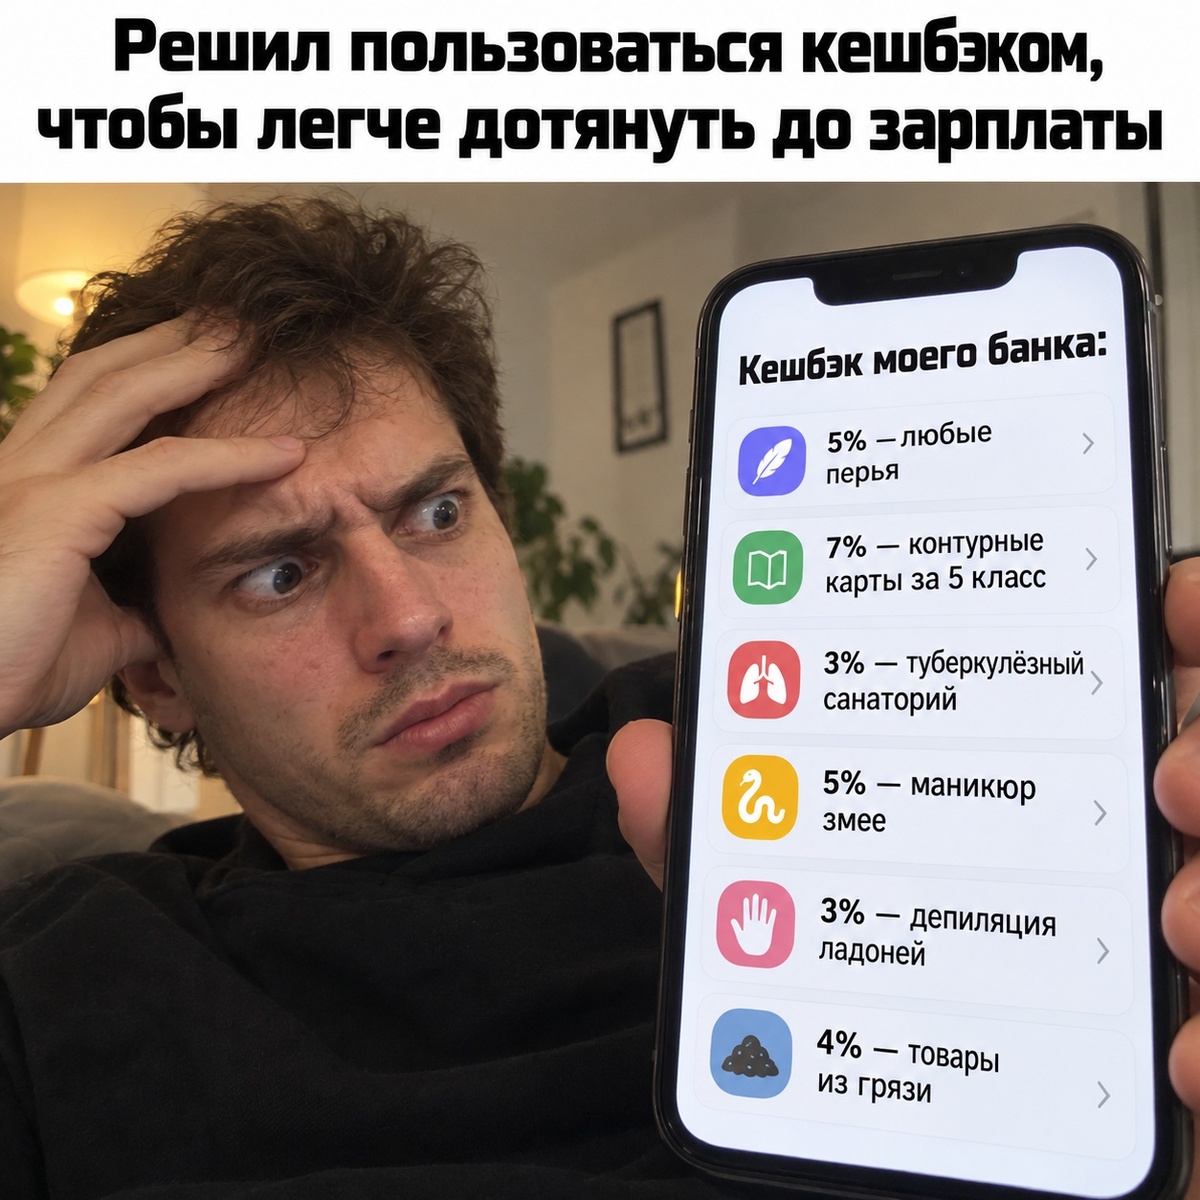
Смешно, но именно такие мелочи запоминаются лучше всего. Серьёзные переговоры забываются, а ручка на цепочке остаётся в памяти надолго.
Загадки банковского одобрения
Иногда я пытаюсь разобраться в логике одобрения кредита. Смотрю на условия, сравниваю предложения, читаю мелкий шрифт. Чем дальше погружаюсь, тем больше вопросов. Почему одному клиенту одобряют за минуту, а другому нужно собрать справки и пройти семь кругов согласования? Почему ставка в рекламе одна, а в договоре — другая? Я не финансист, но иногда кажется, что банковская система специально создана для того, чтобы клиент чувствовал себя немного потерянным.
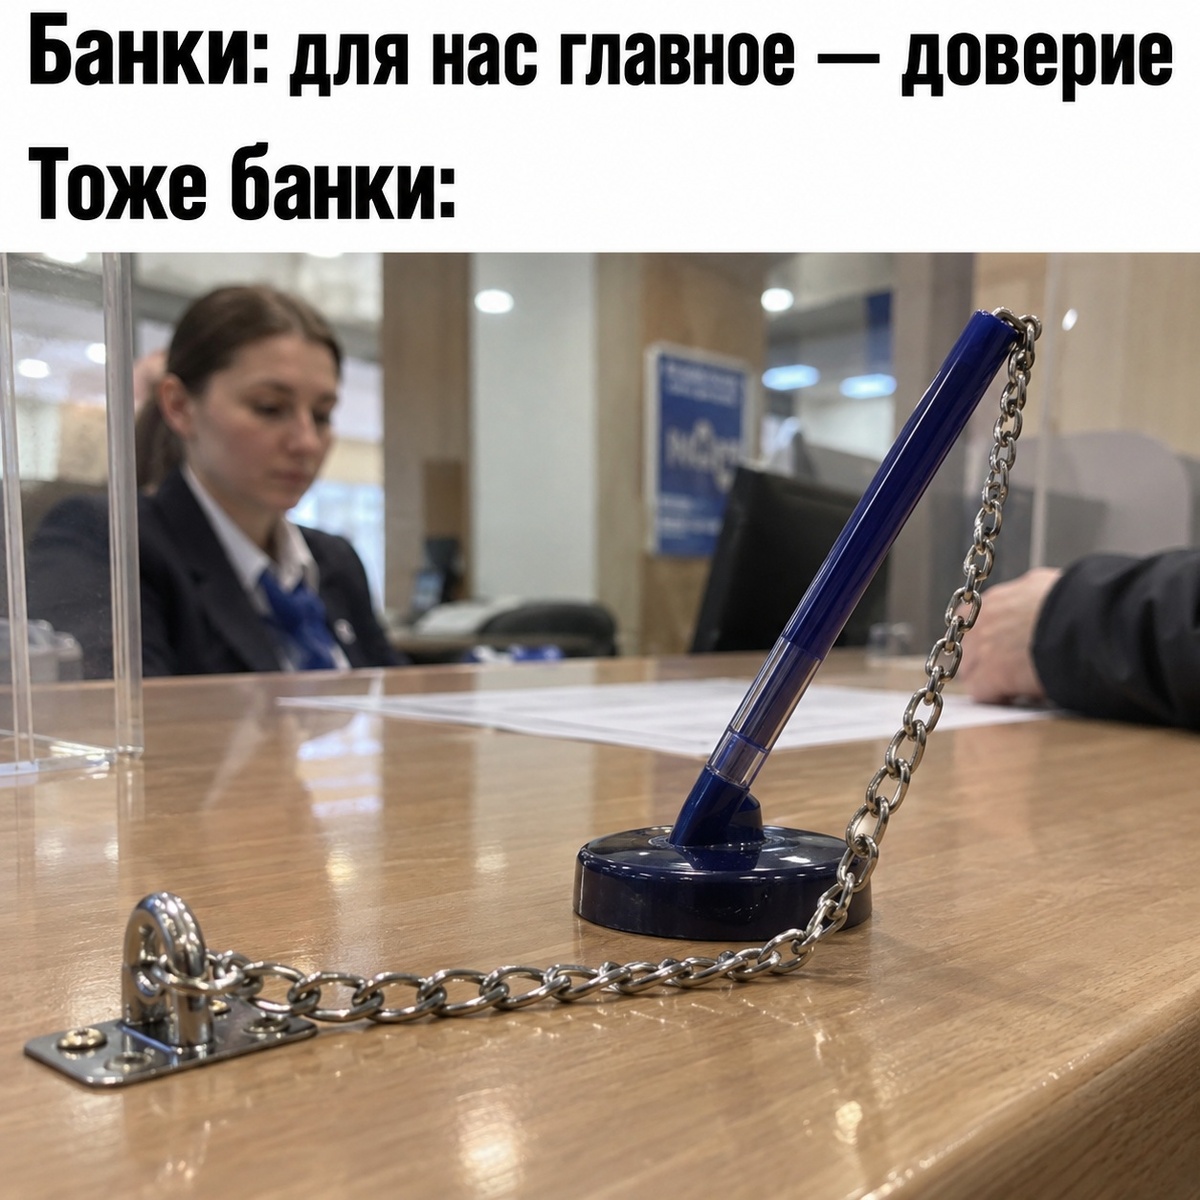
Этот кадр напоминает мне момент, когда я в очередной раз пытался понять, почему мне одобрили именно такую сумму. Ответа я так и не нашёл, зато приобрёл новый опыт чтения банковских формулировок.
Мы договаривались о другом
Когда подписываешь договор, кажется, что все условия прозрачны. Но проходит время, и ты замечаешь детали, которые раньше не бросались в глаза. Комиссия за обслуживание, плата за смс-уведомления, изменение ставки — всё это появляется как-то незаметно. Я был уверен, что мы с банком честно обозначили условия знакомства. Оказалось, у финансовой организации была своя версия развития событий.
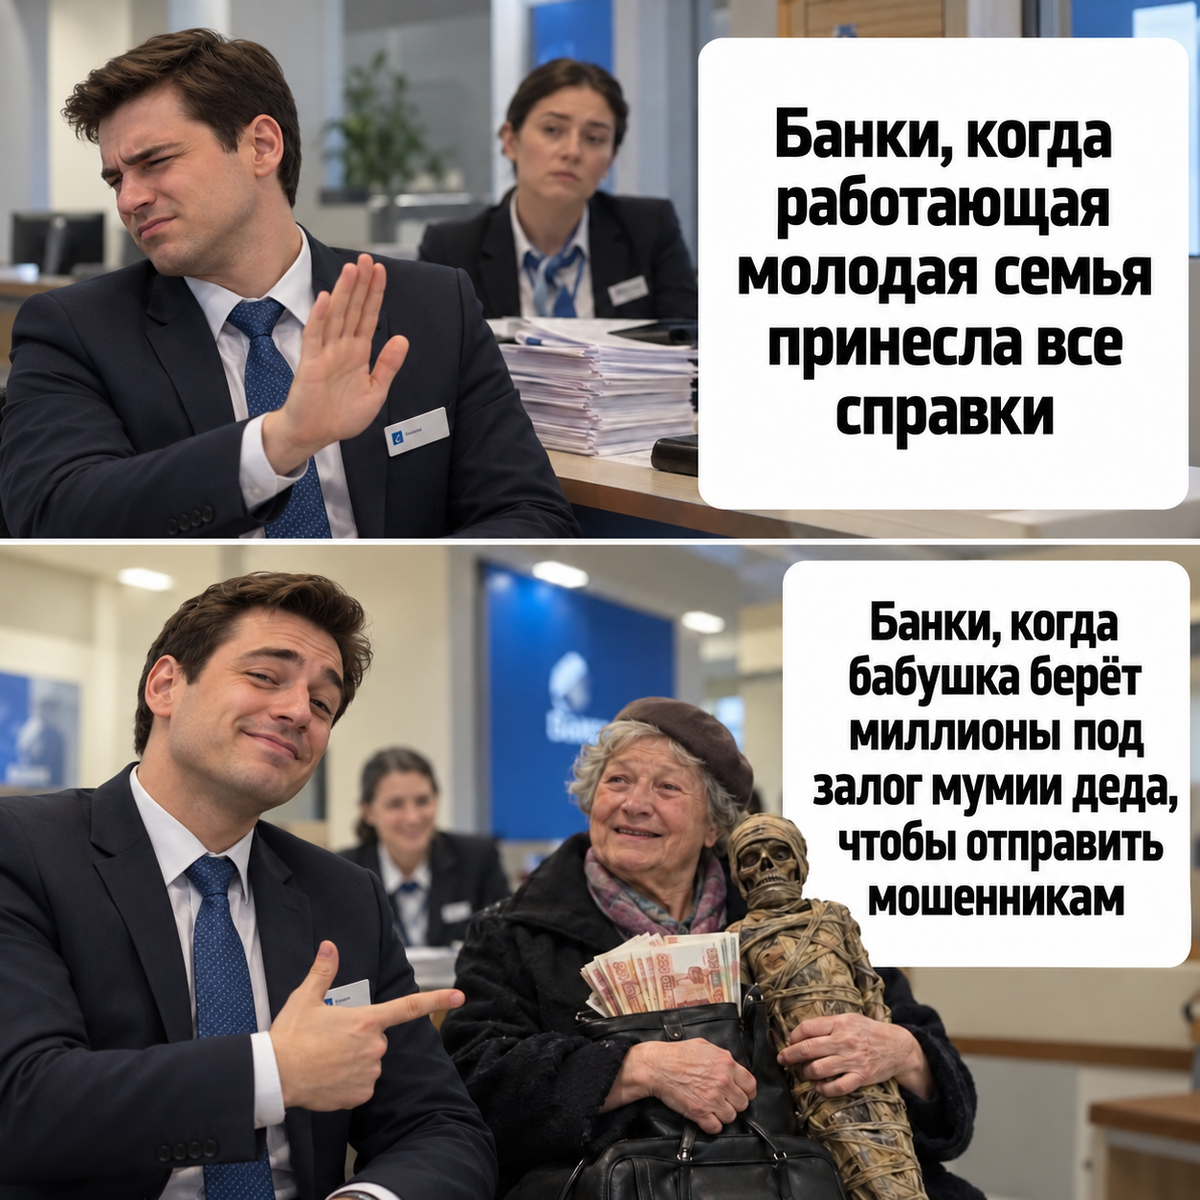
Глядя на это изображение, я вспоминаю собственные попытки перечитать договор спустя несколько месяцев после подписания. Ощущение, что текст стал длиннее, не покидает до сих пор.
Звонок, после которого доверие падает
Телефонный звонок из банка — это всегда маленькое испытание. Даже если номер знакомый, внутри всё равно что-то сжимается. Вдруг что-то случилось? Вдруг я забыл про платёж? Вдруг это снова предложение, от которого невозможно отказаться? Я заметил, что после таких звонков моё доверие к финансовой системе немного снижается, даже если разговор был вежливым.
Этот кадр точно передаёт атмосферу момента, когда телефон звонит в неподходящее время, а на экране высвечивается знакомый номер.
Лучший клиент — тот, кого ещё нет
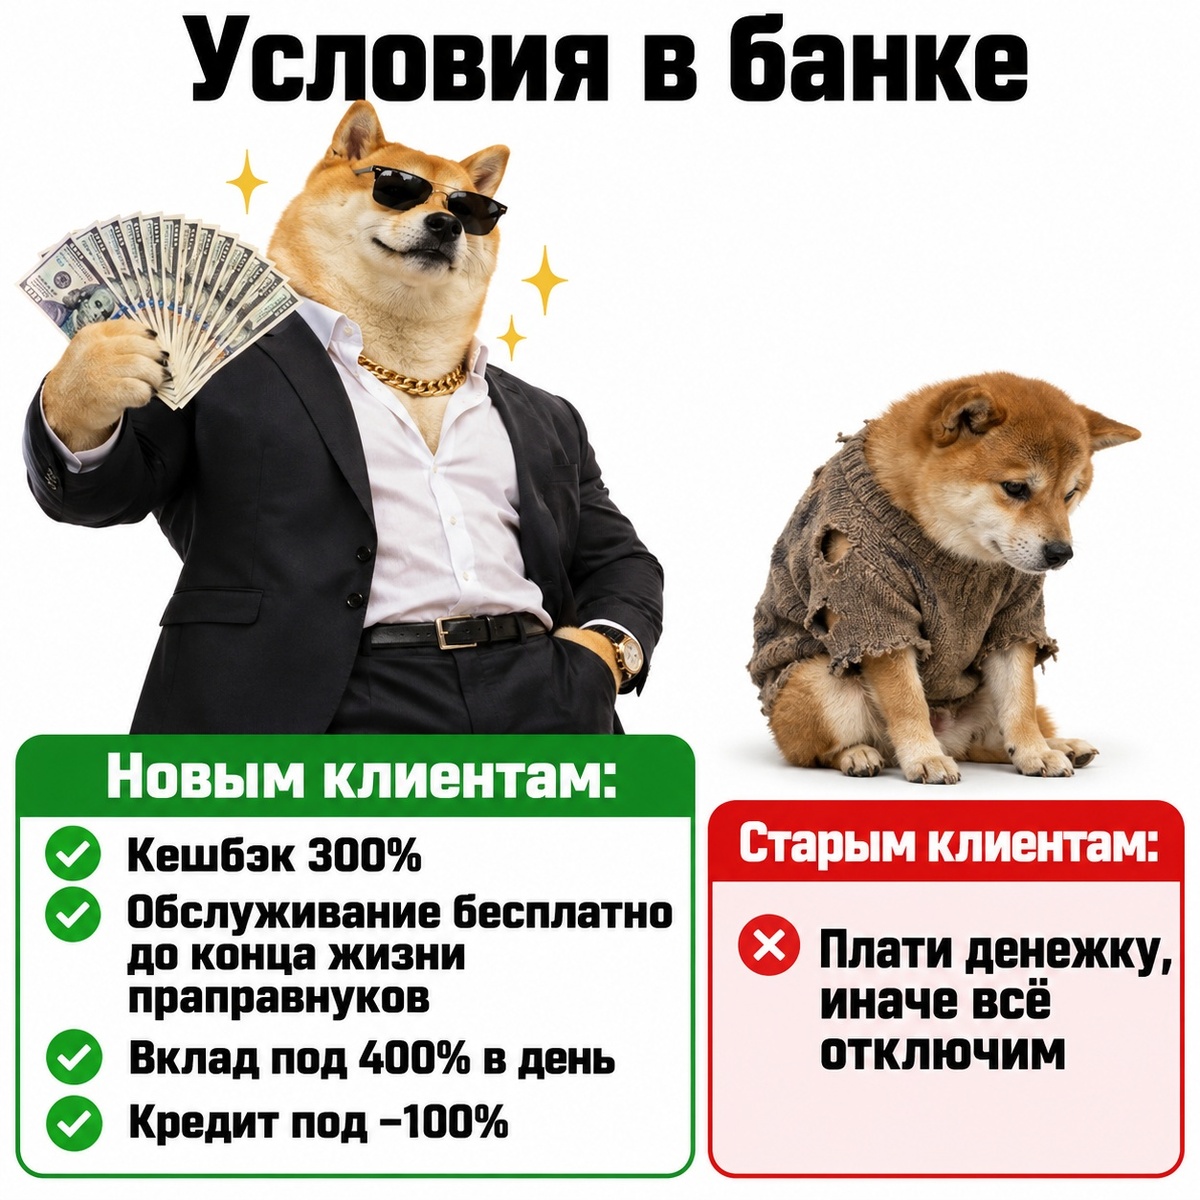
Я пришёл к выводу, что самый выгодный статус в банке — это человек, который ещё не стал клиентом. Ему предлагают самые вкусные условия, низкие ставки и повышенный кэшбэк. Как только подписываешь договор, магия исчезает. Ты становишься частью системы, и отношение меняется. Не радикально, но достаточно, чтобы это заметить.
Эта картинка напоминает мне о том, как я сравнивал условия для новых и действующих клиентов. Разница оказалась настолько показательной, что я даже сделал скриншот.
Банковская математика, которой не учили в школе
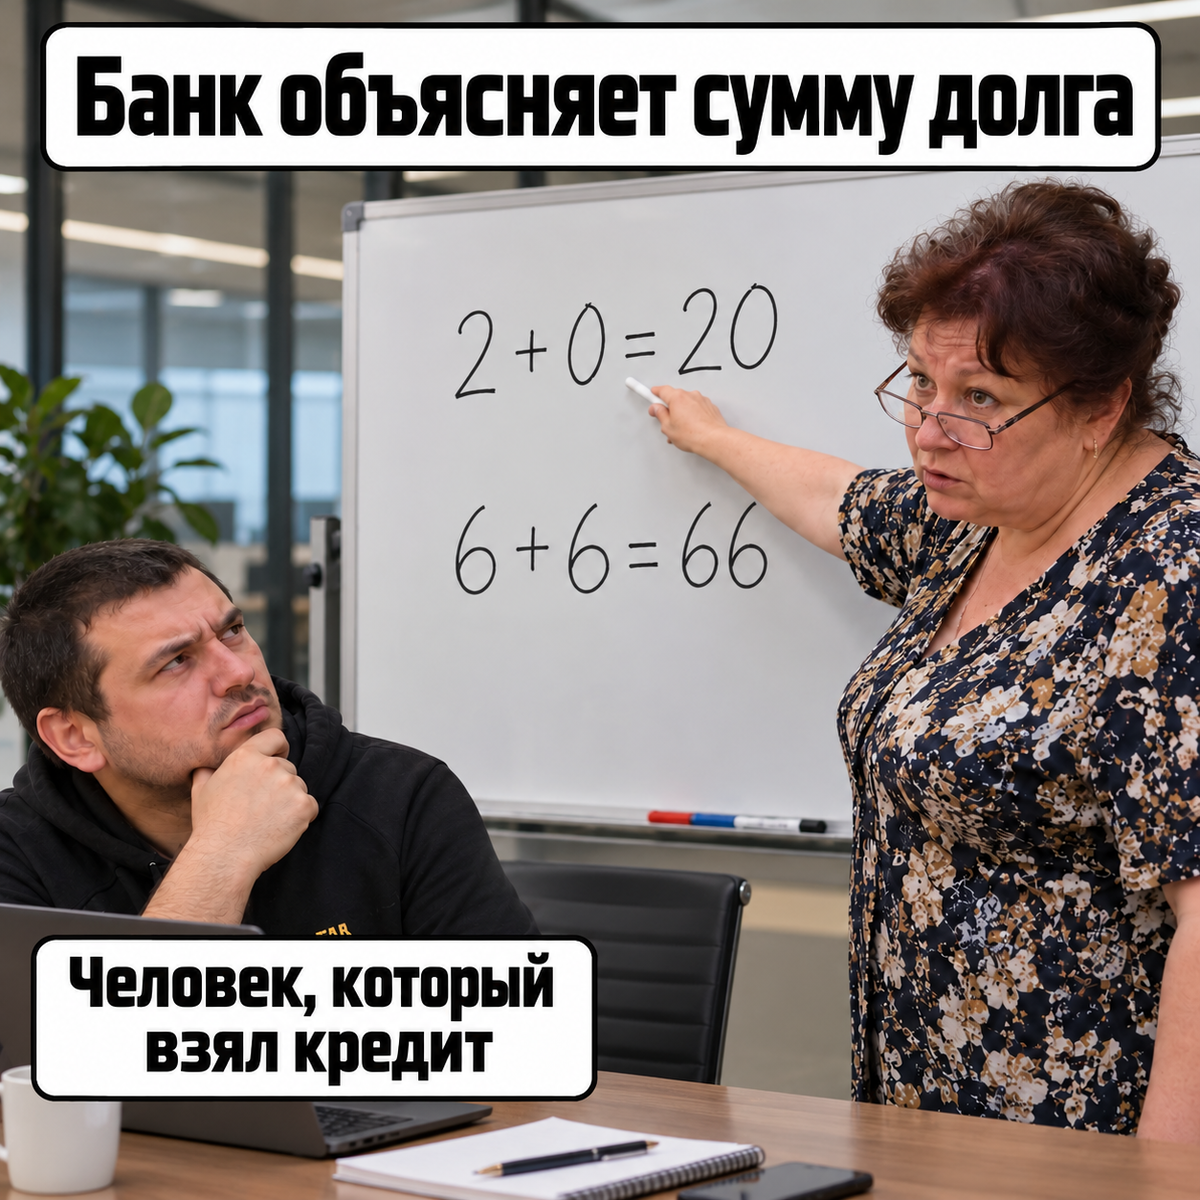
Я всегда неплохо считал. Но банковская математика — это отдельная дисциплина. Проценты, капитализация, аннуитетные платежи, эффективная ставка — всё это звучит знакомо, но на практике работает иначе. Мне кажется, если бы в школе преподавали основы кредитования, многие люди избежали бы серьёзных ошибок. А пока приходится учиться на собственных договорах.
Этот кадр — про моё вечное удивление от того, как одна и та же цифра может выглядеть по-разному в рекламе и в графике платежей.
Неважно, кто на другом конце провода
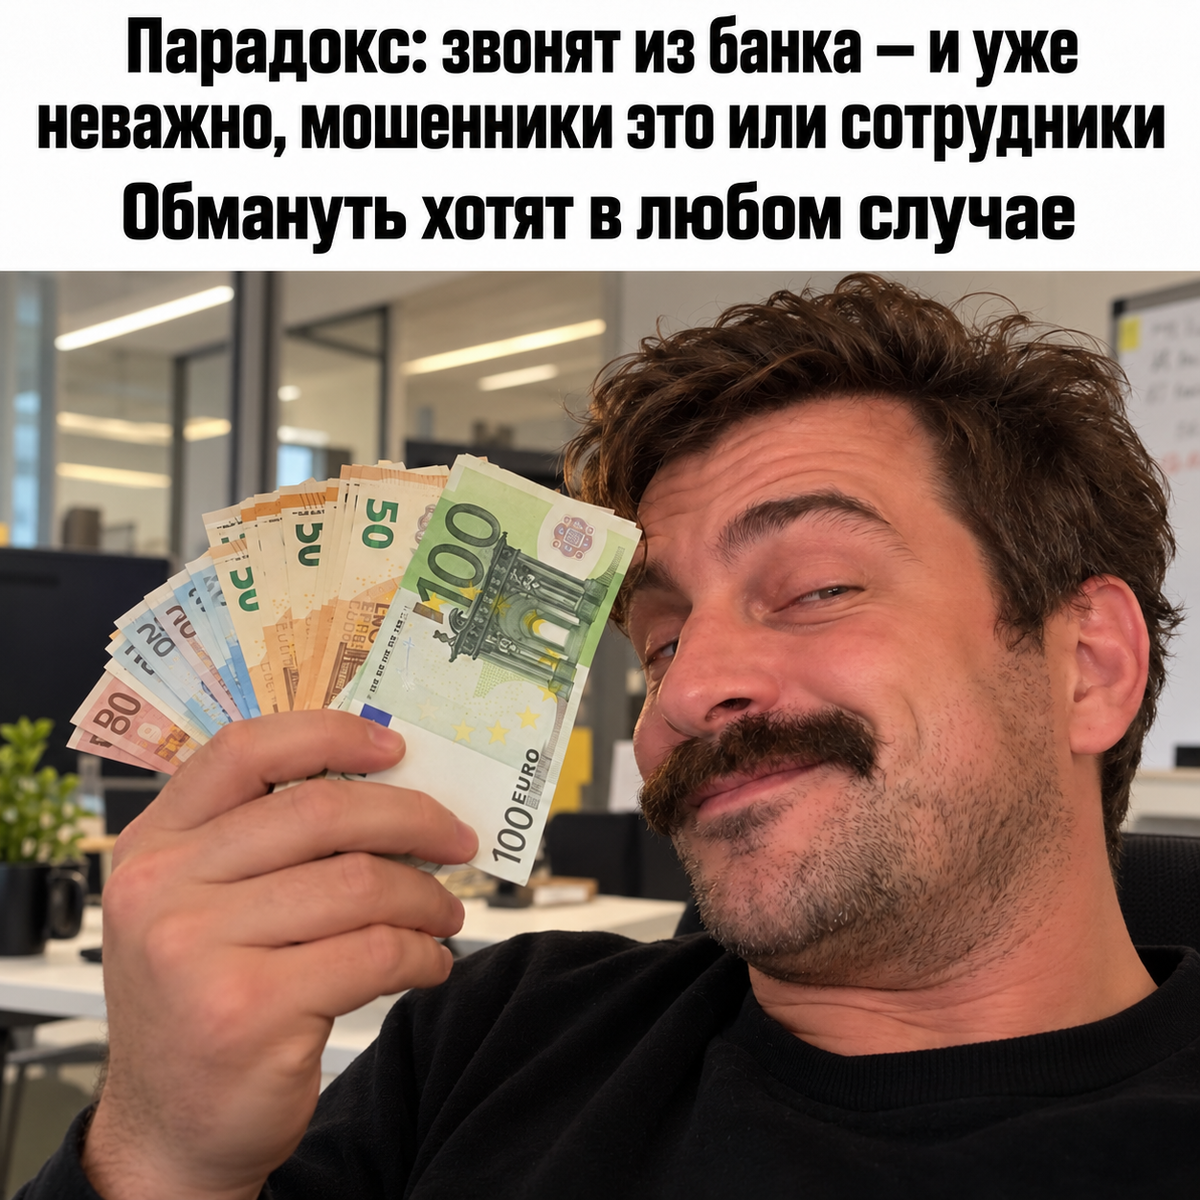
Иногда звонят не из банка, а от его имени. И вот тут начинается самое интересное. Голос вежливый, информация убедительная, а цель — совсем не та, о которой говорят. Я давно понял: важно не то, кто именно звонит, а то, какую информацию у тебя пытаются получить. Поэтому в телефонных разговорах я стал осторожнее, чем при личной встрече.
Эта картинка напоминает мне о том, как я однажды почти поверил в историю про «безопасный счёт». Хорошо, что вовремя остановился.
Финансовая грамотность как недостижимый уровень
Я стараюсь повышать свою финансовую грамотность. Читаю статьи, слушаю подкасты, задаю вопросы. Но иногда кажется, что настоящий уровень понимания финансов находится где-то далеко впереди. До него ещё несколько зарплат, пара кредитов и, возможно, одна ипотека. Но я не сдаюсь. Лучше медленно разбираться, чем жить в иллюзии полного контроля.
Этот кадр отражает моё отношение к финансовому самообразованию. Вроде бы двигаешься вперёд, но до вершины ещё далеко.
Слова, которые хочется услышать
В какой-то момент я понял, какие слова от банка были бы для меня самыми приятными. Нет, не про одобрение нового кредита. И не про повышение лимита. А про то, что задолженность погашена, обязательства выполнены, и теперь можно просто жить. Наверное, это и есть главная финансовая мечта — услышать от банка что-то по-настоящему хорошее.
Эта картинка — про тот самый момент, которого я жду. Надеюсь, он наступит раньше, чем я выучу наизусть все пункты кредитного договора.
Рабочий день в банке
Иногда я представляю, как проходит рабочий день сотрудника банка. Наверное, это бесконечный поток клиентов, каждый со своей историей. Кто-то приходит за консультацией, кто-то — за деньгами, а кто-то — просто выговориться. Я бы не хотел оказаться на их месте, но уважаю людей, которые сохраняют спокойствие даже в самых напряжённых ситуациях.
Этот кадр напоминает мне о том, что у каждой банковской операции есть человеческое лицо. Главное — не уточнять, в каком именно отделении проходит смена.
Автограф с профессиональным уклоном
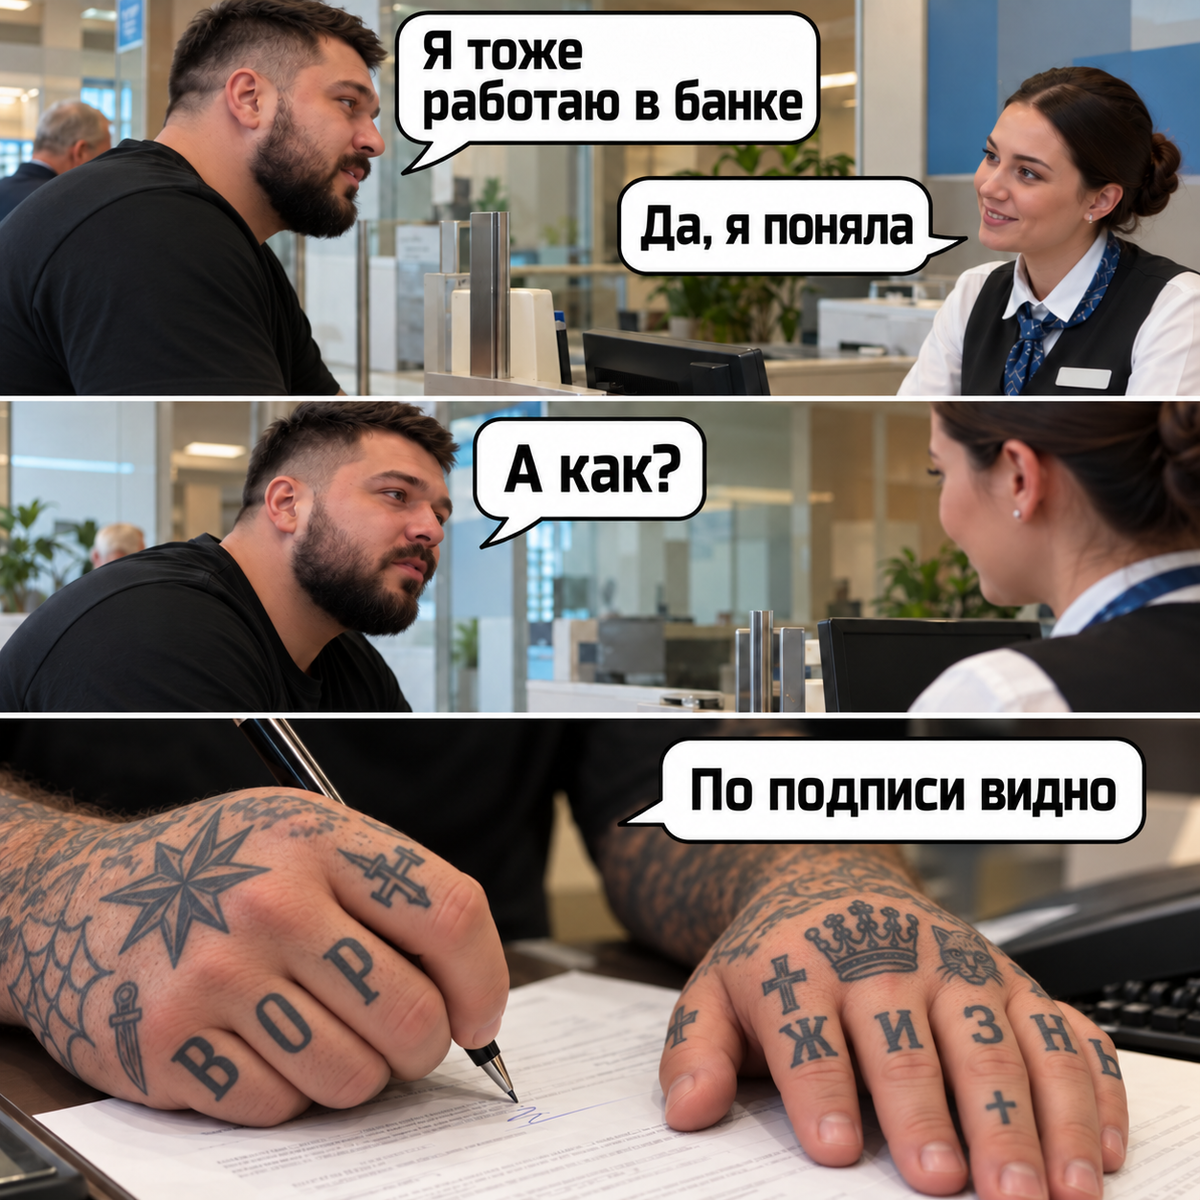
Подпись в банковских документах — это отдельный навык. С годами она становится быстрой, уверенной и почти автоматической. Я заметил, что расписываюсь в банке иначе, чем в обычной жизни. Будто включается профессиональный режим: рука двигается чётко, без лишних движений. Наверное, так проявляется опыт.
Эта картинка — про то, как обычная подпись превращается в ритуал. Особенно когда на кону серьёзные обязательства.
Деньги как воспоминание
Мои нынешние отношения с деньгами всё больше напоминают ностальгию. Помню времена, когда зарплата оставалась на карте дольше одного дня. Когда можно было спонтанно купить что-то приятное, не сверяясь с графиком платежей. Сейчас деньги приходят и уходят, оставляя после себя лишь строчки в истории операций. Но я не жалуюсь. Это этап, который нужно пройти.
Этот кадр передаёт то самое чувство, когда смотришь на старые фотографии и понимаешь, что финансовая свобода была ближе, чем казалось.
Красивая жизнь и её финансирование
Планы на красивую жизнь у меня были отличные. Я представлял, как путешествую, обновляю гардероб и не думаю о чеках. Но с финансированием этих планов договориться не удалось. Точнее, банк предложил свои условия, а я согласился. Теперь красивая жизнь выглядит иначе: уютный дом, стабильная работа и отсутствие долгов. И это, пожалуй, не худший вариант.
Эта картинка — про разницу между ожиданиями и реальностью. Но я стараюсь видеть в этом не драму, а повод для самоиронии.
Предок, который не ожидал такого
Иногда я думаю о том, как бы отреагировал мой далёкий предок на современную банковскую систему. Наверное, он рассчитывал, что через пару веков схема будет проще. А получилось наоборот: договоры, проценты, кредитные истории. Впрочем, в каждой эпохе свои сложности. Просто наши выглядят особенно запутанными.
Этот кадр напоминает мне о том, что финансовая система — это не статичная конструкция. Она меняется, и мы вместе с ней.
История, не требующая объяснений
Некоторые финансовые ситуации настолько красноречивы, что дополнительные объяснения не нужны. Смотришь на цифры, на график, на остаток по карте — и всё понятно без слов. Я не раз попадал в такие моменты, когда хочется просто молча посмотреть в потолок и принять реальность. Но потом собираешься и идёшь дальше. Потому что выбора особо нет.
Эта картинка — про те самые моменты, когда всё очевидно. Даже суду, как говорится, не понадобились бы лишние пояснения.
Первый вариант и скидка
У меня пока получается только первый вариант, и то по скидке. До второго я ещё не дорос. Но я не расстраиваюсь. Финансовый путь у каждого свой. Кто-то сразу оказывается на вершине, а кто-то идёт к ней через кредиты, рефинансирования и пересмотр условий. Главное — не останавливаться и помнить, что даже маленький шаг в сторону финансовой стабильности лучше, чем стояние на месте.
Этот кадр — про выбор, который стоит перед каждым. И про то, что иногда даже первый вариант — это уже достижение.
Я благодарен каждому, кто дочитал до конца. Желаю всем поменьше кредитов, побольше денег и чтобы банковские приложения приносили только хорошие новости. Пусть финансовые трудности остаются лишь поводом для шуток, а не для переживаний.