

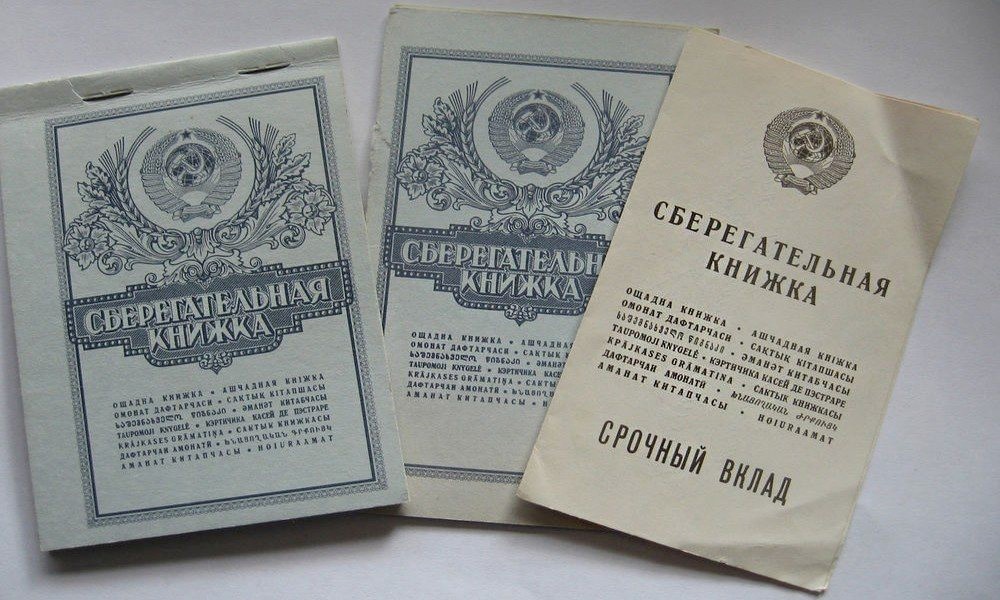
Тема советских сбережений до сих пор остаётся одной из самых болезненных для огромного числа семей. Когда я впервые столкнулся с необходимостью разобраться в механизме компенсаций, меня поразило, насколько запутанной кажется эта система со стороны. Казалось бы, речь идёт о деньгах, которые люди честно зарабатывали десятилетиями, откладывая буквально с каждой зарплаты. Однако путь к их возврату, пусть и частичному, требует терпения, внимательности и понимания целого ряда юридических нюансов.
Многие мои знакомые до сих пор уверены, что государство давно забыло о долгах перед вкладчиками Сбербанка СССР. На самом деле правовая база существует, и она продолжает работать. Другой вопрос — насколько реально получить выплату и от чего зависит её окончательный размер. Мне потребовалось несколько недель, чтобы собрать разрозненные сведения в единую картину, и теперь я хочу поделиться этим опытом, чтобы избавить других от необходимости блуждать в информационном хаосе.
Масштаб проблемы: миллионы людей и миллиарды обесцененных рублей
Чтобы осознать, почему вопрос компенсаций вообще возник, достаточно обратиться к цифрам. К началу 1990 года на счетах граждан в Сбербанке СССР лежало около 369 миллиардов советских рублей. Это были не абстрактные суммы, а реальные накопления миллионов семей. Люди годами ограничивали себя в повседневных расходах, чтобы отложить деньги на будущее. Кто-то копил на кооперативную квартиру, кто-то — на образование детей, кто-то — на крупную бытовую технику или автомобиль. Я сам помню, как родители рассказывали, что сберкнижка в те времена была не просто финансовым инструментом, а символом стабильности и уверенности в завтрашнем дне.
Однако экономический кризис начала 1990-х годов перечеркнул эти планы. Средства, хранившиеся в банковской системе, фактически были обесценены. Правительство Советского Союза направляло ресурсы на покрытие бюджетного дефицита, а после распада страны обязательства перед вкладчиками так и не были исполнены в полном объёме. Ситуацию многократно усугубила гиперинфляция: даже те выплаты, которые люди успевали получить, стремительно теряли покупательную способность. На моих глазах старшее поколение переживало не просто финансовую потерю, а крушение целой системы ценностей, в которой сбережения воспринимались как гарантия защищённости.
По разным оценкам, последствия этого кризиса затронули десятки миллионов граждан. Практически в каждой семье есть история о том, как накопления, собиравшиеся десятилетиями, превратились в пыль. И хотя полностью восстановить справедливость невозможно, государство всё же предприняло определённые шаги, чтобы хотя бы частично компенсировать людям утраченное.
Юридическое признание долга: что изменилось в середине девяностых
Ключевым моментом в истории с компенсациями стало принятие в 1995 году Федерального закона № 73-ФЗ. Именно этот документ впервые на официальном уровне закрепил право граждан на возмещение сбережений, размещённых в Сбербанке СССР до 20 июня 1991 года. Для меня это стало настоящим открытием: оказывается, государство не просто признало наличие долга, но и создало правовой механизм для его постепенного погашения.
Однако важно понимать, что закон не предполагал одномоментного возврата всех советских вкладов. Речь шла о поэтапной компенсации, порядок которой зависит от множества факторов. Возраст вкладчика, остаток на счёте, срок хранения денег, наличие ранее полученных выплат — всё это влияет на итоговую сумму. Мне пришлось буквально по крупицам собирать информацию о том, как именно работает эта система, потому что в открытом доступе она представлена фрагментарно и часто противоречиво.
Отдельно стоит отметить, что право на обращение за компенсацией имеют не только сами вкладчики, но и их наследники. Это особенно актуально сегодня, когда большинству владельцев советских сберкнижек уже далеко за семьдесят, а многих из них, к сожалению, уже нет в живых. В таких случаях именно наследники становятся той стороной, которая может инициировать процесс возврата средств.
Категории вкладчиков и базовые принципы расчёта
Когда я начал разбираться в условиях выплат, первое, что бросилось в глаза, — зависимость размера компенсации от года рождения владельца вклада. Это принципиальный момент, который определяет, с каким коэффициентом будет умножаться остаток на счёте.
Для граждан, родившихся до 1945 года включительно, применяется тройной размер компенсации. Это означает, что остаток средств на вкладе умножается на коэффициент 3. Приведу наглядный пример: если на счёте числилось 500 рублей, то базой для расчёта станет сумма в 1 500 рублей. Однако не стоит обольщаться — окончательный размер выплаты может существенно отличаться от этой цифры, поскольку дополнительно применяется понижающий коэффициент, зависящий от даты закрытия вклада.
Для вкладчиков, родившихся с 1946 по 1991 год, компенсация рассчитывается в двойном размере остатка. То есть при тех же 500 рублях исходная сумма для расчёта составит 1 000 рублей. И здесь тоже вступает в силу корректировка с учётом срока хранения средств. Мне показалось важным сразу предупредить читателей: не стоит воспринимать эти коэффициенты как готовую сумму к выплате. Это лишь база, от которой дальше производятся вычисления.
На практике расчёт выглядит сложнее, чем кажется на первый взгляд. Нужно учитывать не только год рождения, но и точную сумму остатка по состоянию на 20 июня 1991 года, дату закрытия вклада, а также наличие ранее полученных компенсаций. Все эти данные складываются в формулу, которую банк применяет при рассмотрении каждого конкретного заявления.
Особые случаи: наследники и ритуальные расходы
Отдельного внимания заслуживает ситуация, когда владелец советского вклада уже умер. В этом случае право на обращение переходит к его наследникам. Размер компенсации определяется с учётом тех же параметров, что и для живых вкладчиков: остаток по вкладу, год рождения умершего, дата закрытия счёта. Однако здесь появляются и дополнительные нюансы.
В частности, для наследников может предусматриваться компенсация расходов на ритуальные услуги. Это важный момент, о котором, как мне кажется, знают далеко не все. Условия предоставления такой выплаты строго регламентированы, и для её получения необходимо подтвердить факт понесённых затрат. Я рекомендую заранее уточнять в банке перечень требуемых документов, чтобы не терять время на повторные визиты.
Важно также помнить, что если вкладчик умер, не успев оформить положенную ему компенсацию, его наследники сохраняют право на обращение. Это принципиальный момент, который даёт шанс хотя бы частично вернуть средства, принадлежавшие близкому человеку. Однако процесс наследования компенсационных выплат имеет свои особенности, и без свидетельства о праве на наследство здесь не обойтись.
Когда в выплате могут отказать
Существуют ситуации, в которых компенсация, как правило, не положена. Наиболее распространённый случай — счета, полностью закрытые в период с 20 июня по 31 декабря 1991 года. Это связано с особенностями законодательного регулирования: считается, что владельцы таких вкладов уже распорядились своими средствами в указанный период, и оснований для дополнительных выплат нет.
Однако я бы не советовал сразу опускать руки, если ваш случай подпадает под это ограничение. Каждая ситуация требует отдельной проверки, и иногда даже в, казалось бы, безнадёжных обстоятельствах находятся основания для положительного решения. Особенно это касается наследников: если вкладчик умер, не успев оформить выплату, у его близких может сохраниться право на обращение в банк. Поэтому прежде чем делать выводы, стоит проконсультироваться со специалистом или напрямую в отделении Сбербанка.
Формула расчёта: как это работает на практике
Чтобы окончательно разобраться в механизме расчёта, я составил для себя простую схему, которой теперь пользуюсь при оценке перспектив. В основе лежат несколько ключевых факторов: год рождения владельца сберкнижки, сумма остатка на счёте по состоянию на 20 июня 1991 года, дата закрытия вклада, наличие ранее полученных компенсаций и статус заявителя — сам вкладчик или наследник.
Ключевую роль играет понижающий коэффициент, связанный со сроком хранения средств. Он может существенно изменить итоговую сумму. Приведу пример, который помог мне самому понять логику расчёта. Предположим, вкладчик 1938 года рождения имел на счёте 500 рублей и не закрывал вклад до 1997 года. В этом случае расчёт выглядит так: 500 умножаем на 3 (возрастной коэффициент) и на 1 (коэффициент за длительный срок хранения), получаем 1 500 рублей.
А теперь представим, что тот же счёт был закрыт в 1993 году. Здесь применяется иной коэффициент: 500 умножаем на 3 и на 0,7, итог — 1 050 рублей. Разница очевидна, и она наглядно демонстрирует, насколько важно учитывать все детали при оценке возможной компенсации. Я настоятельно рекомендую не полагаться на приблизительные расчёты, а обращаться за точной информацией в банк, где специалисты проведут вычисления на основе официальных данных.
Документы и процедура оформления
Для оформления выплаты необходимо обратиться в Сбербанк. Самому вкладчику обычно требуется паспорт и документы, подтверждающие наличие вклада, если они сохранились. Наследнику дополнительно потребуется свидетельство о праве на наследство. Банк также может запросить иные документы, позволяющие подтвердить сведения о владельце счёта и его вкладе.
Отдельно хочу успокоить тех, кто потерял сберкнижку. Это не всегда означает окончательный отказ: информацию о счёте можно попытаться уточнить через банк. В моей практике были случаи, когда людям удавалось восстановить данные даже спустя десятилетия. Конечно, процесс может занять время, но шанс есть, и им стоит воспользоваться.
После подачи заявления Сбербанк проверяет документы и сведения о вкладе. Процедура может быть небыстрой, поскольку банку нужно установить наличие права на компенсацию, определить остаток и применить соответствующие коэффициенты. Если заявитель соответствует условиям программы и представил все необходимые документы, выплата производится в порядке, предусмотренном законодательством. Мой совет — запастись терпением и не стесняться уточнять статус рассмотрения заявления, если процесс затягивается.


