

Тема блокировок банковских карт в последнее время стала особенно острой. Когда я впервые решилась на покупку криптовалюты и поделилась этим с подписчиками, многие сразу же начали предупреждать: будь осторожнее, можно запросто получить блокировку карты. Эти предостережения не были для меня чем-то абстрактным — я уже проходила через подобную ситуацию вместе с мужем, и тот опыт оставил довольно глубокий след. Поэтому сейчас мне хочется не просто пересказать известные факты, а поделиться личным восприятием проблемы и историей, которая заставила меня во многом пересмотреть своё отношение к банковским операциям.
Когда речь заходит о блокировках, большинство людей сразу думает о мошенничестве или каких-то сомнительных схемах. Но на самом деле всё гораздо сложнее и одновременно проще: банки действуют в рамках законодательства, которое оставляет им широкое поле для манёвра. И именно эта неопределённость становится главной проблемой для обычных клиентов.
Почему банки вообще блокируют карты
В основе большинства блокировок лежит федеральный закон № 115-ФЗ, направленный на борьбу с отмыванием преступных доходов и финансированием терроризма. К нему прилагается методичка Центрального банка, которая регулярно обновляется и уже дошла до версии 3.0. Проблема в том, что ни сам закон, ни рекомендации регулятора не дают чётких критериев, по которым можно было бы заранее понять, какая операция покажется банку подозрительной.
Каждый банк разрабатывает собственную внутреннюю систему мониторинга транзакций. Эти алгоритмы держатся в строжайшем секрете, и ни одно финансовое учреждение не раскрывает правила, по которым принимается решение о блокировке. В методичке Центробанка формулировки настолько обтекаемые, что сделать из них практические выводы практически невозможно. И это не случайность, а осознанная позиция.
Если бы где-то было прописано, что счета не блокируют при переводах до пяти тысяч рублей, все немедленно начали бы переводить по 4999. Стоит только установить формальные рамки, как тут же появляются люди, которые придумывают способы их обойти. Именно поэтому банки предпочитают действовать по принципу «пусть лучше клиент не знает, за что именно его заблокировали, чем мошенники научатся обходить систему».
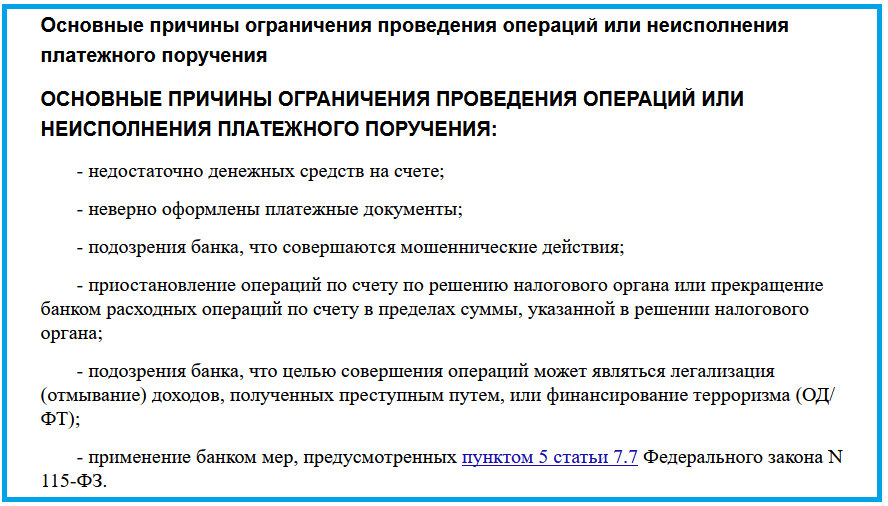
При этом у клиента, столкнувшегося с блокировкой, теоретически есть возможность оспорить решение банка. Нужно предоставить документы, объясняющие экономический смысл операций, и надеяться на положительный исход. Но практика показывает, что разблокировка происходит далеко не всегда. Нам с мужем однажды удалось добиться восстановления доступа к счёту, но для этого пришлось собрать внушительный пакет документов и потратить немало нервов.
Наша история с автокредитом и неожиданной блокировкой
Всё началось с покупки автомобиля. Мы решили воспользоваться автокредитом в Локо банке, потому что это давало хорошую скидку от автосалона. План был простой: взять кредит, получить дисконт, а через неделю полностью погасить задолженность. В то время ещё не действовало правило, позволяющее переводить самому себе по системе быстрых платежей до тридцати миллионов рублей без комиссии. Поэтому перед нами стояла задача минимизировать расходы на перевод крупной суммы.
Кредит оформили на меня, но карты этого банка у меня не было. Снять наличные и просто положить их на счёт не представлялось возможным. Тогда на помощь пришёл Тинькофф: он позволял делать переводы по СБП на крупные суммы без комиссии. Единственным ограничением была сумма, которую мы могли снять в других банках и внести на карты Тинькофф. Мы с мужем ежедневно снимали определённые суммы, клали их на свои карты и переводили на мой счёт в Локо банке для погашения кредита.
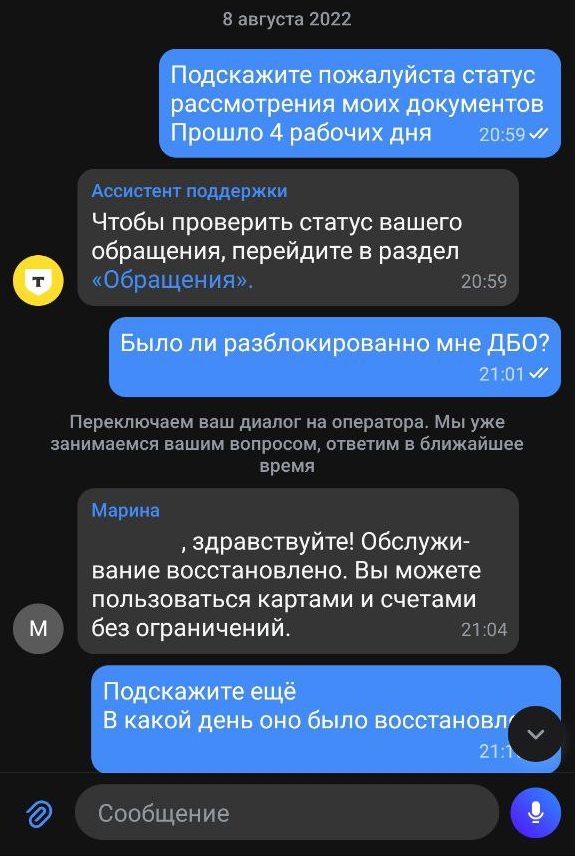
Когда кредит был полностью закрыт, Т-банк внезапно заблокировал счёт мужа. Самое неприятное, что никакого уведомления он не получил — просто в какой-то момент попытался сделать очередной перевод, а система отказала. Обращение в поддержку прояснило ситуацию: заблокировано дистанционное обслуживание. При этом расплачиваться картой в магазинах он всё ещё мог, хотя сейчас, возможно, правила уже изменились и блокировка стала более жёсткой.
Сотрудники банка предложили предоставить документы, объясняющие экономический смысл операций. Когда муж попытался уточнить, что именно вызвало подозрения — многочисленные переводы или последняя попытка перевести небольшую сумму, — ответа он не получил. Банк принципиально не раскрывает такие детали.
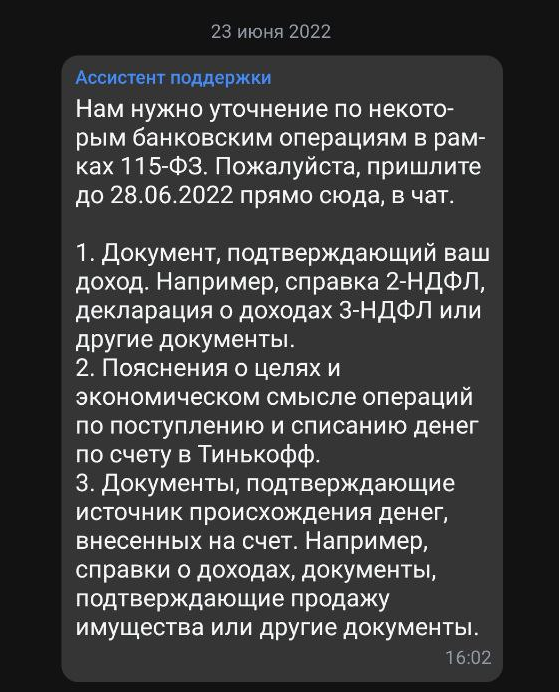
Чтобы восстановить доступ к счёту, нам пришлось собрать целый пакет документов. В него вошли договор купли-продажи автомобиля, справка о доходах, кредитный договор, свидетельство о браке, чеки из банков, где мы снимали наличные, выписка с моего счёта в Локо банке о внесённых платежах по автокредиту и пояснительная записка в свободной форме. Весь этот комплект должен был продемонстрировать банку, откуда появились деньги, куда они ушли и с какой целью проводились операции.
После подачи документов мы ждали несколько дней. Никакого уведомления о решении не пришло — муж сам написал в поддержку и узнал, что счёт разблокирован. Формально всё закончилось хорошо, но осадочек, как говорится, остался.
Как этот случай изменил моё финансовое поведение
После той истории я стала гораздо осторожнее относиться к денежным переводам, даже если речь идёт о перемещении средств между собственными счетами. Я прекрасно понимаю, что, возможно, перестраховываюсь, но ничего не могу с собой поделать. Теперь, когда я занимаюсь кредитной каруселью и вижу, что какой-то банк предлагает повышенную ставку по накопительному счёту, я уже не гонюсь за лишними двумя-тремя процентами.
Формально переводы между своими счетами — это отдельный вид транзакций, который должен вызывать меньше вопросов. Но страх перед повторной блокировкой оказывается сильнее рациональных аргументов. Лучше немного недополучить дохода, чем снова проходить через сбор документов и неопределённость.
Этот опыт научил меня простой истине: банковская система построена таким образом, что клиент всегда находится в уязвимом положении. Ты можешь действовать абсолютно законно и прозрачно, но алгоритм всё равно может счесть твои операции подозрительными. И доказывать свою невиновность придётся именно тебе.
Криптовалюта и P2P-сделки: дополнительные риски
Возвращаясь к теме криптовалюты, стоит признать: ситуация здесь ещё более напряжённая. Многие иностранные криптобиржи сейчас не работают с картами российских банков, поэтому все сделки проходят в формате P2P. Схема выглядит следующим образом: покупатель переводит деньги со своей карты на карту продавца, после чего биржа переводит криптовалюту со счёта продавца на счёт покупателя.
Ключевая проблема в том, что покупатель не знает, кому именно он отправил деньги, а продавец не знает, от кого получил перевод. Поскольку криптовалюта часто используется для сокрытия незаконных доходов, карты продавцов рано или поздно могут попасть под наблюдение банка. А вместе с ними — и карты добросовестных покупателей, которые просто оказались в неудачном месте в неудачное время.
Если же вы решите продать крупный объём криптовалюты и начнёте получать деньги от множества разных людей, это тоже может вызвать вопросы у банка. Получается, что при работе с криптой риски блокировки значительно возрастают, и защититься от них практически невозможно. Достаточно один раз провзаимодействовать с неблагонадёжным контрагентом, чтобы оказаться в неприятной ситуации. В интернете можно найти множество историй людей, которые купили криптовалюту через кошелёк в Телеграм и получили блокировку карты.
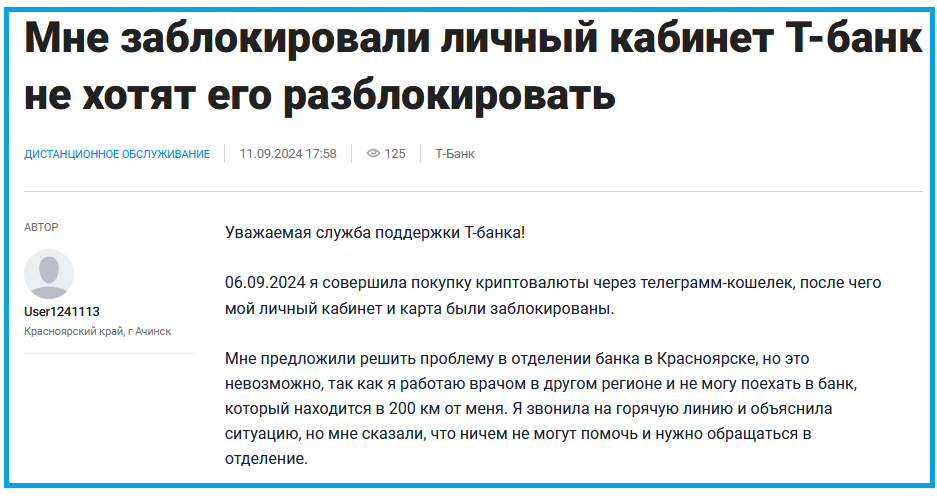
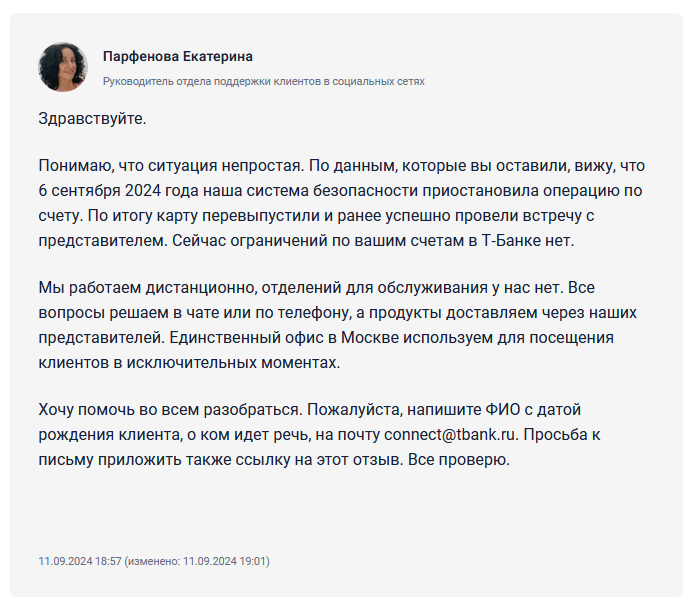
Показательно, что на сайтах отзывов о банках представители финансовых организаций часто отвечают на жалобы клиентов. В большинстве случаев они пишут, что проверка завершена и карта разблокирована. Но сам факт того, что проверка занимает время и доставляет неудобства, уже говорит о серьёзности проблемы. Люди остаются без доступа к собственным деньгам на неопределённый срок.
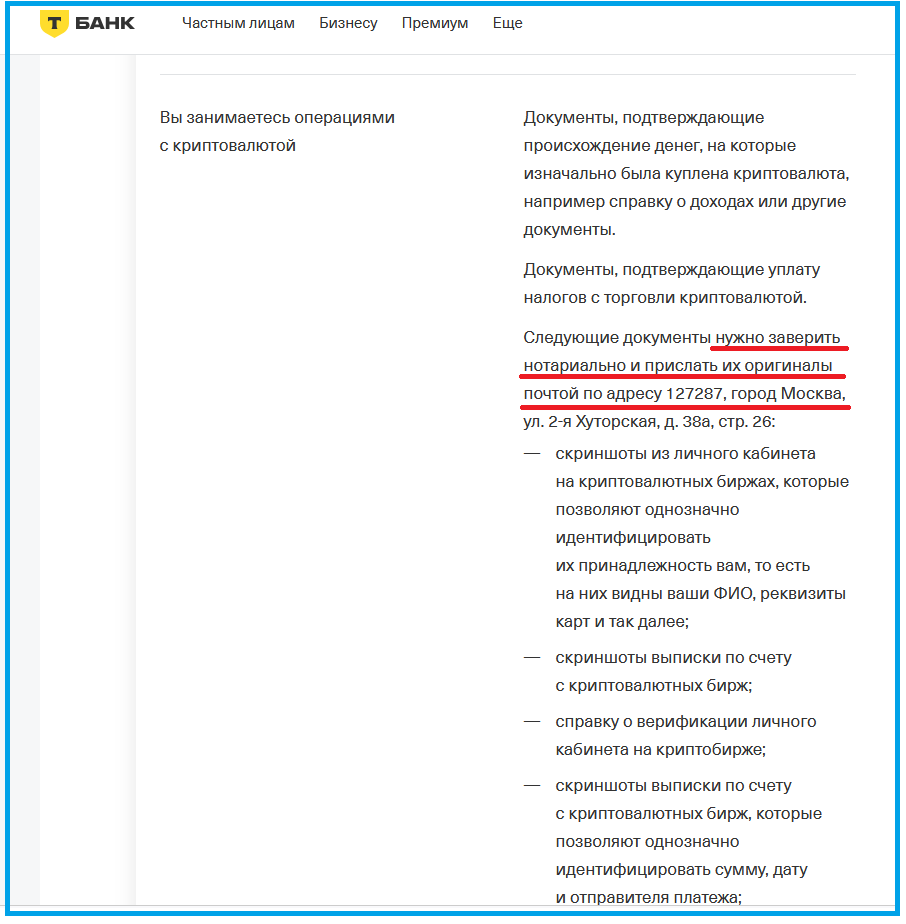
Особенно показательным мне кажется список документов, который банк требует при блокировке счёта из-за операций с криптовалютой. Если при обычных переводах достаточно прислать скриншот, то в случае с криптой банк просит документы, заверенные нотариально. Это выглядит как откровенная дискриминация. Я проверила свой кошелёк в Телеграм: там указан номер телефона, но нет моих ФИО. Подписаться можно кем угодно. Собрать такой пакет документов — задача не из лёгких, и найти нотариуса, который согласится всё это заверить, будет непросто.
Оплата криптовалюты с банковской карты уже сама по себе несёт потенциальные риски. Что уж говорить о возврате денег или регулярных операциях. Минимизировать эти риски можно, но полностью исключить — вряд ли. Именно поэтому кошелёк в Телеграм не подходит для серьёзного трейдинга на криптовалютном рынке. Для этого нужны специализированные платформы с более прозрачными механизмами.
Единственный практический совет, который я могу дать, — использовать для оплаты криптовалютных сделок карту банка, которую не жалко потерять. Но и здесь возникают сложности: людям удобно переводить деньги на карты крупных банков без комиссии, а вот платить комиссию за перевод неизвестно зачем — совсем другое дело. В итоге каждый сам решает, насколько он готов рисковать ради удобства.

