Рынок иностранных банковских карт для россиян за последние несколько лет изменился радикально. Если раньше можно было спокойно выбирать между десятком стран и десятками банков, то теперь каждый новый выпуск карты превращается в отдельное исследование. Часть банков ушла из дистанционного обслуживания, другие потребовали личного присутствия, а некоторые продукты, которые ещё вчера активно рекламировали, сегодня просто исчезли. Именно поэтому я решила собрать собственный опыт и наблюдения в одном месте — без обещаний «золотой карты за один день», а с реальными сценариями использования.
За годы работы с зарубежными счетами я привыкла к простому правилу: сначала определяется задача, потом выбирается инструмент. Карта для путешествий, карта для зарплаты, карта для аренды автомобиля или для мобильных платежей — это разные продукты с разными характеристиками. И попытка найти одну «идеальную» карту, которая закроет вообще все потребности, обычно заканчивается разочарованием.
Мне не раз приходилось видеть, как человек оформлял самую дешёвую карту, а через полгода сталкивался с дорогим пополнением, коротким сроком действия или невозможностью перевыпуска. Поэтому в этом материале я буду отталкиваться не от стоимости выпуска, а от полной стоимости владения и реальной применимости в повседневной жизни.
Критерии, по которым я оцениваю иностранную карту
Прежде чем переходить к конкретным банкам, стоит зафиксировать базовые требования. Для меня хорошая зарубежная карта — это не просто кусок пластика с логотипом Visa или Mastercard. Это полноценный банковский продукт, который должен без сюрпризов работать несколько лет.
Первое, на что я обращаю внимание, — эмитент. Карта должна выпускаться лицензированным банком, а не малоизвестным финтех-сервисом, который сам зависит от стороннего партнёра. Второе — платёжная система. Visa и Mastercard по-прежнему остаются основным стандартом для поездок, бронирований и зарубежных сайтов. Третье — срок действия. Если карта выпускается на один год, это автоматически создаёт проблему через двенадцать месяцев: придётся заново выяснять требования банка, возможность перевыпуска и актуальные правила для нерезидентов.
Кроме того, для меня важны мультивалютность, удобное мобильное приложение, вменяемые комиссии и, конечно, возможность пополнять счёт из России без сложных международных переводов. Если карта стоит недорого, но её нельзя нормально пополнить, я не считаю такой вариант выгодным. То же самое касается красивых виртуальных карт, которые подходят только для разовой подписки, но не для хранения существенных сумм.
Шесть практических вариантов для разных задач
Мой список не универсален, но он отражает реальные сценарии, с которыми ко мне чаще всего обращаются. Первое место я отдаю универсальной карте крупного банка Киргизии. Второе — Айыл Банку для валютных счетов и SWIFT. Третье — Bakai Bank как резервной карте для поездок и аренды автомобиля. Четвёртое — International Bank of Tajikistan как альтернативе Киргизии и варианту для Apple Pay или Google Pay. Пятое — карте крупного банка Армении для мобильных платежей и диверсификации. Шестое — второй карте Армении или Таджикистана вместо сомнительных виртуальных сервисов.
Такой подход позволяет закрыть большинство повседневных задач без лишней экзотики и без зависимости от одного банка или одной страны.
Киргизия как основной выбор для первой карты
Если человек хочет открыть только одну иностранную карту, я в 2026 году в первую очередь рассматриваю именно Киргизию. Причина не в моде и не в рекламе, а в сочетании нескольких важных параметров. Здесь есть карты с длительным сроком действия — до пяти-шести лет. Это означает, что ближайшие несколько лет не придётся переживать из-за перевыпуска и возможных изменений в требованиях банка.
Второй плюс — пополнение. Карты ряда киргизских банков можно пополнять из российских банков по номеру телефона или номеру карты. Это избавляет от необходимости каждый раз проводить сложный международный перевод, когда нужно положить на счёт несколько сотен долларов. Третий плюс — мультивалютность. В приложении можно держать рубли, доллары, евро и другие валюты, а обмен делать внутри системы без лишних конвертаций.
Я сама активно пользуюсь киргизскими картами в поездках: привязываю их к приложениям такси, оплачиваю гостиницы, покупаю билеты и делаю обычные ежедневные расходы. Для Booking, Airbnb, Agoda, Uber, Bolt и других международных сервисов такая карта подходит без дополнительных ухищрений. Кому я рекомендую этот вариант? Туристам, удалённым сотрудникам, предпринимателям, владельцам зарубежных подписок и всем, кто хочет одну основную международную карту.
Айыл Банк: когда нужны валютные счета и SWIFT
Вторая позиция в моём списке — тоже киргизский банк, но с другой специализацией. Если первая карта нужна для ежедневных расходов, то Айыл Банк я рассматриваю прежде всего для работы с валютными счетами и международными переводами. Это особенно актуально для тех, кто получает зарплату от иностранной компании, оплату по контракту, гонорары или крупные переводы от родственников.
Для таких операций недостаточно просто иметь пластиковую Visa. Нужен полноценный банковский счёт с возможностью принимать SWIFT-переводы. Небольшие суммы часто можно переводить другими способами, но если речь идёт о серьёзных платежах — например, при покупке недвижимости, оплате обучения или дорогостоящем лечении, — SWIFT остаётся важным инструментом. В этом случае особенно важен банковский комплаенс. Банк может запросить документы о происхождении средств, и это нормально. Если вы получили крупную сумму после продажи квартиры, лучше заранее иметь договор купли-продажи. Если деньги пришли от работодателя — трудовой договор. Если от клиента — контракт и инвойсы.
Ещё один плюс — большое количество валют. Можно работать с евро, долларами и другими валютами, а обмен делать внутри приложения. Это значительно рациональнее, чем постоянно проводить лишние конвертации.
Bakai Bank: резервная карта для путешествий
Третью позицию я отдаю Bakai Bank, но с важной оговоркой: это хороший второй банковский инструмент, а не замена основной карте. Почему второй? Потому что для человека, который регулярно находится за границей, одна карта — это всегда определённый риск. Даже если банк отличный и карта работает 99% времени, остаётся этот один процент. Иногда операция не проходит не из-за самой карты, а из-за сбоя конкретного терминала, технических работ, временного ограничения эквайера или антифрода.
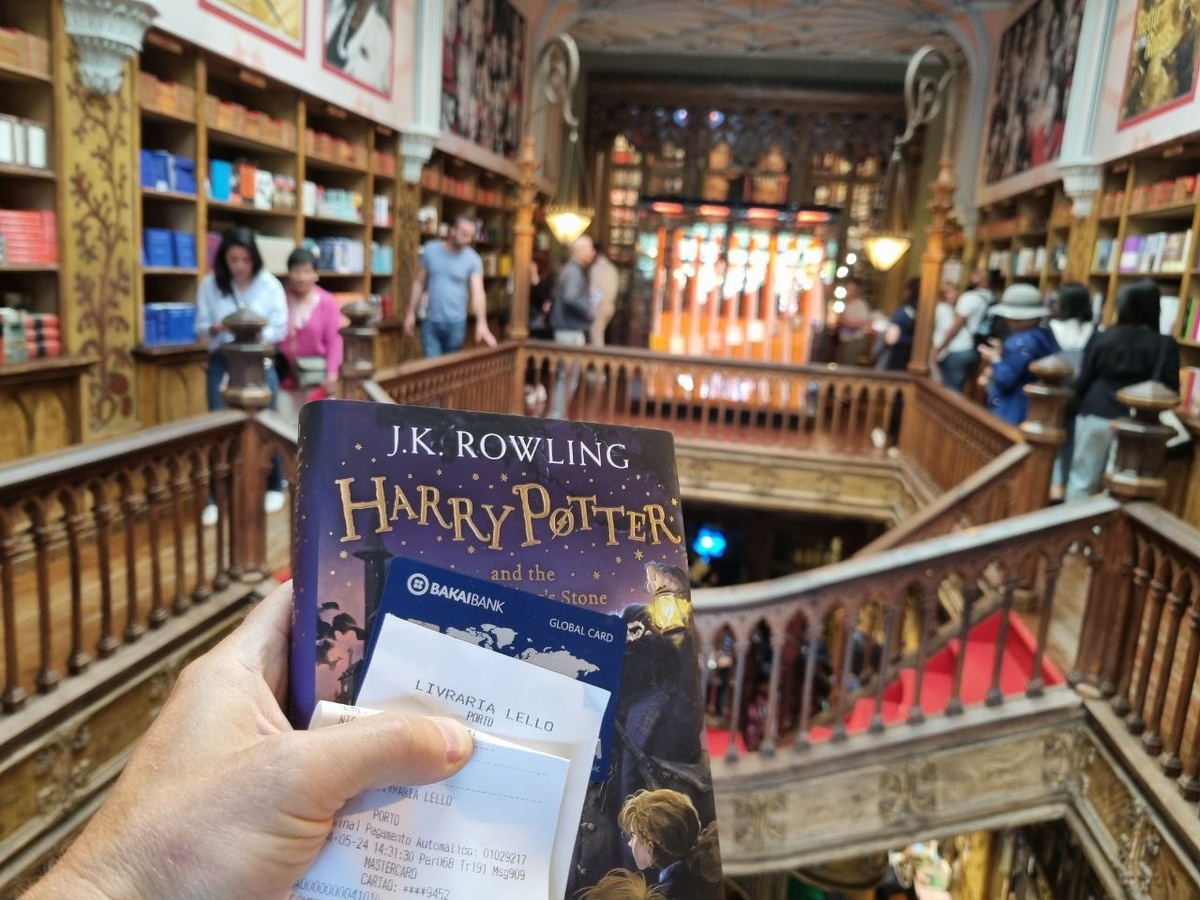
Если в этот момент есть вторая карта другого банка, проблема решается за минуту. Поэтому я всегда беру с собой несколько способов оплаты. Карта Bakai Bank подходит для обычных зарубежных расходов: торговые точки, гостиницы, авиабилеты, зарубежные интернет-магазины, приложения, сервисы бронирования и снятие наличных. Отдельное преимущество некоторых карточных продуктов — BIN, который может лучше подходить для аренды автомобиля. Но здесь нужно понимать: наличие нужного типа BIN ещё не гарантирует, что абсолютно любая прокатная компания примет карту. У каждого прокатчика свои правила, поэтому перед арендой я советую отдельно проверять требования конкретной компании.
Таджикистан и Армения: диверсификация и мобильные платежи
Таджикистан в последние годы стал заметно интереснее для россиян именно как банковская юрисдикция. Если основная карта уже открыта в Киргизии, я бы вполне рассматривала карту крупного банка Таджикистана как вторую. Один из интересных вариантов — International Bank of Tajikistan. Карты могут использоваться для стандартных зарубежных операций: оплаты в магазинах, гостиниц, иностранных сервисов, покупки билетов, снятия наличных и интернет-платежей. У отдельных продуктов есть поддержка Apple Pay и Google Pay, что особенно удобно для тех, кто хочет снова пользоваться привычной бесконтактной оплатой.
Зачем вообще открывать карту второй страны? На мой взгляд, это логичнее, чем иметь три практически одинаковые карты одного банка. Если один банк изменит правила для нерезидентов или временно ограничит определённые операции, остаётся альтернативный счёт. Для человека, который постоянно живёт за границей или ведёт международные расчёты, это особенно полезно.
Армения в моём рейтинге занимает пятую позицию, но это не значит, что она хуже. Здесь работают крупные банки, выпускающие Visa и Mastercard, а главная причина включения — возможность получить полноценную иностранную карту другой страны и дополнительно распределить финансовые риски. Карты отдельных армянских банков поддерживают Apple Pay и Google Pay. Для кого-то это второстепенная функция, а для человека, который привык платить телефоном или часами, — один из основных критериев.
При этом в Армении особенно важно внимательно смотреть требования конкретного банка к нерезидентам. Они могут заметно различаться. Одному банку достаточно стандартного пакета документов, другой может запросить подтверждение дохода или дополнительные сведения. Это нужно воспринимать спокойно. Нормальный банковский комплаенс — скорее плюс, чем минус, особенно если вы собираетесь хранить на счёте серьёзные суммы.
Почему я не советую гнаться за экзотикой и низкой ценой
Шестой пункт моего рейтинга немного необычный. Я сознательно не стала добавлять сюда экзотическую страну только ради красивого «ТОП-6». На мой взгляд, лучше открыть вторую полноценную банковскую карту Армении или Таджикистана, чем оформлять непонятную виртуальную карту финансового посредника. Потому что главный вопрос — кто выпустил карту и где находится ваш банковский счёт. Если карта принадлежит крупному банку, вы понимаете, где открыт счёт, кто контролирует деньги, какое законодательство применяется, куда обращаться при проблеме и кто отвечает за операции. С маленькими финтех-сервисами всё может быть значительно менее прозрачно.
Это же касается выбора по цене. Допустим, первая карта стоит 20 000 рублей, вторая — 30 000. Человек автоматически выбирает первую. Но затем выясняется, что первая действует один год, а вторая — пять лет; у первой дороже пополнение и хуже курс; есть дополнительная комиссия за операции, и её сложнее перевыпустить. В итоге более дорогая при оформлении карта обходится дешевле за весь срок использования. Поэтому сравнивать нужно не стоимость выпуска, а полную стоимость владения: оформление плюс годовое обслуживание плюс пополнение плюс конвертация плюс снятие наличных плюс перевыпуск.
Казахстан: почему его нет в основном рейтинге
Несколько лет назад Казахстан наверняка оказался бы в верхней части этого списка. У меня самой есть казахстанские карты, и как банковский продукт они достаточно удобные. Но в 2026 году ситуация для новых нерезидентов стала значительно сложнее. Главная проблема — оформление. Новому клиенту уже нельзя просто дистанционно получить карту так же легко, как раньше. ИИН для новых клиентов фактически требует отдельного оформления при личном визите, а банки ужесточили требования к нерезидентам.
Поэтому здесь нужно разделять две ситуации. Если человек ранее открыл счёт, имеет ИИН и является клиентом банка, я бы рекомендовала заранее проверить срок действия карты и возможность перевыпуска. В такой ситуации казахстанский счёт имеет смысл сохранить. Если же карты Казахстана никогда не было, ехать туда исключительно ради банковской карты я бы советовала только после сравнения с более простыми альтернативами. Во многих случаях Киргизия, Армения или Таджикистан позволяют решить ту же задачу удобнее.
Карты под конкретные задачи: Booking, Apple Pay, аренда авто
Отдельной «карты для Booking» не существует. Нужна обычная международная Visa или Mastercard иностранного банка. Обращать внимание нужно на четыре вещи: разрешены ли интернет-платежи, установлен ли достаточный лимит, есть ли 3-D Secure и хватает ли денег с учётом возможного изменения курса. То же относится к Airbnb, Agoda, покупке авиабилетов и зарубежным интернет-магазинам.
Если принципиальна поддержка Apple Pay или Google Pay, её нужно проверять до оформления карты. Нельзя рассуждать так: «Это Visa, значит Apple Pay точно будет работать». Поддержка зависит от конкретного банка. Поэтому сначала выбирается банк, затем карточный продукт, и уже после этого проверяется поддержка нужного мобильного кошелька. В первую очередь здесь интересны отдельные банки Армении, Таджикистана и Киргизии.
Для аренды автомобиля простой международной Visa иногда недостаточно. Крупные прокатные компании могут проверять тип карты и её BIN. Поэтому если вы регулярно арендуете автомобиль в Европе, США или других странах, этот параметр лучше проверить ещё до оформления. И обязательно иметь вторую карту. Представьте ситуацию: вы приехали в аэропорт, автомобиль уже забронирован, но терминал прокатной компании не принимает вашу основную карту. Если есть резервная — проблема решается сразу. Если карты нет — можно остаться без автомобиля.
Хранение денег и налоговые обязательства
Технически деньги хранятся не «на пластике», а на счёте. Карта — это инструмент доступа к нему. Поэтому при серьёзных суммах я бы разделяла текущие расходы и основные деньги. Например, на карте для поездки держать несколько тысяч долларов, а остальную сумму — на отдельном счёте. Также полезно устанавливать лимиты на покупки и интернет-операции. Это обычная финансовая гигиена.
Отдельный вопрос — налоговые обязательства. Для российских налоговых резидентов существуют правила уведомления ФНС об иностранных банковских счетах и отчётности по определённым операциям. Конкретные обязанности зависят от статуса человека, страны банка и характера операций. Если через иностранный счёт проходят существенные суммы или регулярные поступления, лучше заранее проверить актуальные требования налогового законодательства.
Одна карта или две: моя рекомендация
Если вы едете за границу один раз в год на неделю, можно ограничиться одной хорошей картой и некоторым запасом наличных. Если путешествуете постоянно, я предпочитаю две карты. Причём желательно — два разных банка. А ещё лучше — две разные страны. Например, основная карта Киргизии и резервная карта Таджикистана или Армении. Так вы не зависите от одного банка и одной юрисдикции. Для меня именно эта схема сейчас выглядит наиболее рациональной.
Главное изменение последних лет состоит в том, что выбирать карту просто по принципу «где дешевле оформить Visa» уже неправильно. Сейчас нужно смотреть вперёд: сможете ли вы удобно пополнять этот счёт через три года, сколько будет стоить обслуживание, что произойдёт после окончания карты, есть ли полноценное приложение, подходит ли карта для ваших задач и можно ли решить вопрос дистанционно, если банк запросит документы. Именно эти параметры в итоге определяют, насколько хорошей окажется зарубежная карта.
Я сама предпочитаю полноценные карты крупных банков стран СНГ и использую их во время поездок, для оплаты гостиниц, иностранных сервисов и других зарубежных расходов. В 2026 году я бы не гналась за количеством карт. Для большинства людей оптимальная схема — одна качественная основная Visa или Mastercard и одна резервная карта другого банка. Этого вполне достаточно для путешествий и повседневных международных платежей.
Частые вопросы о зарубежных картах
Какую зарубежную карту лучше открыть россиянину в 2026 году?
Если нужна одна основная иностранная карта для путешествий, зарубежных сайтов, бронирования гостиниц и обычных расходов, я бы в первую очередь рассматривала полноценную Visa или Mastercard крупного банка Киргизии. Если задачи сложнее — получение зарплаты из-за границы, SWIFT-переводы, аренда автомобиля или Apple Pay — уже нужно выбирать конкретный банковский продукт. Лучшей карты абсолютно для всех не существует: выбор зависит от сценария использования.
В какой стране лучше оформить иностранную банковскую карту?
По совокупности условий одним из наиболее практичных направлений в 2026 году остаётся Киргизия. Здесь есть карты с длительным сроком действия, валютными счетами и удобными способами пополнения из России. Для второй карты можно рассмотреть Таджикистан или Армению. Казахстан остаётся интересным прежде всего для россиян, у которых уже есть ИИН и ранее открытый банковский счёт.
Можно ли открыть иностранную карту удалённо из России?
Да, такие варианты пока сохраняются. Без самостоятельной поездки можно оформить отдельные карты банков Киргизии, Армении и Таджикистана. Но дистанционное оформление не означает отсутствие банковской проверки. Счёт открывается на конкретного клиента, банк получает его документы, проводит идентификацию и при необходимости запрашивает дополнительную информацию.
Что лучше — Visa или Mastercard?
Для большинства обычных платежей за границей принципиальной разницы нет. И Visa, и Mastercard подходят для покупок, гостиниц, билетов, зарубежных интернет-магазинов и снятия наличных. Гораздо важнее банк-эмитент, тарифы, валюта счёта, комиссии, способы пополнения и срок действия карты. Для дополнительной надёжности можно иметь Visa одного банка и Mastercard другого.
Какую карту выбрать для получения зарплаты из-за границы?
Здесь нужно выбирать прежде всего банковский счёт, а не пластик. Для зарплаты важны входящие международные переводы, счета в нужных валютах, возможность получать деньги от иностранных юридических лиц и понятная процедура комплаенса. Для таких задач я рассматриваю банки Киргизии с полноценными валютными счетами и SWIFT.
Можно ли привязать иностранную карту к Apple Pay или Google Pay?
Да, если конкретный банк и карточный продукт поддерживают эти сервисы. Такие карты есть у банков Армении, Таджикистана и Киргизии. Перед оформлением нужно обязательно проверять именно выбранную карту, потому что даже внутри одного банка поддержка мобильных кошельков может отличаться.
Сколько иностранных карт лучше иметь?
Большинству людей нет необходимости оформлять пять-шесть карт одновременно. Для регулярных поездок я считаю оптимальной связку из двух карт: основной и резервной. Желательно, чтобы это были разные банки, а ещё лучше — разные страны. Например, основная карта Киргизии и дополнительная карта Армении или Таджикистана.
Нужно ли сообщать об иностранном счёте в налоговую?
Для налоговых резидентов России существуют обязанности по уведомлению ФНС об отдельных зарубежных счетах и в определённых случаях — по представлению отчётности о движении денежных средств. Здесь важно учитывать страну банка, налоговый статус владельца счёта, суммы и характер операций. Если планируются регулярные или крупные международные расчёты, требования ФНС лучше проверить отдельно.
Может ли иностранный банк заблокировать карту?
Банк может ограничить карту или отдельную операцию клиента любой страны, если сработает финансовый мониторинг. Причиной могут стать необычно крупные переводы, большое количество поступлений от третьих лиц, резкое изменение оборотов или отсутствие подтверждения происхождения денег. Поэтому для серьёзных операций необходимо сохранять договоры, банковские выписки и другие документы.
Стоит ли открывать виртуальную иностранную карту вместо обычной?
Если виртуальная карта выпущена полноценным иностранным банком и принадлежит непосредственно вам, это нормальный банковский продукт. А вот виртуальные карты малоизвестных посредников и финтех-сервисов я бы не рассматривала как полноценную замену банковскому счёту. Особенно если планируется хранить крупные суммы или регулярно получать международные переводы.
Как проверить иностранную карту после получения?
После получения нужно обязательно: активировать карту, установить собственный PIN-код, войти в официальное приложение банка, проверить номер телефона, подключить уведомления, посмотреть лимиты, проверить валютные счета и выполнить небольшую тестовую операцию. Лучше выяснить возможные проблемы ещё до поездки за границу.
Выбирать в 2026 году нужно не просто «лучшую зарубежную карту», а лучший банковский продукт именно под свои задачи. Универсального ответа нет, но есть понятные критерии, которые помогают избежать лишних расходов и неожиданных блокировок. Именно на них я и советую ориентироваться в первую очередь.