

Финансовый ландшафт, в котором мы оказались к осени 2026 года, сложно назвать однозначным. С одной стороны, ключевая ставка Центрального банка уже опустилась до 14% годовых, и логично было бы ожидать, что вслед за ней банковские депозиты начнут стремительно терять в доходности. С другой — рынок демонстрирует удивительную инерцию: отдельные продукты не только не дешевеют, но даже дорожают, а рекламные предложения и вовсе поражают воображение цифрами, которые ещё год назад казались фантастикой.
Именно это противоречие заставило меня внимательнее присмотреться к тому, что происходит с банковской системой, и попытаться понять, как грамотно распорядиться сбережениями в ближайшие месяцы. Ведь когда эксперты начинают говорить о возможных системных рисках, а регулятор при этом сохраняет спокойный тон, обычному вкладчику очень легко потерять ориентиры.
Почему ставки не падают вслед за ключевой
На первый взгляд кажется, что между решением Центробанка и доходностью депозитов должна существовать прямая и мгновенная связь. Однако реальность устроена сложнее. Банки не обязаны автоматически пересматривать условия по всем продуктам сразу после изменения ключевой ставки. У каждого финансового учреждения своя потребность в ликвидности, своя стратегия привлечения средств и свой взгляд на то, сколько денег населения ему понадобится в ближайшие месяцы.
По данным регулятора, в первой декаде сентября 2026 года средняя максимальная ставка по вкладам в десяти крупнейших банках составила 12,95% годовых. При этом динамика по разным срокам оказалась крайне неоднородной. Индекс «Финуслуг» зафиксировал, что с конца июля по середину сентября средняя ставка в топ-20 банков выросла до 13,63% по трёхмесячным депозитам и до 13,15% по полугодовым. Годовые вклады в среднем давали 12,37%, а полуторагодовые — 11,45%. Снижение наблюдалось преимущественно по двухлетним и трёхлетним продуктам.
Эта картина наглядно показывает: утверждение о том, что вслед за снижением ключевой ставки все вклады немедленно становятся менее выгодными, было бы слишком примитивным. Рынок живёт по более сложным законам, где конкуренция за деньги клиентов порой оказывается сильнее общего тренда.
Короткие депозиты против длинных: где искать баланс
Особенно любопытная ситуация сложилась в сегменте коротких вкладов. На середину сентября средняя доходность трёхмесячных депозитов в топ-20 банков достигала 13,63%, тогда как двухлетние продукты предлагали лишь 10,98%, а трёхлетние — 10,67%. Такая разница говорит о том, что банки уже закладывают в долгосрочные ставки ожидания дальнейшего смягчения денежно-кредитной политики.
Для меня как для человека, который привык анализировать условия размещения средств, здесь возникает непростой практический вопрос. Открывая длинный депозит под относительно невысокий процент, я фиксирую доходность на продолжительный срок, но одновременно лишаю себя гибкости. Если через несколько месяцев банки снова начнут активно бороться за клиентов, перераспределить средства будет сложно из-за условий уже действующего договора.
С другой стороны, слишком короткий вклад тоже не даёт гарантий. Если ставки быстро пойдут вниз, при следующем размещении придётся соглашаться на менее привлекательные условия. Поэтому сегодня всё большее значение приобретает не только размер процента, но и срок, условия досрочного расторжения, возможность частичного снятия и перспективы изменения рыночной конъюнктуры.
Тревожные сигналы и официальная позиция
На фоне этой неопределённости особенно резонансно прозвучали предупреждения известного экономиста, ранее занимавшего пост советника Центрального банка. Валентин Катасонов говорит о системных рисках для финансовой системы и о том, что внешняя устойчивость банковского сектора может скрывать накопившиеся проблемы. Главный его аргумент связан с высокой стоимостью кредитов и качеством задолженности.
Когда заёмные деньги дорожают, компаниям становится сложнее привлекать новое финансирование. Одновременно банки вынуждены работать с уже выданными кредитами, и здесь возникает практика реструктуризации. Перенос сроков и изменение условий проблемных займов могут создавать впечатление, что качество активов остаётся приемлемым, хотя часть заёмщиков испытывает серьёзные трудности с обслуживанием долга. Именно из этого вырастает тезис о возможном «скрытом банковском пузыре».
Однако мне кажется принципиально важным не путать экспертную оценку с установленным фактом. Официальная статистика регулятора не подтверждает тезис о состоявшемся системном крахе. Банк России продолжает характеризовать сектор как устойчивый и следит за достаточностью капитала, качеством кредитного портфеля и способностью банков покрывать потенциальные потери. Наличие проблемных кредитов само по себе ещё не означает неизбежного кризиса — банки существуют именно для того, чтобы учитывать кредитные риски, формировать резервы и поддерживать достаточность капитала.
Таким образом, позиция Катасонова — это один из возможных сценариев и повод для дискуссии о финансовых рисках, но не доказательство неминуемого краха. Вкладчику разумнее рассматривать обе плоскости анализа параллельно, а не выбирать исключительно самый тревожный заголовок.
Что может произойти со ставками до конца года
Если попытаться выстроить возможные сценарии развития ситуации, то я вижу три основных варианта. Первый предполагает дальнейшее снижение ключевой ставки на фоне ослабления инфляционного давления. В этом случае банки будут постепенно пересматривать доходность новых депозитов в меньшую сторону. Второй сценарий — пауза. Если инфляция окажется более устойчивой, чем ожидается, регулятор может дольше сохранять ставку на текущем уровне, и тогда банковские ставки какое-то время останутся относительно высокими. Третий вариант — сохранение острой конкуренции за средства населения, при которой отдельные банки даже при стабильной или снижающейся ключевой ставке будут временно предлагать повышенные проценты по определённым срокам и для отдельных категорий клиентов.
Прогнозировать конкретную ставку на последний день декабря сейчас было бы скорее гаданием, чем экономическим анализом. Гораздо надёжнее следить за тремя показателями: ключевой ставкой, инфляцией и динамикой депозитных ставок.
Рекордные предложения: маркетинг или реальная возможность
Отдельного внимания заслуживают специальные предложения, которые продолжают появляться на рынке. На 21 сентября 2026 года на площадке «Финуслуги» были доступны варианты со ставкой до 25% годовых для премиальных вкладов, причём речь шла о предложениях от нескольких банков. Однако здесь важно не путать максимальную рекламную ставку со средней доходностью рынка.
Такие предложения могут иметь ограничения по сумме, сроку, статусу клиента или действовать только на определённый вклад. Иными словами, 25% сегодня не означают, что весь российский депозитный рынок внезапно решил раздать гражданам бесплатные деньги. Банки, как правило, не страдают приступами бескорыстия. Но для человека, который как раз собирался разместить свободные средства, специальные предложения действительно могут представлять практический интерес.
На графике хорошо видно, как различаются ставки по разным срокам вкладов, и почему короткие депозиты сейчас выглядят привлекательнее длинных.
Почему я считаю, что текущий момент можно назвать своеобразным «последним шансом» не только защитить сбережения от инфляции, но и заработать на них? Во-первых, такие ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент. Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. В-третьих, Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по банковским депозитам неизбежно будут снижаться.
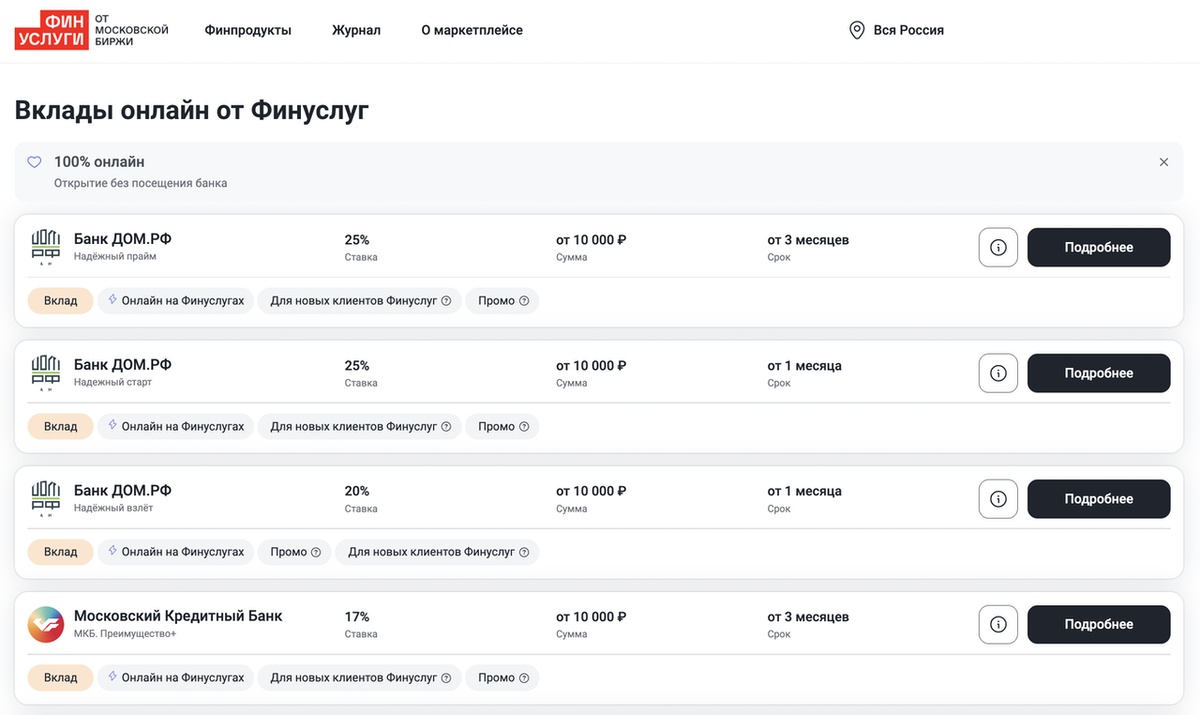
Интерфейс платформы показывает, как выглядят предложения с повышенной доходностью, доступные для оформления онлайн.
Открыть вклад под 25% годовых через сервис «Финуслуги» можно полностью дистанционно буквально за 10-15 минут. Для этого не придётся идти в офис банка, так как весь процесс оформления происходит онлайн. Все вклады, которые представлены на платформе, застрахованы государством через АСВ. Размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Поэтому, если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками.
Стоит ли закрывать действующие депозиты
Из текущей ситуации совершенно не следует, что вкладчикам нужно массово закрывать уже открытые депозиты. Наоборот, досрочное расторжение может оказаться невыгодным, если договор предусматривает пересчёт процентов по ставке до востребования. Гораздо рациональнее сначала посмотреть условия конкретного договора, дату окончания вклада и размер фактически начисленного дохода.
Если депозит заканчивается в ближайшие месяцы, можно заранее сравнивать предложения банков и решать, куда направить деньги после окончания срока. Если же вклад открыт на длительный срок под привлекательный процент, досрочно закрывать его только из-за громкого прогноза отдельного эксперта может быть необоснованно. Главное правило здесь простое: не принимать финансовые решения исключительно на эмоциях.
Диверсификация: золото, наличные и другие варианты
Именно такой подход предлагает Катасонов, говоря о диверсификации сбережений. Инвестиционные монеты, золотые и серебряные слитки действительно относятся к активам, которые могут использоваться для распределения рисков. Но они имеют совершенно другую экономику, чем банковский вклад. Вклад даёт заранее известную процентную доходность при выполнении условий договора. Золото не гарантирует фиксированный доход — его стоимость меняется в зависимости от ситуации на мировых рынках, курса валют и спроса на драгоценный металл. Наличные вообще не создают процентного дохода, зато позволяют использовать деньги независимо от работы банковских приложений и отдельных цифровых сервисов.
Поэтому речь разумнее вести не о полном отказе от вкладов, а о диверсификации. Для одного человека основой могут быть банковские депозиты, для другого часть капитала может находиться в других инструментах. Универсального соотношения, подходящего каждому вкладчику, просто не существует.
Практические принципы до конца 2026 года
Если отбросить громкие прогнозы и посмотреть на ситуацию практично, можно выделить несколько принципов. Во-первых, не стоит ориентироваться только на максимальную процентную ставку. Нужно смотреть на срок, сумму, условия выплаты процентов и правила досрочного расторжения. Во-вторых, при значительной сумме сбережений имеет смысл учитывать лимит страхового возмещения и распределять деньги между банками в пределах разумного. В-третьих, если ставка по конкретному вкладу существенно выше средней по рынку, необходимо внимательно изучить условия получения повышенного процента. В-четвёртых, при выборе между коротким и длинным депозитом стоит учитывать собственные планы на деньги. Высокая ставка на три месяца и высокая ставка на три года решают совершенно разные финансовые задачи.
И наконец, не стоит воспринимать прогнозы о банковском кризисе как установленный факт. Позиция Катасонова заслуживает внимания именно как предупреждение о возможных рисках. Но одновременно существуют официальные данные Банка России, которые описывают банковский сектор значительно спокойнее. И пока эти две картины необходимо рассматривать параллельно.
Главный вывод
Сейчас нельзя достоверно сказать, что к концу 2026 года ставки по всем вкладам обязательно упадут до определённого уровня. Но направление рынка действительно зависит от денежно-кредитной политики и инфляции. Ключевая ставка сейчас составляет 14% годовых, а средняя максимальная ставка по вкладам в десяти крупнейших банках в первой декаде сентября была 12,95%. При этом отдельные сроки депозитов пока демонстрировали рост доходности.
Поэтому нынешний рынок нельзя описать простой формулой «ставки падают, срочно закрывайте вклад». Для вкладчика гораздо важнее то, что период сверхвысокой доходности постепенно становится менее устойчивым, а специальные предложения требуют особенно внимательного изучения условий. Предупреждение Валентина Катасонова о рисках банковской системы при этом можно рассматривать как повод проверить собственную структуру сбережений, но не как доказательство неизбежного банковского кризиса.
Самая рациональная стратегия в такой ситуации заключается в том, чтобы не делать ставку на один сценарий. Следить за решениями ЦБ, сравнивать предложения банков, учитывать страхование вкладов и распределять сбережения с учётом собственных финансовых целей.
А как считаете вы: стоит ли сейчас фиксировать высокую ставку по вкладу, пока такие предложения ещё сохраняются, или разумнее оставить деньги более ликвидными в ожидании дальнейших изменений ключевой ставки? Обязательно поделитесь своим мнением в комментариях!
Также подписывайтесь на мой канал, это мотивирует меня чаще писать для вас статьи на разные популярные темы.
Популярное на канале:
Какой вклад выбрать пенсионеру в 2026 году: капитализация или ежемесячная выплата процентов
«Без страховки вклад не откроем»: что делать, если банк навязывает дополнительную услугу
Вклады пенсионеров с октября 2026 года: что изменится и как не потерять проценты

