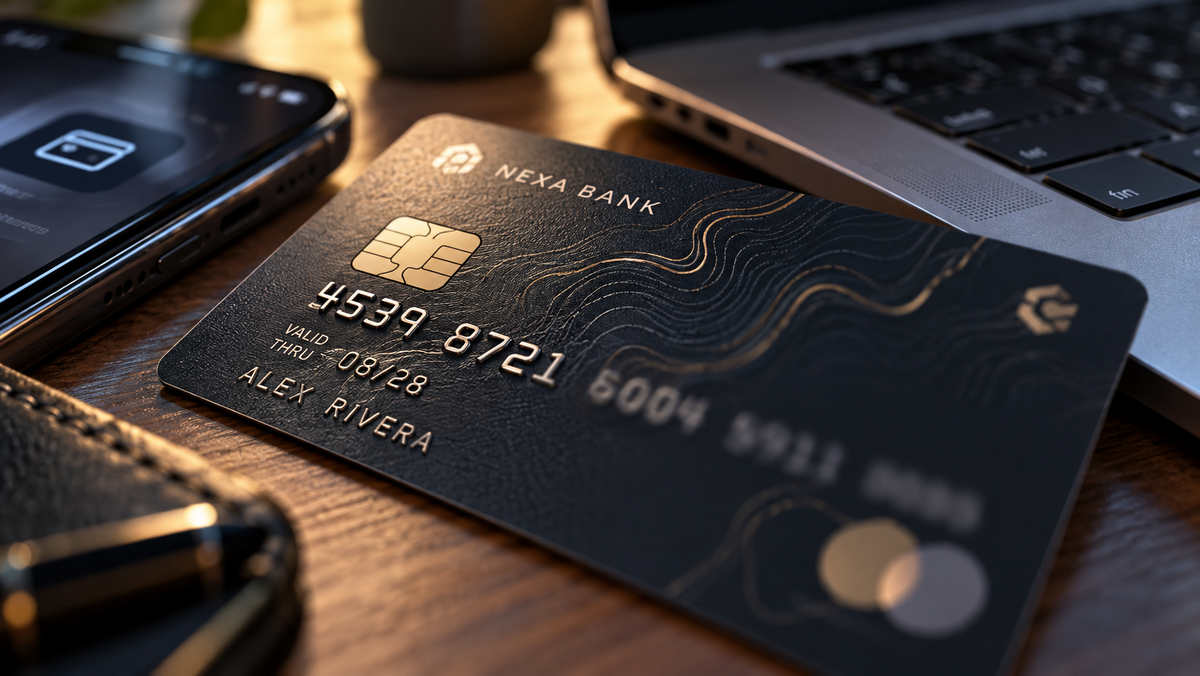
Пластиковая карта давно стала привычным предметом, который мы, не задумываясь, достаём из кошелька по несколько раз в день. Диктуем её номер, когда ждём перевод от знакомых, вводим данные в форму онлайн-оплаты, отправляем реквизиты в мессенджере родственникам. Шестнадцать цифр на лицевой стороне большинством воспринимаются как случайный набор, который банк просто выдал следующему клиенту по порядку. Однако эта последовательность устроена гораздо хитрее, чем кажется на первый взгляд. Это не просто цифры, а своеобразный адрес, в котором зашифрована информация о платёжной системе, выпустившем банке и порядковом номере конкретного пластика внутри финансовой организации. А последняя цифра и вовсе не придумывается сотрудником банка — её вычисляют по математической формуле, разработанной более семидесяти лет назад.
Мне всегда было интересно разбираться в логике повседневных вещей, особенно тех, которые кажутся элементарными. В какой-то момент я решила детально изучить структуру банковского номера и была удивлена, насколько продуманной оказалась эта система. Давайте пройдёмся по всем элементам слева направо и посмотрим, какую информацию можно извлечь из этой цепочки цифр.
Первые цифры: определяем платёжную систему
Все номера банковских карт в мире строятся по международному стандарту ISO/IEC 7812. Уже самая первая цифра имеет формальное значение: стандарт закрепляет за ней определённую отрасль. Например, четвёрка и пятёрка отведены для банковской и финансовой сферы, тройка — для сферы путешествий и развлечений, шестёрка — для торговли и банковского сектора, а девятка оставлена на усмотрение национальных органов по стандартизации. Однако на практике судить о принадлежности карты только по одной цифре было бы опрометчиво, поэтому анализируют первые несколько знаков.
Именно начальные цифры указывают на платёжную систему. Карты Visa традиционно начинаются с четвёрки. Mastercard использует диапазоны с 51 по 55, а также с 2221 по 2720. Китайская UnionPay стартует с 62. Для российского пользователя особенно важно понимать, что все номера карт «Мир» по требованиям Национальной системы платёжных карт начинаются с четырёх цифр в диапазоне от 2200 до 2204.
Здесь кроется первое важное уточнение к расхожему мнению «если номер начинается на двойку, это карта „Мир“». Это не всегда так. Номера Mastercard из диапазона от 2221 до 2720 тоже начинаются с двойки. Надёжно идентифицировать платёжную систему можно только по первым четырём цифрам, а не по одной. Я сама не раз сталкивалась с тем, что люди путались в этом вопросе и делали поспешные выводы.
БИН: банковский идентификатор
Следующий блок в структуре номера называется БИН — банковский идентификационный номер. Его присваивает банку платёжная система, и по этому коду можно определить, какая именно финансовая организация выпустила карту. С помощью справочных сервисов по БИНу также можно узнать страну выпуска и иногда тип карты — дебетовая она или кредитная, классическая или премиальная.
Во многих статьях до сих пор пишут, что БИН — это первые шесть цифр. Эта информация устарела. В 2017 году стандарт перевели на восьмизначный идентификатор, чтобы запаса номеров для банков хватило на длительную перспективу. С апреля 2022 года Visa выдаёт новым банкам только восьмизначные БИНы, Mastercard также начала внедрять этот формат. Для карт «Мир» Национальная система платёжных карт формулирует правило прямо: БИН — это первые восемь цифр номера.
Если взять в руки карту «Мир» и посмотреть под номером, можно заметить мелким шрифтом напечатанные ещё шесть цифр. Это не код безопасности и не номер договора. Это начало БИНа, и по требованиям НСПК эти мелкие цифры обязаны совпадать с первыми шестью цифрами основного номера. Я, признаться, долгое время не обращала на них внимания, пока не начала углубляться в тему.
Середина номера: индивидуальная часть
После БИНа идёт индивидуальная часть номера, которую назначает сам банк. Как именно финансовое учреждение распределяет эти цифры — внутреннее дело каждого банка, и единого стандарта здесь нет. В интернете можно встретить подробные «расшифровки» вроде «пятая и шестая цифры означают тип пластика» или «седьмая цифра указывает на валюту счёта», но официальных подтверждений у таких утверждений нет. Это скорее домыслы, чем реальные правила.
Гораздо важнее понимать другое: по номеру карты невозможно узнать имя владельца, его телефон, баланс счёта или историю покупок. Банк, платёжная система, страна выпуска — вот и всё, что можно извлечь из этой последовательности цифр. Вся остальная информация надёжно защищена банковской тайной и не содержится в номере.
Последняя цифра: математическая проверка
А теперь самое интересное. Последняя цифра номера не выбирается ни банком, ни случайным образом. Она вычисляется из всех предыдущих цифр по так называемому алгоритму Луна. Это математический механизм, который проверяет корректность всей последовательности.
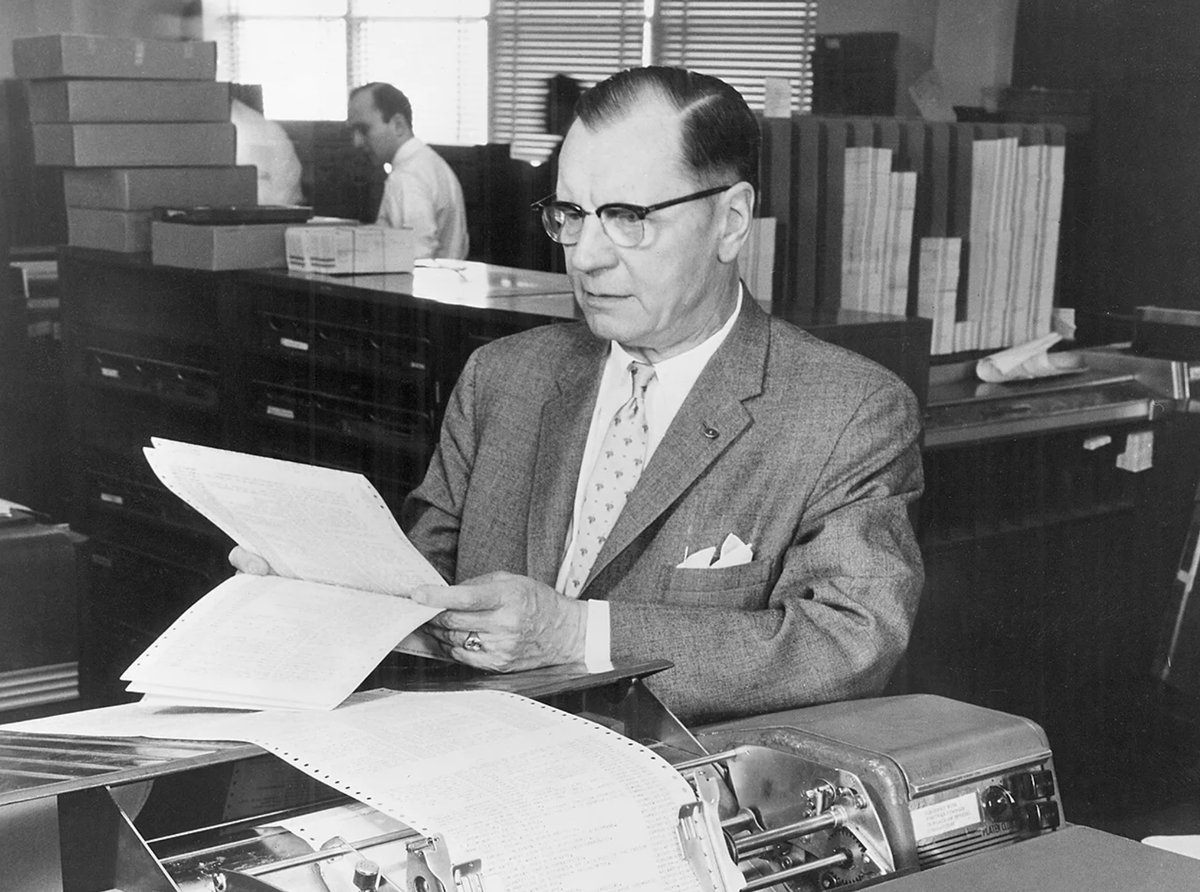
Придумал этот алгоритм Ханс Петер Лун, инженер компании IBM. Заявку на патент он подал в январе 1954 года, а сам патент был выдан в августе 1960 года. Назывался он «Компьютер для проверки номеров» и представлял собой небольшое механическое устройство. Задача была вполне приземлённая: быстро проверять длинные списки номеров, чтобы выявлять ошибки при переписывании. Позже этот же принцип вошёл в стандарт номеров платёжных карт — описание алгоритма Луна есть прямо в приложении к ISO/IEC 7812.
Как проверить номер самостоятельно
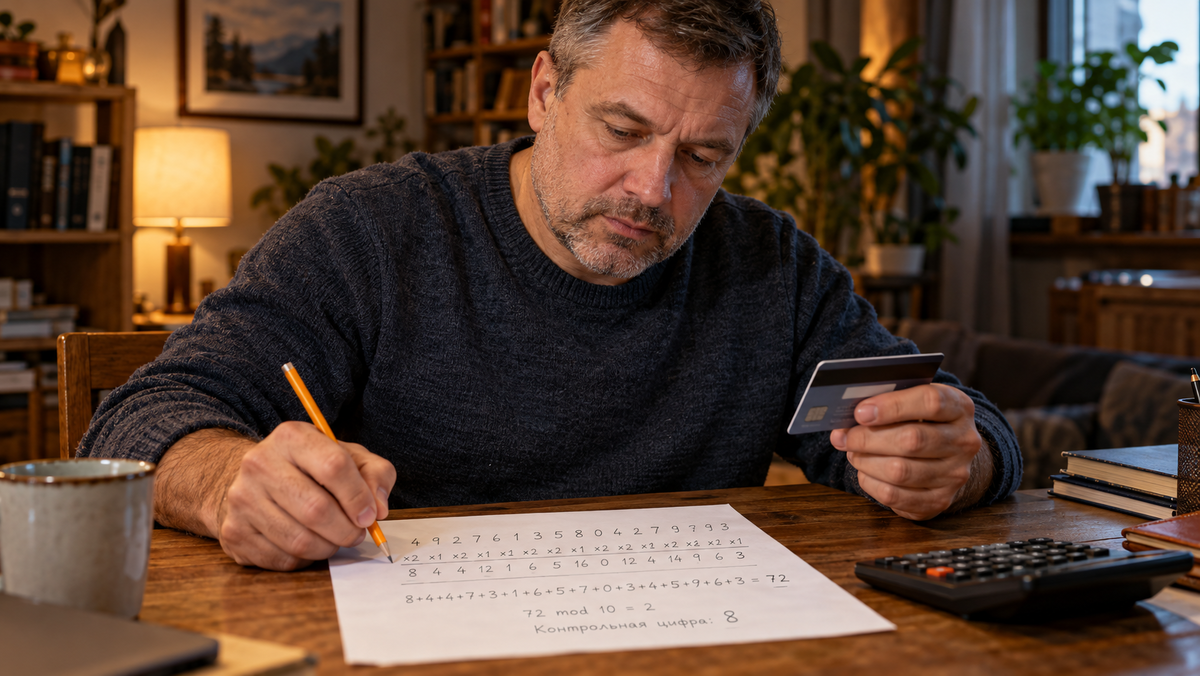
Алгоритм Луна удивительно прост, его можно выполнить на обычном листе бумаги. Берём номер карты и идём справа налево. Последнюю цифру не трогаем, предпоследнюю удваиваем, следующую оставляем без изменений, следующую снова удваиваем — и так через одну до самого начала. Если после удвоения получилось число больше девяти, вычитаем девять. Потом складываем все получившиеся цифры. Если итоговая сумма делится на десять без остатка, номер составлен правильно.
Покажу на конкретном примере. Возьмём первые пятнадцать цифр: 2200 1234 5678 901. Удваиваем каждую вторую цифру, начиная с крайней правой: единица превращается в два, девятка — в восемнадцать, и после сложения один плюс восемь получаем девять. Семёрка становится четырнадцатью, а после вычитания девяти — пятью. Пятёрка превращается в десять, после вычитания — в один. Тройка становится шестёркой, единица — двойкой. Ноль остаётся нулём, двойка становится четвёркой. Эти преобразованные числа дают в сумме двадцать девять. Оставшиеся цифры — ноль, восемь, шесть, четыре, два, ноль и два — дают двадцать два. Всего получается пятьдесят один. Чтобы выйти на число, кратное десяти, не хватает девятки. Значит, правильный номер будет 2200 1234 5678 9019.
Есть и любопытная деталь, которую я обнаружила, изучая официальные материалы. В руководстве НСПК по картам «Мир» образец карты нарисован с номером 2200 1234 5678 9010. Этот номер проверку Луна не проходит. То есть номер-картинка изначально «неправильный» и заведомо не может принадлежать настоящей карте. Видимо, разработчики специально использовали несуществующий номер, чтобы избежать случайных совпадений с реальными данными.
Зачем нужна контрольная цифра
Смысл контрольной цифры — в защите от случайных опечаток. Алгоритм гарантированно замечает, если в номере ошиблись в одной любой цифре. Ловит он и большинство случаев, когда две соседние цифры поменяли местами. Не замечает только отдельных сочетаний, например перестановку 09 и 90. Поэтому, когда вы вбиваете номер в форму оплаты и ошибаетесь на одну цифру, система может понять, что номер некорректный, ещё до того, как отправит запрос в банк. Это экономит время и снижает нагрузку на платёжную инфраструктуру.
Чего контрольная цифра не делает
А вот от мошенников алгоритм Луна не защищает, и так было задумано изначально. Он создавался против случайных ошибок, а не против злого умысла. Кстати, по той же схеме проверяются номера IMEI у телефонов и номера SIM-карт — принцип оказался универсальным.
Важно понимать: то, что номер проходит проверку Луна, ещё не значит, что такая карта реально существует. Настоящую защиту обеспечивают совсем другие данные: трёхзначный код на обороте (у карт «Мир» он называется ППК2), ПИН-код и одноразовые коды подтверждения. Вот их сообщать никому нельзя ни при каких обстоятельствах. А номер карты, чтобы получить перевод, продиктовать можно — он для того и предназначен.
И не обязательно шестнадцать
Последнее уточнение касается количества цифр. Шестнадцать — самый привычный вариант, но не единственный. Международный стандарт допускает до девятнадцати цифр, а у карт «Мир», по требованиям НСПК, полный номер содержит от шестнадцати до девятнадцати цифр. На некоторых дебетовых картах на лицевой стороне и вовсе печатают только последние восемь цифр номера — это делается для дополнительной безопасности.
Так что в следующий раз, когда будете диктовать номер карты, можно мысленно разложить его на составные части: платёжная система, банк, индивидуальный номер внутри банка и одна контрольная цифра, которая проверяет все остальные. Мне такой подход помогает лучше понимать, как устроена финансовая система в целом и насколько продуманы даже самые незаметные её элементы.