На первый взгляд предложение выглядит как подарок: платишь наличными — машина стоит 2,4 млн рублей, оформляешь кредит — получаешь её за 2,2 млн. Разница в две сотни тысяч будто сама ложится в карман. Только вот за этой красивой витриной почти всегда прячется целый набор условий, которые меняют картину целиком. Страхование жизни, помощь на дорогах, независимая гарантия, сервисная карта, юридический пакет — всё это появляется в договоре как бы между делом, но каждая строчка имеет свою цену.
Я давно перестала реагировать на само слово «скидка». Оно слишком эмоционально заряжено и слишком часто выполняет роль отвлекающего манёвра. Когда передо мной финансовое решение, меня интересует только одна цифра: сколько денег покинет мой кошелёк за весь пакет сделки от первого взноса до последнего платежа. Всё остальное — маркетинговая обёртка.
Три слоя автокредита, которые нельзя смешивать
Любая кредитная сделка в автосалоне состоит минимум из трёх пластов. Первый — это цена самого автомобиля. Второй — стоимость денег: процентная ставка, срок, итоговая сумма процентов. Третий — дополнительные продукты, которые оформляются рядом с кредитом и часто маскируются под обязательное условие получения той самой скидки.
Беда начинается тогда, когда эти слои сознательно перемешивают. Менеджер говорит: «Уберёте страховку — машина станет дороже». Банк добавляет: «Без страхования ставка вырастет». Дополнительный сервис продают как неотъемлемую часть акции. В результате покупатель сравнивает не две полноценные сделки со всеми их условиями, а одну привлекательную цифру на витрине с другой привлекательной цифрой в рекламе.
Регулятор давно обратил внимание на эту механику. Банк России прямо относит к недобросовестным практикам ситуации, когда скидка предоставляется только при условии покупки дополнительных услуг или оформления кредита, а после отказа от этих услуг либо досрочного погашения продавец требует скидку вернуть. Отдельно отмечаются и консультации в духе «без допуслуг кредит не одобрят» или «первые месяцы гасить досрочно нельзя». Это не просто неудобные формулировки — это попытка зафиксировать клиента в более дорогой конструкции.
Главный риск, как я его вижу, не в самом факте скидки. Опасность в том, что скидка работает как якорь: мозг цепляется за неё, а реальная стоимость сделки в это время прячется в соседних договорах, которые подписываются почти автоматически.
Как выглядит математика на условном примере
Возьмём абстрактный автомобиль. Цена без кредита — 2 400 000 рублей. Дилер предлагает кредитную цену 2 200 000 рублей. На первый взгляд экономия 200 000 рублей, и это звучит убедительно.
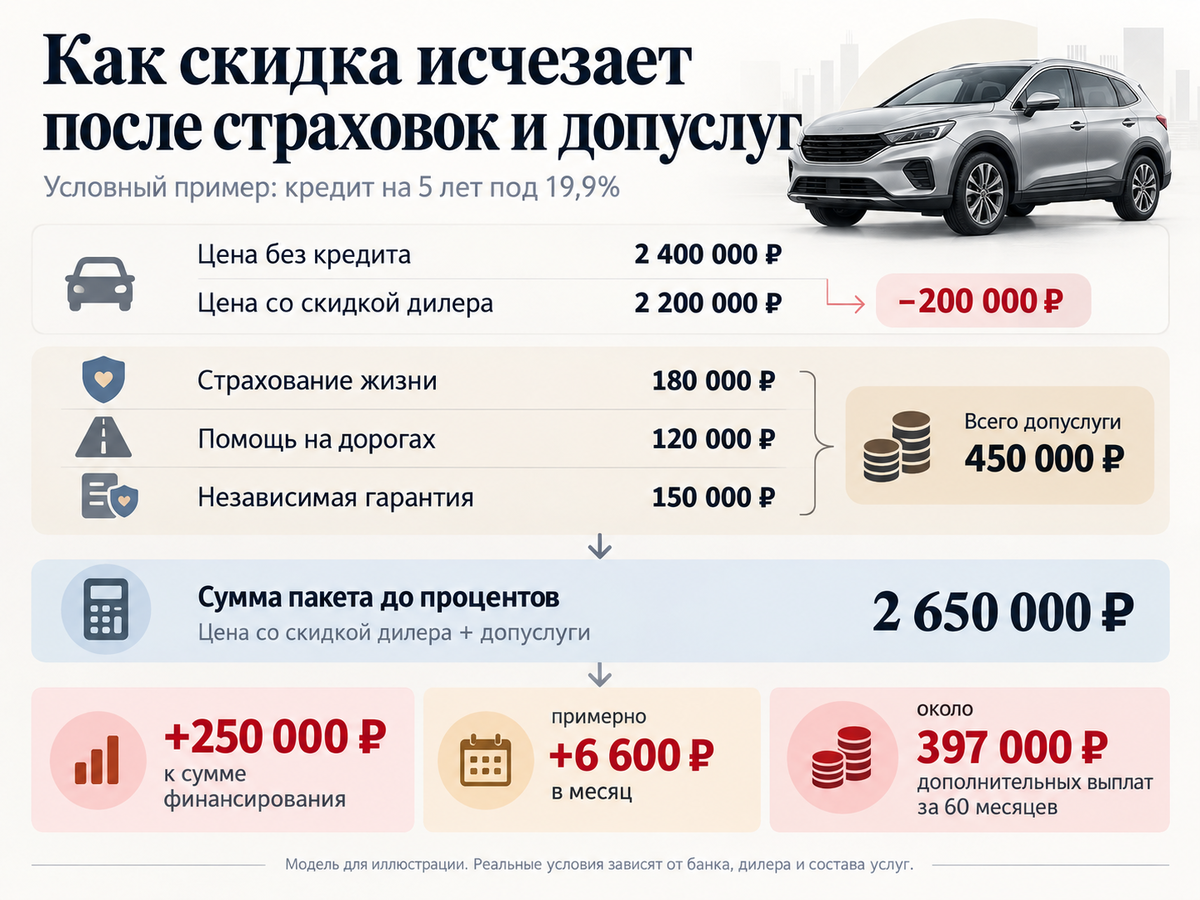
Дополнительные услуги в этой модели стоят 450 000 рублей. Теперь посчитаем честно: вместо 2 400 000 рублей в сделке уже 2 650 000 рублей. Скидка в 200 000 ничего не сэкономила — она лишь частично перекрыла стоимость навязанных допов. Ещё до начисления процентов покупатель оказывается на 250 000 рублей выше цены автомобиля без «выгодного» пакета.
Если эти дополнительные 250 000 рублей тоже уходят в кредит на пять лет под условные 19,9% годовых, при прочих равных они увеличивают ежемесячный платёж примерно на 6 600 рублей. За 60 месяцев разница составит около 397 000 рублей. То есть скидка в 200 тысяч может обернуться дополнительными четырьмястами тысячами выплат только потому, что вместе с ней в тело кредита попали ненужные услуги.
Самое неприятное даже не проценты. Часть покупателей уезжает из салона с искренней уверенностью, что купили машину за 2,2 млн рублей. А по факту они приобрели пакет на 2,65 млн и начали платить проценты с более высокой базы. Разница между этими двумя картинами мира — и есть цена манипуляции.
Что изменилось в законодательстве
С 1 сентября 2025 года правила стали заметно строже. В статье 16 Закона о защите прав потребителей теперь прямо закреплено: дополнительные товары, работы и услуги за отдельную плату можно продавать только с согласия потребителя. Нельзя заранее проставлять галочки, выражать согласие за клиента или строить договор так, будто человек изначально согласен на все платные опции.
Если дополнительный продукт был продан без согласия, потребитель вправе потребовать возврат денег, и по действующей редакции закона такое требование должно быть удовлетворено в течение трёх дней. Обязанность доказать наличие согласия лежит на продавце или исполнителе. Это серьёзный сдвиг, потому что раньше спор часто упирался в подпись на толстом пакете документов: мол, вы же сами всё подписали. Теперь сама по себе подпись под основным договором не должна превращаться в автоматическое согласие на всё, что к нему приложили.
Отдельно работает закон о потребительском кредите. Если дополнительная услуга была куплена вместе с кредитом, у заёмщика есть 30 календарных дней, чтобы отказаться от неё. По разъяснениям Банка России, поставщик услуги должен вернуть деньги в течение семи рабочих дней за вычетом стоимости фактически оказанной части. Если поставщик уклоняется, закон предусматривает последующее обращение к кредитору при соблюдении установленных сроков.
Но здесь появляется практическая ловушка: не все «допы» называются страховкой. В договоре может значиться независимая гарантия, консультация, сертификат, доступ к сервису или абонентская программа. Банк России отдельно отмечал схемы, где услугу конструируют так, чтобы она считалась полностью оказанной сразу после покупки и возврат денег становился сложнее. Поэтому смотреть нужно не на название продукта, а на три вещи: кто исполнитель, что именно он обязан сделать и что написано о расторжении и возврате денег.
Страховка — отдельная история
Страхование действительно может влиять на ставку по кредиту, и это законная механика. Банк не вправе навязывать конкретную страховую компанию, но может предложить кредит со страхованием и сопоставимый вариант без него по более высокой ставке. В феврале 2026 года Банк России и ФАС ещё раз напомнили: заёмщик вправе выбрать страховщика, который соответствует критериям банка, и даже менять его в течение срока кредита. Преференции только за покупку полиса у конкретной компании регуляторы считают недопустимыми.
От страховки, оформленной вместе с кредитом, также можно отказаться в период охлаждения. Банк России указывает 30 дней. Если страхование заключено в целях обеспечения обязательств по кредиту и страхового случая не было, страховая премия возвращается по правилам закона. Но есть важный нюанс: если договор кредита это предусматривает, после отказа от страхования банк может повысить ставку до уровня кредита без страховки.
И вот здесь начинается нормальная финансовая математика, а не борьба со «страховками вообще». Допустим, кредит 2 000 000 рублей на пять лет. Со страховкой — 19,9%, без неё — 22,9%. Разница в 3 процентных пункта увеличивает сумму платежей примерно на 203 000 рублей за весь срок. Если полис стоит 180 000 рублей и кредит живёт все пять лет, отказ от страховки не даёт очевидной экономии. Если погасить кредит через 18 месяцев, разница в процентных расходах — около 86 000 рублей, и картина уже другая.
Поэтому правильный вопрос не «можно ли вернуть страховку?». Правильный вопрос — «что произойдёт со ставкой после возврата и сколько месяцев я реально буду держать кредит?». Без ответа на него любое решение будет гаданием.
Когда «скидка сгорит» дошла до Верховного суда
В январе 2026 года Верховный Суд РФ разбирал именно такую конструкцию. Покупатель получил скидку на автомобиль при условии оформления кредита, страховки и абонентского договора с партнёрами автосалона. После покупки он отказался от дополнительных услуг и досрочно погасил кредит. Дилер потребовал вернуть скидку.
Нижестоящие суды частично встали на сторону продавца. Верховный Суд отменил решения апелляции и кассации и направил дело на новое рассмотрение. В своём сообщении суд сформулировал принципиальную позицию: навязывание дополнительных договоров через манипулирование ценой и введение покупателя в заблуждение относительно действительной цены автомобиля не допускается.
Это не означает, что теперь любая дилерская скидка автоматически незаконна и любую сумму можно просто не возвращать. В конкретном споре всё равно важны документы, формулировки и обстоятельства продажи. Но аргумент «вы сами подписали условие: отказались от услуги — верните скидку» больше нельзя считать железным. Для покупателя практический вывод проще: если скидка исчезает только потому, что вы воспользовались предусмотренным законом правом отказаться от дополнительной услуги, такое условие как минимум требует очень внимательной юридической оценки.
Когда кредитная скидка всё-таки бывает настоящей
Не хочу создавать впечатление, что любая скидка при автокредите — ловушка. Бывают программы производителя, субсидированные ставки, скидки за финансирование и акции, где полная стоимость пакета действительно ниже альтернативы. Но слово «акция» ничего не доказывает. Сделку нужно сравнивать целиком.
Если машина дешевле на 250 тысяч, а из обязательных для выбранного варианта расходов появляется только каско за 80 тысяч, которое вы и так собирались покупать, кредитная программа может быть разумной. Если ради скидки 200 тысяч в кредит добавляют 450 тысяч продуктов, которыми вы не планировали пользоваться, — это уже не скидка, а перераспределение цены.
Особенно важно не считать бесплатными услуги, включённые в тело кредита. Они оплачиваются дважды: сначала своей ценой, потом процентами за деньги, на которые их купили.
Как я бы проверяла предложение до подписи
Мне здесь нравится очень простой подход: не обсуждать с менеджером, «обязательна» ли каждая отдельная услуга, пока не собрана полная экономика сделки. Сначала нужны две версии расчёта — кредит с предлагаемым пакетом и кредит без него. В каждой версии должны быть цена автомобиля, первоначальный взнос, сумма кредита, ставка, полная стоимость кредита, ежемесячный платёж, все страховки и сервисы, а также условия изменения ставки.
После этого я бы отдельно выписала всё, что можно отменить после сделки, и последствия отмены. Вернут ли деньги за услугу? Изменится ли ставка? Есть ли в договоре требование вернуть дилеру скидку? Сколько будет стоить кредит после изменения условий? И только потом имеет смысл сравнивать итоговую сумму выплат.
Если менеджер не готов дать проект договора и расчёт до подписания, это уже информация о сделке. Роспотребнадзор прямо рекомендует заранее запрашивать проект договора купли-продажи и условия скидки, а Банк России советует внимательно проверять заявления на дополнительные услуги и самостоятельно ставить отметки только напротив действительно нужных продуктов.
Есть ещё одна цифра, которую я бы просила всегда: цена автомобиля при оплате собственными средствами сегодня. Не «рекомендованная», не «базовая», не «без специальных программ», а сумма, за которую именно этот автомобиль можно купить без кредита и без дополнительных договоров. Эта цифра — контрольная. Всё остальное сравнивается с ней.
Если документы уже подписаны
Паниковать и на следующий день расторгать всё подряд — плохая стратегия. Сначала нужно разделить договоры. По дополнительным услугам, приобретённым вместе с кредитом, проверить 30-дневный срок и порядок отказа. По страховке — выяснить, обеспечивала ли она кредит и что будет со ставкой после отказа. По дилерской скидке — найти дополнительное соглашение и формулировку о её возврате. По самому кредиту — посмотреть условия досрочного погашения.
Если услуга была навязана без согласия, действует отдельная защита по Закону о защите прав потребителей. Если возврат денег блокирует финансовая организация или связанная с кредитом услуга, в зависимости от ситуации могут быть задействованы Банк России, Роспотребнадзор, финансовый уполномоченный и суд.
Но самый дешёвый спор — тот, который не пришлось начинать. В автосалоне документ на одну страницу с расчётом полной сделки полезнее, чем полчаса разговоров о том, «какую скидку согласовал руководитель только сегодня».
Итоговая формула вместо иллюзий
Автокредит со скидкой нужно считать не как «цена машины минус скидка». Формула другая: цена автомобиля после скидки плюс все дополнительные услуги плюс проценты на них плюс изменение стоимости кредита после возможного отказа от страховки. А потом эту сумму сравнивать с альтернативой без акции.
Скидка в договоре может быть реальной. Но если ради неё вы покупаете продукты дороже самой скидки, финансируете их на пять лет и ещё теряете право спокойно отказаться от ненужного, экономии в такой конструкции уже нет.
Самый полезный вопрос в автосалоне звучит не «какую скидку вы дадите?». Он звучит так: «Сколько рублей я заплачу всего — и что изменится, если завтра откажусь от каждого дополнительного продукта?»