Когда очередной раз задумываешься о том, чтобы сбежать от промозглой зимы куда-нибудь к тёплому морю, на первый план выходит не выбор отеля или маршрута, а куда более приземлённый вопрос — как расплачиваться за границей. Возить с собой пачки наличных — удовольствие сомнительное, а после недавней истории с заблокированной картой одного казахстанского банка я стал относиться к выбору платёжного инструмента особенно щепетильно.
Справедливости ради стоит сказать, что тот самый банк в итоге вернул мне все украденные мошенниками деньги, выпустил новую виртуальную карту и зачислил средства на неё. Но была одна загвоздка: физический пластик нужно было забирать лично в Казахстане. А теперь представьте: переезд до аэропорта, билеты туда-обратно, проживание, питание, потерянные рабочие дни. Посчитал — выходило дороже, чем просто оформить новую карту, не выходя из дома.
Критерии выбора нового банка
Я снова обратился к проверенному поставщику услуг, с которым уже работал раньше. На тот момент у него было три варианта удалённого оформления: MBANK из Кыргызстана с именными картами VISA на пять лет, Айыл Банк с дебетовыми картами VISA и Mastercard кредитного бина, и Арцах Банк из Армении с Mastercard на три года. Армянский вариант я отбросил сразу — слишком нестабильная политическая ситуация, не хотелось бы остаться с бесполезным пластиком где-нибудь на берегу Юго-Восточной Азии.
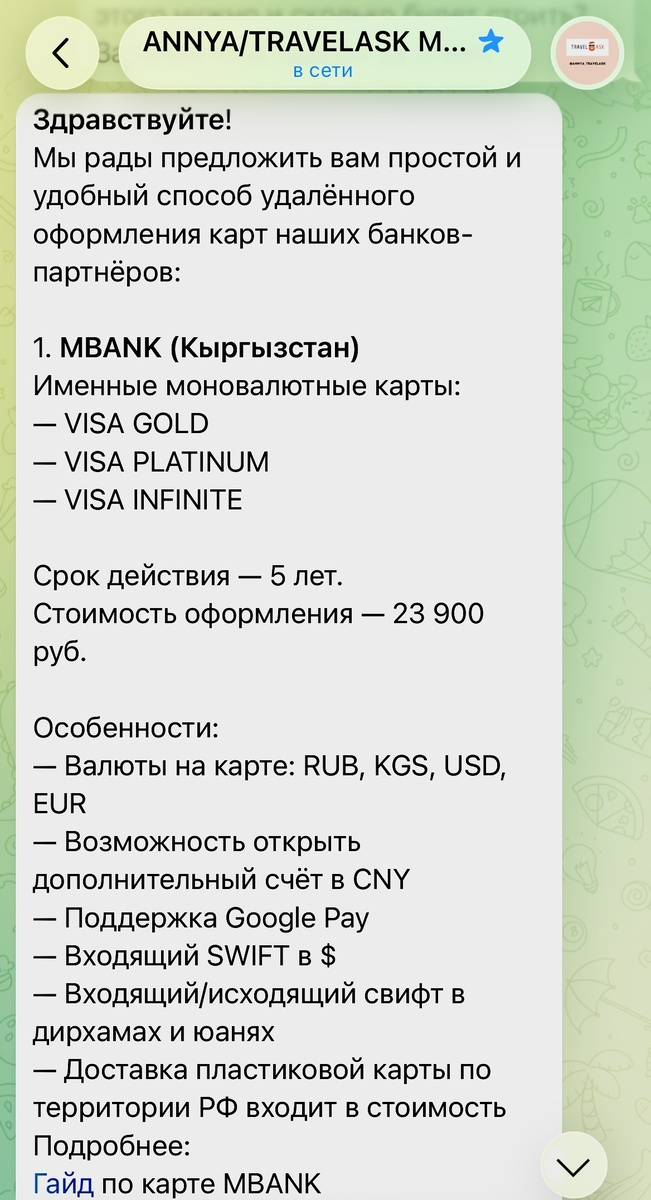 Один из вариантов для сравнения — приложение MBANK
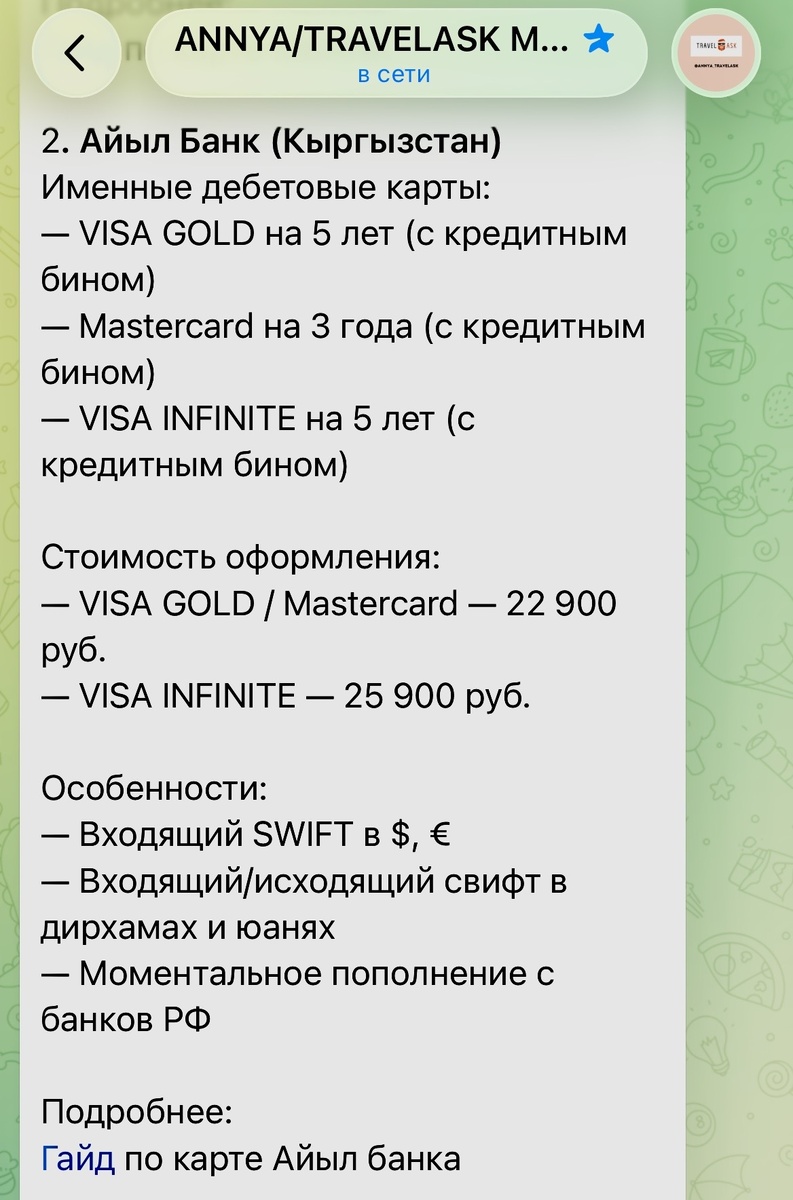 Интерфейс Айыл Банка, на котором я остановился
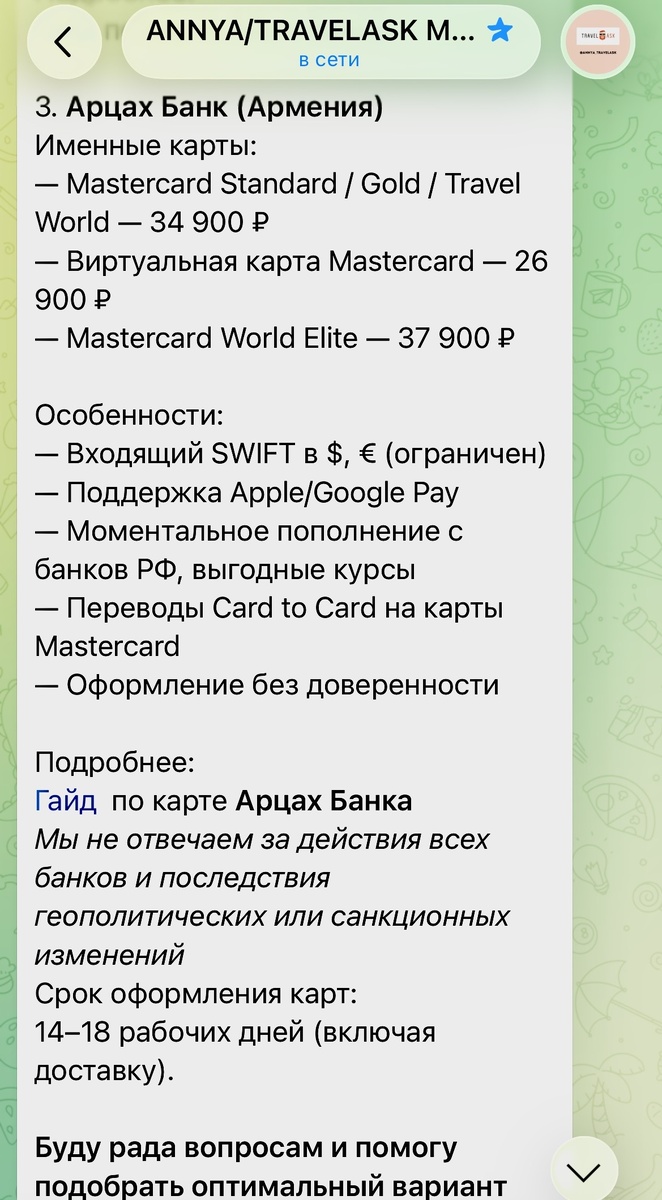 Карта Арцах Банка — вариант, который я исключил
Между двумя киргизскими банками я выбрал Айыл Банк. Решающим фактором стала возможность практически мгновенного пополнения счёта со Сбера без комиссии. После того как я мучился с промежуточными переводами и двойными конвертациями на прошлой карте, прямой и беспроцентный перевод выглядел просто подарком судьбы. Дополнительным плюсом оказалось то, что Айыл Банк — государственный банк Кыргызстана, все акции принадлежат правительству республики. Звучит солидно.
Подготовка документов: на что обратить внимание
Процесс общения с поставщиком был выстроен максимально понятно: вся коммуникация через мессенджер, подробный гайд по банку, чёткая последовательность действий. Из документов потребовалось не так много: заполненная анкета по шаблону, нотариальная доверенность на открытие счёта и выпуск карты, сканы российского паспорта с пропиской и загранпаспорта.
Отдельно хочу предупредить про нюанс с нотариусом. В стандартной российской форме доверенности нет поля для ИНН, но банк его требует. Поэтому обязательно проследите, чтобы нотариус вписал ваш ИНН от руки — это критически важно для успешного прохождения проверки.
Во сколько обошлась вся процедура
Теперь о деньгах. Схема оплаты была разбита на два этапа: предоплата и финальный расчёт после уведомления о готовности карт. Предоплата за услуги оформления и доставку двух карт составила 6 870 рублей. Дополнительная карта обошлась ещё в 3 900 рублей. Услуги нотариуса в моём городе — 3 000 рублей. Через двадцать дней после предоплаты пришло сообщение, что карты уже в Москве, и я внёс остаток в размере 16 030 рублей. Плюс на счетах нужно было держать сумму для списания банковских комиссий: 150 долларов за открытие счёта, 5 долларов за обслуживание основной карты и 5 евро за дополнительную.
Если сложить всё вместе, получилось 42 944 рубля. Из них почти 23 тысячи ушли поставщику услуг, остальное — нотариусу и банковские комиссии. Сумма немаленькая, но если сравнивать с поездкой в Казахстан за предыдущей картой, выгода очевидна.
Регистрация в приложении: испытание терпения
Через двадцать дней после предоплаты мне сообщили, что карты уже в Москве и пора вносить остаток. За это время банк, кстати, перестал присылать SMS об открытии счёта — видимо, изменили процедуру. После доплаты я приступил к регистрации в мобильном приложении.
Скажу честно — приложение Айыл Банка меня не впечатлило. Оно откровенно «тугое», с глюками и зависаниями. Возможно, в тот момент проводились технические работы, но на фоне приложения моего предыдущего банка разница была колоссальной. На регистрацию у меня ушло около получаса нервов и несколько попыток. Алгоритм такой: вводите номер телефона, подтверждаете согласия, получаете код на электронную почту, затем на телефон, проходите проверку «я не робот», придумываете пароль с буквами, цифрами и спецсимволами, завершаете регистрацию, выбираете основную карту для переводов.
 Так выглядит приложение банка на смартфоне
Главный совет: если что-то не получается с первого раза — пробуйте снова и снова. Приложение действительно глючное, но в итоге всё получится.
Получение карты и активация за границей
Через неделю после прибытия карт в Москву курьер уже стоял у моего подъезда. Для получения нужно было передать оригинал нотариальной доверенности и заполненную анкету, а также предъявить российский и заграничный паспорта. Важный момент: паспорта не отдаются — их просто показывают курьеру для фотографирования. Копии паспортов, которые упоминались в требованиях, я передавать не стал, и никаких проблем не возникло.
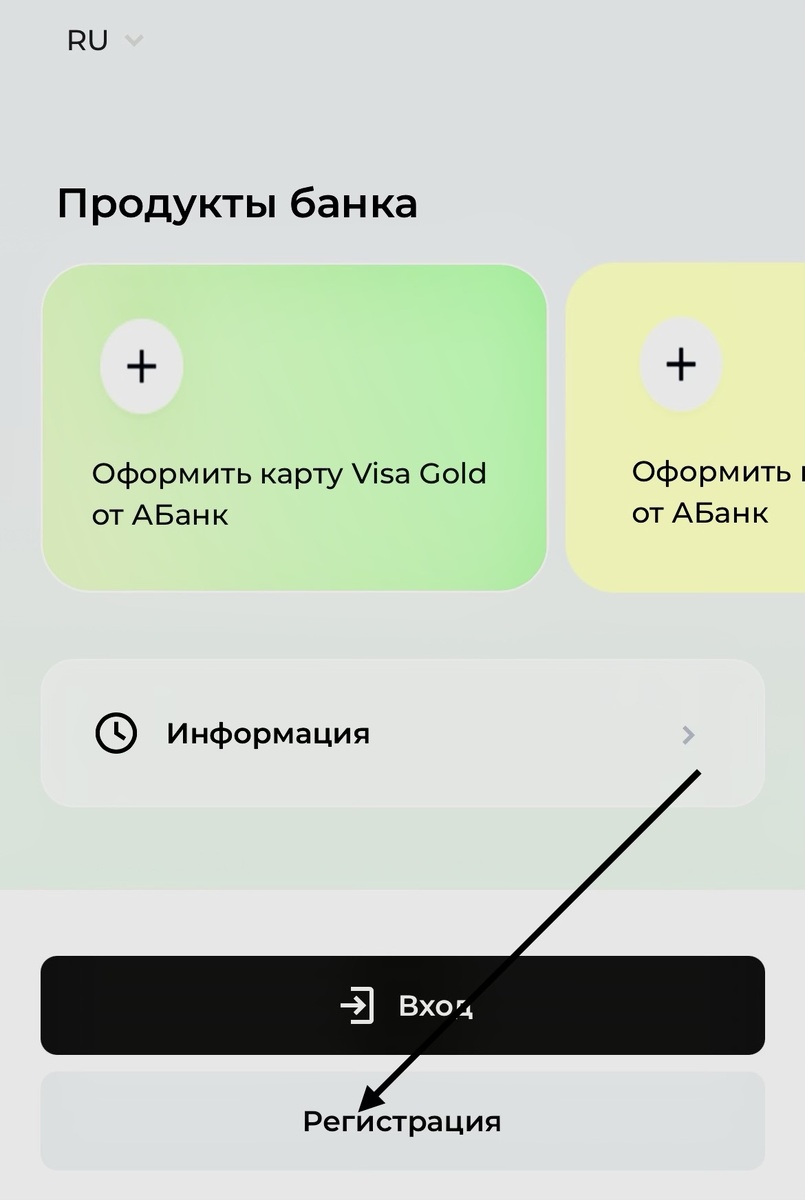 Первый шаг регистрации в приложении
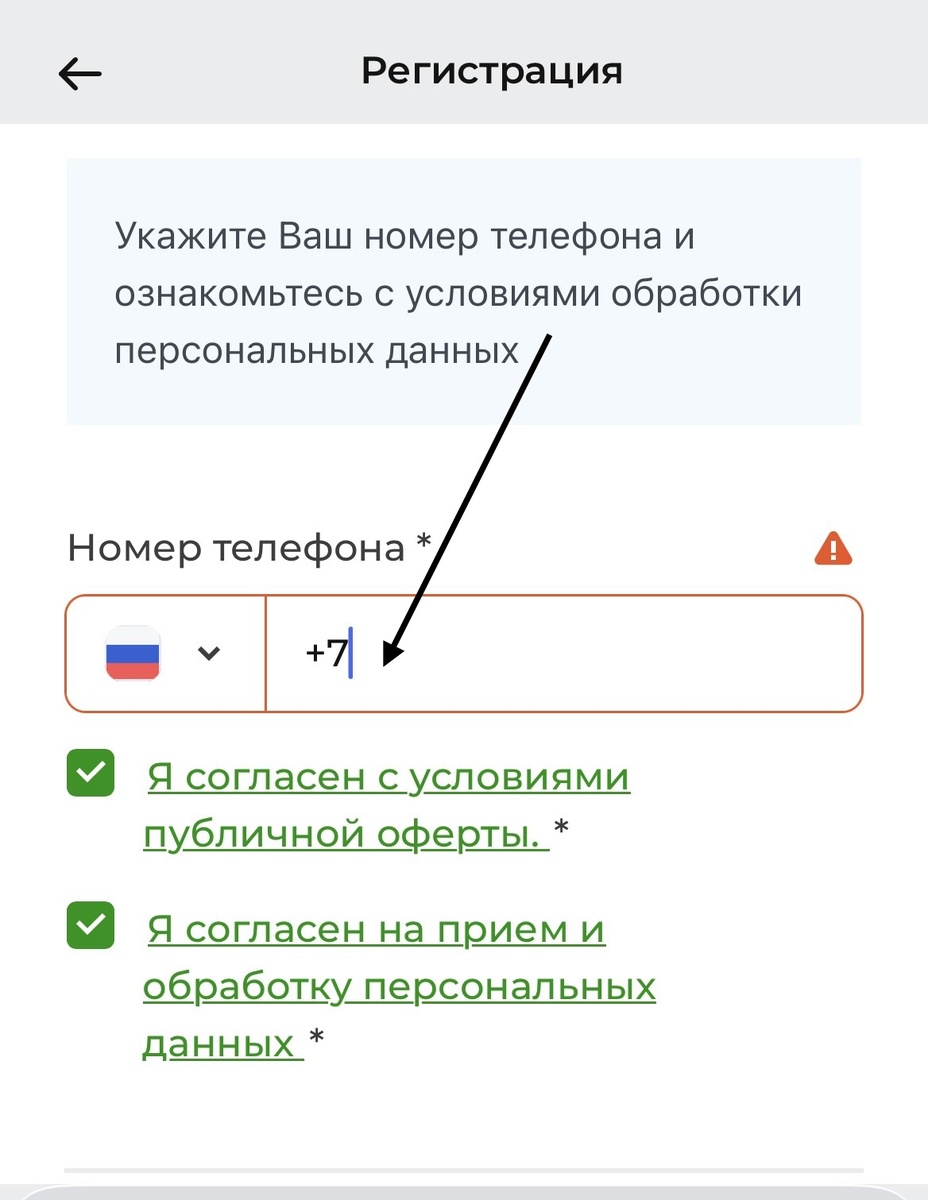 Ввод номера телефона и согласий
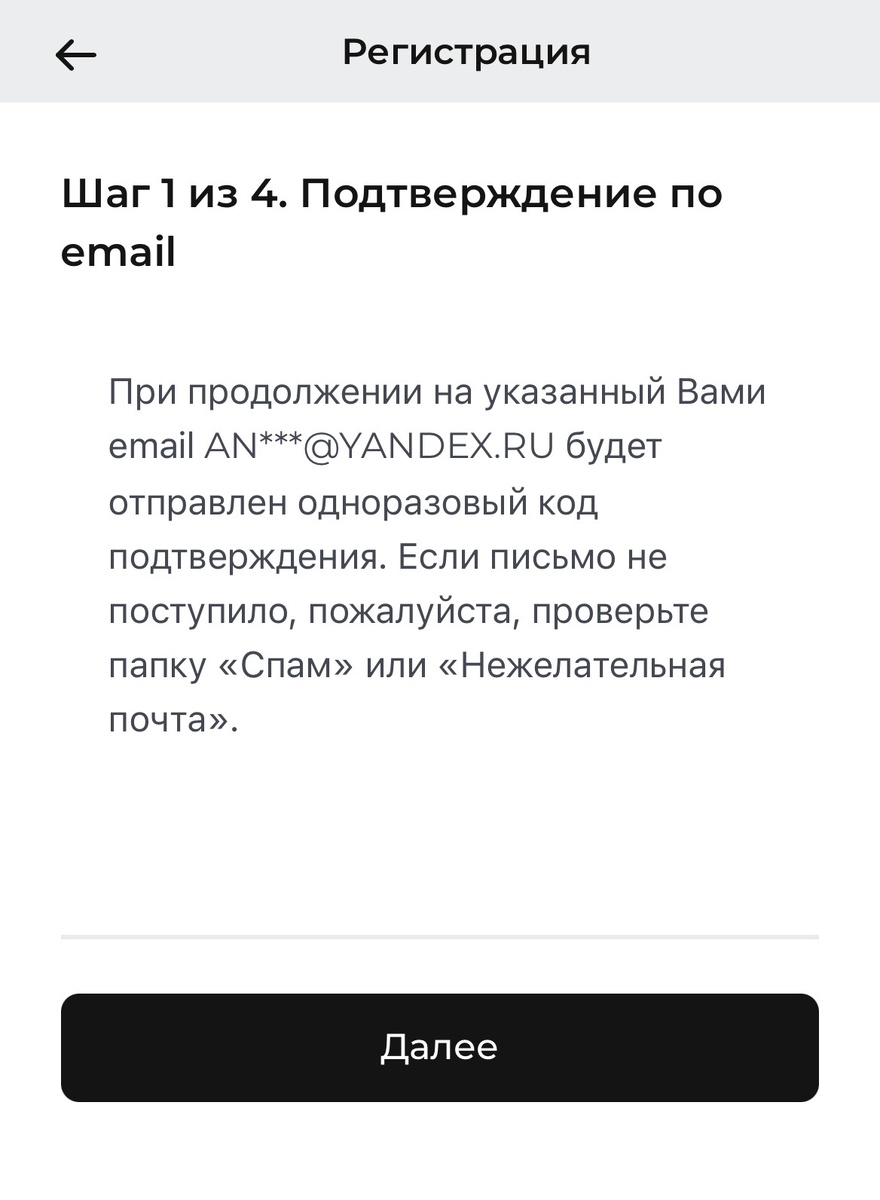 Подтверждение кода из электронной почты
Активация карты возможна только за пределами России. В приложении заранее устанавливаете ПИН-код, затем по прилёту в другую страну идёте к любому банкомату, вставляете карту, вводите ПИН и запрашиваете баланс. После этого карта готова к использованию. Я обычно сразу снимаю немного наличных, чтобы убедиться, что всё работает.
Выводы и рекомендации
Могу ли я рекомендовать этих поставщиков услуг? Однозначно да — мой опыт с ними был исключительно положительным, и с казахстанской картой, и с киргизской всё прошло ровно так, как было заявлено. Но могу ли я гарантировать, что у вас всё пройдёт так же гладко? Нет, и это честный ответ. Мир слишком непредсказуем, и то, что работает сегодня, завтра может измениться.
Поэтому прежде чем решиться на подобный шаг, тщательно взвесьте все риски и ориентируйтесь на собственные ощущения. Я же остался доволен результатом: карты на руках, счёт пополняется напрямую, можно планировать следующее путешествие без лишних переживаний о способах оплаты.
 Курьер доставил карты прямо к двери — именно так это выглядело
Надеюсь, мой опыт окажется полезным тем, кто ищет способы комфортных расчётов за рубежом. Если остались вопросы — задавайте, с удовольствием поделюсь деталями. Всем удачи и хороших путешествий!