

Завершение срока депозита — момент, который многие воспринимают как формальность: деньги остаются в банке, проценты продолжают начисляться, а сам процесс не требует никаких действий. Звучит удобно, но именно в этой точке часто скрывается незаметная потеря дохода, которую можно обнаружить только спустя месяцы, когда сравниваешь итоговые суммы.
Автоматическая пролонгация действительно снимает необходимость что-то решать. Банк сам продлевает договор, клиент ничего не подписывает, и внешне всё выглядит так, будто ничего не изменилось. Однако изменилось главное — условия, по которым теперь будут начисляться проценты. Ставка, зафиксированная год назад, перестаёт действовать, а новая может оказаться на несколько процентных пунктов ниже.
Осенью 2026 года это ощущается особенно остро, потому что рынок депозитов постепенно движется вниз вслед за ключевой ставкой, которая к началу сентября составляет 14% годовых. Средняя максимальная ставка по рублёвым вкладам десяти крупнейших банков в третьей декаде августа опустилась до 12,895%, хотя ещё в первой декаде января показатель был 15,102%. Динамика очевидна, и это значит, что пассивное отношение к окончанию вклада обходится всё дороже.
Когда я вижу, как человек с крупной суммой на депозите просто соглашается на продление, мне хочется напомнить: несколько минут сравнения условий могут стоить нескольких тысяч рублей. Поэтому первое правило сентября — не нажимать кнопку «Продлить» до того, как будет получен ответ на главный вопрос: какую доходность банк готов обеспечить именно на вашу сумму и на нужный вам срок.
Почему старый вклад нельзя продлевать без расчётов
Представим типичную ситуацию: год назад человек разместил на депозите 500 тысяч рублей под привлекательную ставку, которая тогда выглядела рыночной. Срок подходит к концу, банк присылает сообщение о возможности пролонгации, и на первый взгляд это кажется естественным продолжением финансовой стратегии. Но ставка по новому договору будет определяться не прошлогодними условиями, а теми, что действуют на дату продления.
Разница может быть существенной. Если старый вклад был открыт под 15–17%, а новое предложение банка предполагает 11–13%, то за год недополученный доход на 500 тысяч рублей составит десятки тысяч рублей. Это не абстрактная математика, а реальные деньги, которые человек добровольно отдаёт банку, выбирая удобство вместо сравнения.
За несколько дней до окончания срока стоит выяснить несколько вещей: какая сумма будет выплачена вместе с процентами, по какой ставке произойдёт продление, есть ли более выгодные условия для новых денег и какие ограничения действуют по сумме. Отдельного внимания заслуживает вопрос досрочного закрытия — иногда лучше дождаться финальной даты, чем потерять накопленный процентный доход из-за спешки.
Мне не раз приходилось наблюдать, как вкладчики сравнивают не доходность, а уровень комфорта. Оставить деньги в привычном банке кажется проще, чем разбираться в новых продуктах, переводить средства и читать мелкий шрифт. Но именно этот подход и приводит к тому, что через год человек смотрит на выписку и задаёт себе неприятный вопрос: почему доход оказался заметно меньше, чем мог бы быть.
Что происходит со ставками осенью 2026 года
Снижение ключевой ставки постепенно отражается на депозитной линейке банков. Финансовые организации больше не могут удерживать прежние уровни доходности, поэтому среднерыночные показатели ползут вниз. При этом рекламные баннеры по-прежнему пестрят цифрами «до 19%» и даже выше, что создаёт у вкладчиков ложное ощущение, будто высокие ставки никуда не делись.
На практике же подобные предложения почти всегда сопровождаются ограничениями. Повышенная доходность может действовать только для новых клиентов, на ограниченную сумму, на короткий срок или при размещении так называемых «новых денег». Иногда условием является оформление дополнительного финансового продукта — подписки, инвестиционного пакета или программы долгосрочных сбережений.
Поэтому человеку с 300 или 500 тысячами рублей не стоит ориентироваться на самую яркую цифру в рекламе. Гораздо важнее понять, какая ставка будет применена ко всей сумме и какой итоговый доход в рублях он получит к концу срока. В этом смысле ставка 14% на весь капитал может оказаться выгоднее, чем 19% на первые 100 тысяч рублей.
Осенью 2026 года банки всё активнее сегментируют клиентов: для одних действуют промоставки, для других — базовые условия, для третьих — надбавки за зарплатный или пенсионный проект. Это значит, что универсального ответа на вопрос «куда переложить деньги» не существует. Всё зависит от суммы, срока, статуса клиента и готовности выполнять дополнительные условия.
Сбербанк: привлекательная цифра с ограничением по сумме
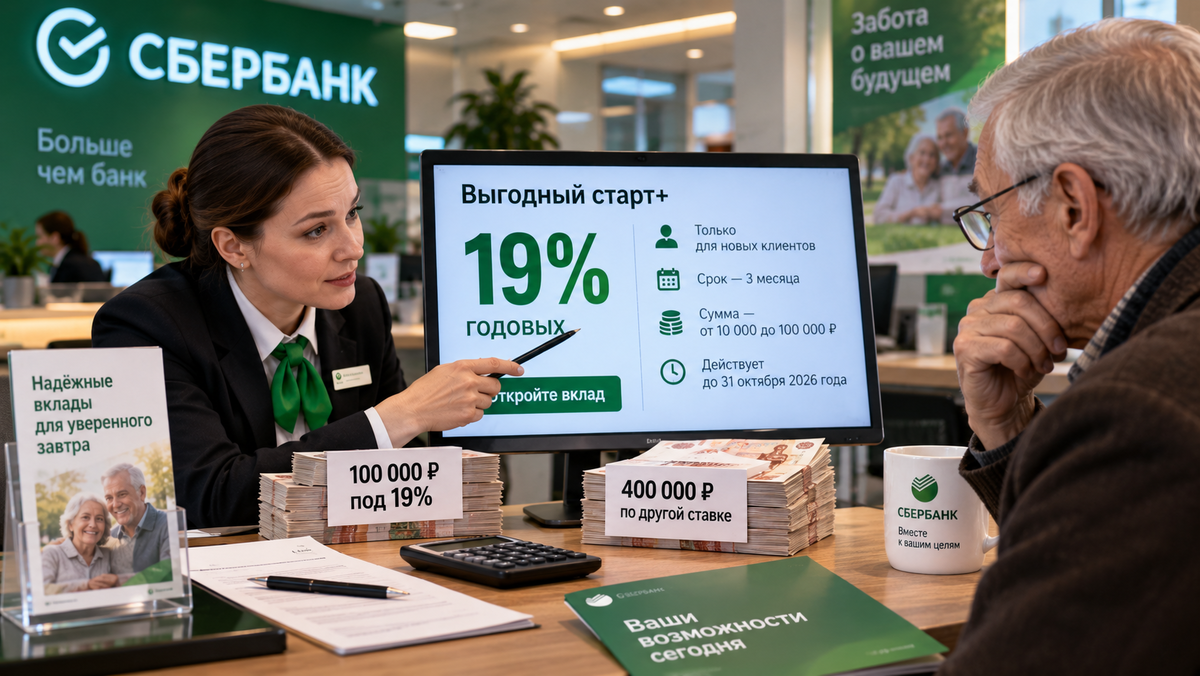
У Сбербанка осенью действует промовклад «Выгодный старт+» со ставкой 19% годовых. На первый взгляд это одно из самых интересных предложений на рынке, однако при детальном изучении условий становится ясно, что максимальная доходность доступна далеко не всем. Во-первых, продукт ориентирован на новых клиентов. Во-вторых, срок размещения составляет всего три месяца. В-третьих, сумма ограничена диапазоном от 10 до 100 тысяч рублей.
Для человека с 50 или 100 тысячами рублей, который подходит под определение нового клиента, это действительно рабочий вариант. Но если у пенсионера накоплено 500 тысяч, то под 19% он сможет разместить лишь пятую часть капитала. Оставшиеся 400 тысяч придётся распределять по другим продуктам с более скромной доходностью или искать альтернативу в другом банке.
Именно поэтому фраза «в Сбербанке дают 19%» без уточнения деталей мало что говорит человеку с крупной суммой. Правильный вопрос звучит иначе: какую доходность я получу на все свои деньги? Это правило стоит применять к любому банку, каким бы громким ни был рекламный слоган.
Я всегда советую считать не проценты, а рубли. Можно спросить у сотрудника банка напрямую: если я размещу 300 тысяч на этот срок, сколько денег получу в день окончания вклада? Такой вопрос гораздо полезнее, чем попытка выяснить, у кого самая высокая ставка в рекламном буклете.
ПСБ и нюанс с «новыми деньгами»
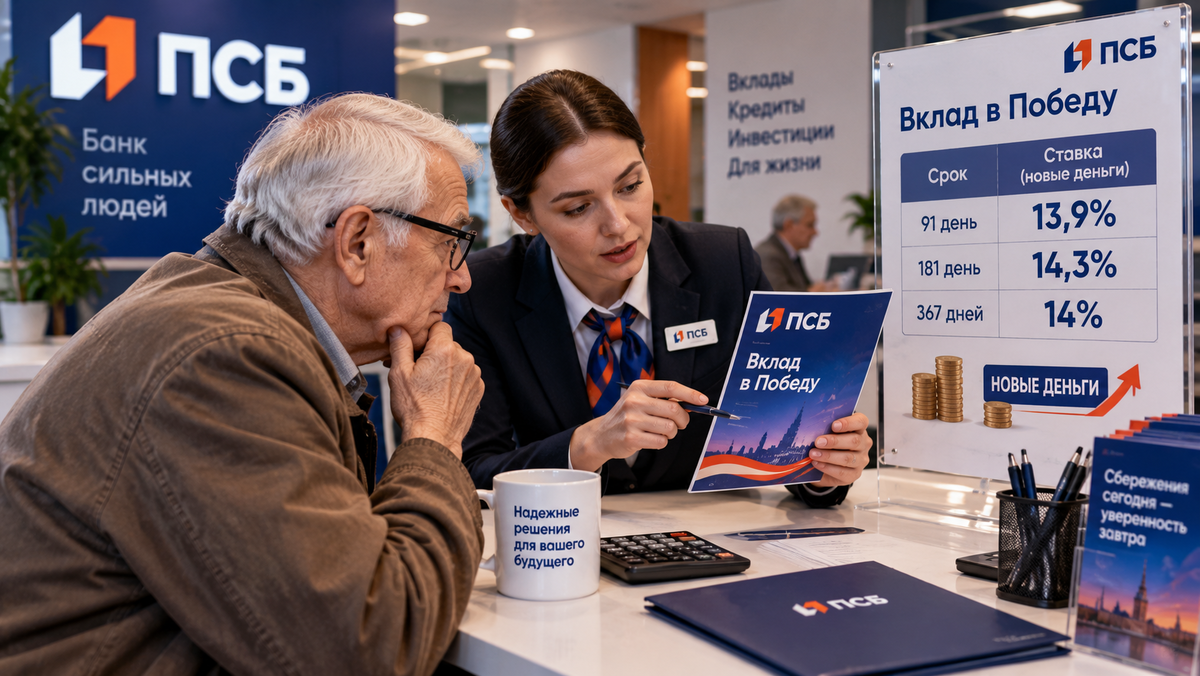
У ПСБ действует вклад «Вклад в Победу» с повышенной ставкой 13,9% на 91 день, 14,3% на 181 день и 14% на 367 дней. Минимальная сумма — 50 тысяч рублей, максимальная — 10 миллионов. Условия выглядят достаточно привлекательно, особенно на фоне среднерыночных показателей, однако здесь появляется важное понятие «новые деньги».
Банк определяет их как разницу между суммой средств на счетах в момент открытия вклада и максимальным остатком за предыдущие три месяца. На практике это означает следующее: если у человека уже лежали деньги в ПСБ, старый вклад закончился, и он просто переложил те же средства на новый депозит, банк может не признать их новыми. В этом случае максимальная ставка не будет применена ко всей сумме.
Базовые условия заметно скромнее: 13,3% на 91 день, 13,4% на 181 день и 12,8% на 367 дней. Получается парадоксальная ситуация: деньги те же, банк тот же, вклад новый, а доходность уже другая. Это ещё раз подтверждает, что перед принятием решения нужно обязательно уточнять, какая именно ставка будет применена к вашей конкретной сумме с учётом истории движения средств.
Мне кажется, именно такие детали чаще всего ускользают от внимания вкладчиков. Человек видит красивую цифру, принимает решение, а потом обнаруживает, что реальная доходность оказалась ниже ожидаемой. И дело не в обмане со стороны банка — просто условия нужно читать внимательно и задавать правильные вопросы.
ВТБ и продукты с дополнительными условиями
У ВТБ стандартный рублёвый вклад предусматривает ставку до 13,5% годовых при сумме от 10 тысяч рублей и сроке от 2 до 36 месяцев. Для клиентов, получающих зарплату или пенсию в этом банке, действуют повышающие условия, что может быть интересно пенсионерам, у которых выплаты приходят именно сюда.
Однако на сайте банка можно увидеть и более высокие цифры. Например, «Двойная выгода» с доходностью до 18% годовых. Но это не обычный вклад для любого желающего: продукт предназначен для участников программы долгосрочных сбережений с НПФ ВТБ. Есть и «Инвестиционный+» со ставкой до 19%, но для его оформления нужно приобретать паи фондов.
Это уже совершенно другая финансовая конструкция, и сравнивать её напрямую с обычным депозитом некорректно. Вклад и инвестиционный продукт — не одно и то же. Красивые 18–19% в рекламе не должны заставлять человека подписывать документы, в содержании которых он до конца не разобрался.
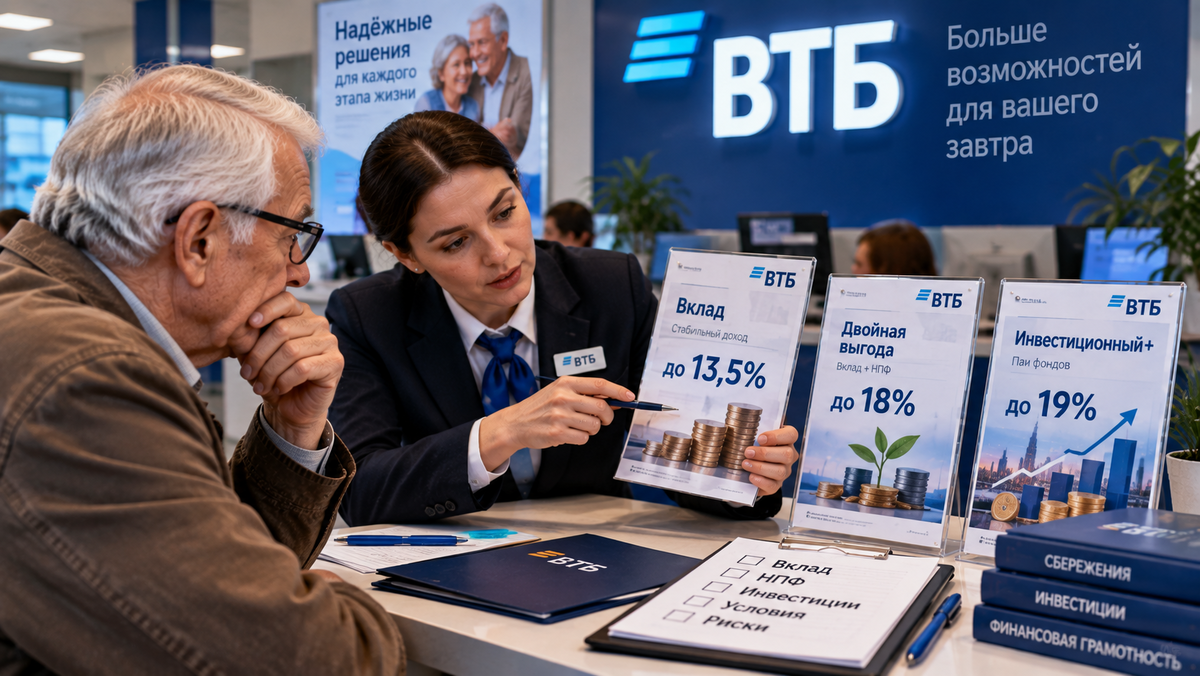
Для пенсионера здесь действует простое правило: если повышенную ставку предлагают одновременно с другим продуктом, сначала нужно понять, что именно вы открываете. Возможно, это действительно выгодная комбинация, но только в том случае, если второй продукт вам нужен сам по себе, а не является искусственной нагрузкой ради дополнительных процентов.
Совкомбанк: сезонное предложение с обязательными покупками
С 1 сентября Совкомбанк предлагает сезонный вклад «Щедрая осень» со ставкой до 17% годовых. Максимальная доходность зависит от выполнения дополнительных условий: требуется соответствующая подписка и соблюдение правила покупок по карте. Для социальных карт предусмотрены более мягкие условия — от 10 тысяч рублей покупок в месяц.
Здесь возникает главный вопрос: сколько вы заработаете после выполнения всех условий? Если пенсионер и так активно пользуется картой и оплачивает необходимые покупки, повышенная ставка может иметь смысл. Но если ради дополнительных процентов приходится покупать ненужные товары или платить за подписку, математика меняется.
Дополнительные расходы нужно вычитать из дополнительного дохода. Иначе можно получить классическую ситуацию, при которой банк увеличил процент, а вкладчик увеличил свои расходы. В итоге реальная выгода оказывается минимальной или вовсе отсутствует.
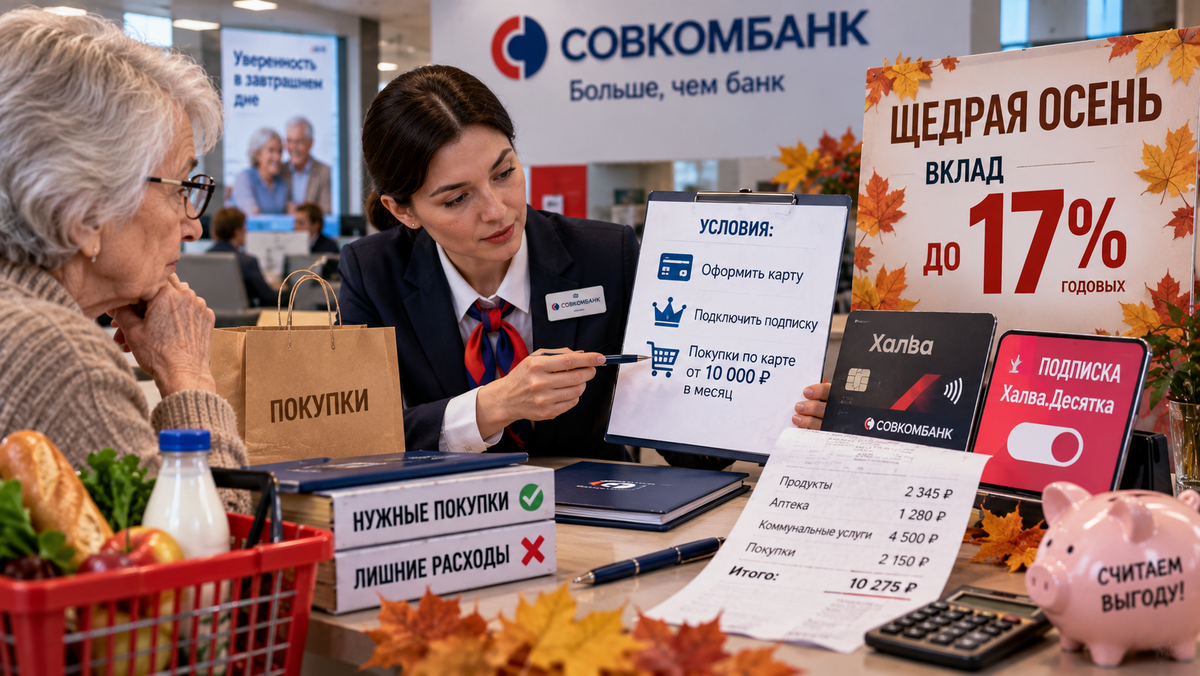
Я всегда обращаю внимание на то, что высокая ставка — это не самоцель. Важен чистый результат: сколько денег останется у человека после всех обязательных трат, связанных с выполнением условий. Иногда более скромный процент без дополнительных требований оказывается честнее и выгоднее.
Считаем в рублях: почему 19% может быть хуже 14%
Давайте разберём конкретный пример. Предположим, у пенсионера есть 300 тысяч рублей. Первый вариант — разместить весь капитал на 91 день под 14% годовых. Доход составит примерно 10 479 рублей. Второй вариант — воспользоваться рекламной ставкой 19%, но только на 100 тысяч рублей. На эту часть дохода будет около 4 737 рублей. Оставшиеся 200 тысяч размещаются под 13,5%, что даст примерно 6 715 рублей. Общий доход — около 11 452 рублей.
Разница между вариантами — менее тысячи рублей. А теперь представьте, что для получения 19% необходимо оформить дополнительную услугу или выполнить условия, которые вам невыгодны. Тогда повышенная ставка может оказаться вовсе не такой впечатляющей, как казалось на первый взгляд.
С 500 тысячами ситуация становится ещё показательнее. Под 14% на 91 день доход составит примерно 17 466 рублей. Если же разместить 100 тысяч под 19%, а 400 тысяч под 13,5%, общий доход будет около 18 167 рублей. Разница — всего около 700 рублей, и это до учёта возможных дополнительных условий.
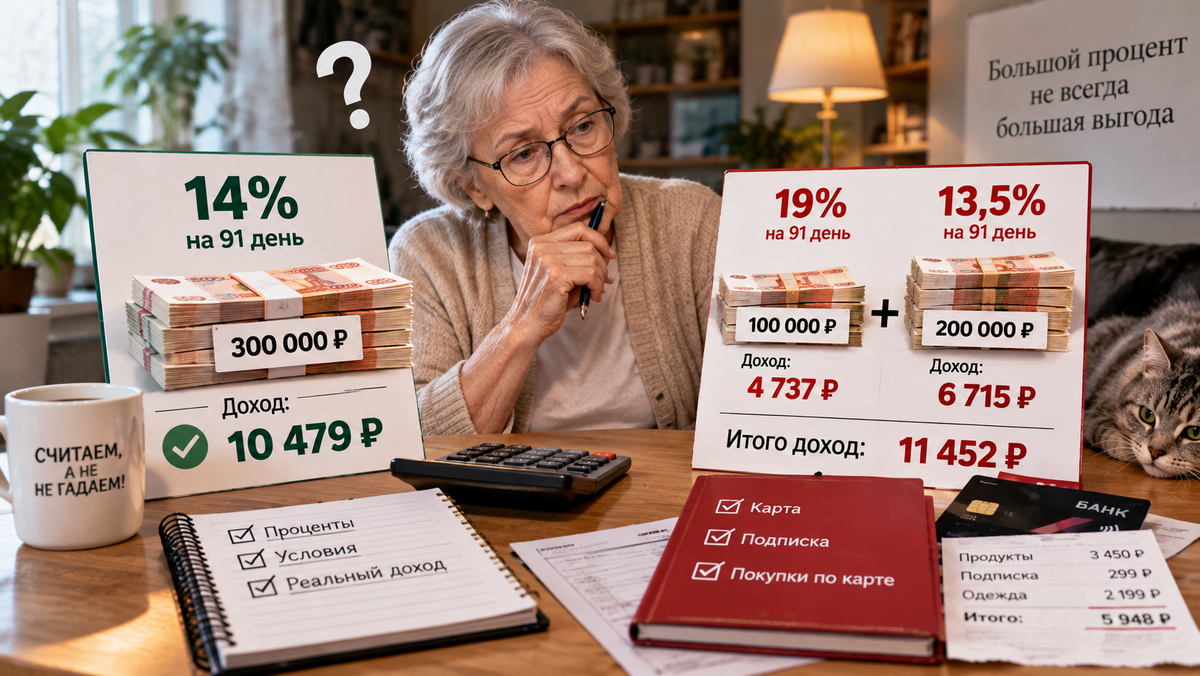
Вот почему сравнивать нужно эффективную доходность всей суммы, а не максимальную ставку отдельного продукта. Огромная цифра «19%» на рекламном баннере вовсе не означает огромную разницу в доходе. Гораздо важнее посчитать, сколько рублей вы получите в день окончания вклада.
Страхование вкладов и распределение крупных сумм
Если у человека накоплен миллион рублей, появляется ещё один вопрос — страхование вкладов. Стандартный размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. При этом учитывается совокупность страхуемых средств в одном банке, а не каждый вклад отдельно.
Миллион рублей в одном банке с точки зрения стандартного лимита находится в пределах страхового покрытия. А вот если сумма существенно выше, имеет смысл подумать о распределении средств между несколькими банками. Например, при наличии 2,5 млн рублей нет необходимости держать все деньги в одном месте только ради удобства.
Главное — не путать разные банки с разными брендами одного банковского холдинга и обязательно проверять участие конкретного банка в системе страхования вкладов. Это базовая мера предосторожности, которая не требует особых усилий, но защищает от неприятных сюрпризов.
Вклад или накопительный счёт: что выбрать
Не всегда все деньги нужно класть на депозит. У пенсионера обычно есть как минимум три разные финансовые задачи. Первая — деньги на повседневные расходы, которые логично держать доступными на банковской карте. Вторая — финансовый резерв, который должен быть доступен практически в любой момент, и для него может подойти накопительный счёт. Третья — деньги, которые точно не понадобятся в ближайшие месяцы, и вот их уже можно рассматривать для срочного вклада с фиксированной ставкой.
Например, Яндекс Банк сейчас предлагает доходность по накопительному счёту до 15% годовых, но ставка зависит от условий, срока действия приветственной ставки и способа расчёта процентов. При этом деньги можно снимать и пополнять, что делает такой инструмент более гибким, чем срочный вклад.
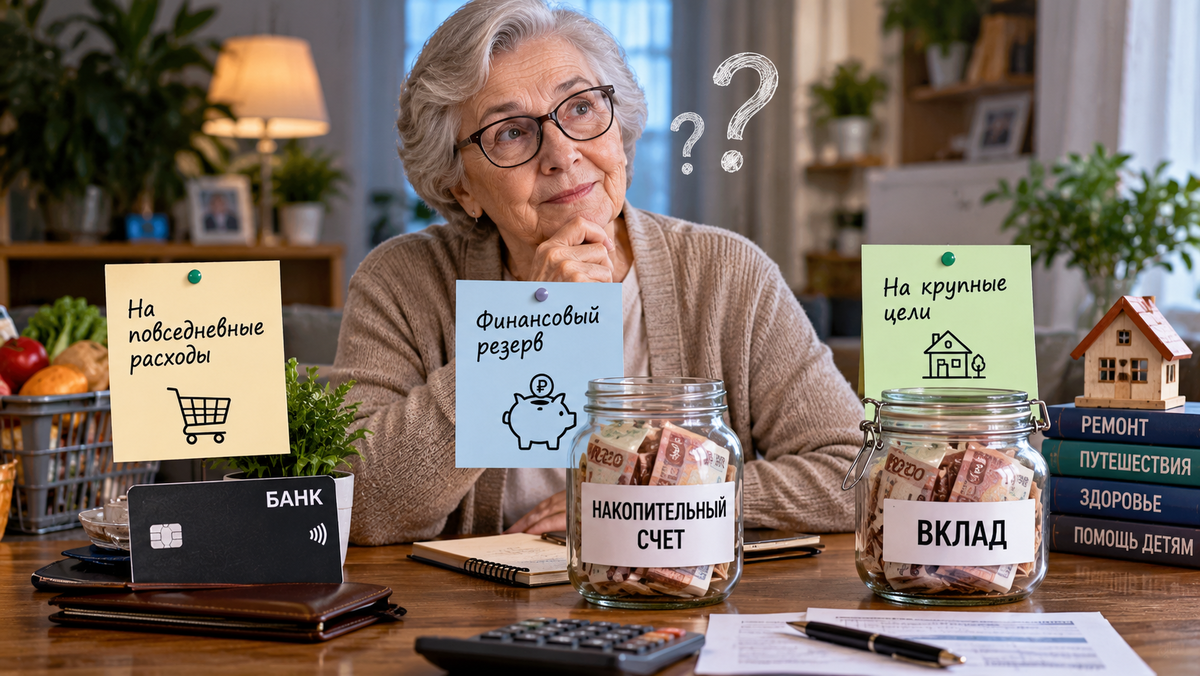
Поэтому вопрос «вклад или накопительный счёт?» не имеет универсального ответа. Если деньги могут понадобиться завтра — гибкость важнее лишнего процента. Если деньги точно не понадобятся полгода — фиксированная ставка вклада может оказаться интереснее. Всё зависит от конкретной жизненной ситуации и финансовых целей.
Алгоритм действий при окончании вклада
Если срок вклада заканчивается в сентябре, я бы действовал по следующему алгоритму. Первый шаг — не продлевать автоматически, а сначала узнать новую ставку. Второй шаг — посчитать будущий доход, причём не просто посмотреть процент, а узнать итоговую сумму в рублях. Третий шаг — проверить условие «новых денег», особенно если вы хотите остаться в том же банке.
Четвёртый шаг — сравнить несколько предложений по вкладам, не ограничиваясь своим банком. Пятый шаг — посмотреть срок: ставка 14,5% на три месяца и 14% на год — это совершенно разные финансовые решения. Шестой шаг — проверить условия по досрочному закрытию, так как у многих вкладов при досрочном расторжении проценты пересчитываются по ставке до востребования.
Седьмой шаг — определиться с финансовой подушкой. Не стоит класть на срочный вклад абсолютно все деньги. Часть должна оставаться в свободном доступе, чтобы не пришлось экстренно закрывать депозит и терять накопленные проценты.
Когда досрочное закрытие особенно невыгодно
Допустим, у вас на депозите лежит 500 тысяч рублей под 12% годовых, а до окончания осталось всего несколько дней. Кажется, что можно закрыть его сегодня и перевести деньги в банк, где ставка выше. Но перед этим нужно посмотреть условия досрочного расторжения.
Например, ВТБ прямо указывает, что при досрочном закрытии некоторых вкладов проценты могут быть пересчитаны по ставке 0,01% годовых. Это означает, что весь накопленный за месяцы доход просто исчезнет. Поэтому перед закрытием вклада нужно ответить на два простых вопроса: сколько я получу, если закрою вклад сегодня, и сколько я получу, если дождусь даты окончания?
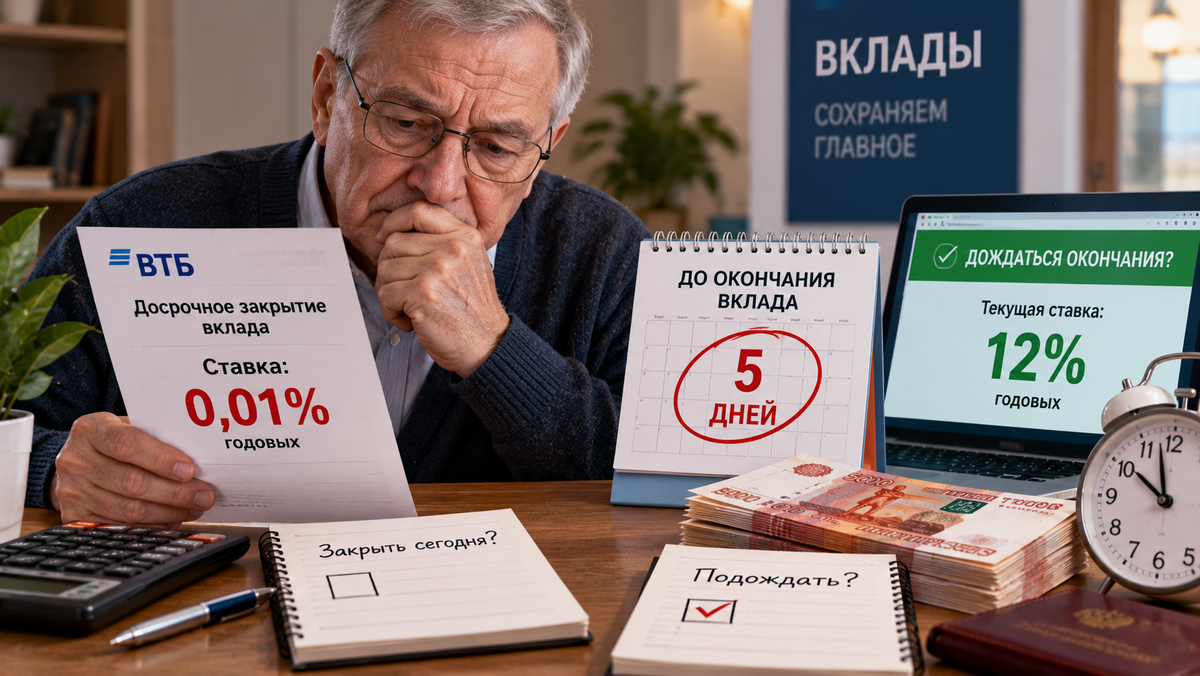
Иногда несколько дней ожидания оказываются выгоднее, чем погоня за новой «выгодной» процентной ставкой. Спешка в финансовых вопросах редко приводит к хорошим результатам, а вот терпение и внимательный расчёт почти всегда окупаются.
Налог на проценты: о чём стоит помнить
Ещё один момент, о котором стоит помнить владельцам крупных сбережений, — НДФЛ. Налог рассчитывается не с суммы вклада, а с процентного дохода. При этом доходы по вкладам и счетам суммируются, а необлагаемый минимум рассчитывается исходя из 1 млн рублей и максимальной ключевой ставки, действовавшей на первое число месяцев соответствующего года.
Например, по доходам за 2025 год необлагаемый минимум составил 210 тысяч рублей, поскольку максимальная ставка ЦБ в 2025 году была 21%. То есть пенсионный статус сам по себе не означает полного освобождения от НДФЛ с процентов по вкладам. Но большинству людей с относительно небольшими суммами переживать из-за налога не придётся: важен именно размер совокупного процентного дохода.
Где искать повышенные ставки
На фоне снижения среднерыночных ставок интерес представляют различные промо-предложения. Сегодня на «Финуслугах» пока ещё доступны вклады под рекордные 25% годовых. Если вы собирались разместить средства на депозите, то сейчас самое время это сделать.
Почему это можно назвать «последним шансом» не только защитить сбережения от инфляции, но и заработать на них? Во-первых, такие ставки — это уже не рыночная норма, а акционные предложения, которые сильно ограничены по времени и могут исчезнуть в любой момент. Во-вторых, при дальнейшем снижении ключевой ставки банки просто не смогут поддерживать подобную доходность по депозитам. В-третьих, Центробанк продолжает цикл смягчения денежно-кредитной политики, а значит ставки по банковским депозитам неизбежно будут снижаться.
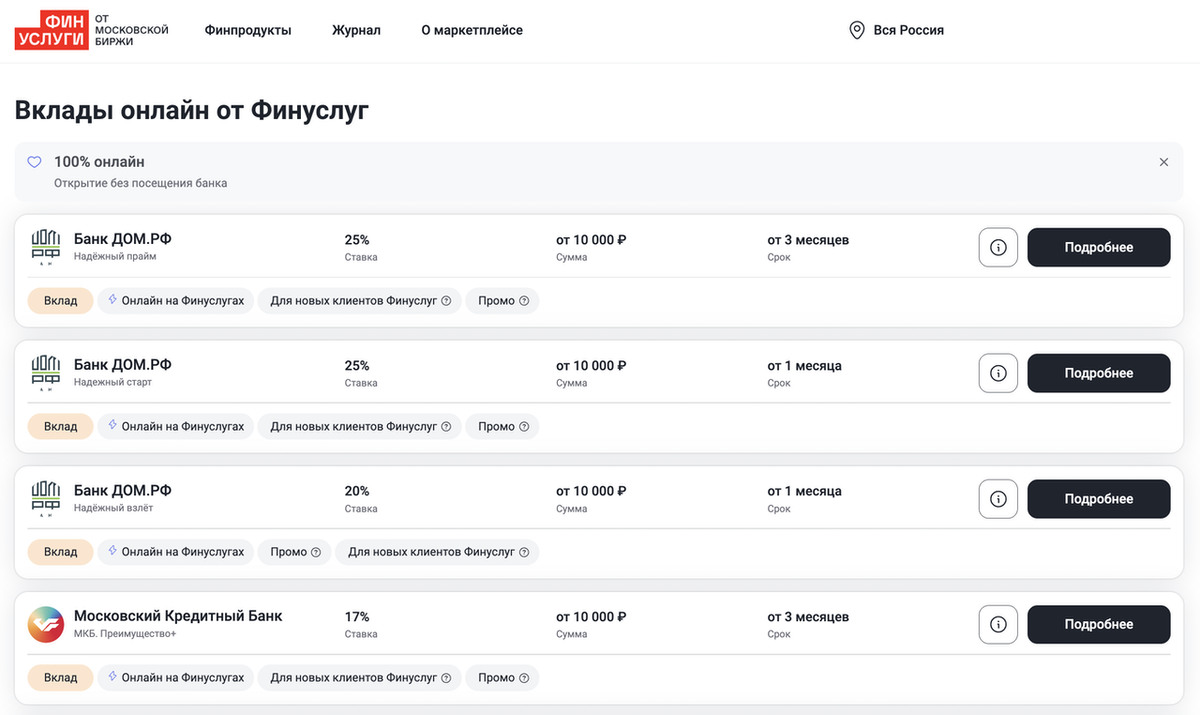
Открыть вклад под 25% годовых через сервис «Финуслуги» можно полностью онлайн буквально за 10-15 минут. Для этого не придётся идти в офис банка, так как весь процесс оформления происходит дистанционно. Все вклады, представленные на платформе, застрахованы государством через АСВ, а размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке.
Если сумма существенно превышает страховой лимит, разумно распределять деньги между несколькими банками. При этом перед оформлением любого депозита необходимо проверить, на какую именно сумму действует ставка, кто может открыть вклад, какой срок размещения, что произойдёт при досрочном закрытии и нет ли ограничений для конкретного клиента.
Главная ошибка — искать самый большой процент
На первый взгляд кажется логичным: если один банк даёт 19%, а другой 14%, нужно выбирать 19%. Но это слишком примитивная арифметика. Если 19% доступны только на 100 тысяч рублей, а у вас 500 тысяч, реальная доходность всей суммы будет намного ниже. Если 17% требуют платной подписки и обязательных покупок, нужно учитывать стоимость этих условий. Если 18% предлагаются только вместе с программой долгосрочных сбережений, это уже не обычный депозит.
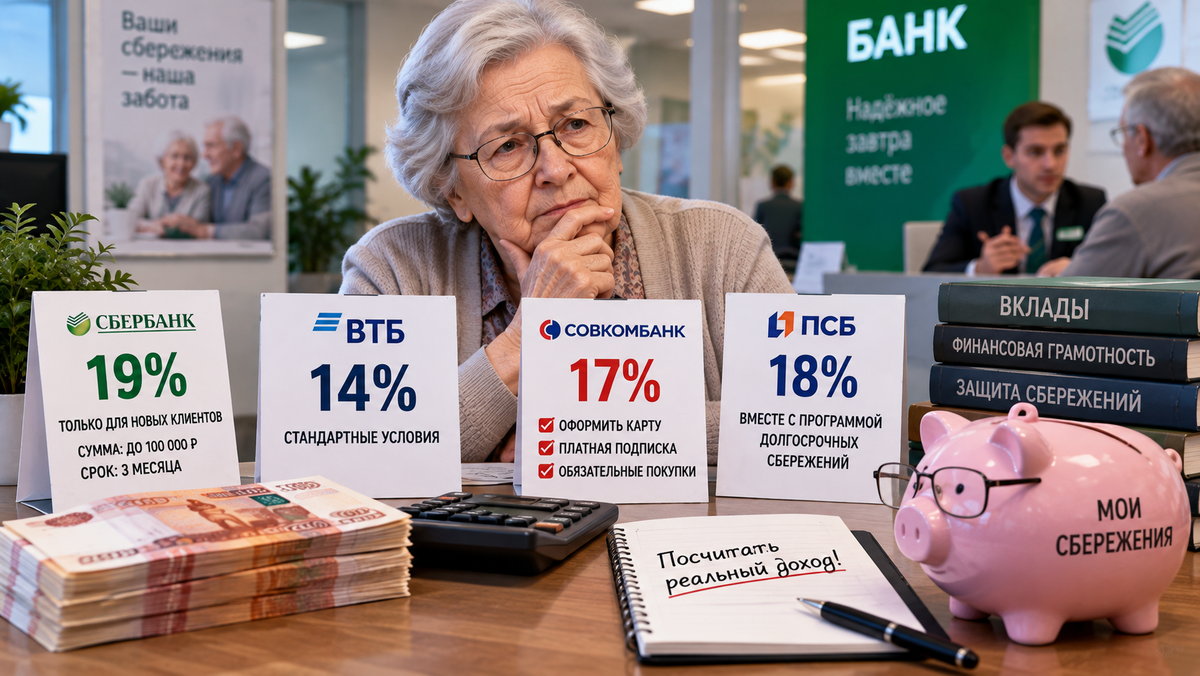
Поэтому главный критерий должен звучать так: не «где самый высокий процент?», а «где я получу максимальный чистый доход на всю свою сумму при приемлемых для меня условиях?» Это совершенно другой подход, который требует времени и внимания, но именно он позволяет принимать по-настоящему выгодные финансовые решения.
Что выбрать пенсионеру осенью 2026 года
Если вклад заканчивается прямо сейчас, я бы не принимал решение только на основании предложения своего банка. Сначала определите сумму. Затем срок. После этого решите, какая часть денег должна оставаться доступной. И только потом сравнивайте вклады.
Если деньги могут понадобиться в ближайшее время — не стоит ради лишних нескольких десятых процента класть их на год на один депозит. Если это долгосрочная финансовая подушка — фиксированная ставка может оказаться удобнее накопительного счёта. Если сумма большая — проверьте страховой лимит. Если предложение обещает необычно высокую доходность — ищите звездочку и читайте условия. И самое главное — не путайте рекламную ставку с той доходностью, которую вы действительно получите.
Осенью 2026 года это особенно актуально, так как рынок депозитов постепенно меняется вслед за ключевой ставкой, а предложения банков становятся всё более зависимыми от статуса клиента, срока, суммы и дополнительных условий. Средняя максимальная ставка топ-10 банков уже заметно ниже уровней начала года, и эта тенденция, скорее всего, продолжится.
Поэтому лучше потратить 20 минут на сравнение предложений, чем потом год смотреть на выписку и думать: «А почему я получил процентов намного меньше, чем мог?» Внимательное отношение к деталям — это не придирчивость, а разумный подход к собственным сбережениям, особенно в период, когда доходность депозитов постепенно снижается.
Вывод
Ситуация со вкладами осенью 2026 года постепенно меняется. Высокие депозитные ставки, которые ещё недавно казались нормой, уходят в прошлое. Среднерыночная доходность снижается, а самые привлекательные цифры всё чаще появляются в промоакциях и сопровождаются ограничениями.
Для пенсионера это означает главное: сейчас нельзя выбирать вклад только по максимальному проценту. Нужно смотреть на четыре параметра одновременно: ставка, сумма, срок и условия получения повышенного процента. И обязательно считать итоговый доход в рублях, а не ориентироваться на рекламные обещания.
Если старый вклад закончился, не спешите продлевать его автоматически. Сначала узнайте ставку при пролонгации, сравните её с другими предложениями, проверьте условия для новых денег и решите, какая часть средств должна оставаться доступной. Внимательный подход к этим деталям поможет сохранить доходность даже в условиях снижающегося рынка.


