Практически каждый, кто хотя бы раз пытался оформить автокредит, знаком с этим неприятным чувством, когда после нескольких дней ожидания приходит лаконичный отказ. Причины могут быть разными — испорченная кредитная история, невозможность подтвердить доход официальной справкой, отсутствие стабильного трудоустройства. Раньше такой ответ действительно означал, что о собственной машине можно забыть на неопределённый срок. Но сегодня ситуация изменилась, и существует инструмент, о котором незаслуженно мало говорят.
Речь идёт о лизинге для физических лиц. Долгое время эта финансовая модель воспринималась исключительно как прерогатива бизнеса — компании брали в лизинг коммерческий транспорт, оборудование, спецтехнику. Однако рынок эволюционировал, и теперь обычный человек, которому банк отказал в кредите, может воспользоваться этим механизмом. Я не понаслышке знаю, как это работает, потому что десять лет проработала в сфере автокредитования и видела тысячи ситуаций, когда людям казалось, что выхода нет.
Финансовая аренда автомобиля — тема, в которой действительно стоит разобраться детально
Мне часто приходилось наблюдать, как человек с реальным желанием и возможностью платить уходит из банка ни с чем только потому, что формальные критерии не совпали. Именно поэтому я решила подробно разобрать тему лизинга для частных клиентов — честно, без прикрас, с указанием и преимуществ, и подводных камней.
Суть лизинга: не кредит и не аренда в чистом виде
Чтобы понять, почему лизинг работает там, где отказывает банк, нужно сначала разобраться в самой механике. По своей сути лизинг — это долгосрочная финансовая аренда с правом последующего выкупа. Схема выглядит следующим образом: лизинговая компания приобретает выбранный автомобиль и передаёт его клиенту в пользование. Клиент, в свою очередь, ежемесячно вносит платежи, а по завершении срока договора у него появляется возможность выкупить транспортное средство в собственность по остаточной стоимости либо вернуть его.
На первый взгляд может показаться, что это слишком сложная конструкция, но на практике всё гораздо проще. Фактически речь идёт о том, что человек пользуется автомобилем, постепенно его оплачивает и в итоге становится полноправным владельцем. Принципиальное отличие от банковского кредита кроется в подходе к оценке клиента. Банк в первую очередь смотрит на кредитную историю, официальный доход, наличие справок. Лизинговая компания оценивает текущее финансовое положение, а не прошлые ошибки.
Финансовая грамотность помогает избежать многих проблем при оформлении обязательств
Почему лизинговые компании более лояльны
Секрет высокой доли одобрения в лизинге кроется в самой модели владения. Пока договор действует, автомобиль остаётся собственностью лизинговой компании. Это фундаментально снижает её риски: если клиент перестаёт платить, компания просто забирает машину. Банк в аналогичной ситуации вынужден проходить через длительную процедуру взыскания залога, суды, реализацию имущества. Лизингодателю в этом смысле проще, поэтому и требования к заёмщику мягче.
Испорченная кредитная история перестаёт быть непреодолимым барьером. Серая зарплата, которую невозможно подтвердить справкой 2-НДФЛ, не становится препятствием. Отсутствие официального трудоустройства — тоже не приговор. Лизинговую компанию интересует, сможет ли человек реально вносить платежи, а не то, как он выглядит на бумаге с точки зрения банковских скоринговых систем.
Именно поэтому процент одобрения здесь впечатляет. Некоторые крупные игроки рынка заявляют о вероятности одобрения на уровне 98%. Это не гарантия стопроцентного успеха, но разница с банковской практикой, где отказы случаются по самым незначительным формальным причинам, колоссальная. Рынок тоже подтверждает тренд: количество договоров лизинга с физическими лицами за прошлый год выросло почти на треть, что стало лучшей динамикой среди всех категорий клиентов. Сегмент легкового лизинга в начале текущего года прибавил около 20% по сравнению с аналогичным периодом.
Автомобиль остаётся в собственности компании до полного выкупа — это снижает риски лизингодателя
Кому действительно подходит этот инструмент
Лизинг нельзя назвать универсальным решением для всех. Однако существует несколько типичных ситуаций, в которых он становится по-настоящему спасительным вариантом. Первая и самая распространённая — отказ банка в автокредите. Когда кредитная история испорчена или доход не удаётся подтвердить документально, лизинг часто оказывается единственным реальным шансом получить машину.
Вторая категория — люди, которым автомобиль нужен для работы. Коммерческий транспорт, будь то газель для доставки, фургон для собственного дела или микроавтобус для подработок, — это классика лизингового рынка. И сейчас такая возможность доступна не только предпринимателям, но и обычным физическим лицам. Третья ситуация — желание приобрести новый автомобиль без погружения в жёсткие рамки банковского кредитования. В лизинге доступны как новые машины, так и подержанные, в зависимости от возраста и марки.
Наконец, скорость принятия решения. В отличие от банковских процедур, которые могут растягиваться на недели, лизинговая заявка рассматривается значительно быстрее — нередко решение приходит в течение одного рабочего дня.
Рефинансирование — ещё один инструмент, о котором стоит знать при планировании финансов
Конкретные условия: на что ориентироваться
Чтобы разговор был предметным, стоит привести конкретные цифры. Возьмём условия одной из крупных федеральных лизинговых компаний, работающей на рынке с 2007 года. Они могут незначительно отличаться в других организациях, но общую картину передают точно. Взять автомобиль в лизинг могут граждане России в возрасте от 21 года до 65 лет для женщин и до 67 лет для мужчин. Для официально работающих пенсионеров действует ограничение по максимальному сроку финансирования — 36 месяцев.
Важное ограничение касается географии: проживание и трудоустройство должны быть в определённых городах и областях — Москва, Московская область, Самара, Уфа, Ульяновск, Екатеринбург, Челябинск, Казань, Тула, Калуга, Тверь, Владимир, Рязань. Список достаточно обширный, но перед подачей заявки стоит уточнить, входит ли ваш город в перечень. По типам автомобилей ограничения следующие: иномарки — до 10 лет, отечественные и китайские — до 7 лет, автомобили со спецоборудованием, учебные и тюнингованные — до 5 лет, коммерческий транспорт — до 5 лет.
Сумма финансирования варьируется от 50 тысяч до 10 миллионов рублей. Первоначальный взнос начинается от 10%, срок — от одного года до пяти лет. Ставка составляет около 19,5% годовых. Это не самый дешёвый вариант, но важно понимать: данная ставка доступна тем, кому банк вообще отказал. Что касается документов — здесь максимально просто: только паспорт, водительское удостоверение и СНИЛС. Никаких справок о доходах, поручителей или выписок из кредитной истории.
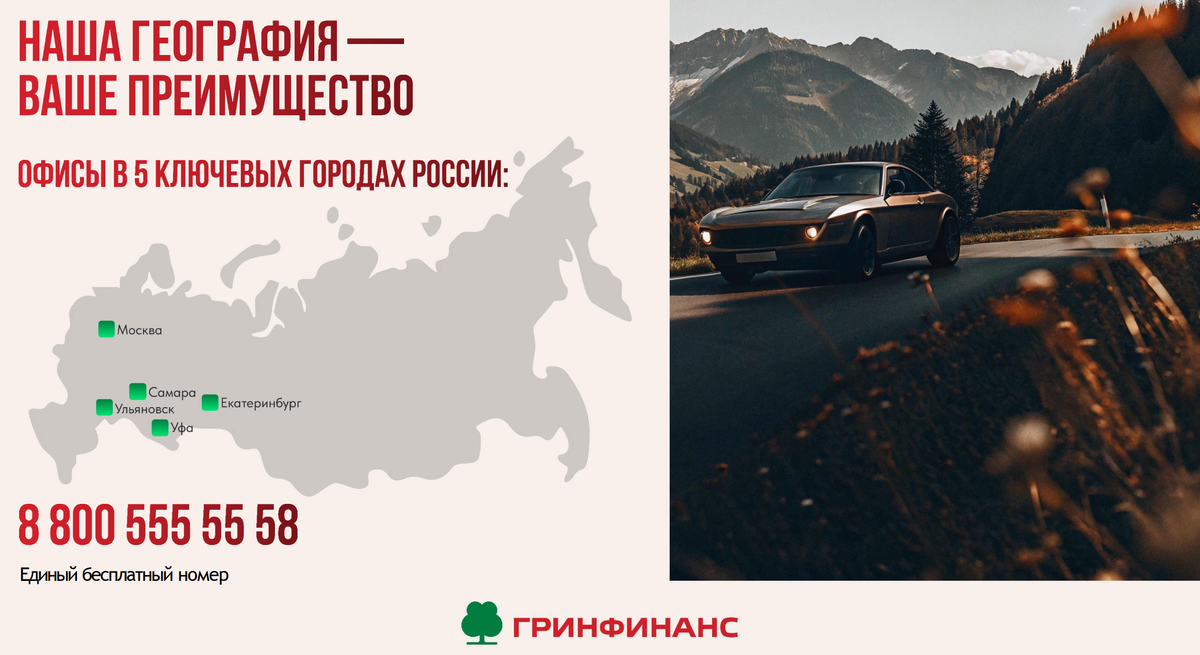
Офисы компании расположены в пяти ключевых городах России
Подводные камни, о которых нужно знать заранее
Было бы нечестно рассказывать только о преимуществах, не упомянув о рисках. Первый и самый существенный момент — автомобиль не становится вашей собственностью сразу. На протяжении всего срока лизинга он принадлежит компании, и только после полного выкупа переходит в ваше владение. Если возникнут проблемы с платежами, машину могут изъять. Это серьёзное отличие от кредита, где автомобиль формально сразу оформляется на заёмщика, хоть и находится в залоге у банка.
Второй момент — финансовая нагрузка. Ставка около 19,5% годовых — это ощутимо. Плюс первоначальный взнос, плюс страховые платежи. Лизинг не является способом сэкономить; это способ получить автомобиль тогда, когда другие пути закрыты. Третий момент — обязательный договор залога. Это часть платы за лояльное отношение к вашей кредитной истории. Четвёртый — региональные ограничения: если вашего города нет в списке присутствия компании, оформить сделку не получится. И наконец, 98% одобрения — это не 100%. Оставшиеся 2% отказов обычно связаны с возрастными ограничениями или спецификой конкретной ситуации.
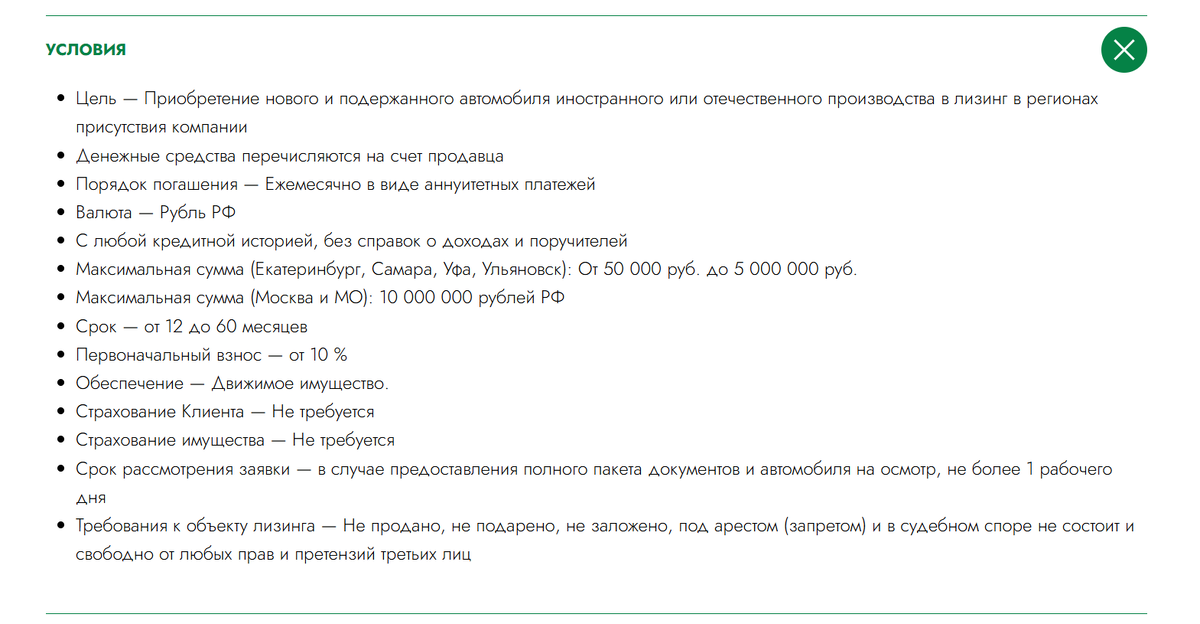
Условия программы можно уточнить на официальном сайте компании
Практический взгляд на оформление
После десяти лет работы в сфере автокредитования я хорошо понимаю, какие финансовые решения бывают удачными, а какие — разрушительными. Поэтому всегда предпочитаю честно говорить человеку, подходит ли ему тот или иной инструмент, чем уговаривать на сделку ради комиссии. Лизинг — не исключение. Это рабочий механизм, но он требует ответственного подхода к платежам и понимания всех условий.
Если рассматривать лизинг как возможность получить автомобиль при отказе банка, то он действительно эффективен. Главное — трезво оценивать свои финансовые возможности и не рассчитывать на то, что это «лёгкие деньги». Это полноценное финансовое обязательство со своей ставкой, залогом и первоначальным взносом, но с гораздо более лояльными условиями входа, чем банковский кредит.
Знание типичных ловушек автодилеров помогает принимать взвешенные решения
Итоговый взгляд
Лизинг для физических лиц — это не серая схема и не экзотика, а быстрорастущий и легальный финансовый инструмент. Он решает конкретную проблему: даёт возможность получить автомобиль тем, кому банк отказал из-за кредитной истории, неофициального дохода или других формальных причин. При этом важно понимать, что машина до выкупа остаётся в собственности компании, ставка выше банковской, а договор залога обязателен.
Тем не менее, для многих людей это единственный реальный путь сесть за руль. Высокий процент одобрения, минимальный пакет документов и скорость принятия решения делают лизинг привлекательной альтернативой банковскому кредитованию. Если подойти к делу осознанно и внимательно изучить условия, этот инструмент может стать надёжным решением в ситуации, когда кажется, что выхода нет.