

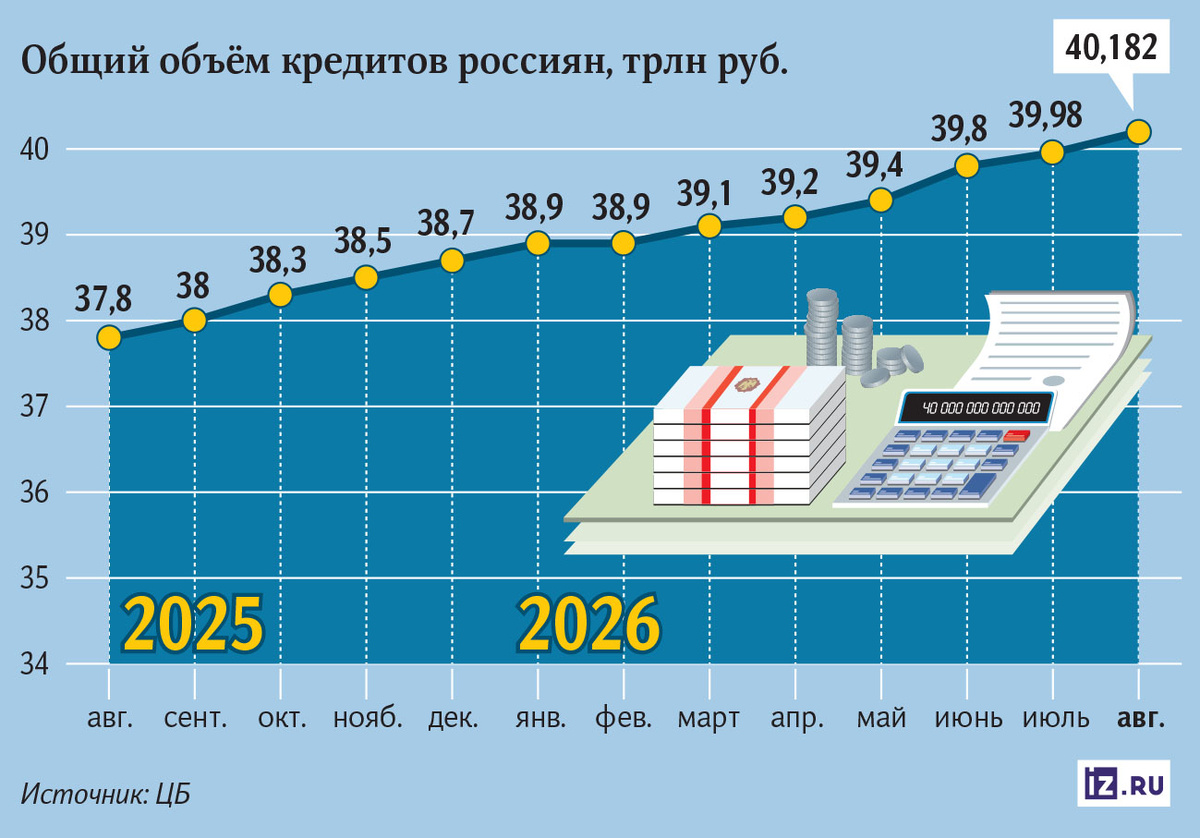
Помню, как еще год назад сама мысль о новом кредите казалась большинству знакомых почти абсурдной: ставки зашкаливали, банки ужесточали требования, а экономисты наперебой говорили о периоде охлаждения. Сегодня картина ощутимо изменилась, хотя дешевыми деньги назвать по-прежнему сложно. Тем не менее розничное кредитование демонстрирует уверенное восстановление, и цифры Центробанка это подтверждают: к началу сентября совокупный кредитный портфель граждан впервые преодолел отметку в 40,2 трлн рублей. С января по август он вырос на 2,2 трлн — это примерно втрое больше, чем за аналогичный период прошлого года, когда прирост составил лишь 748 млрд. Парадокс в том, что ключевая ставка остается высокой, а сроки ее дальнейшего снижения по-прежнему неочевидны. Однако люди снова идут за заемными деньгами, и это заставляет задуматься о природе такого поведения.
На мой взгляд, происходящее хорошо иллюстрирует, насколько сильно восприятие стоимости кредита зависит не от абсолютных цифр, а от точки отсчета. После пиковых значений 2024–2025 годов, когда средние ставки по потребительским ссудам превышали 29%, нынешние условия — при ключевой ставке, сниженной с 16% до 14% за восемь месяцев, — воспринимаются многими как заметное послабление. Формально заемные средства остаются дорогими: ставки по значительной части розничных продуктов все еще выше 20%. Но на фоне недавнего экстремума это уже не выглядит запретительным барьером. Отложенный спрос, копившийся в период максимально жесткой денежно-кредитной политики, начал реализовываться, как только появились первые сигналы смягчения.
Структура долга и логика заемщиков
Чтобы понять, куда именно уходят заемные деньги, достаточно взглянуть на структуру портфеля. Около 35% задолженности приходится на ипотеку, еще 32% — на кредиты наличными, примерно по 15% занимают кредитные карты и автокредиты. Иными словами, почти половину всего розничного портфеля составляют необеспеченные продукты, которые для банков несут повышенные риски. Для меня это важный маркер: восстановление идет не только за счет крупных целевых займов, но и за счет относительно небольших ссуд, которые люди берут на текущие нужды.
Сезонность тоже сыграла свою роль. Летом традиционно растут траты на отпуска, а в августе к ним добавляются расходы на подготовку детей к учебному году. Эти факторы накладываются на общее ощущение, что худший период для заемщиков позади. Пока кредитование поддерживает потребительский спрос, позволяя людям сохранять привычный уровень расходов даже при замедлении роста доходов. Однако, как мне кажется, этот эффект не может быть бесконечным: если зарплаты продолжат замедляться, а ставки останутся высокими, поддерживать потребление за счет новых долгов станет все труднее.
Показательно, что рост портфеля пока соответствует базовому прогнозу регулятора на 2026 год — 5–9%. Это значит, что нынешняя динамика не выглядит аномальной с точки зрения ЦБ, хотя и заметно контрастирует с прошлогодним затишьем. В 2025-м регулятор за тот же период опускал ключевую с рекордного 21% до 18%, но объем кредитов граждан увеличился лишь на 748 млрд рублей. Тогда общий портфель на 1 сентября составлял 37,8 трлн. Разница в темпах объясняется не только ставкой, но и психологией: после длительного периода жестких ограничений даже умеренное смягчение воспринимается как окно возможностей.
Правда, я бы не стала переоценивать устойчивость этого тренда. Кредитный импульс способен быстро угаснуть, если инфляционные ожидания останутся высокими и ЦБ не решится на более агрессивное снижение ставки. Пока же рынок живет в режиме ожидания: заемщики пытаются успеть взять деньги до возможного нового витка ужесточения, а банки, в свою очередь, балансируют между желанием нарастить портфель и необходимостью соблюдать регуляторные ограничения.
Просрочка: стабилизация или скрытая угроза
Отдельного внимания заслуживает ситуация с качеством долгов. Рост портфеля неизбежно сопровождается вопросами о том, насколько дисциплинированно заемщики обслуживают обязательства. По данным ЦБ, доля проблемной задолженности стабилизировалась на уровне около 13%, причем опережающие индикаторы указывают на улучшение ситуации. Звучит обнадеживающе, но я бы не спешила с выводами: значительная часть текущей просрочки — это не следствие новых выдач, а результат постепенного «вызревания» кредитов, оформленных в период бурного роста рынка в 2023–2024 годах.
Регулятор, судя по всему, осознает эти риски и действует на опережение. С октября ужесточаются лимиты на выдачу рискованных необеспеченных ссуд: банки смогут выдавать заемщикам, тратящим на погашение долгов более половины дохода, не более 15% таких кредитов от общего объема выдач — ранее лимит составлял 18%. Это вынужденная мера, призванная не допустить дальнейшего роста закредитованности наиболее уязвимых групп населения. Одновременно она ограничивает возможность банков быстро размывать старые проблемные кредиты за счет притока новых клиентов, из-за чего доля «плохих» ссуд в портфелях может расти быстрее, чем хотелось бы.
Наибольший объем проблем традиционно формируется в самых рискованных сегментах — кредитных картах и небольших ссудах наличными, где ставки особенно высоки. Участники рынка ожидают, что по итогам года доля проблемной задолженности в необеспеченном портфеле останется примерно на уровне 13%. Для меня это сигнал, что система пока справляется, но запас прочности не стоит переоценивать. В то же время общий уровень долговой нагрузки россиян остается умеренным по международным меркам: на кредиты домохозяйств приходится около 20% ВВП, тогда как в США этот показатель достигает 66–67%. Такое сравнение, впрочем, не отменяет локальных перекосов — у отдельных заемщиков платежи по долгам могут занимать критическую долю дохода.
Важно и то, что новые выдачи уже существенно ограничены требованиями ЦБ. Это снижает вероятность резкого ухудшения платежной дисциплины в будущем, но одновременно создает эффект накопления старых проблем. Банки оказываются в непростой ситуации: с одной стороны, им нужно поддерживать качество портфеля, с другой — конкурировать за ограниченный пул надежных заемщиков, которые и так уже имеют доступ к кредитным продуктам.
Перспективы до конца года и далее
Признаков долгового пузыря сейчас действительно нет, и объем задолженности в 40 трлн рублей сам по себе не говорит о чрезмерной закредитованности. Гораздо важнее соотношение платежей и доходов, а также способность заемщиков обслуживать обязательства. С этой точки зрения ситуация выглядит управляемой, хотя и требует постоянного мониторинга. Политика ЦБ остается главным сдерживающим фактором: регулятор ограничивает выдачу наиболее рискованных кредитов, а банки строже отбирают клиентов с высокой долговой нагрузкой. Показательно, что доля заемщиков, направляющих на погашение долгов более 80% дохода, за год сократилась примерно вдвое — с каждого десятого до каждого двадцатого.
До конца года портфель, вероятно, продолжит расти, но темпы будут постепенно замедляться. По разным оценкам, к декабрю объем задолженности может приблизиться к 41 трлн рублей, а при благоприятном сценарии со снижением ключевой ставки на октябрьском заседании — достичь 41–42 трлн. Я склоняюсь к тому, что многое будет зависеть не только от решений регулятора, но и от динамики реальных доходов населения. В 2027 году кредитование может ускориться, если стоимость заемных средств продолжит снижаться, однако этот процесс будет устойчивым лишь при условии, что доходы граждан начнут расти более ощутимо.
Пока же рынок розничного кредитования напоминает маятник, который после сильного отклонения в сторону охлаждения возвращается к более привычной траектории. Вопрос лишь в том, насколько плавным окажется это возвращение и сумеют ли все участники процесса — от заемщиков до регулятора — сохранить баланс между доступностью денег и финансовой стабильностью. Мне кажется, ближайшие месяцы дадут ответ на этот вопрос гораздо точнее, чем любые прогнозы.

