Тема банковских карт и выгодного кэшбэка всегда вызывает живой интерес. Многие ищут универсальное решение, но на практике всё оказывается сложнее: у каждого банка свои сильные стороны, которые раскрываются в зависимости от жизненных сценариев. Одни карты становятся верными спутниками в поездках, другие помогают экономить на повседневных тратах, а третьи и вовсе воспринимаются как инструмент для накоплений.
За годы активного использования разных финансовых продуктов у меня сформировался собственный рейтинг. Он не претендует на объективность и не является рекомендацией — скорее, это попытка систематизировать личный опыт. Делюсь им, чтобы показать, как можно выстраивать повседневную финансовую логику, не будучи профессиональным экспертом в банковской сфере.
Т-банк: основа моей финансовой рутины
С этим банком я работаю уже около десяти лет. Всё началось с кредитной карты All Airlines, которую я оформила по партнёрской ссылке. Тогда действовала акция — бесплатное обслуживание в течение первого года, и я решила попробовать. С тех пор эта карта превратилась в настоящую палочку-выручалочку, на которой практически всегда есть свободные средства.
Один из сценариев, который я регулярно использую, — так называемая карусель. Раз в месяц перевожу с кредитки пятьдесят тысяч рублей на накопительный счёт в другом банке, а затем возвращаю сумму в льготный период. Через несколько дней цикл повторяется. Пятьдесят тысяч — не самая большая сумма, но если подключить тариф Pro, лимит увеличивается до ста тысяч. А если учитывать, что у мужа есть аналогичная карта, то в совокупности мы можем оперировать двумястами тысячами кредитных средств без процентов при условии своевременного возврата.
Отдельное преимущество All Airlines — накопление миль. За любые покупки начисляется два процента милями, а в отдельных категориях кэшбэк достигает тридцати процентов. Этими милями можно компенсировать стоимость авиабилетов. Сейчас на счету накоплено 6655 миль, что позволяет приобрести билет стоимостью до шести тысяч рублей и полностью покрыть его милями.
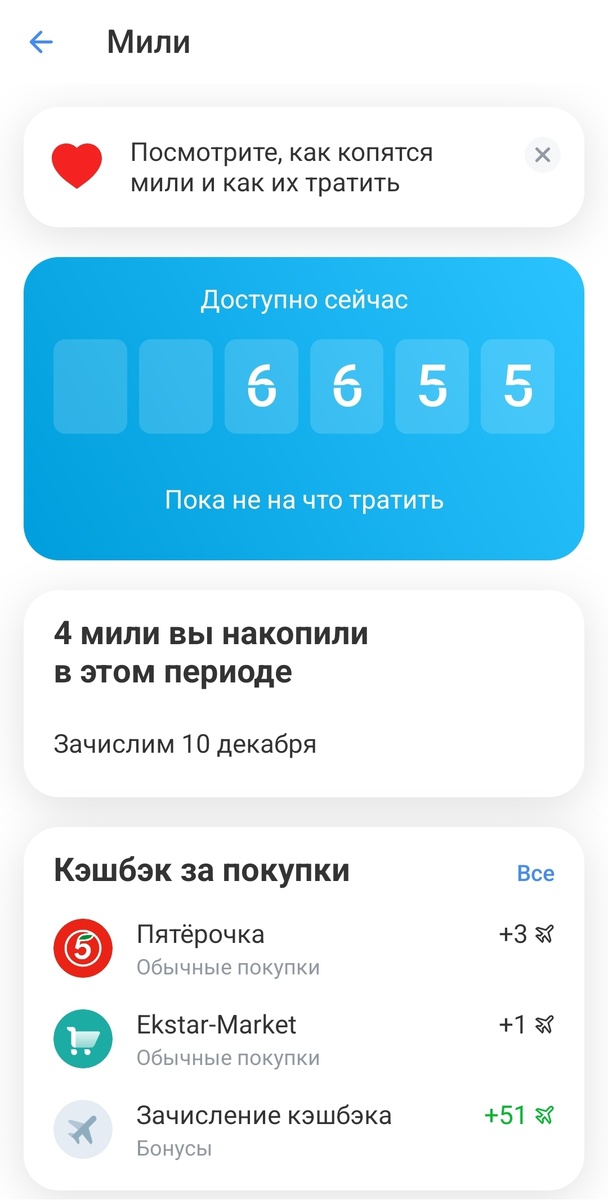
Накопленные мили позволяют полностью компенсировать авиабилеты стоимостью до шести тысяч рублей
Мы не раз применяли эту механику в путешествиях. Например, покупаем билеты по маршруту Москва — Бангкок — Москва, получаем за них мили, а затем используем их для перелётов внутри Юго-Восточной Азии: из Бангкока в Хошимин или на Фукуок. Таким образом, часть транспортных расходов в поездках фактически обнуляется.
Ещё один важный бонус — бесплатная годовая страховка для путешествий. Она действует в течение сорока пяти дней на каждую поездку, причём не только за границу, но и по России. Количество выездов в течение года не ограничено.
Позже я оформила и дебетовую карту Black, чтобы получать кэшбэк не только милями, но и рублями. В приложении банка ежедневно появляются предложения с кэшбэком от десяти до ста процентов. Мы неоднократно покупали продукты со стопроцентным возвратом, летом пробовали разное мороженое, приобретали сыр и другие товары.
Личные фотографии из поездок напоминают, ради чего вся эта оптимизация затевается
Недавно впервые оформила доставку из магазина с кэшбэком сорок два процента. Для нас это был новый опыт, поскольку раньше доставкой не пользовались. У мужа точно такой же набор карт, поэтому в семье у нас две кредитки и две дебетовые карты этого банка, и все они активно задействованы. Кроме того, в банке периодически появляются привлекательные условия по вкладам, чем мы тоже пользуемся.
Альфа-банк: включаю, когда появляется выгода
Кредитную карту Альфа-банка я оформила около полутора лет назад по ссылке сына. Тогда действовала акция с беспроцентным периодом на год. Позже по моей рекомендации муж заказал дебетовую карту, а я получила за это денежное вознаграждение. Сейчас карты этого банка мы используем точечно — только тогда, когда появляются действительно интересные кэшбэки.
Например, в текущем месяце у мужа действует кэшбэк десять процентов на аптеки и пять процентов на продукты. Поэтому в ноябре за покупками ходим с его картой. У меня же в этом месяце акции неинтересные, и карта лежит без дела. Такая избирательность — осознанная стратегия: не распыляться на все предложения подряд, а включать карту в работу только при реальной выгоде.
Каждую пятницу в приложении можно крутить барабан и получать повышенный кэшбэк на определённые категории или магазины. Однажды мне выпало пятьдесят процентов на городской транспорт. Мы как раз собирались в Ростов-на-Дону, взяли карту с собой и всю поездку передвигались вдвоём по цене одного.
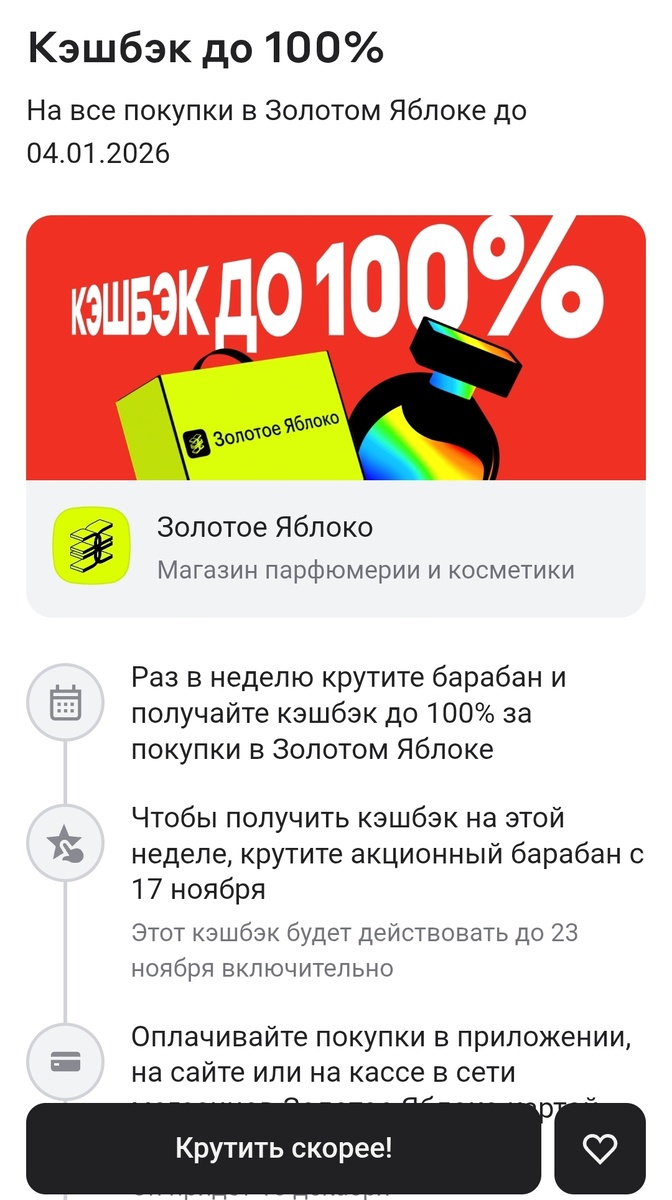
Иногда выгодные категории кэшбэка появляются именно тогда, когда они особенно нужны
В другой раз барабан выдал пятьдесят процентов на покупки в «Зелёном яблоке», но, к сожалению, такого магазина в нашем городе нет. Периодически в Альфа-банке бывают хорошие ставки по вкладам и накопительным счетам, и мы стараемся отслеживать такие предложения. Недавно также перевели пенсию мужа из Сбера в Альфу — за это обещали начислить три тысячи рублей.
Поездка в Ростов-на-Дону запомнилась в том числе и выгодным кэшбэком на транспорт
Россельхозбанк: рабочий инструмент для зарубежных поездок
Карта Россельхозбанка на платёжной системе UnionPay стала для нас настоящим спасением при оплате покупок за границей. Я оформила дебетовую карту в юанях, поскольку конвертация через китайскую валюту при поездках в Юго-Восточную Азию выходит выгоднее, чем через рубли.
Этой картой мы расплачивались в крупных супермаркетах Паттайи, Бангкока, Хошимина и Фукуока. Она также работала на Филиппинах и в Дохе. Для путешественников, которые регулярно выезжают в страны, где не принимают российские карты, такой инструмент становится не просто удобным, а необходимым.
Кроме того, в Россельхозбанке периодически появляются выгодные условия по вкладам, поэтому часть сбережений мы храним именно здесь.
Газпромбанк и ВТБ: накопительная стратегия и точечные выгоды
Газпромбанк мы используем исключительно для накоплений. Там часто появляются привлекательные проценты по вкладам и накопительным счетам, поэтому банк выполняет роль финансовой подушки.
Путешествия по Юго-Восточной Азии стали возможны в том числе благодаря грамотному использованию карт
ВТБ использую реже, но иногда там выпадают хорошие категории кэшбэка на месяц. Картой пользуюсь точечно, когда это действительно выгодно. Кроме того, я перевела свою пенсию из Т-банка в ВТБ, за что получила обещанные три тысячи рублей — деньги пришли сразу с первой пенсией.
В ВТБ у меня также открыт вклад по программе долгосрочных сбережений. Государство начисляет стопроцентную надбавку на сумму до тридцати шести тысяч рублей в год. В первый год я успела внести только двенадцать тысяч, на которые получила ещё двенадцать тысяч и четыреста рублей инвестиционного дохода. В этом году планирую внести полную сумму, чтобы максимально использовать возможности программы.
Совкомбанк: новый игрок в нашей финансовой системе
Совкомбанк появился в нашей жизни только этим летом. Мы впервые открыли вклад и завели карту «Халва». Чтобы получать повышенный процент по вкладу, необходимо ежемесячно совершать покупки по карте на сумму пять тысяч рублей. Пока мы успешно выполняем это условие: оплачиваем коммунальные услуги и продукты, а за это получаем баллы, которыми можно компенсировать покупки.
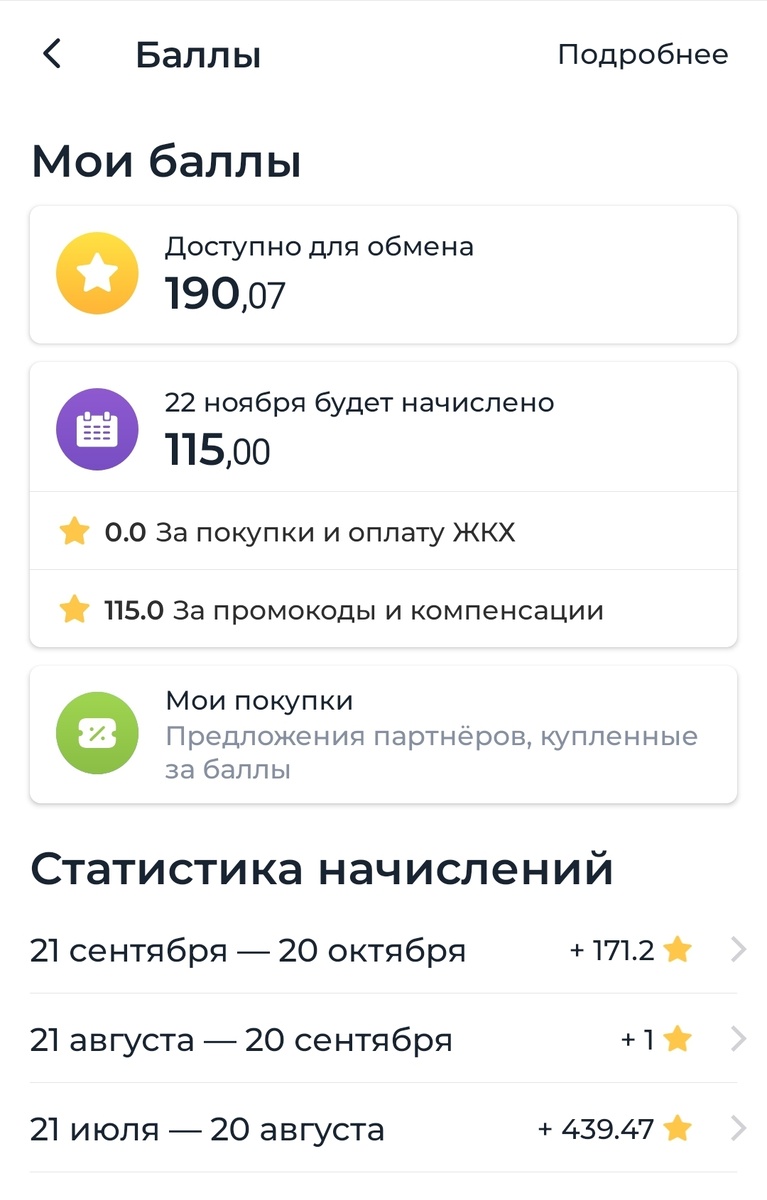
Карта «Халва» постепенно встраивается в нашу повседневную финансовую рутину
Муж в этом банке вступил в программу долгосрочных сбережений, сразу положив на счёт тридцать шесть тысяч рублей. Это ещё один шаг к формированию финансовой подушки на будущее.
Финансовая дисциплина позволяет не только экономить, но и путешествовать с комфортом
Вот такими шестью банками мы пользуемся в повседневной жизни. Каждый месяц я анализирую выгодные категории по кэшбэкам и выбираю ту карту, которая принесёт максимальную выгоду в конкретной ситуации. Это не реклама и не призыв следовать нашему примеру — просто личный опыт, который, возможно, поможет кому-то взглянуть на свои банковские продукты под другим углом и выстроить собственную систему финансовой оптимизации.