Когда речь заходит о цифровой экономике Ближнего Востока, Иран редко первым приходит на ум. Однако именно здесь прямо сейчас формируется один из самых любопытных рынков электронной коммерции, где традиционные модели торговли стремительно уступают место сложным цифровым экосистемам. Онлайн-торговля уже не воспринимается как вспомогательный канал — она превратилась в самостоятельный организм, который объединяет маркетплейсы, платёжные инструменты, логистику, аналитику и множество смежных сервисов.
Мне особенно интересно наблюдать, как за несколько лет изменилась сама логика потребления. Пользователь больше не идёт в магазин за конкретной вещью — он начинает путь с поискового запроса, сравнивает предложения, читает отзывы, оформляет заказ через смартфон и ждёт доставку. Вся эта цепочка происходит внутри единой цифровой среды, где каждый элемент дополняет другой.
Архитектура рынка: от маркетплейсов до быстрой коммерции
Современный иранский e-commerce нельзя свести к нескольким интернет-магазинам. Это многослойная структура, в которой параллельно существуют универсальные торговые площадки, розничные онлайн-магазины, агрегаторы цен, классифайды и сервисы доставки. Каждый сегмент решает собственную задачу, но вместе они формируют полноценный пользовательский путь.
Универсальные маркетплейсы занимают центральное место. Они агрегируют тысячи продавцов, обеспечивают поиск, сравнение характеристик, проведение платежей, управление возвратами и программы лояльности. По сути, это уже не просто витрины, а полноценные цифровые инфраструктуры, которые постепенно вбирают в себя финансовые и логистические функции.
Отдельного внимания заслуживают сервисы сравнения цен. Они делают рынок прозрачнее, позволяя покупателю видеть разницу в стоимости одного и того же товара у разных продавцов. Это усиливает конкуренцию и заставляет магазины работать над качеством сервиса, а не только над ценой.
Classifieds и C2C-площадки вовлекают в цифровую экономику миллионы частных пользователей. Здесь взаимодействие происходит напрямую между участниками сделки, что особенно востребовано в категориях автомобилей, недвижимости, мебели и электроники. Такая модель снижает барьер входа и делает онлайн-торговлю доступной не только для бизнеса.
Быстрая коммерция и доставка продуктов питания — самые динамичные направления. Потребитель получает товары повседневного спроса без посещения магазина, а компании выстраивают сеть дарксторов, микроскладов и интеллектуальных систем маршрутизации. Именно здесь требования к логистике и информационным системам становятся максимально жёсткими.
Цифровая экосистема как основа роста
Иранский рынок развивается вокруг нескольких крупных цифровых экосистем, каждая из которых специализируется на своей нише. Вместе они покрывают практически весь цикл торговли — от поиска информации до повторной покупки. Такой подход снижает стоимость привлечения клиентов и повышает удержание аудитории.
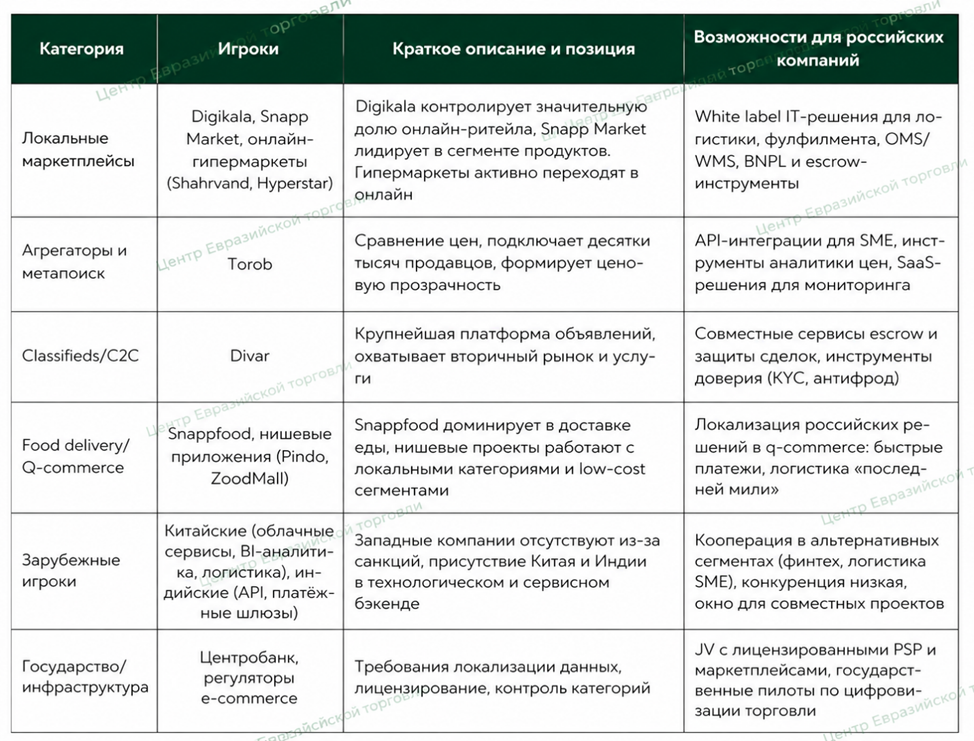
Ключевые игроки хорошо известны: Digikala доминирует в сегменте универсальных маркетплейсов, Torob — в сравнении цен, Divar — в частных объявлениях, Snappfood — в доставке готовой еды, а Snapp Market — в онлайн-продаже продуктов. Важно, что эти платформы не конкурируют напрямую, а дополняют друг друга, формируя единую цифровую среду.
Я вижу в этом принципиальное отличие от многих других рынков, где крупные игроки пытаются захватить все сегменты одновременно. Здесь специализация позволяет каждой платформе достигать высокой эффективности в своей нише, не распыляя ресурсы.
Технологическая и финансовая инфраструктура
Любой разговор об электронной коммерции неизбежно упирается в инфраструктуру. Платёжные шлюзы, системы управления заказами, складские и транспортные решения — всё это формирует фундамент, без которого невозможен масштабный рост.
В Иране расчёты строятся на национальной банковской инфраструктуре и лицензированных платёжных сервисах. Для маркетплейсов критически важны стабильность проведения операций, скорость обработки платежей и возможность автоматических возвратов. Современная платформа должна сопровождать полный финансовый цикл заказа: от авторизации до распределения средств между участниками сделки.
Технологический стек постоянно расширяется. OMS, WMS, TMS, CRM, BI-платформы, системы прогнозирования спроса и антифрод — всё это становится стандартом для крупных игроков. Модульные решения позволяют постепенно наращивать функциональность без полной замены информационной системы, что особенно важно для быстрорастущих компаний.
Локализация играет решающую роль. Недостаточно перевести интерфейс на фарси — нужно адаптировать платёжные методы, интегрироваться с национальными системами, настроить документооборот и клиентскую поддержку. Практика показывает, что глубина адаптации влияет на успех проекта сильнее, чем первоначальная технологическая сложность платформы.
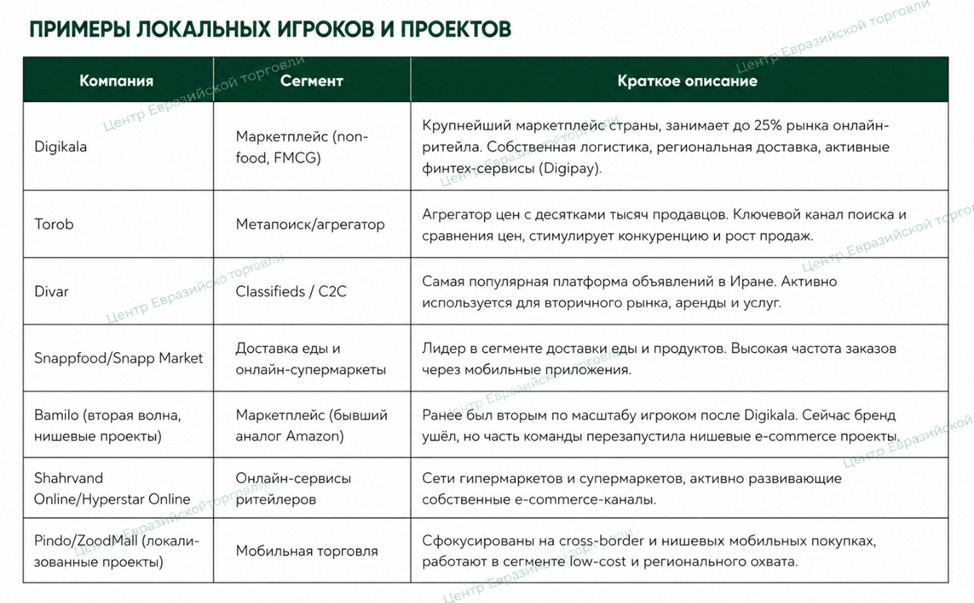
Локальные игроки и их проекты наглядно демонстрируют, как распределяются рыночные ниши между платформами.
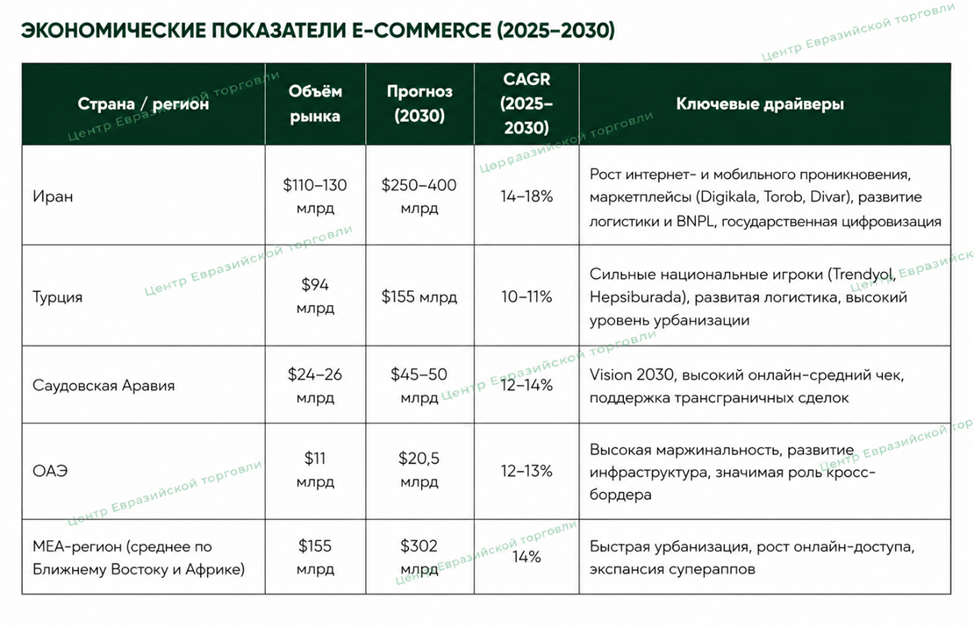
Экономические показатели отрасли подтверждают устойчивый рост и расширение ассортиментных категорий.
Логистика как ключевой фактор конкурентоспособности
Эффективность доставки определяет конечное качество обслуживания. Склады, распределительные центры, дарксторы, фулфилмент-центры и службы последней мили — все эти элементы должны работать синхронно. Компании всё активнее инвестируют в автоматизацию складов и интеллектуальное управление маршрутами.
Аналитика позволяет прогнозировать спрос и заранее распределять товарные запасы между регионами. Это сокращает время доставки и снижает стоимость обработки заказа. В условиях высокой конкуренции именно логистика часто становится тем фактором, который склоняет чашу весов в пользу той или иной платформы.
Для меня очевидно, что будущее рынка будут определять не столько маркетинговые бюджеты, сколько способность компаний выстраивать эффективные операционные процессы. Покупатель прощает многие недостатки, но не готов ждать доставку дольше обещанного срока.
Драйверы роста и социально-демографические факторы
Иранский e-commerce растёт благодаря сочетанию демографических, экономических и технологических факторов. Высокая доля молодых пользователей смартфонов формирует основную часть ежедневного трафика маркетплейсов. Молодые потребители быстрее воспринимают новые сервисы и готовы экспериментировать с различными форматами онлайн-покупок.
Урбанизация и сокращение регионального разрыва также играют важную роль. Маркетплейсы позволяют жителям небольших городов получать доступ к тому же ассортименту, что и покупателям в столице. Это расширяет выбор, повышает конкуренцию и стимулирует развитие логистики в регионах.
Изменение потребительского поведения проявляется в переходе к модели «онлайн-первого поиска». Даже если окончательная покупка совершается в офлайн-магазине, цифровые платформы становятся основным источником информации о товаре. Пользователи доверяют агрегаторам цен, рейтингам, отзывам и рекомендациям.
Экономические факторы включают структурный рост GMV, развитие цифровых платежей и эффект масштаба. Крупные маркетплейсы инвестируют в инфраструктуру, что снижает стоимость одной сделки и повышает качество обслуживания. Подключение малого и среднего бизнеса существенно увеличивает ассортимент и стимулирует дальнейший рост.
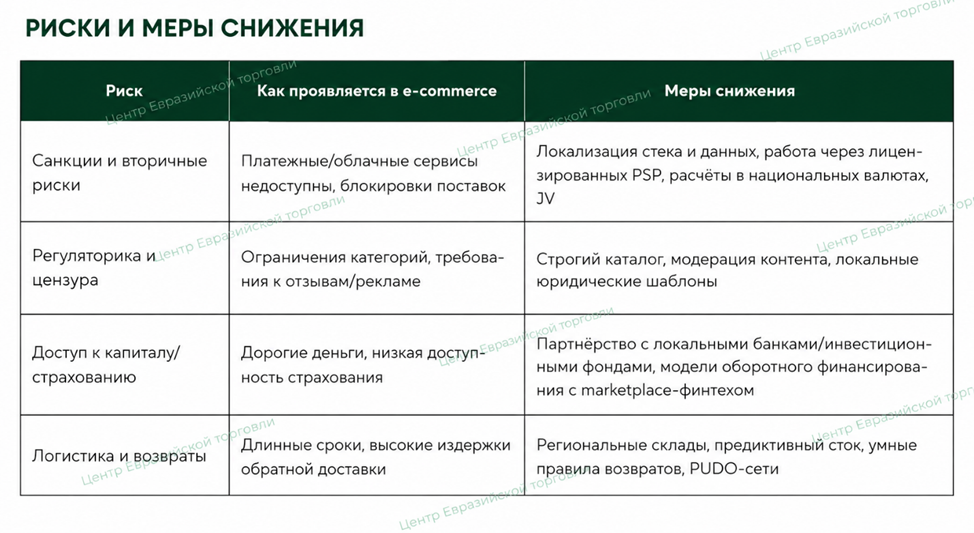
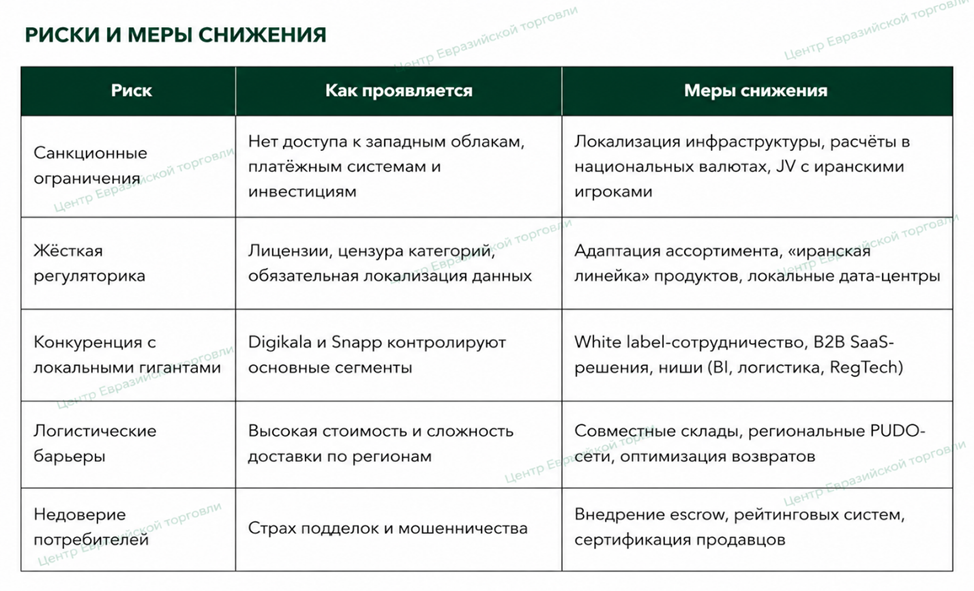
Риски и меры их снижения требуют комплексного подхода на всех этапах реализации проектов.
Конкурентная среда и международный опыт
Конкуренция в иранском e-commerce развивается одновременно по нескольким направлениям: ассортимент, качество сервиса, скорость доставки, уровень цифровизации, эффективность логистики и развитие собственной экосистемы. Покупатель оценивает не только цену, но и удобство поиска, качество мобильного приложения, наличие отзывов и простоту возврата.
Международный опыт подтверждает универсальность этих принципов. Wildberries и Ozon в России сделали ставку на региональную экспансию и собственную логистику. Trendyol в Турции развивал комплексную цифровую платформу. JD.com в Китае инвестировал в автоматизированную сортировку, а Pinduoduo — в социальный commerce. Индонезийские Tokopedia и Shopee активно привлекали малых продавцов.
Все эти примеры объединяет одно: долгосрочный успех определяется способностью создавать комплексные цифровые экосистемы, а не просто наращивать объём продаж. Иранский рынок проходит те же этапы развития, что и мировые лидеры, но с учётом национальной специфики.
Возможности для технологических партнёров
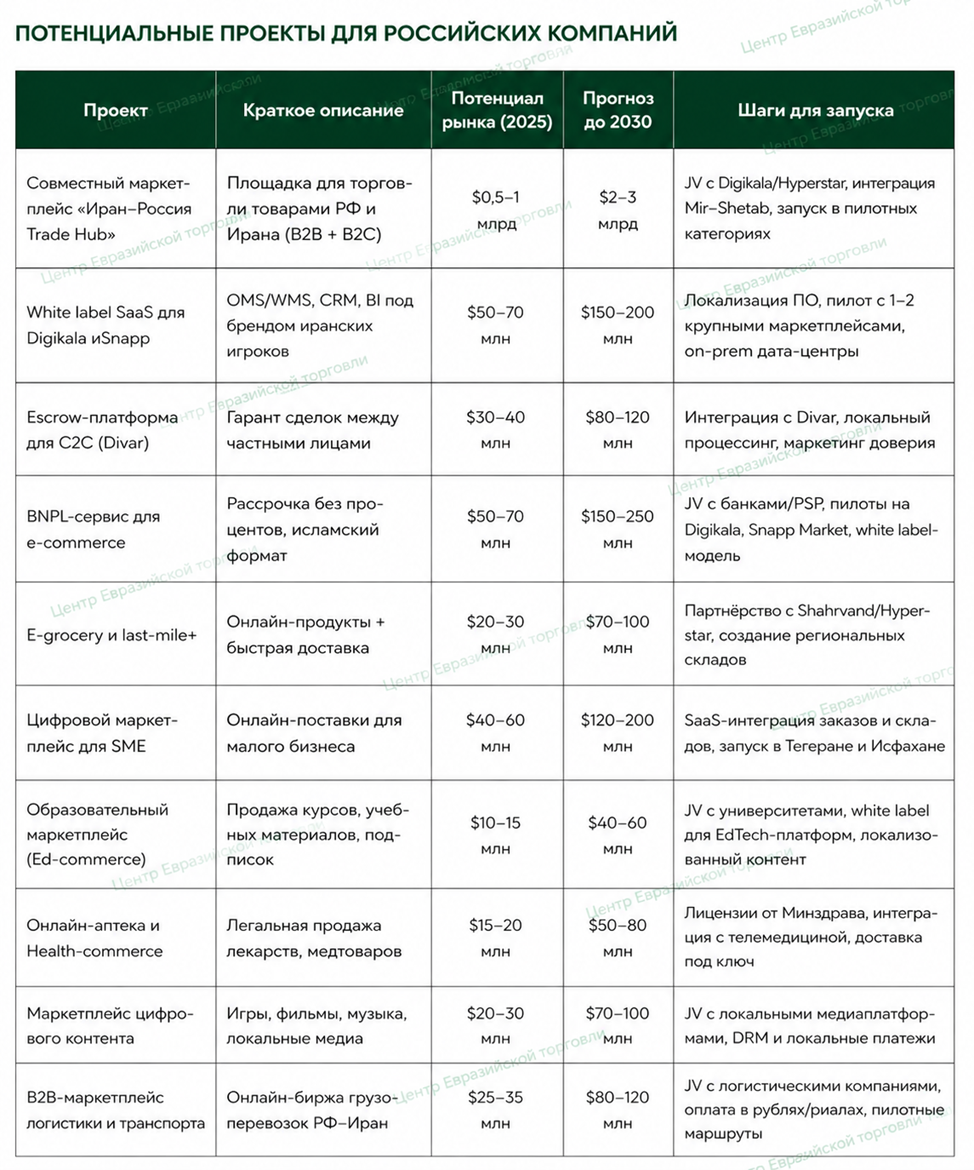
Для российских компаний иранский e-commerce представляет интерес прежде всего как инфраструктурное направление. Наиболее перспективны проекты, связанные не с прямой конкуренцией с крупнейшими маркетплейсами, а с поставкой технологий, цифровых платформ и сервисов автоматизации.
White label-модель позволяет использовать существующую клиентскую базу локальных компаний и ускорять масштабирование продукта. Наиболее востребованы OMS, WMS, CRM, BI-системы и решения для управления складом. Такой подход минимизирует сроки вывода продукта на рынок и сокращает расходы на продвижение.
Интеграция электронной коммерции и финансовых сервисов открывает дополнительные возможности. BNPL, escrow, электронные кошельки, платёжные шлюзы и сервисы управления возвратами — всё это способствует увеличению среднего чека и росту повторных покупок. Развитие совместимости платёжных решений Mir–Shetab создаёт дополнительные перспективы.
B2B-инфраструктура также быстро растёт. Малый и средний бизнес нуждается в складском учёте, CRM, управлении заказами, аналитике и автоматизации документооборота. По мере увеличения количества продавцов спрос на подобные сервисы будет только возрастать.
Модели выхода на рынок
Опыт показывает, что наиболее успешными оказываются проекты, построенные на сотрудничестве с уже существующими участниками рынка. Вместо самостоятельного создания новой торговой платформы компании всё чаще выбирают партнёрскую модель, позволяющую использовать готовую инфраструктуру и клиентскую базу.
Совместные предприятия с крупными ритейлерами, логистическими компаниями и технологическими интеграторами дают доступ к существующей инфраструктуре. Пилотные проекты позволяют протестировать технологию, оценить спрос и адаптировать продукт. White label-модель обеспечивает быстрое внедрение и масштабирование через действующую экосистему.
Создание локализованной продуктовой линейки — отдельное направление. Интерфейс на фарси, адаптированный ассортимент, локальные сценарии покупки и интеграция с национальными платёжными системами значительно повышают доверие пользователей и обеспечивают долгосрочное развитие проекта.
Финансовые перспективы и бизнес-модели
Развитие электронной коммерции сопровождается формированием новых источников дохода. Основной рост обеспечивается не только увеличением количества пользователей, но и расширением спектра дополнительных сервисов: логистика, аналитика, реклама, финансовые услуги, подписки и SaaS.
Подписочная модель активно применяется в сервисах доставки и программах лояльности. SaaS востребован среди малого и среднего бизнеса для управления заказами, складом и аналитикой. Сервисная модель с комиссией за операцию используется в маркетплейсах и платёжных сервисах. Франчайзинговая модель предполагает запуск локальных приложений на базе российских технологий под брендом местного партнёра.
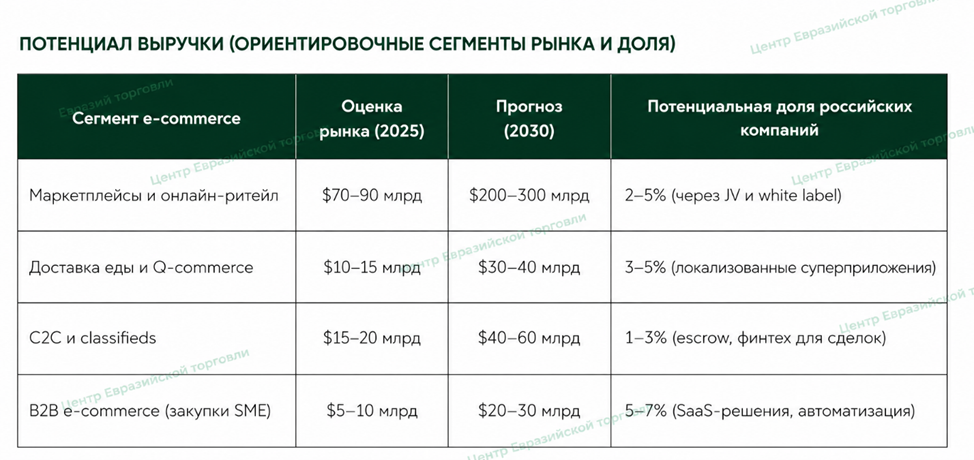
Потенциал выручки по сегментам рынка показывает, где сосредоточены основные возможности для монетизации.
Отраслевые синергии
Современная электронная коммерция тесно интегрирована с другими цифровыми секторами. Границы между отраслями постепенно исчезают: маркетплейсы становятся одновременно финансовыми платформами, логистическими операторами, рекламными площадками и поставщиками цифровых услуг.
FinTech и e-commerce связаны наиболее тесно. Платёжные шлюзы, электронные кошельки, BNPL и escrow повышают конверсию оформления заказов и стимулируют повторные покупки. EdTech формирует спрос на маркетплейсы образовательных услуг и цифровые библиотеки. HealthTech использует онлайн-аптеки и доставку медицинской продукции. HRTech развивает платформы поиска сотрудников и управления курьерами. Креативные индустрии находят в маркетплейсах канал для распространения цифрового контента.
Риски и долгосрочные перспективы
Реализация проектов электронной коммерции требует комплексной оценки рисков. Технологические сложности интеграции, необходимость глубокой локализации, обеспечение устойчивости логистики, защита пользовательских данных и высокий уровень конкуренции — всё это требует постоянных инвестиций в цифровую инфраструктуру.
Для минимизации рисков рекомендуется поэтапная реализация, пилотные внедрения, сотрудничество с локальными партнёрами, использование модульной архитектуры и регулярное совершенствование логистических процессов.
До 2030 года электронная коммерция сохранит статус одного из наиболее быстрорастущих сегментов цифровой экономики Ирана. Основными драйверами останутся увеличение проникновения мобильного интернета, развитие цифровых платежей, расширение логистической инфраструктуры и внедрение искусственного интеллекта.
Постепенно будет формироваться единая цифровая торговая экосистема, объединяющая производителей, продавцов, логистических операторов, финансовые организации и конечных покупателей. Я убеждена, что именно качество инфраструктуры, уровень локализации и эффективность логистики будут определять конкурентоспособность участников рынка в долгосрочной перспективе.
Электронная коммерция Ирана уже сформировала зрелую конкурентную среду, в которой лидирующие позиции занимают национальные платформы. Ключевыми направлениями дальнейшего роста становятся логистика, аналитика данных, автоматизация торговли и интеграция финансовых сервисов. Для технологических компаний открываются широкие возможности в поставке инфраструктурных решений, SaaS-платформ и white label-продуктов в партнёрстве с крупнейшими локальными игроками. Формирование долгосрочных партнёрств и глубокая локализация цифровых решений способны обеспечить устойчивое развитие проектов и расширение присутствия на этом динамичном рынке.