Разговоры о том, куда нести деньги, обостряются каждый раз, когда мировая экономика делает очередной резкий поворот. Вот и сейчас, после сентябрьского заседания Федеральной резервной системы США, тема валютных накоплений снова стала горячей. Регулятор впервые за три года поднял процентную ставку — с 3,75% до 4%, и это решение запустило цепочку событий на мировых рынках. Доллар сначала просел, но довольно быстро собрался и укрепился к евро, иене, фунту, канадскому доллару, шведской кроне и швейцарскому франку. Наблюдать за этими движениями интересно, но куда важнее понять, что делать с собственными накоплениями.
Глядя на эти цифры, я всё чаще задумываюсь о том, насколько изменилось поведение людей. Раньше любое укрепление доллара вызывало ажиотаж в обменниках, а сейчас интерес к валюте заметно остыл. По данным Центробанка, в июле 2026 года россияне купили валюту на 97,2 млрд рублей, а в августе — уже только на 74 млрд. С начала года суммарный объём составил 597 млрд рублей. Для сравнения: в 2024 году этот показатель достигал 1,1 трлн рублей, а в 2025-м — лишь 673 млрд. Тренд очевиден: люди стали осторожнее и прагматичнее.
Что стоит за решением ФРС
Американский регулятор действует по классической схеме: главные ориентиры — ценовая стабильность и максимальная занятость. Глава ведомства Кевин Уорш не скрывает, что инфляция остаётся серьёзной проблемой. Прогноз на 2026 год ухудшился: ожидается 3,7% вместо прежних 3,6%. Возвращение к заветным 2% отодвинулось на 2029 год, хотя ещё недавно планировали достичь цели на год раньше. При этом экономика США, по мнению регулятора, будет расти чуть бодрее: прогноз на 2026 и 2027 годы улучшен на 0,1% — до 2,4% и 2,3% соответственно.
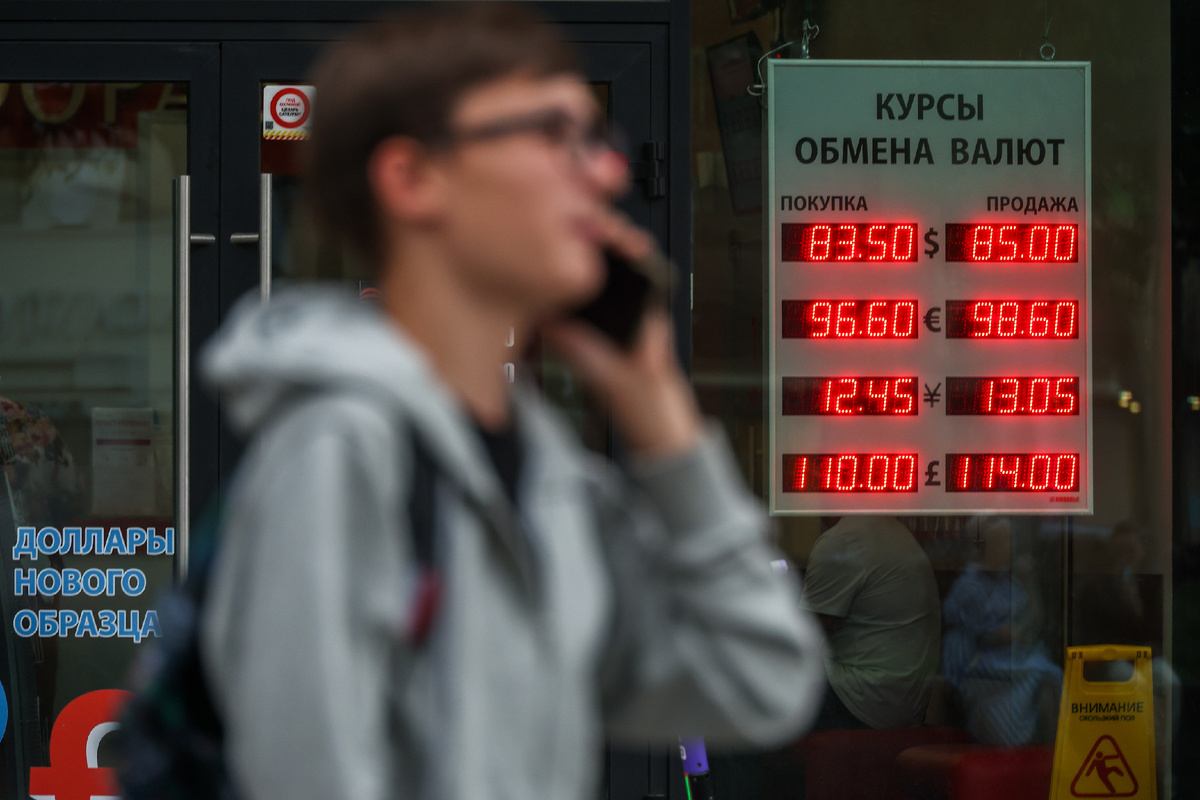
На этом фоне курс доллара в России в четверг, 17 сентября, опустился с 84,23 до 84,17 рубля. Евро подешевел с 97,3 до 97,12 рубля, а юань — с 12,55 до 12,54 рубля. Казалось бы, изменения минимальны, но именно они заставляют задуматься о том, насколько вообще сейчас оправдана покупка иностранной валюты.
Почему валютные сбережения теряют привлекательность
Если подходить к вопросу с точки зрения чистой доходности, то ответ для меня очевиден: перегонять рубли в доллары или евро сегодня невыгодно. Ключевая ставка ЦБ РФ держится на уровне 14%, и рублёвые вклады дают сопоставимую доходность. А вот ставки по валютным вкладам в российских банках практически нулевые. Получается, что, конвертируя рубли в доллары и оставляя их на счёте, я теряю разницу в 13–14% годовых.
Но есть и ещё одна проблема, о которой часто забывают. Это спред — разница между курсом покупки и продажи в банках. В текущих условиях она может достигать 5–10%. То есть, чтобы хотя бы выйти в ноль, валюте нужно не только вырасти на эту величину, но и потом обогнать рублёвую ставку по вкладу. Задача, прямо скажем, не из простых.
Впрочем, у доллара есть историческая репутация защитного актива. В период с 1998 по 2014 год он не раз демонстрировал резкий скачкообразный рост, спасая накопления при обвалах рубля. Но если считать реальную доходность с учётом российской инфляции, американская валюта часто проигрывала. Это важный нюанс, который меняет восприятие доллара как безоговорочного убежища.
Диверсификация как способ снизить риски
Держать часть средств в крепкой иностранной валюте имеет смысл прежде всего с точки зрения диверсификации. Когда распределяешь ресурсы между разными активами, риски снижаются. К тому же в долгосрочной перспективе рубль имеет тенденцию к ослаблению. Тем, кто хочет откладывать в долларах и евро, но не готов выделить крупную сумму, эксперты советуют покупать наличную валюту в периоды укрепления рубля. Это позволяет зафиксировать более выгодный курс.
Накопления в валюте в современных российских условиях крайне сложно приумножить, поэтому речь идёт в первую очередь о сохранении ценности вложений в условиях риска обесценения рубля.
Если же рассматривать доступность инструментов, то самой удобной валютой для российских инвесторов остаётся юань. Однако его волатильность за квартал может достигать 10–15%, что создаёт дополнительные риски. Поэтому я бы не стал делать на юань основную ставку, а рассматривал бы его как вспомогательный элемент портфеля.
Для тех, чья цель — именно диверсификация, валюта должна работать как страховка. Оптимально хранить до 40% портфеля в валютных инструментах, но отдавать предпочтение не наличным долларам, а биржевым фондам на валютные облигации. Такой подход позволяет получать доход в валюте и избегать рисков, связанных с хранением наличных.
Рублёвые инструменты: где искать доходность
Если же задача — приумножить накопления, то рублёвые инструменты сейчас выглядят гораздо убедительнее. Облигации федерального займа дают около 16% годовых, корпоративные облигации инвестиционного уровня — примерно 18%. Фонды денежного рынка автоматически следуют за ключевой ставкой и тоже показывают достойные результаты. Всё это в разы превышает потенциал валютных сбережений.
Отдельного внимания заслуживают квазивалютные облигации российских компаний. Они номинированы в иностранной валюте — чаще всего в долларах или юанях, но покупка и погашение происходят по курсу рубля на момент расчётов. Если рубль ослабнет на 10%, владельцы таких облигаций получат те же 10% прироста в рублях, не считая ставки доходности в валюте. Это интересный гибридный инструмент, который сочетает валютную защиту и рублёвую ликвидность.
Тем не менее стоит помнить о том, что мы живём в рублёвой зоне и расходы осуществляем в рублях. И значительная часть сбережений по этой логике должна быть в российской валюте.
Короткие депозиты в рублях тоже не стоит сбрасывать со счетов. Банки предлагают хорошие условия по вкладам на 3–6 месяцев с доходностью до 13% годовых, а иногда и выше. Сопоставимую доходность дают фонды денежного рынка, доступные через брокеров. Их преимущество в том, что начисление дохода происходит ежедневно, в отличие от большинства классических вкладов.
Подводя итог, я всё больше склоняюсь к тому, что текущая ситуация требует не эмоциональных решений, а холодного расчёта. Валютные накопления — это не способ заработать, а способ сохранить. Рублёвые же инструменты дают реальную доходность, которая пока значительно опережает инфляцию. И, пожалуй, главное — не класть все яйца в одну корзину, а грамотно распределять средства между разными активами, учитывая собственные цели и горизонт планирования.