

Налоговое законодательство в очередной раз преподнесло сюрприз тем, кто работает на упрощённой системе. Ещё недавно казалось, что правила по НДС для малого бизнеса будут ужесточаться стремительно, однако летние поправки 2026 года скорректировали эти планы. Теперь у предпринимателей, чьи доходы оказались ниже установленного порога, появился реальный шанс вернуться к работе без налога на добавленную стоимость уже с января 2027 года. Звучит обнадёживающе, но давайте разберёмся, какие условия нужно соблюсти и где могут поджидать ловушки.
Мне эта тема особенно близка, потому что на практике часто встречаются ситуации, когда бизнес в течение года балансирует на грани лимита, и от правильной интерпретации норм зависит финансовая стратегия на следующий налоговый период. Ошибиться здесь крайне нежелательно — последствия могут быть ощутимыми для бюджета компании.
Почему лимит в 20 миллионов остался с нами дольше запланированного
Изначально законодатели задумывали постепенное снижение порога, освобождающего упрощенцев от обязанностей плательщика НДС. Предполагалось, что в 2027 году он опустится до 15 миллионов рублей, а ещё через год — до 10 миллионов. Однако Федеральный закон от 04.07.2026 № 228-ФЗ изменил эту траекторию, зафиксировав более комфортные для бизнеса значения на несколько лет вперёд.
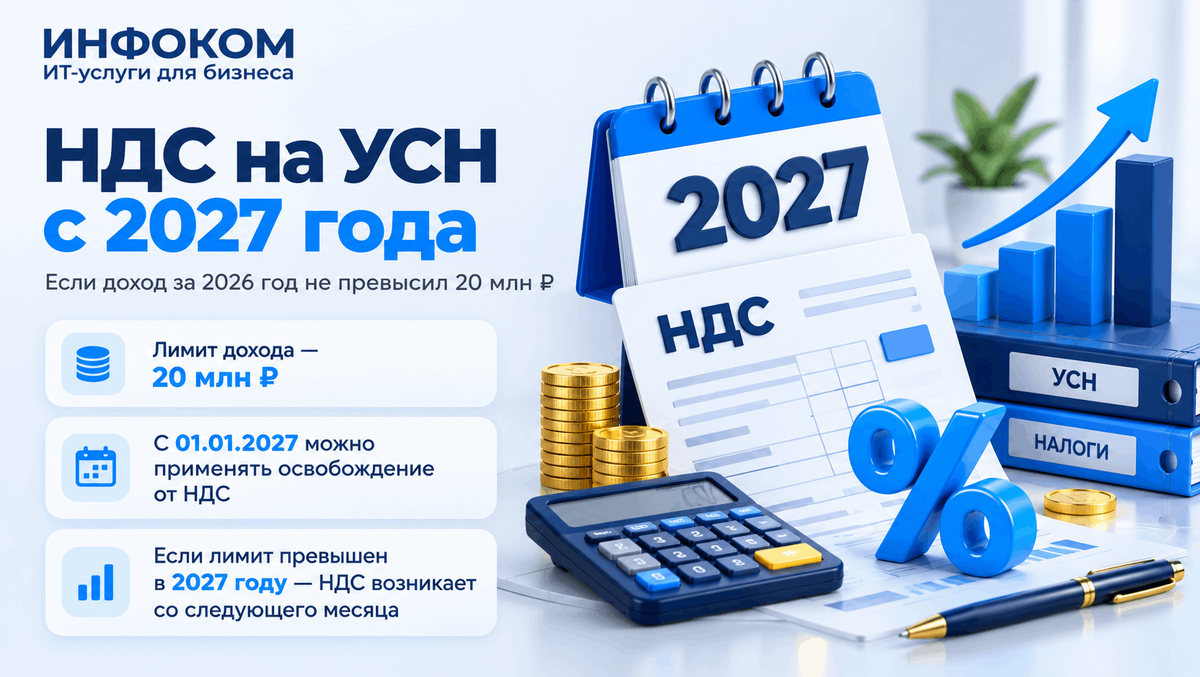
Теперь картина выглядит так: с 2026 по 2029 год включительно пороговая величина составляет 20 миллионов рублей. В 2030 году она снизится до 15 миллионов, и лишь с 2031 года достигнет отметки в 10 миллионов. Это означает, что у малого бизнеса появилась определённая стабильность в планировании налоговой нагрузки на ближайшую перспективу.
Ключевой момент, который я всегда подчёркиваю при консультировании: для определения права на освобождение учитываются доходы не текущего, а предшествующего календарного года. То есть, решая вопрос о работе без НДС в 2027 году, мы смотрим исключительно на показатели 2026 года. При этом важно помнить, что право на освобождение может быть утрачено и в течение года, если доходы нарастающим итогом превысят заветный рубеж.
Механизм возврата к работе без НДС: пошаговый разбор
Представьте ситуацию: индивидуальный предприниматель на УСН по итогам 2025 года заработал 25 миллионов рублей. Это автоматически сделало его плательщиком НДС с 1 января 2026 года. Весь год он исправно начислял налог, выставлял счета-фактуры с выделенной суммой и сдавал декларации. Однако экономическая ситуация изменилась, обороты упали, и по итогам 2026 года доход составил лишь 13 миллионов рублей.
Что происходит дальше? С 1 января 2027 года такой предприниматель вновь получает освобождение от исполнения обязанностей по НДС, предусмотренное статьёй 145 Налогового кодекса. Никаких заявлений подавать не нужно — механизм срабатывает автоматически при соответствии доходов установленному лимиту. Это, пожалуй, одно из немногих приятных упрощений в отечественном налоговом администрировании.
Однако я хочу предостеречь от распространённого заблуждения: снижение дохода по итогам года не даёт права пересчитать или вернуть НДС, уплаченный за операции 2026 года. Все обязательства, возникшие в период, когда предприниматель являлся плательщиком, сохраняются в полном объёме. Переход на освобождение имеет перспективное действие — он меняет правила игры только с нового налогового периода.
Таким образом, статус плательщика НДС для упрощенца не является пожизненным клеймом. Каждый год ситуация переоценивается заново, и при благоприятных показателях бизнес может вернуться к более простому режиму работы.
Автоматическое освобождение: что можно и чего нельзя
Одно из главных преимуществ освобождения по статье 145 НК РФ — отсутствие бюрократических процедур. Налогоплательщику не нужно направлять уведомления, собирать подтверждающие документы или ждать одобрения инспекции. Если доходы за предыдущий год укладываются в лимит, освобождение применяется по умолчанию.
В период действия освобождения по обычным операциям реализации упрощенец получает несколько послаблений: не исчисляет НДС, не выставляет счета-фактуры с выделенной суммой налога, не сдаёт декларацию по НДС только в связи с такими операциями. Но есть и обратная сторона — входной НДС по приобретениям, относящимся к освобождённым операциям, к вычету принять нельзя.
Я всегда акцентирую внимание на том, что освобождение не является абсолютным. Обязанности по НДС могут сохраняться в особых случаях: при ввозе товаров на территорию России или при исполнении функций налогового агента. Кроме того, существует риск, о котором часто забывают: если освобождённый налогоплательщик по собственной инициативе выставит покупателю счёт-фактуру с выделенным НДС, указанную сумму придётся перечислить в бюджет на основании пункта 5 статьи 173 НК РФ. Это классическая ловушка для невнимательных.
Когда освобождение может закончиться досрочно
Право не платить НДС не является гарантированным на весь календарный год. Пункт 5 статьи 145 НК РФ предусматривает механизм досрочного прекращения освобождения при превышении лимита доходов в течение текущего периода.
Механика здесь следующая: если совокупные доходы упрощенца с начала 2027 года превысят 20 миллионов рублей, обязанность исчислять НДС возникает с первого числа месяца, следующего за месяцем превышения. Приведу наглядный пример: предприниматель начал год с освобождением, к концу августа его доход нарастающим итогом составил 19 миллионов, а в сентябре достиг 21 миллиона. В такой ситуации с 1 октября он обязан начать исчислять НДС по облагаемым операциям.
Важный нюанс, который я всегда разъясняю: налог не начисляется задним числом на выручку, полученную с начала года в период правомерного применения освобождения. Обязанность возникает только в отношении операций, совершённых после даты утраты права на освобождение. Тем не менее, после такого перехода необходимо оперативно определить применяемые ставки, пересмотреть договоры с контрагентами и первичную документацию, а также настроить налоговый учёт соответствующим образом.
Какие поступления учитываются при расчёте лимита
Определение права на освобождение требует корректного подсчёта доходов по правилам, установленным для упрощённой системы налогообложения. Основу составляют доходы от реализации и внереализационные доходы, определяемые в соответствии со статьёй 346.15 НК РФ.
На практике я нередко сталкиваюсь с ситуацией, когда предприниматель ориентируется исключительно на выручку от продажи товаров или оказания услуг, забывая о внереализационных поступлениях. Это ошибка: проценты по депозитам, списанная кредиторская задолженность, безвозмездно полученное имущество — всё это также влияет на достижение порогового значения.
Ещё один принципиальный момент: доходы нельзя уменьшать на произведённые расходы, даже если применяется УСН с объектом «Доходы минус расходы». Для проверки лимита важен именно валовый показатель учитываемых доходов, а не финансовый результат. Расходы в этом расчёте не участвуют вовсе.
Отдельного внимания заслуживает ситуация с совмещением налоговых режимов. Если индивидуальный предприниматель одновременно применяет УСН и патентную систему, при определении порога освобождения от НДС необходимо учитывать особенности суммирования доходов по обоим режимам. Расчёт только по поступлениям в рамках упрощёнки может привести к неверному выводу о наличии или отсутствии обязанности платить НДС.
Типичные ошибки при возврате на освобождение
Снижение годового дохода ниже установленного порога — необходимое, но не достаточное условие для корректного перехода на работу без НДС. За годы практики я выделила несколько типичных ошибок, которые допускают предприниматели и бухгалтеры в этот переходный период.
Первая и, пожалуй, самая распространённая — ориентация на остаток денежных средств на расчётном счёте вместо налогового учёта доходов. Это в корне неверный подход: налоговые доходы и денежные поступления могут существенно различаться из-за авансов, отсрочек платежей и других факторов.
Вторая ошибка — исключение из расчёта внереализационных доходов, которые по закону должны учитываться. Третья — неполный учёт поступлений при совмещении налоговых режимов. Четвёртая — продолжение выставления счетов-фактур с выделенным НДС после перехода на освобождение, что автоматически создаёт обязанность по уплате налога.
Отдельно стоит упомянуть технические моменты: в учётной программе могут сохраняться настройки НДС, использовавшиеся в предыдущем году, что приводит к некорректному оформлению документов. И наконец, многие забывают организовать контроль доходов нарастающим итогом в течение 2027 года, рискуя пропустить момент превышения лимита и связанные с этим последствия.
Особой проверки требуют договоры с покупателями. Если условия предусматривают цену с НДС, необходимо заранее определить, как переход на освобождение отразится на оформлении будущих операций и расчётах с контрагентами. Это вопрос не только налоговый, но и коммерческий — от него зависит конечная стоимость для клиента.
Чек-лист для подготовки к работе без НДС
Чтобы правильно определить обязанности по НДС и избежать неприятных сюрпризов, я рекомендую перед началом 2027 года выполнить несколько последовательных действий. Прежде всего, необходимо рассчитать доходы за весь 2026 год по правилам, применяемым для определения лимита освобождения. Важно убедиться, что итоговая сумма действительно не превышает 20 миллионов рублей.
Далее следует проверить особенности совмещения УСН с другими налоговыми режимами, если таковые применяются. Затем — определить, какие обязательства по НДС за 2026 год необходимо завершить: сдать декларации, уплатить налог, проверить корректность выставленных счетов-фактур.
Не менее важно проверить порядок оформления документов и условия договоров на 2027 год. При наличии права на освобождение необходимо скорректировать настройки учёта в программе 1С — этот технический момент часто недооценивают, а ведь именно он определяет корректность автоматического формирования документов. И наконец, нужно организовать систему контроля доходов нарастающим итогом, чтобы своевременно обнаружить превышение лимита в течение 2027 года.
Особенно внимательно стоит отнестись к операциям, переходящим с одного календарного года на другой. Для них может иметь значение дата возникновения налоговой базы и порядок применения освобождения. Например, аванс, полученный в декабре 2026 года, и отгрузка в январе 2027 года могут потребовать особого подхода к оформлению.
Резюмируя: что нужно запомнить
Если индивидуальный предприниматель или организация на УСН платили НДС в 2026 году, но доходы за этот период не превысили 20 миллионов рублей, с 1 января 2027 года они получают освобождение от исполнения обязанностей по исчислению и уплате налога в соответствии со статьёй 145 НК РФ. Подавать отдельное уведомление не требуется — механизм срабатывает автоматически.
Однако обязанность по НДС может сохраняться для отдельных операций, предусмотренных законодательством: при ввозе товаров, исполнении функций налогового агента или при добровольном выставлении счетов-фактур с выделенным налогом. Если в течение 2027 года совокупные доходы превысят 20 миллионов рублей, исчислять НДС по облагаемым операциям потребуется с первого числа следующего месяца.
Главная задача бухгалтера на этом переходном этапе — правильно определить годовой доход, проверить документацию при смене порядка налогообложения и обеспечить своевременный контроль установленного лимита. Внимательность и системный подход помогут избежать ошибок и использовать освобождение максимально эффективно.
Практические рекомендации по настройке учёта
Если в 2026 году организация работала с НДС, а с января 2027 года получает право на освобождение, я настоятельно рекомендую заранее проверить настройки налогового учёта в программе 1С. Особое внимание стоит уделить ставкам НДС в документах реализации, переходящим операциям и контролю доходов нарастающим итогом. Конкретный порядок действий зависит от используемой конфигурации и версии программы.
Важно понимать, что переход на освобождение — это не просто изменение статуса, а комплексная задача, затрагивающая учётные процессы, договорные отношения и взаимодействие с контрагентами. Чем тщательнее будет проведена подготовка, тем меньше вероятность возникновения проблем в течение 2027 года.





